「ビットコインだけでは不安だから、ほかの暗号資産も買ったほうがいいのかな」
ポートフォリオを調べると、BTC何%・ETH何%といった配分例が出てきます。ただ、その数字をまねても、自分の家計に合うとは限りません。
最初に決めたいのは銘柄の比率より、暗号資産が大きく値下がりしても暮らしを変えずに済む金額です。 暗号資産を複数持っても、一緒に下がる可能性は残ります。
こんにちは、BC父さんです。この記事では、家計全体での位置づけ、銘柄を分ける意味と限界、金額の決め方、購入後の見直しまでを順番に整理します。暗号資産を持たないという判断も含め、自分で管理できる形を考えていきましょう。
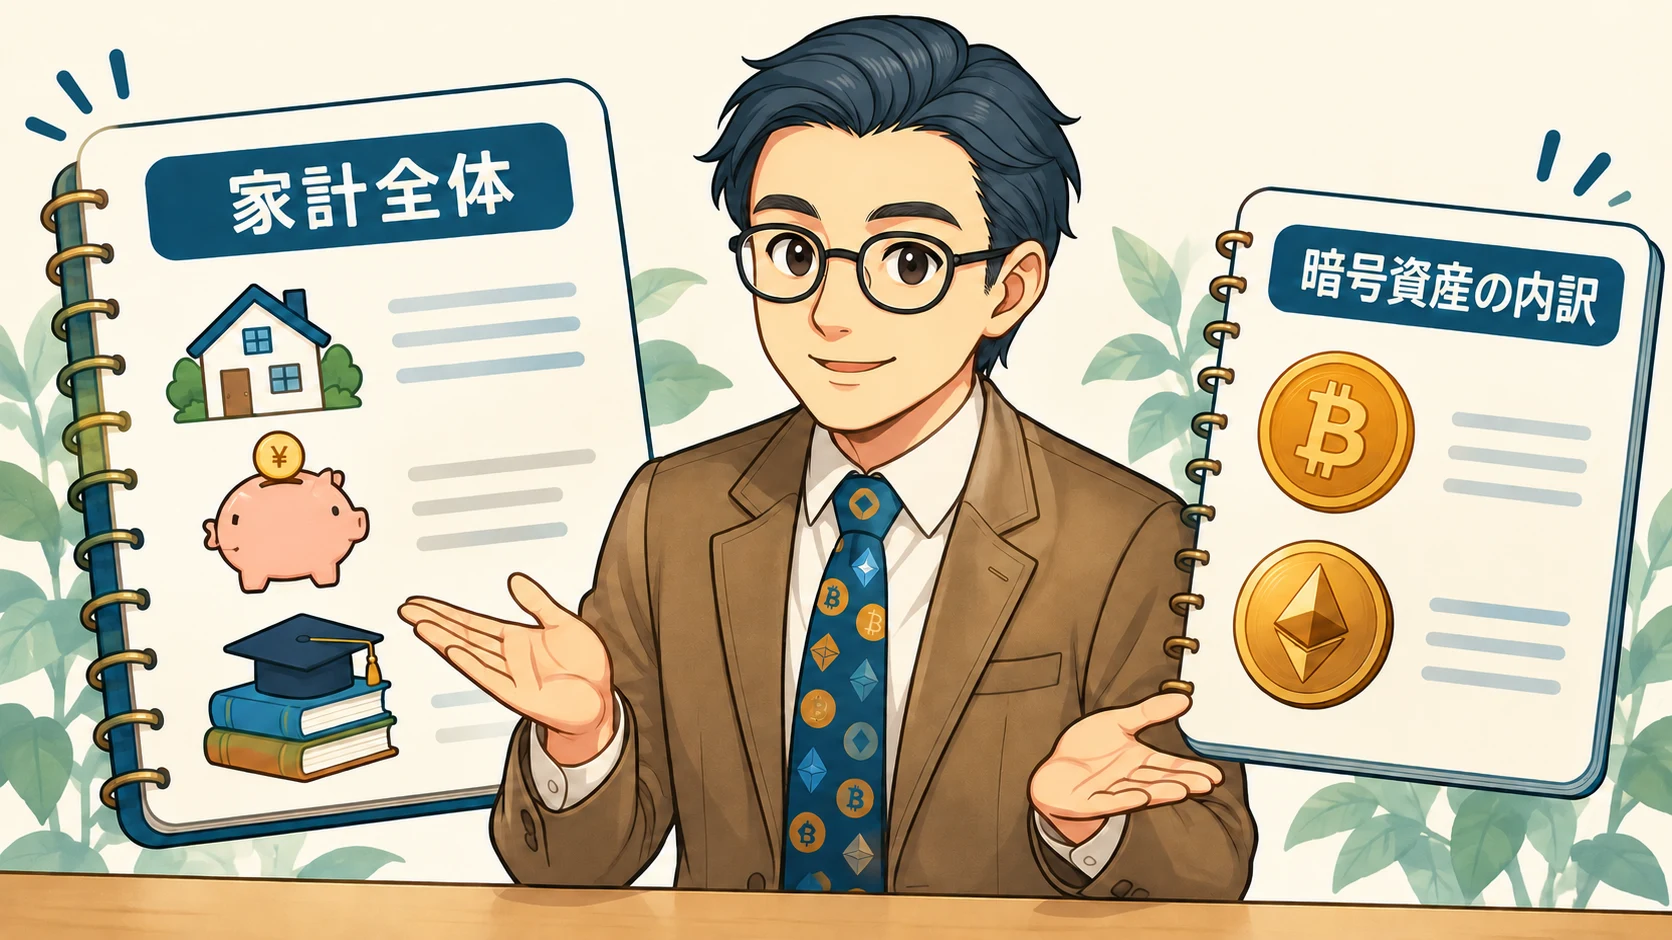
暗号資産ポートフォリオは「家計全体」と「銘柄の内訳」を分けて考える
ポートフォリオとは、持っている資産の組み合わせ
ポートフォリオは、保有資産の組み合わせや配分のことです。ビットコインだけを持つ場合も、その人のポートフォリオといえます。複数銘柄を買うこと自体が目的ではありません。
暗号資産を考えるときは、次の二つを分けると整理しやすくなります。
| 見る範囲 | 確認すること |
|---|---|
| 家計全体 | 生活費・預貯金・投資信託などに対し、暗号資産がいくらあるか |
| 暗号資産の中 | どの銘柄を、いくらずつ、どこで保有しているか |
暗号資産の中を細かく分けても、教育費まで投じていたら、家計を守る配分にはなりません。まず大きい枠から確認しましょう。
生活費・生活防衛資金・予定支出を先に取り分ける
毎月の生活費、収入減や急な出費に備えるお金、教育費・車検・住宅修繕などの予定支出は、暗号資産とは分けて管理します。必要な備えは、扶養家族、収入の安定性、使う時期などで変わります。
新NISAを利用する場合も同じです。NISAは税制上の仕組みであり、購入した商品の元本を保証する制度ではありません。長期で使わないお金について、無理なく続けられる方法を考え、そのうえで暗号資産を持つ必要があるかを検討する順番です。
「余裕資金がある」と「暗号資産を買うべき」は別の話です。仕組みを理解する時間が取れないときや、値下がりが気になって生活に集中できないときは、今は買わない選択もできます。
暗号資産を分散しても、同時下落や保管のリスクは残る
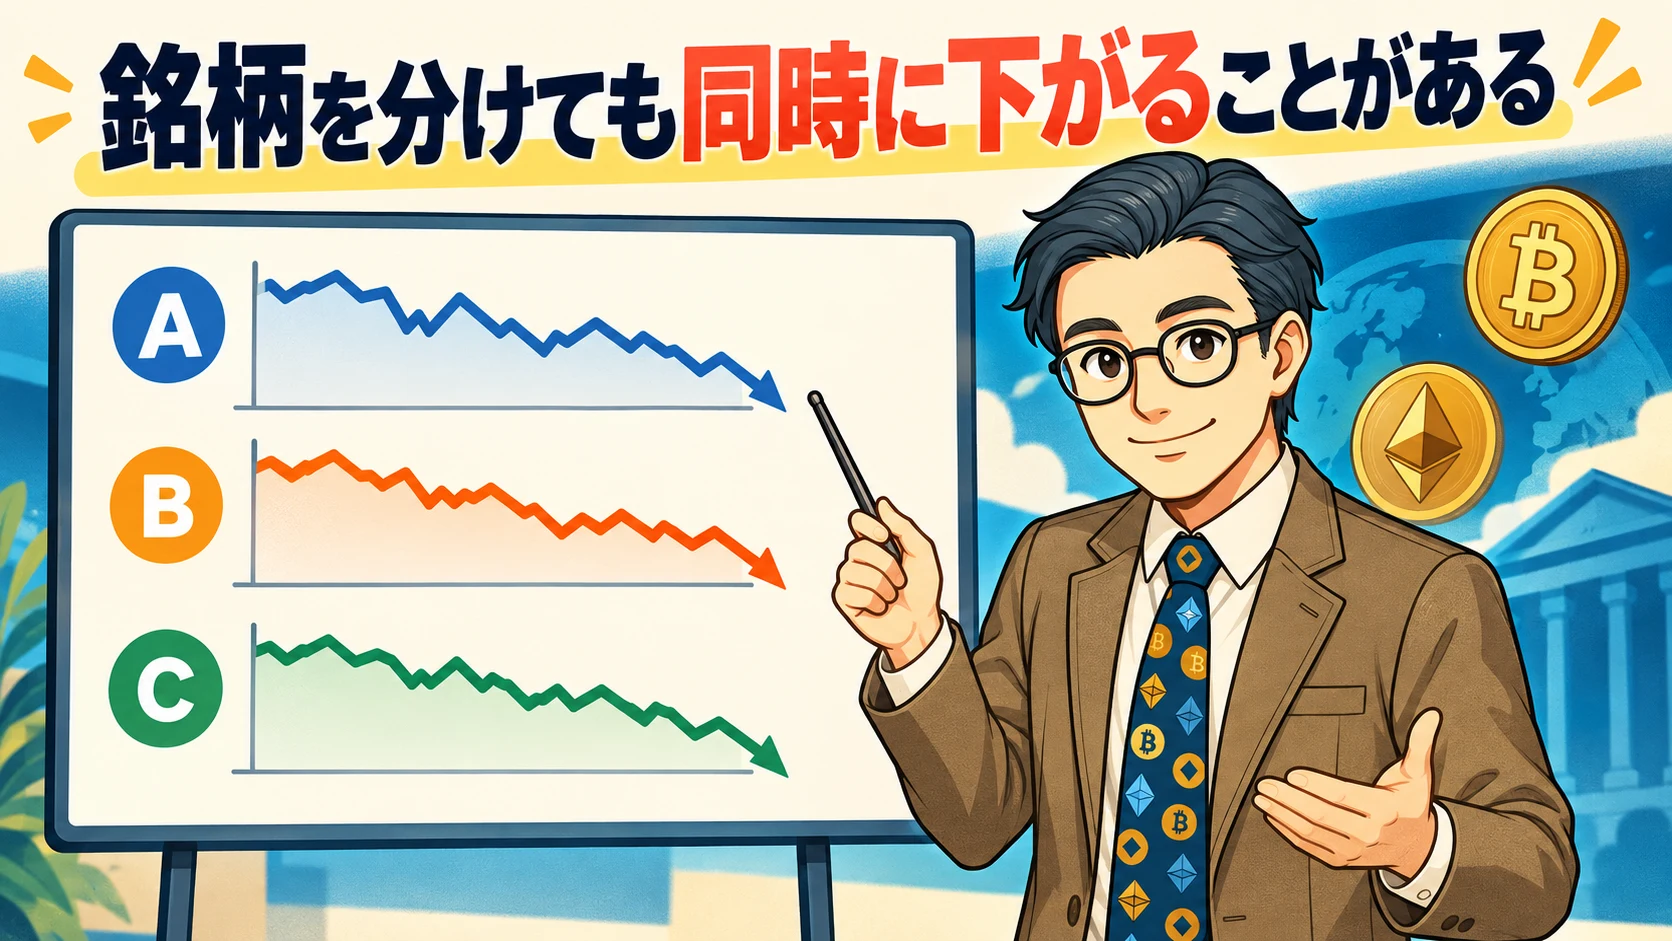
銘柄数より、何のリスクを分けられるかを見る
分散投資は、性質や値動きが異なる資産を組み合わせ、特定の投資先への集中を抑える考え方です。GPIFも、分散効果を考えるうえで資産同士の値動きの関係が重要だと説明しています。出典:GPIF
暗号資産でも、銘柄固有の不具合など、一つの投資先に集中するリスクを分ける余地はあります。ただし、市場全体への不安や資金流出が起きたとき、複数の銘柄が同じ方向に動く可能性があります。値動きの関係も一定ではありません。
BTCとETHを持てば互いの下落を打ち消せる、とは限りません。 日本銀行も暗号資産の価格が大きく変動する傾向を説明しています。知名度や時価総額の大きさを、元本の安全性と読み替えないことが大切です。出典:日本銀行
ステーブルコインを生活費の置き場にしない
ステーブルコインは、特定の通貨などとの価値の連動を目指す仕組みです。名称に「安定」を連想させる言葉があっても、円の預金と同じではありません。発行・裏付け・償還の仕組みは商品ごとに異なり、連動が崩れたり、換金が難しくなったりするリスクがあります。日本銀行も裏付け資産や償還に関する問題を説明しています。出典:日本銀行の講演資料
米ドル連動型なら、仮に1枚=1米ドルを維持しても、1米ドル150円から120円へ円高になると、円換算額は20%減ります。これは為替だけを取り出した仮定で、手数料などは含みません。
円で支払う生活費や近い将来の教育費を守るために、わざわざステーブルコインへ置き換える必要はありません。
取引所を分けることと、価格の分散は別
同じ銘柄を複数の取引所に置いても、その銘柄の値下がりリスクは変わりません。一方、預け先を分けることは、一社の障害などへの集中を減らす考え方です。ただし管理先が増えれば、認証情報や取引履歴の管理も増えます。
| 方法 | 分けたいもの | 残る問題 |
|---|---|---|
| 複数銘柄を持つ | 銘柄固有のリスク | 市場全体の下落、似た値動き |
| 購入日を分ける | 一度に買うタイミングへの集中 | 下落の継続、元本割れ |
| 保管先を分ける | 一つの預け先への集中 | 価格下落、管理ミス、送付コスト |
自分のウォレットで保管する場合も、復元情報の紛失や送付ミスなど別の責任が生じます。管理できる範囲を超えて分散しないことも、リスク対策です。
初心者が配分を決める手順は「上限額→損失額→銘柄」
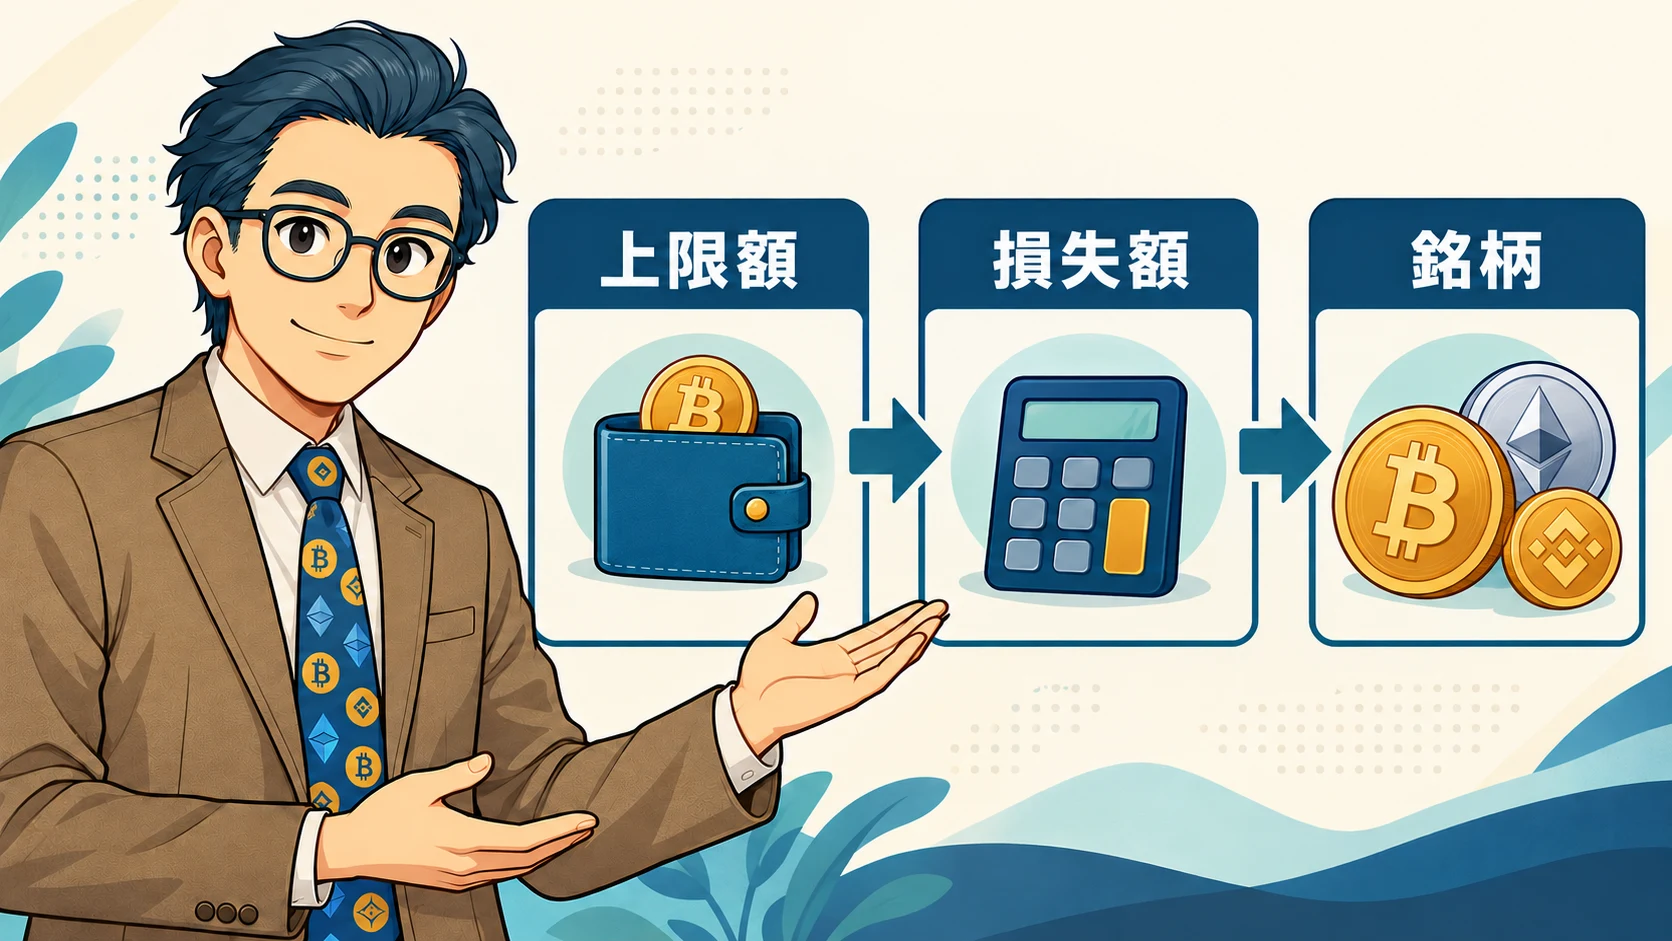
まず、なくなっても生活に影響しない上限額を書く
「資産の何%まで」という数字だけでは判断しにくいため、最初は円で書きます。生活費などを取り分けたあとで、失っても支払い、家族の予定、必要な貯蓄を崩さずに済む金額を考えます。借入やクレジットの支払いを後回しにして用意するお金は含めません。
購入を分ける場合は、毎月の購入額に加え、累計でいくらまで入れるかも決めます。月々は少額でも、継続すると投入額は増えるためです。保有額の値上がりで家計全体に占める割合が大きくなった場合も、見直す対象になります。
下落率を円の損失額に置き換える
次は、仮に大きく下がったらいくら減るかを計算します。
| 暗号資産への投入額 | 50%下落した場合の損失 | 80%下落した場合の損失 |
|---|---|---|
| 1万円 | 5,000円 | 8,000円 |
| 5万円 | 2万5,000円 | 4万円 |
| 10万円 | 5万円 | 8万円 |
※下落率は考え方を確認するための仮定です。予測や損失の上限ではありません。税金・手数料は含まず、価値の大部分や全部を失う可能性も考慮します。
「5万円なら買える」でも、「4万円減ると教育費から補いたくなる」なら、その金額は見直す必要があります。損失を一定額以内にしたいと決めても、実際にその額で売れる保証はありません。売買ルールだけに頼らず、最初に入れる金額を抑える判断につなげます。
理由を説明できる銘柄だけ検討する
銘柄を増やす前に、用途・価格が動く要因・主なリスク・売却や管理の方法を、自分の言葉で説明できるかを確認します。
たとえば「合計1万円の範囲で、BTCに7,000円、ETHに3,000円」という組み合わせは、内訳の計算例にはなります。しかし、これは推奨比率でも安全な配分でもありません。両方が50%下がれば、全体も5,000円減ります。
知っている名前を並べるために増やす必要はありません。一銘柄に少額でとどめる場合も、集中リスクが残ることを理解して管理します。新興銘柄を足して帳尻を合わせるより、暗号資産に使う総額を減らすほうが、自分に合う場合もあります。
購入前の確認を整理し直すなら、暗号資産の始め方もあわせて確認してください。
購入後は家計・配分・コストを確認して見直す
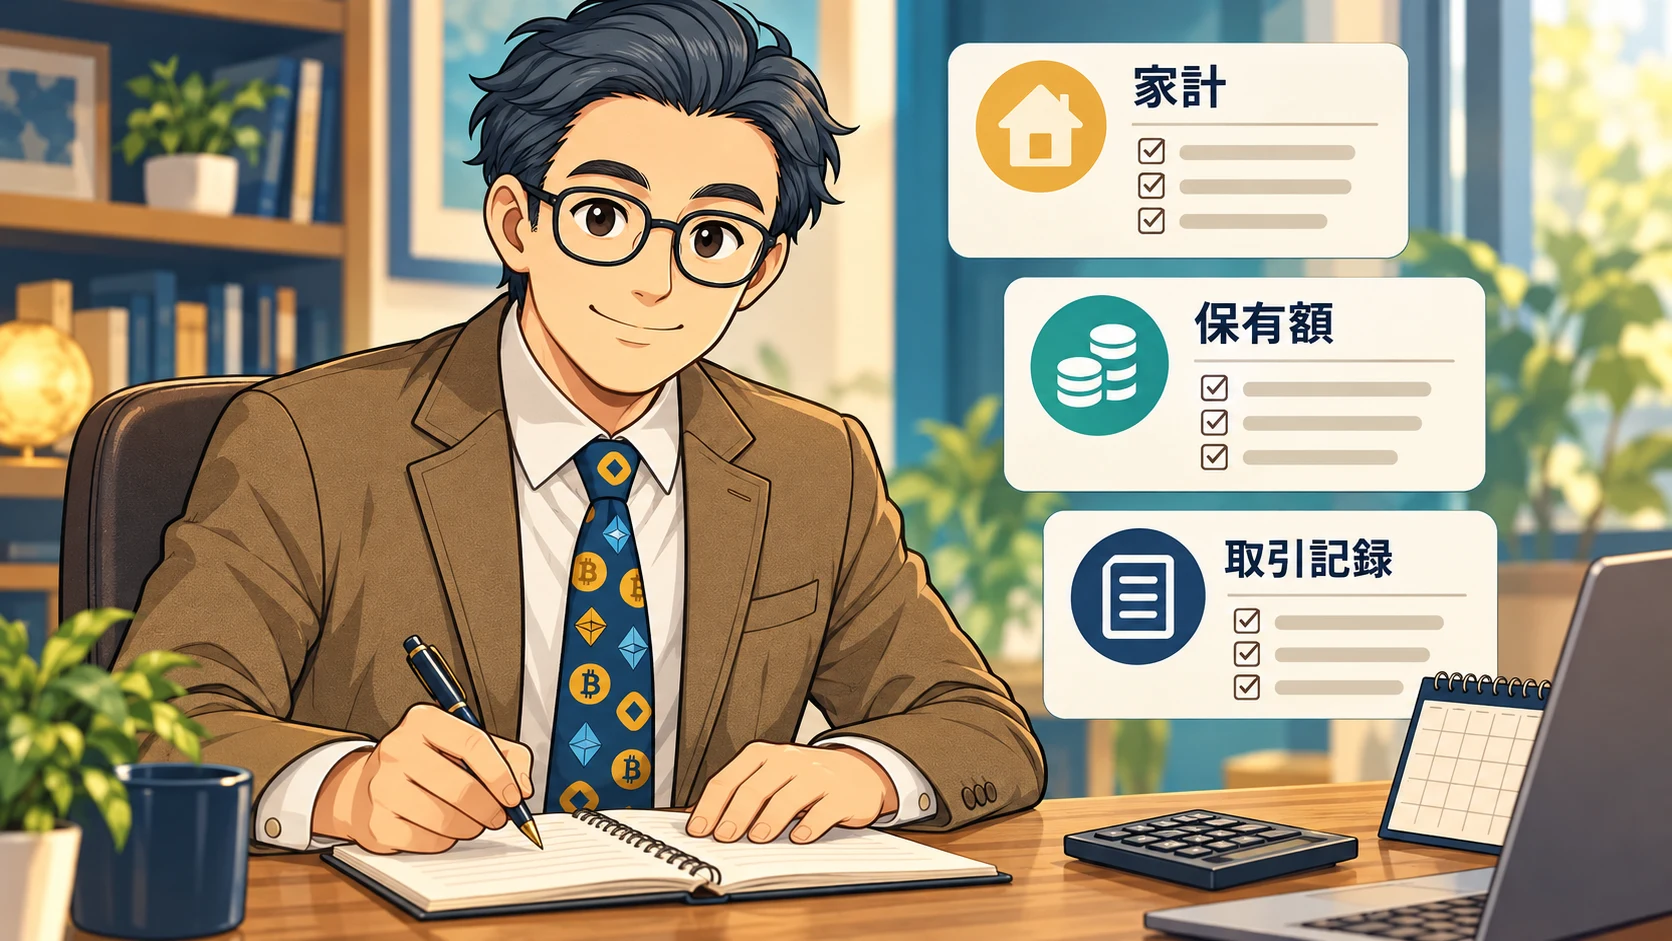
リバランスは、決めた配分へ調整すること
保有資産の比率は値動きで変わります。リバランスは、その配分を目標に近づける調整です。ただし、暗号資産を持つ人全員が、定期的に売買して元へ戻す必要があるわけではありません。
たとえば「3か月に一度、家計と保有額を確認する」と点検日を決める方法があります。これは運用ルールの例で、最適な頻度ではありません。点検日を待たず、収入減や教育費の増加など、家計が変わったときにも確認します。
確認の順番は、①生活費や予定支出が不足していないか、②暗号資産の保有額が自分の上限を超えていないか、③銘柄を持つ理由が変わっていないか、です。
値上がりして持ちすぎになったら、一部を円へ戻すことを検討できます。値下がりした場合は、比率を戻すために無条件で買い増すのではなく、上限額と家計を先に確認します。積立を減らす・止める選択も残しておきましょう。
売却だけでなく、銘柄の交換にも税務上の確認が必要
国税庁の案内では、暗号資産の売却や使用などで生じた利益は、原則として雑所得に区分されます。また、暗号資産同士の交換でも所得計算が必要です。円に換金していないから税務上の確認が不要、とは考えないでください。出典:国税庁FAQ
取引のたびに必ず納税額が生じるわけではなく、取得価額、売却・交換時の価額、必要経費などによって計算します。個別の申告要否はその年の所得状況などによるため、国税庁の案内や税務署、税理士に確認してください。
少額でも、売買手数料、売値と買値の差であるスプレッド、送付手数料などを確認します。配分のわずかなずれを直すために頻繁に動かすと、コストや記録の手間が増えます。
まずは一枚の管理メモで十分
管理ツールを契約する前に、次の項目をメモや表でまとめるところから始められます。取引が増えて手作業が難しくなったら、対応取引・料金・計算方法を確認してツールを検討します。
| 記録する項目 | 使い道 |
|---|---|
| 使ってはいけないお金と予定支出 | 家計と投資の混同を防ぐ |
| 累計投入額・現在の評価額・自分の上限額 | 入れすぎや持ちすぎを確認する |
| 銘柄・数量・保管先・保有理由 | 何をどこに持つか把握する |
| 購入・売却・交換の日時、金額、手数料 | 損益や税務上の計算に備える |
| 次の点検日・減額や停止を考える条件 | 値動きだけで判断しないために使う |
パスワードやウォレットの復元情報は、この管理表に一緒に書き込まないでください。
暗号資産のポートフォリオに、全員共通の正解比率はありません。BC父さんが最初におすすめしたい行動は、「生活のために残すお金」と「暗号資産に使ってよい上限額」を一枚に書き分けることです。
その結果、上限額が0円でも構いません。自分の家計と管理できる範囲が分かってから、持つ・持たない、続ける・減らすを選んでいきましょう。
参照先・確認日:2026年10月23日
- GPIF:分散投資の意義③
- 日本銀行:暗号資産とは何ですか?
- 日本銀行:技術革新と地政学リスクの下での通貨・決済システムの未来
- 国税庁:暗号資産を使用することにより利益が生じた場合の課税関係
- 国税庁:暗号資産等に関する税務上の取扱い(FAQ)
本記事は一般的な情報提供を目的とし、特定の銘柄・配分の推奨や個別の投資・税務助言を行うものではありません。数値例は仮定であり、将来の値動きや成果を保証しません。