「給料以外に、毎月1万円でも入ってきたら助かる」
教育費や日々の支出を考えると、そう思うことはありますよね。暗号資産のステーキングやレンディングを調べて、「持っているだけで副収入になるのかな」と気になった方もいると思います。
先に結論をお伝えすると、暗号資産で年12万円相当の報酬を受け取れる可能性はあります。ただし、毎月1万円の日本円を安定して受け取れる仕組みではありません。
仮に年率5%、価格一定、税金・手数料なしで考えると、年12万円相当の報酬に必要な資金は240万円です。これは計算上の目安であり、その金額を投じる提案でも、達成の保証でもありません。
こんにちは、BC父さんです。家計を守るために副収入を考えるなら、そのために生活費や教育費を値動きの大きい資産へ移してしまっては、順番が逆になります。
この記事では「月1万円」という目標を、必要資金、報酬の仕組み、価格下落、税金に分けて確認します。読み終えたら、始める場合の条件だけでなく、今は見送る理由も判断できるように整理していきましょう。
※情報確認日:2026年10月22日。計算例はすべて仮定です。特定の暗号資産やサービスの購入・利用を勧めるものではありません。
暗号資産で月1万円を目指すには、いくら必要?
年12万円を年率で割ると、必要資金の目安が分かる
まず、月1万円を12か月分として、年12万円を目標に置きます。単純化した計算式は次のとおりです。
必要資金の目安=12万円÷仮定の年率
| 仮定の年率 | 年12万円相当の報酬に必要な資金 |
|---|---|
| 1% | 1,200万円 |
| 3% | 400万円 |
| 5% | 240万円 |
前提は、1年間すべての資金が対象となり、暗号資産価格と報酬率が一定で、税金・売買費用・サービス手数料などを考慮しない単利計算です。実際に選べる商品や現在の利率を示す表ではありません。
暗号資産で報酬を受け取る場合、年率は通貨の数量を基に示されることがあります。この表は価格が変わらない場合だけ、数量の増加を円相当額に置き換えています。
「年率が高ければ少ない元手で済む」と数字だけで考えるのは要注意です。報酬率の高さだけで、価格下落や返還不能のリスクまで小さくなるわけではありません。
元手10万円なら、年率5%でも月平均は約417円相当
同じ仮定で、資金ごとの違いを見てみましょう。
| 運用に回す資金 | 年率5%と仮定した年間報酬 | 12で割った月平均相当額 |
|---|---|---|
| 1万円 | 500円 | 約42円 |
| 10万円 | 5,000円 | 約417円 |
| 50万円 | 2万5,000円 | 約2,083円 |
| 100万円 | 5万円 | 約4,167円 |
| 240万円 | 12万円 | 1万円 |
月平均相当額は、年間報酬を12で割っただけの数字です。毎月その金額が振り込まれる意味ではありません。報酬が暗号資産で付与されるなら、家計に使うには売却や円の出金も必要です。
少額で仕組みを学ぶことと、生活費を補える収入を作ることは分けて考えましょう。元手が少ないからといって、借入や高利回りサービスで差を埋める必要はありません。
報酬の再投資と、生活費としての受け取りは両立しない部分がある
受け取った報酬を再投資すれば、その分を次の運用に回せます。ただし、家計に使った報酬は再投資できません。「複利で増やす計画」と「毎月使う計画」を同じ計算に入れないことが大切です。
例えば、50万円を年率7%で5年間、年1回複利で運用できたとしても、約70万1,276円です。その金額に7%を掛けた年間報酬は約4万9,089円、月平均は約4,091円相当です。
これは価格・年率一定、税金・費用なし、全報酬を再投資した仮定の計算で、将来予測ではありません。「数年続ければ月1万円に届く」とは、元手と条件を確認せずに言えないのです。
ステーキング・レンディング・積立の違いを整理する
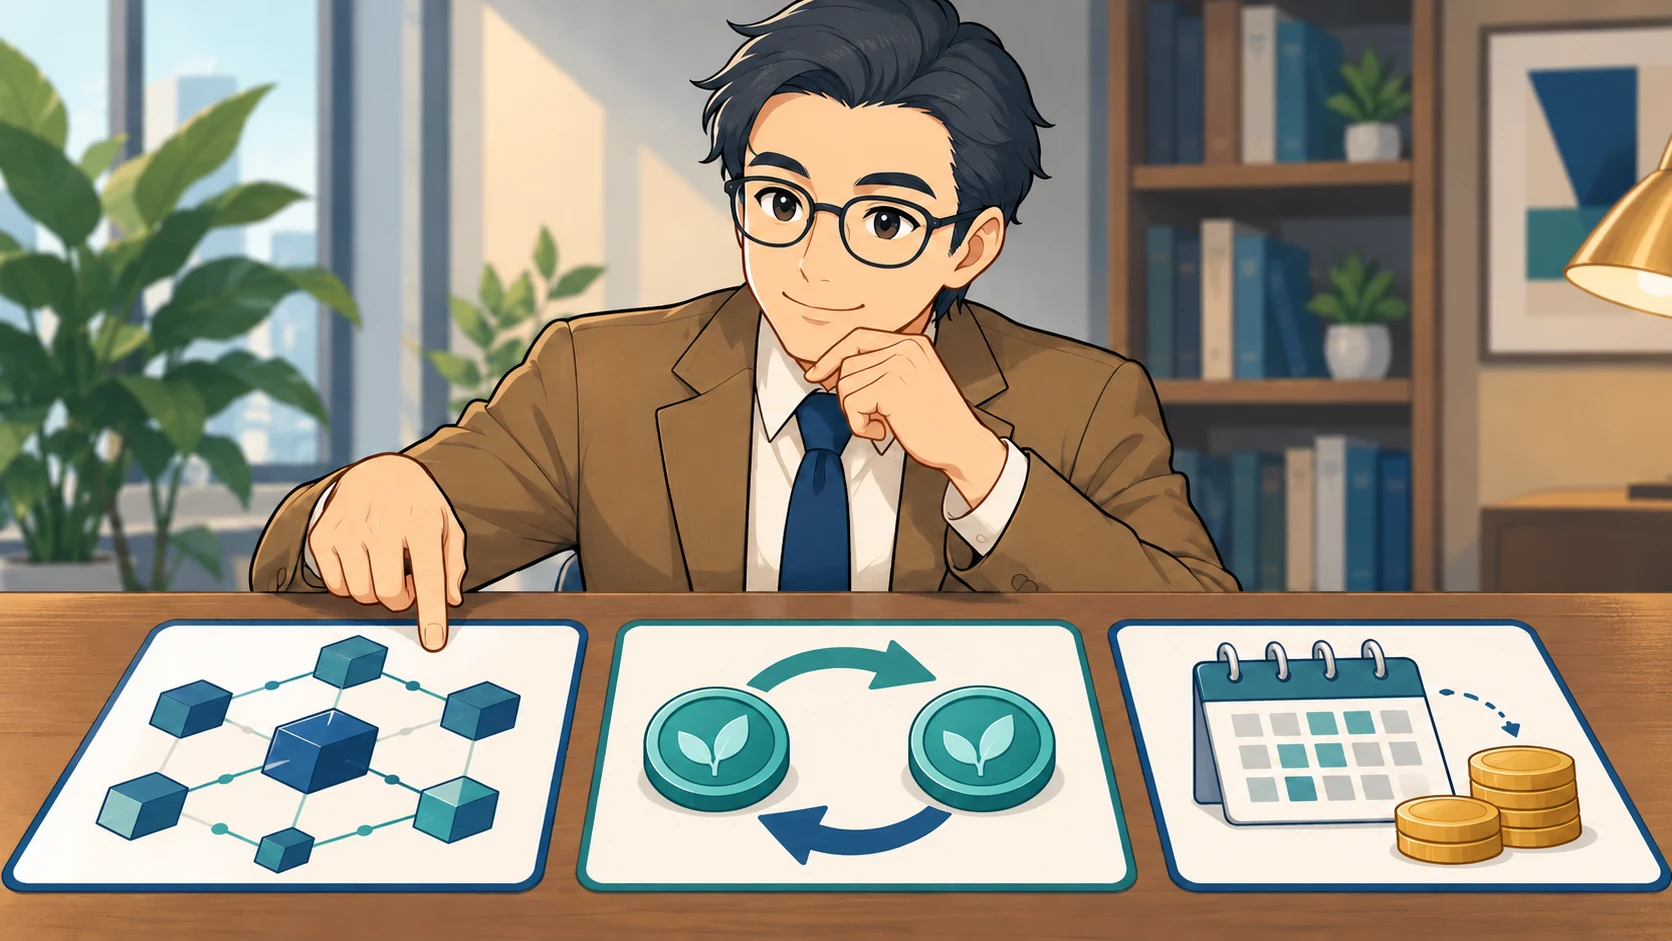
ステーキングは、対応するネットワークを支える報酬
ステーキングは、対応する暗号資産のネットワーク運営を支え、その対価として報酬を受け取る仕組みです。取引所のサービスを利用する方法もあれば、自分でネットワークに参加する方法もあります。
同じ「ステーキング」でも、対象通貨、報酬の計算、手数料、受取時期、売却・出庫の条件は異なります。表示年率が過去の実績なのか、将来の見込みなのか、サービス側の手数料を差し引いた数字なのかを確認してください。
bitFlyerの公式案内でも、報酬は暗号資産で受け取り、価格変動を伴うことや、付与時期が変わり得ることが説明されています。これは同社のサービス例であり、すべてのサービスが同じ条件ではありません。
仕組みと始め方を詳しく知りたい方は、ステーキングの年率・リスク・税金の解説へ進んでください。
レンディングは、事業者などに貸す取引
レンディングは、保有する暗号資産を貸し出し、契約に応じた利用料を受け取る仕組みです。ステーキングと報酬の発生源が同じではありません。
例えばCoincheckの貸暗号資産は消費貸借契約で、契約期間の満了後に同量・同等の暗号資産と、暗号資産で計算した利用料を返すと説明されています。貸したときの日本円の価値が返るという意味ではありません。
また、貸出中の資産は分別管理の対象外とされ、途中解約も原則できません。事業者の破綻などで貸した資産が返還されないおそれもあります。預金と同じ感覚で、生活防衛資金を預けるものにはしないでください。
募集、承認待ち、貸出期間、返還、再貸出に空白があれば、表示年率を1年分そのまま得られるとは限りません。詳細はレンディングの仕組みとリスクで確認できます。
参考:Coincheck公式・貸暗号資産サービス、貸暗号資産取引説明書、貸暗号資産利用規約
自動積立は購入方法であり、それだけで報酬は発生しない
自動積立は、一定の条件で暗号資産を買い続ける方法です。積み立てたという理由だけで、利息や報酬が生まれるわけではありません。
定額で買えば購入時期を分けられますが、値下がりによる損失は防げません。また、口座残高が増えても、自分の入金で増えた分は利益ではありません。
短期売買も、売却益を得られる可能性はある一方で、毎月必要な金額だけ確実に稼げるものではありません。「今月の1万円」を取り戻そうとして取引額や借入を増やす運用は避けたいところです。
| 方法 | 増える可能性があるもの | 月1万円を考えるときの注意点 |
|---|---|---|
| ステーキング | 報酬としての暗号資産 | 円換算額・報酬率・付与時期が動く |
| レンディング | 契約による利用料 | 貸出先の返還能力と引き出せる時期を確認する |
| 自動積立 | 入金による保有数量 | 購入自体は収入ではなく、資金の支出 |
| 売買 | 売却時の利益 | 損失もあり、毎月の黒字は保証されない |
報酬が増えても、円換算では損をすることがある
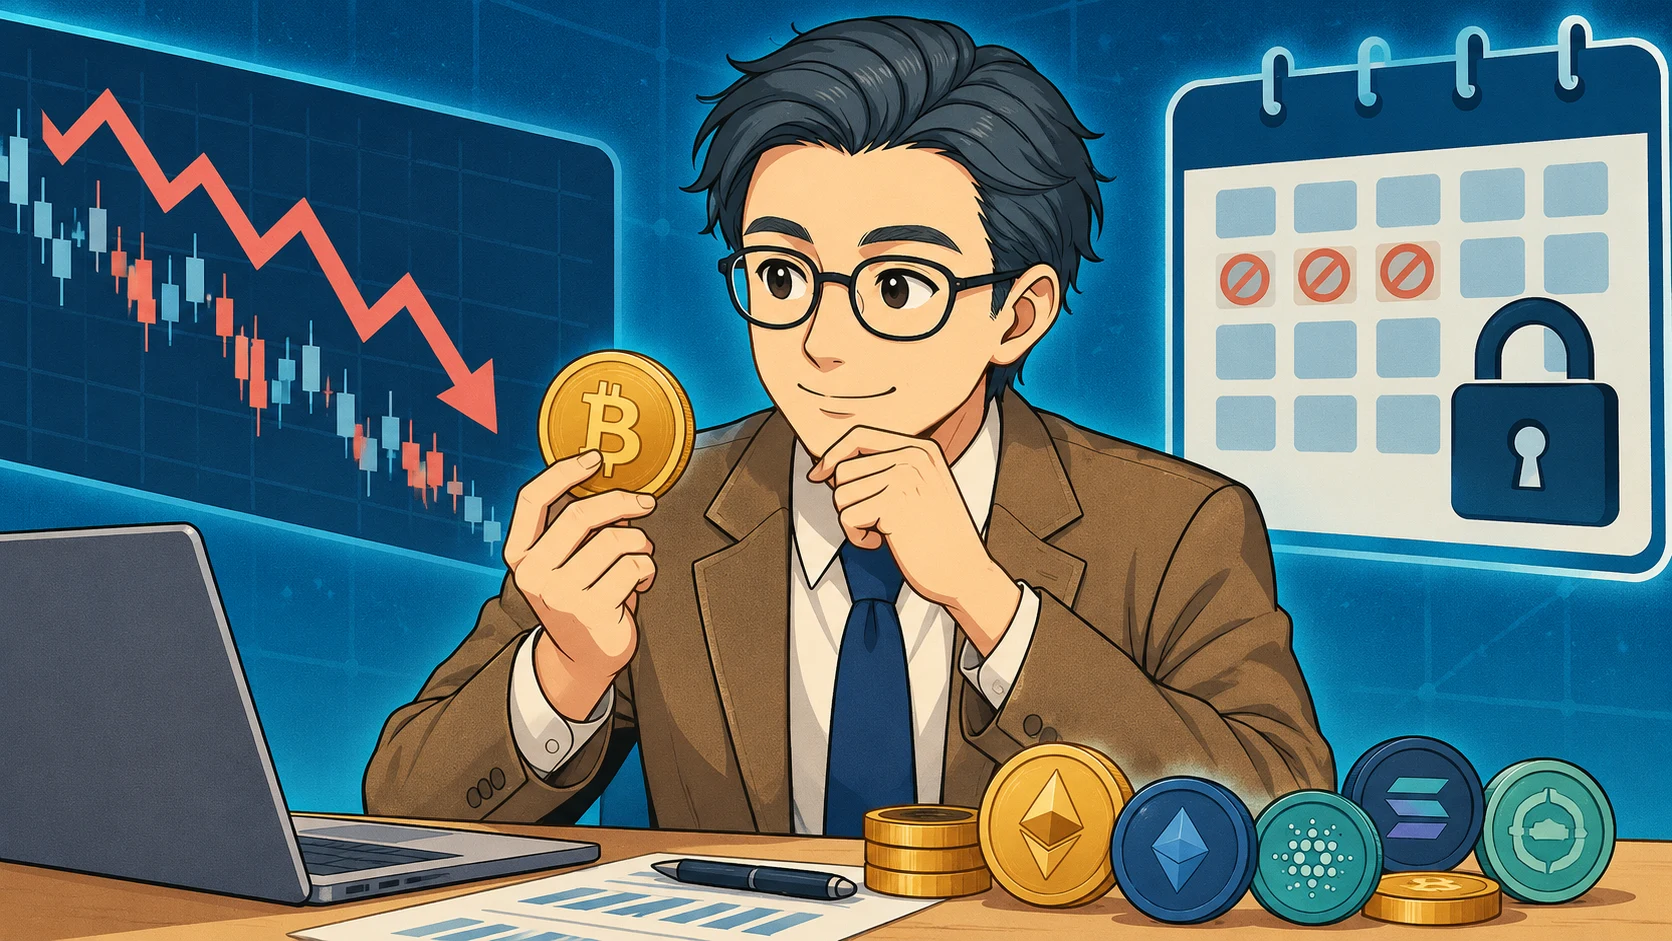
年率5%でも、価格が20%下がれば報酬では埋まらない
例として、100万円相当の暗号資産を1年間保有し、数量が報酬で5%増えたとします。一方、その通貨の円価格が購入時から20%下がったら、どうなるでしょうか。
100万円×1.05×0.8=84万円
当初資金との差はマイナス16万円です。これは、期末に保有分と報酬を同じ価格で評価する、税金・費用なしの仮定です。報酬を途中で売却する場合などは結果が変わります。
通貨の数量が増えたことと、日本円の資産が増えたことを分けて見ると、「報酬があるから値下がりしても大丈夫」という思い込みを避けられます。
「欲しいときに売れるか」も利回りと同じくらい大切
年率だけで比較すると、引き出しにくさを見落としがちです。貸出期間、解除待ち、売却できる場所や数量、出金までの時間を確認しましょう。
教育費の支払日に現金が必要でも、貸出期間の途中なら戻せない場合があります。価格下落に気づいても、売却の操作ができなければ、その間も値動きを受けます。
最低利用額や最低売却数量によっては、少量の報酬だけをすぐ円に換えられないこともあります。報酬を家計に使う計画なら、受取日だけでなく、売却と出金まで確認する必要があります。
事業者の登録と、貸付資産の保護は別に確認する
国内の暗号資産交換業者を利用する場合は、金融庁の登録一覧で名称を確認します。ただし、交換業者として登録されていることは、価格の安定や、提供する貸付サービスの元本返還を保証するものではありません。
確認するのは、契約する法人、分別管理の対象かどうか、破綻時の扱い、出庫停止やサービス終了時の条件です。「大手グループだから安心」という印象だけでは判断しないようにしましょう。
複数の通貨を持っても、同時に値下がりすることがあります。サービスを分けても、それぞれの契約リスクが消えるわけではありません。管理できる範囲と損失を受け止められる金額が先です。
家計と税金を確認して、自分に合う次の行動を決める
税引前の報酬と、家計で使える手取りを分ける
年12万円相当の報酬があっても、そのまま12万円を生活費に使えるとは限りません。サービスの費用、売却時のスプレッドや手数料、出金費用、税金を確認する必要があります。
ステーキングなどで暗号資産を取得した場合は、取得時の時価が所得計算の対象となる場合があります。その後に売却すれば、取得時の価額との損益も別に整理します。現金化していないから税金も関係ない、とは判断できません。
価格下落で資産評価が減っても、先に受け取った報酬の所得計算が自動的になくなるわけではありません。受取履歴、通貨の数量、日時、円換算額、手数料、売却履歴を保存し、税務上の扱いが分からない場合は税務署や税理士に確認してください。
月1万円なら年12万円だから申告不要、とは決めない
会社員の「20万円以下なら確定申告不要」は、一定条件のもとで所得税の申告を省略できる制度です。非課税の枠ではありません。
例えば、1か所からの給与が年2,000万円以下で源泉徴収・年末調整されている人は、給与・退職所得以外の所得の合計が20万円以下なら、原則として所得税の確定申告を要しない場合があります。暗号資産だけでなく、ほかの副業などの所得も合計します。
医療費控除などで確定申告する場合は、20万円以下の所得も含めて申告します。所得税の確定申告をしない場合でも、住民税の申告が原則必要になる点を確認してください。具体的な手続きは住所地の自治体に確認しましょう。
なお、給与収入の金額と課税所得は違います。「年収500万円に暗号資産の利益30万円を足して、課税所得530万円」とは計算しません。給与所得控除や所得控除などを踏まえて税額が決まります。
参考:国税庁・給与所得者で確定申告が必要な人、国税庁・申告不要制度の注意点、横浜市・副収入がある場合の住民税申告
詳しい記録と申告の進め方は、暗号資産の税金と確定申告で整理しています。
最初に決めたいのは、目標利回りより使ってよい上限額
次の順番で、家計と自分の目的を確認してみてください。
- 毎月の収支を確認し、生活防衛資金と近い将来の予定支出を確保する。
- 今の生活費を補いたいのか、将来のために資産形成したいのかを分ける。
- 暗号資産が大きく値下がりしたり、サービスから返還されなかったりしても、生活に影響しない上限額を決める。
- 上限額で得られる報酬を仮計算し、管理・記録の手間に見合うか考える。
目標の月1万円を暗号資産だけで埋める必要はありません。固定費を見直す、今ある知識や経験を副業に生かす、といった方法も比較の対象です。これらも成果を保証するものではありませんが、家計を改善する方法を一つに絞らずに検討できます。
長期の資産形成を考える場合も、家計の準備を先にし、新NISAなどを含めて学んだうえで、暗号資産を持つ必要があるか判断しましょう。新NISAにも損失の可能性はあり、毎月の収入を保証する制度ではありません。
今は見送る判断が合うのは、こんな場合
- 月々の支払いや教育費のために、確実な現金収入が必要。
- 必要資金を用意するには、生活防衛資金を減らすか、借入が必要。
- 価格変動、契約、税金を確認する時間が取れない。
- 高い年率や紹介者の説明以外に、利用する理由を説明できない。
すでに余裕資金で暗号資産を保有している方は、追加購入を決める前に、契約条件や税金を確認するところからで構いません。これから始める方も、まずは上限額と目的を書き出してみましょう。
「月1万円を達成するためにいくら張るか」ではなく、「家族の暮らしを守れる範囲で、何を選ぶか」。BC父さんは、この順番を大切にしたいと考えています。
本記事の計算は説明用の仮定であり、運用実績や将来予測ではありません。サービス条件・税務情報の確認日:2026年10月22日。国税庁FAQは2025年12月改訂資料として参照し、申告条件は現行タックスアンサーと併せて確認しています。