「毎月5,000円だけイーサリアムを買ってみたい。でも、手数料で目減りするなら意味がないのでは?」
月5,000円だから必ず手数料負けするわけではありません。ただし、購入価格に含まれるコストや入出金の費用によって、利益が出るまでに必要な値上がり幅は変わります。手数料が安くても、ETH自体の値下がりで損失が出ることはあります。
大切なのは、最安のサービスを探すことだけではなく、家計から無理なく出せる金額で、購入から売却までの負担を把握することです。この記事では、コストの計算例、自動積立と手動購入の違い、始める前の確認手順を整理します。
※本記事でいうイーサリアムへの投資は、暗号資産ETH(イーサ)の購入を指します。料金・サービス条件の確認日:2026年10月31日。計算例は架空の条件で、実際の価格や運用成果を示すものではありません。
月5,000円の手数料負けは「コスト」と「値下がり」を分けて考える
手数料負けとは、ここでは値上がりによる利益よりも売買などのコストが大きく、最終的な受取額が支払ったお金を下回る状態を指します。一方、ETHの価格が下がって生じる損失は、手数料だけでは説明できません。
「手数料無料」でも購入価格と売却価格は同じとは限らない
販売所では、運営会社が提示する購入価格と売却価格に差があり、これをスプレッドと呼びます。別途の取引手数料が無料でも、この価格差が負担になることがあります。
たとえば、同じ時点で1 ETHの購入価格が40万円、売却価格が38万円だったとします。5,000円で買える数量は0.0125 ETH。そのまま同じ売却価格で売ると4,750円になり、差額は250円です。
| 架空の条件 | 計算・金額 |
|---|---|
| 購入価格 | 1 ETH=400,000円 |
| 同時点の売却価格 | 1 ETH=380,000円 |
| 5,000円で買える数量 | 5,000÷400,000=0.0125 ETH |
| 直ちに売った場合の受取額 | 0.0125×380,000=4,750円 |
| 購入額との差 | 250円(購入額の5%) |
この例は、価格が動かず、別途手数料もないという仮定です。実際には売買価格が変動し、注文条件も異なります。250円を別に請求されるという意味でも、すべてのサービスで5%かかるという意味でもありません。
また、4,750円が5,000円に戻るには約5.26%の増加が必要です。「5%減ったから5%上がれば取り戻せる」とは限りません。この計算は損失を取り戻すための買い増しを勧めるものではありません。
少額では固定費の比率も確認する
毎月5,000円を購入し、そのための銀行振込に仮に220円ずつかかるなら、振込費用だけで購入額の4.4%。12回では2,640円です。年間購入額60,000円とは別の支出になります。
| 確認する費用 | 見るポイント |
|---|---|
| 日本円の入金 | 銀行側の振込手数料、入金方法ごとの条件 |
| ETHの購入・売却 | 提示価格の差、取引手数料、約定条件 |
| 日本円の出金 | 1回あたりの費用、最低出金額 |
| 外部ウォレットへの送付 | 送付手数料、最低送付数量、対応ネットワーク |
保有先で表示される評価額が、そのまま銀行口座に戻る金額とは限りません。売却後の出金まで含めて確認しましょう。
自動積立と手動購入は、予算・コスト・手間で選ぶ
自動積立は買い忘れを減らせる方法です。一方、取引所の板取引で定期的に手動購入する方法もあります。どちらでも損失はあり得るため、「便利なら安全」「取引所なら必ず得」とは考えず、自分が管理できる方法を選びます。
月5,000円に対応するかを最初に確認する
公式情報を確認した範囲では、次の違いがあります。順位や最安を示す比較ではありません。
| サービス | 最低積立金額 | 月5,000円の予算で見る点 |
|---|---|---|
| SBI VCトレード「かんたん積立」 | 500円から | 月次で5,000円を設定できる。積立設定の特別な手数料がなくても売買価格の差は確認する |
| GMOコイン「つみたて暗号資産」 | 500円から、500円単位 | 5,000円は設定範囲内。頻度ごとの購入額と月の合計を確認する |
| Coincheckつみたて | 月の合計10,000円から | 合計月5,000円の予算には合わない。利用のためだけに予算を倍にしない |
SBI VCトレードは日次・週次・月次に対応しています。「毎回5,000円」と「毎月合計5,000円」は違います。毎日・毎週の設定では月額が想定以上にならないか確認してください。
Coincheckつみたては、口座振替・積立サービス手数料が無料でも、売買価格には手数料相当額が含まれます。自動積立の最低額と、通常の手動購入の最低額も別の条件です。
出典:SBI VCトレード、GMOコイン、Coincheckつみたて。設定前に最新条件を確認してください。
手動購入なら、ETHの板取引と最低注文数量を確認する
取引所形式では、板に並ぶ注文に対して売買します。取引手数料に加え、板の買い注文・売り注文の価格差や、成行注文で想定と異なる価格になる可能性もあります。指値注文は価格を指定できますが、成立しないことがあります。
確認するのは、ETH/日本円の板取引があるか、5,000円で最低注文数量を満たせるか、注文方法ごとの手数料はいくらかの3点です。会社がETHを扱っていても、すべての購入機能で同じ条件とは限りません。
毎月決めた日に確認できるなら手動購入も候補になります。忙しくて買い忘れや頻繁な売買につながるなら、自動積立の手間の少なさにも価値があります。比較時は「同じ5,000円で何ETHを受け取れるか」を見ますが、表示時刻が違う比較には価格変動も混ざる点に注意が必要です。
買うたびにガス代がかかるとは限らない
国内の交換業者の口座内でETHを購入・保有するだけなら、購入のたびに自分のウォレットからガス代を払う取引とは仕組みが異なります。
外部への送付では業者所定の送付手数料、自己管理ウォレットでの送金やアプリ利用ではネットワーク上のガス代を確認します。業者の送付手数料とネットワークのガス代を同じものとして扱わないでください。ネットワーク上のガス代が下がっても、業者の送付手数料が同じように下がるとは限りません。
少額を毎月外部へ送る予定があるなら、その費用と送付条件まで調べてから購入方法を決めましょう。自己管理にはアドレス・ネットワークの誤りや秘密鍵の紛失という別のリスクもあります。
参考:ethereum.org「ガスと手数料」、bitFlyerの外部送付手数料。
月5,000円を始める前に、家計と保有額の上限を決める
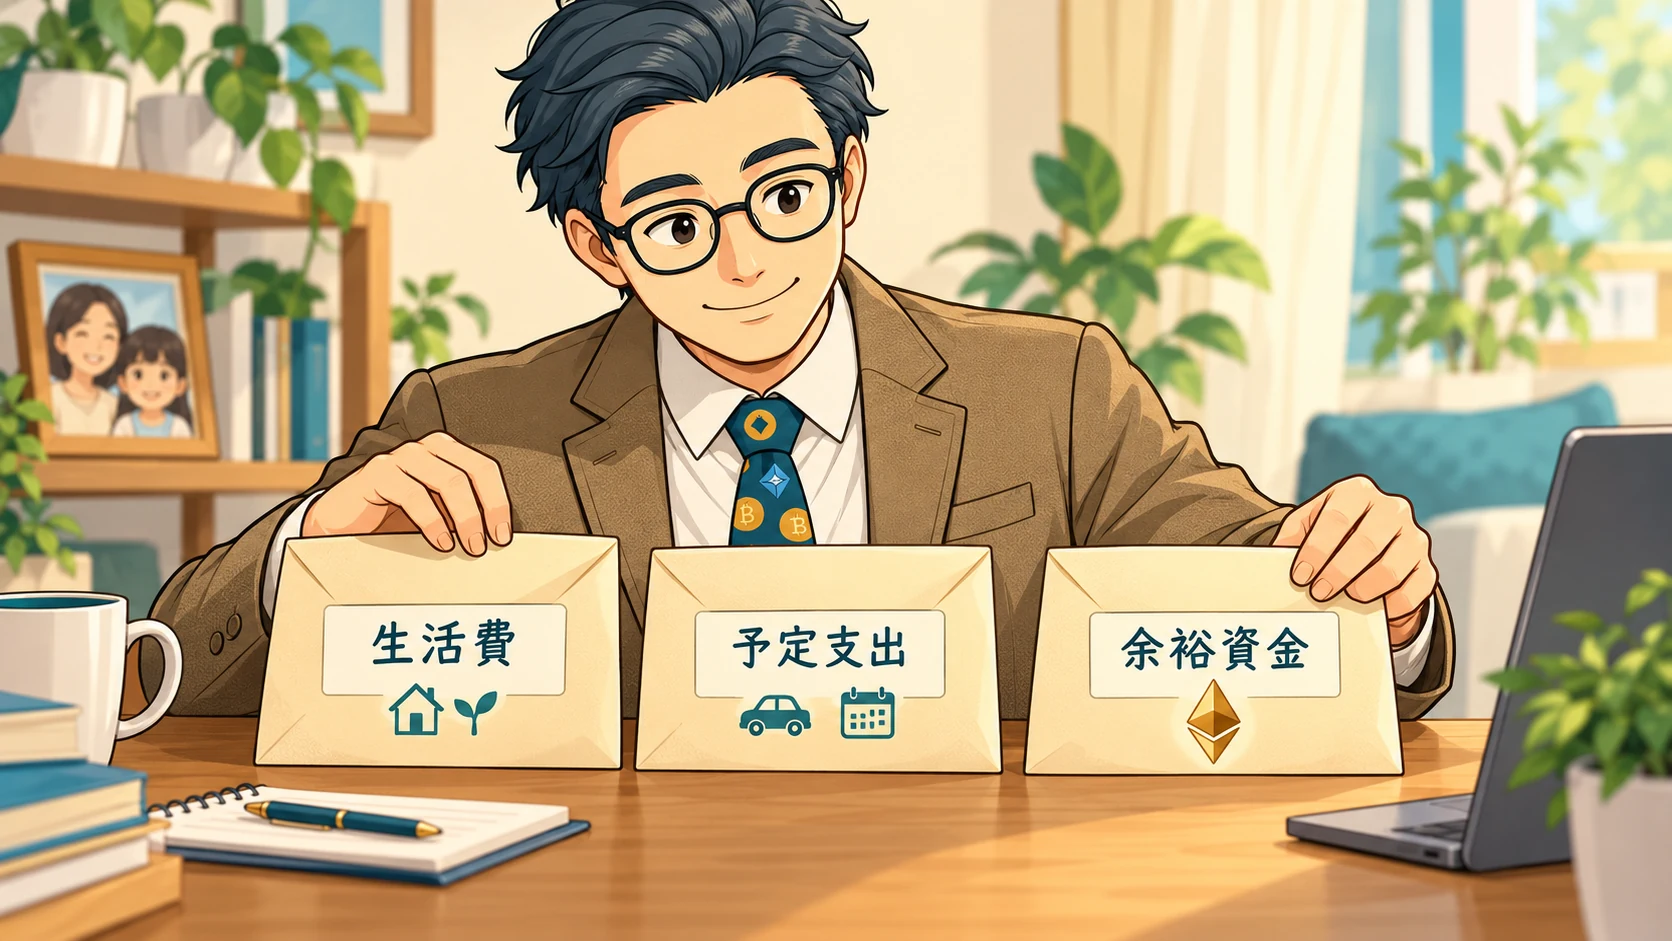
月5,000円は年間60,000円、3年間で180,000円の購入になります。手数料以前に、そのお金を暗号資産に振り向けても暮らしに影響しないかを確認する必要があります。
近く使うお金は投資資金から外す
生活費や急な支出に備えるお金に加え、教育費、車検、家電の買い替えなどの予定支出を先に分けます。そのうえで、長期の資産形成に使えるお金を整理し、新NISAを含む方法を学びます。新NISAも運用する商品によって損失が生じます。
ETHは、その後に残る余裕資金の一部で検討する選択肢です。新NISAとETHは商品や制度の役割が異なり、同じ月5,000円でも引き受けるリスクは同じではありません。
今月の支払いが苦しい、近く使うお金しかない、値下がりすると生活費が足りなくなる。このいずれかに当てはまるなら、購入を見送って家計の整理から始める判断ができます。
月額だけでなく「合計いくらまで持つか」を決める
積立設定だけをして放置すると、暗号資産に使う金額が増え続けます。毎月の購入額とあわせて、累計購入額や家計全体に対する保有額の上限も決めておきます。万人に共通する適正額はありません。
たとえば、累計60,000円を購入したETHの評価額が半分になれば、単純化すると30,000円です。これは将来予測ではなく、値下がりに耐えられるかを考えるための仮定です。損失が半分で止まる保証もありません。
月5,000円が重いなら減額しても、始めなくても構いません。安くなったという理由だけで予定外に買い増したり、借入で積立を続けたりする必要はありません。
家計の整理から確認したい方は、家族を守るための退場しない資産形成ロードマップで、お金を分ける順番を確認できます。
購入前の確認と、減額・停止までの手順
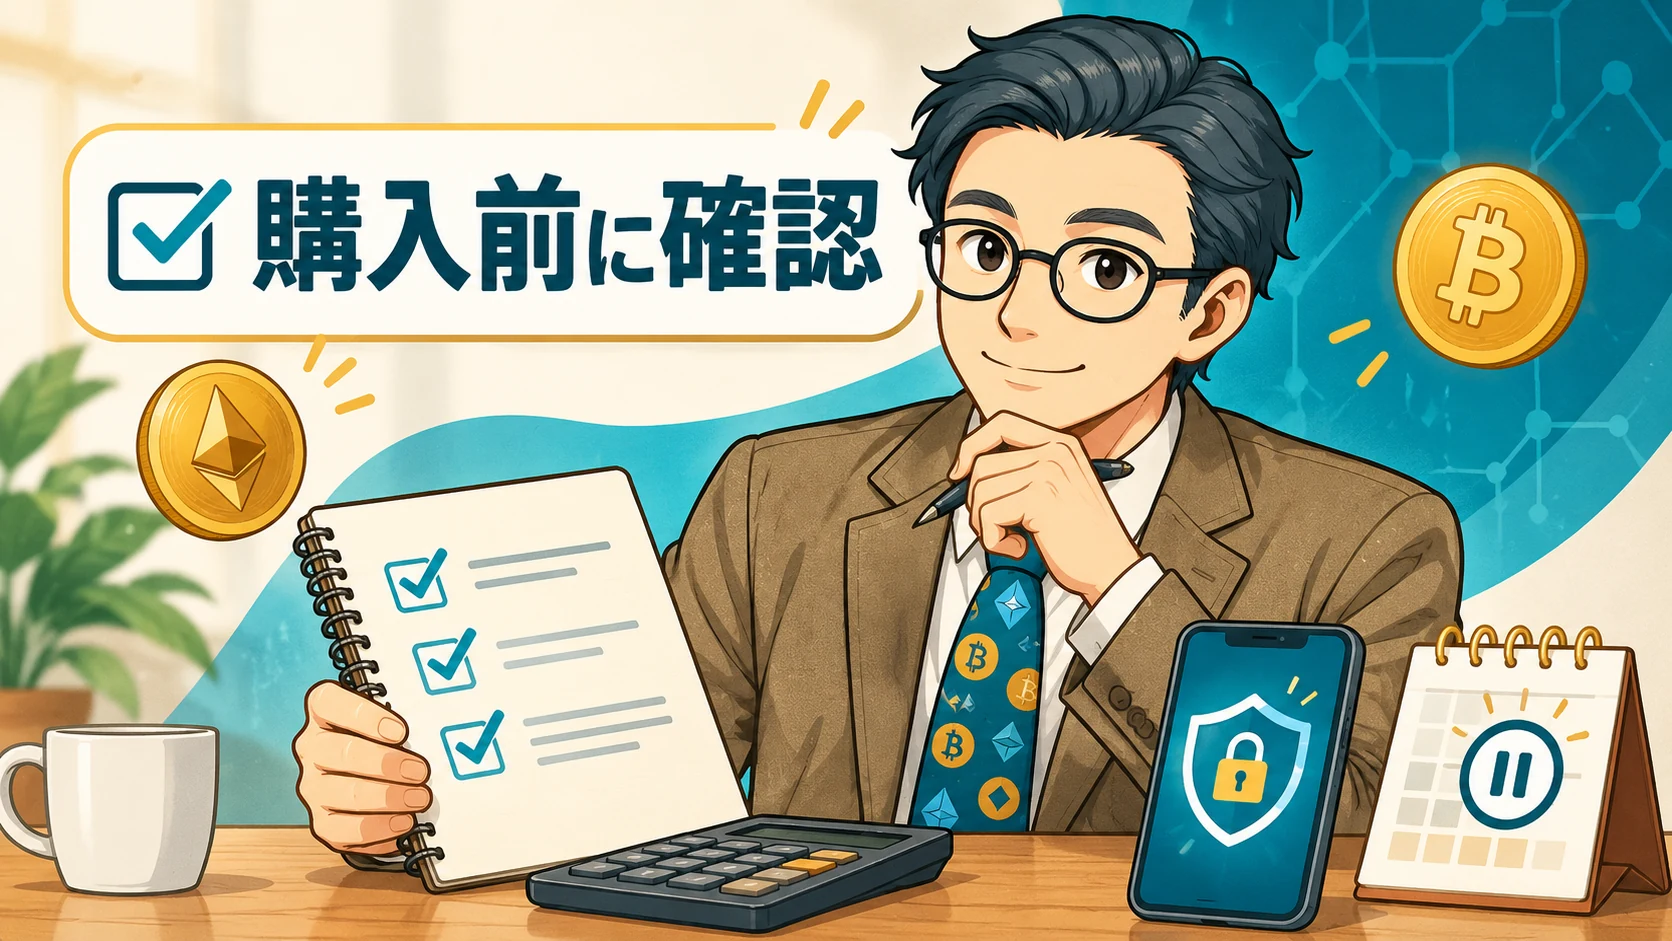
ここまで読んで「家計に余裕があり、ETHのリスクも理解して少額で試したい」と思ったら、次の順番で準備します。
- 月額と累計の上限を書く。 投資に使わない生活費・予定支出も明確にする。
- 購入条件を確認する。 ETHへの対応、最低額、購入頻度、売買価格、入出金・送付費用を見る。
- 口座を保護する。 使い回さないパスワードと二段階認証を設定し、公式サイトやアプリから操作する。
- 設定内容を読み直す。 銘柄がETHか、1回の金額と月合計はいくらか、残高不足時の扱いはどうなるかを確認する。
- 購入履歴と見直す日を残す。 支払額、取得数量、手数料を記録し、家計が変わったときに再確認する。
積立を止めることと、保有分を売ることは別
教育費が増える、収入が減る、生活防衛資金を使うといった変化があれば、新規の購入を減らす・止めることを検討します。積立を停止しても、すでに保有しているETHが自動で売却されるとは限りません。解約・変更の締切や反映時期はサービスごとに確認します。
保有分の売却は、家計で必要になる時期や保有リスクを踏まえて別に判断します。「積立だから売ってはいけない」「損が出たから取り返すまで続ける」というルールに縛られる必要はありません。
税金と取引記録も忘れずに
暗号資産は、売却や使用などで利益が生じた際に課税関係の確認が必要になります。別の暗号資産への交換も、単に日本円を受け取っていないから無関係とはいえません。購入履歴や年間取引報告書などを保存し、売却時点に適用される制度を確認してください。
税制改正の案内と、自分の取引に適用される制度・開始時期は区別します。判断に迷う場合は、国税庁の暗号資産に関する案内や税務署・税理士に確認しましょう。
月5,000円の積立で最初に決めたいのは、値上がりの予想ではなく「わが家で使ってよい金額」です。まずは生活費と今後の予定支出を書き出し、5,000円を投資に回しても困らないか確認してみてください。
リスクの確認:日本暗号資産等取引業協会「投資初心者の皆さまへ」。暗号資産には大きな値下がりや流出などのリスクがあり、積立によって元本や利益が保証されるものではありません。