住宅ローンがあるという理由だけで、暗号資産(仮想通貨)への投資を一律にやめる必要はありません。ただし、返済や教育費に使うお金を回すなら、新しく買うことを止めて家計を整えるのが先です。暗号資産の値上がりを、住宅ローンの返済計画に組み込むことは避けましょう。
判断する順番は「返済を守る現金があるか」「繰上返済や長期の資産形成より優先する理由があるか」「保有額と見直し条件を決められるか」の3つです。投資しない、積立を休む、保有額を減らすという選択も含めて整理します。
BC父さんとして大切にしたいのは、完済を急いで大きく賭けることより、相場が下がっても家族の暮らしを続けられる状態です。まずは今月の返済と、これから必要になるお金を一緒に確認しましょう。
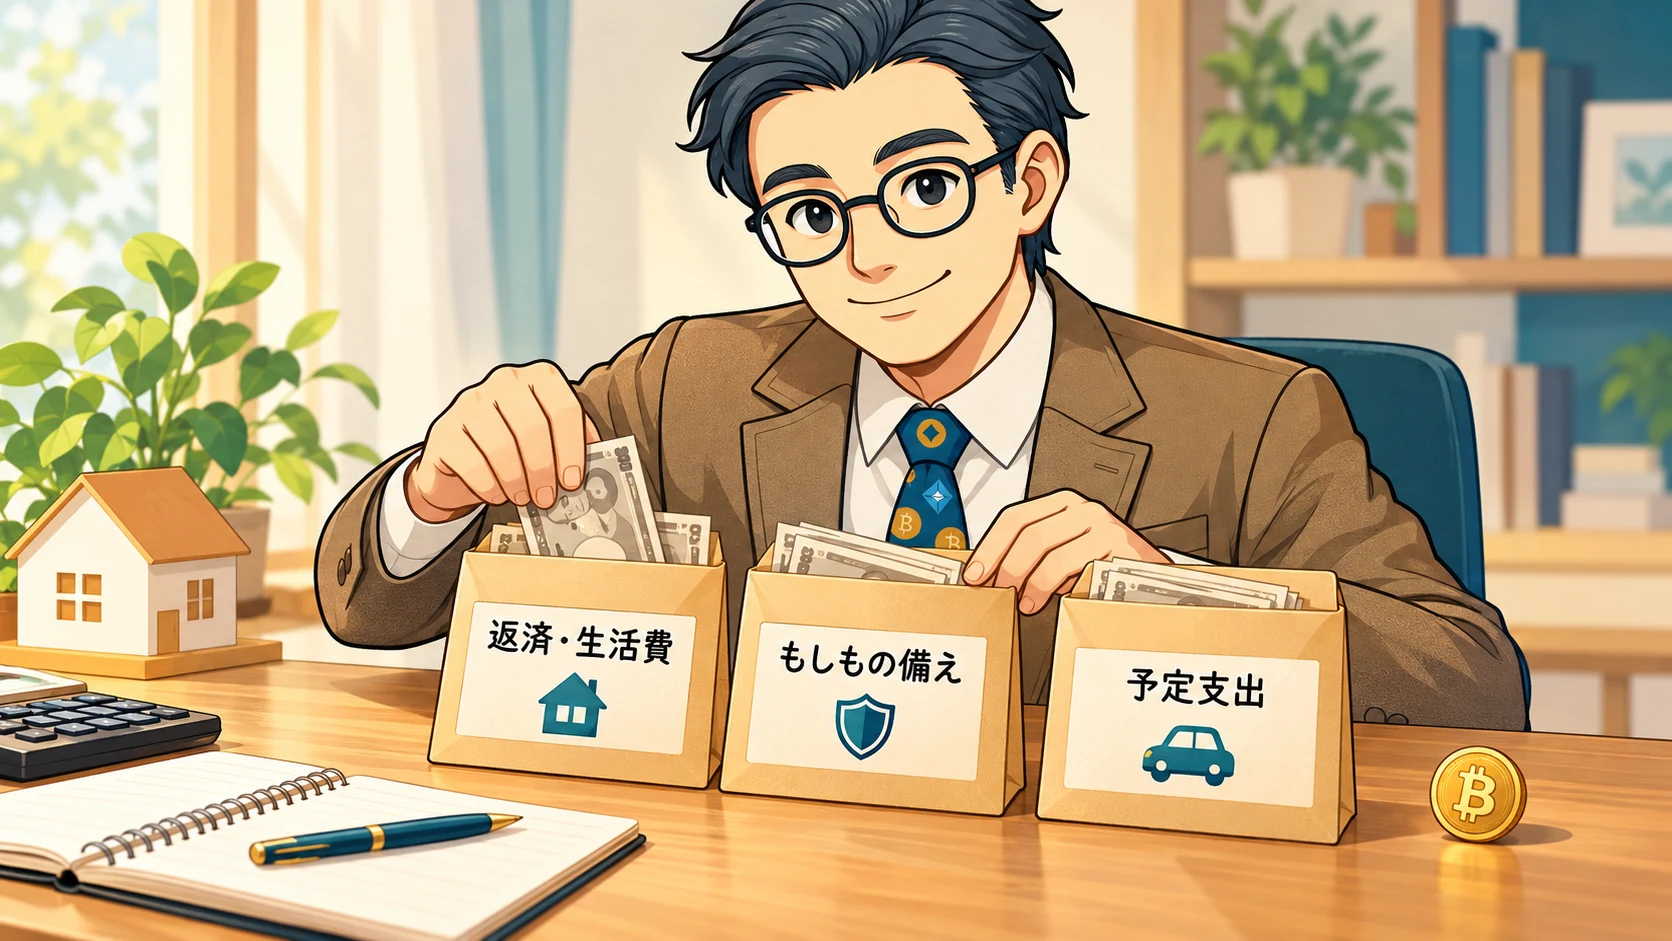
返済・生活防衛資金・予定支出を現金で守れるか
ローン残高より、使ってはいけないお金を確認する
同じローン残高でも、収入の安定性、毎月の収支、扶養家族、手元の預貯金で投資に耐えられる範囲は変わります。「ローンがいくら以下なら投資してよい」という共通の境界はありません。
最初に、次のお金を暗号資産とは別に確保します。
- 毎月の住宅ローン返済と生活費。
- 失業・休職・急な出費に備える生活防衛資金。
- 教育費、車検、固定資産税、火災保険料など、時期を見通せる支出。
- 戸建ての修繕費や、マンションの管理費・修繕積立金など住まいの維持費。
生活防衛資金を何か月分持つかは、共働きか、収入が途切れた際の保障はあるか、毎月の固定費はいくらかを踏まえて決めます。全員が同じ月数で足りるわけではありません。暗号資産は価格が大きく変動するため、この備えの代わりにはしない考え方です。日本銀行も価格変動の大きさを注意点として説明しています。
毎月の黒字から「年払い」と「備え」を引く
次は架空の家計例です。推奨する投資額ではなく、残ったお金をそのまま投資に回さないための確認例として見てください。
| 項目 | 月あたりの金額(架空例) |
|---|---|
| 手取り収入 | 35万円 |
| 住宅ローンを含む生活費 | 29万円 |
| 年払い・教育費・修繕費などの取り分け | 3万円 |
| 生活防衛資金の積み増し | 2万円 |
| 上記を差し引いた残額 | 1万円 |
残額1万円は暗号資産の購入枠ではありません。家族の楽しみ、追加の預貯金、長期の資産形成も、この範囲から考えます。すでにNISAなどで積み立てているなら、その金額も差し引きます。必要な備えが不足していれば、暗号資産への配分はゼロで構いません。
変動金利なら、返済額が増える場合も確認する
変動金利の住宅ローンでは、金利の上昇が返済負担にどう反映されるかを契約書や返済予定表で確認しましょう。固定金利期間選択型なら、固定期間が終わった後の条件も確認します。
いわゆる5年ルール・125%ルールは、すべての住宅ローンにある仕組みではありません。適用される場合も、利息の増加をなくす制度ではなく、返済額が据え置かれている間に元金と利息の内訳が変わることがあります。三菱UFJ銀行の説明も、その銀行の対象契約についての案内です。自分の契約は借入先に確認してください。
「返済額が増え、同時に暗号資産が値下がりしても、売らずに支払えるか」を家計表で確認します。これは同時発生を予測するものではなく、厳しい状況への備えの確認です。支払えないなら、新規購入より現金の確保を優先しましょう。
繰上返済・預貯金・NISAと何を比較するか
ローン金利と期待利回りだけで決めない
「ローン金利より投資の利回りが高ければ投資が得」という比較には、将来の運用益が分からないという問題があります。暗号資産に、返済に使える確実な利回りはありません。長く持てば回復するとも限りません。
一方、繰上返済では元金を減らすことで、契約条件に応じて将来の利息を減らせます。ただし、返したお金は預金のように取り崩せなくなります。「利息を減らす効果」と「手元の現金を残す価値」の両方で考える必要があります。
| 選択肢 | 主な役割 | 判断前に確認すること |
|---|---|---|
| 預貯金を残す | 返済・急な出費・近い予定支出に備える | 必要額、使う時期、収入減への備え |
| 繰上返済する | 元金を減らし将来の利息負担を軽くする | 手数料、返済方法、控除への影響、返済後の現金 |
| NISAで投資する | 対象商品を通じて長期の資産形成を検討する | 投資期間、商品のリスク・費用、続けられる金額 |
| 暗号資産を買う | 大きな価格変動などを理解し余裕資金の一部で検討する | 損失許容額、管理方法、売買費用、税金 |
この表は有利な順のランキングではありません。近く使うお金は預貯金で確保し、長期資金を運用するか検討したうえで、暗号資産が自分に必要かを考える整理です。
繰上返済は、借入先の試算を見てから判断する
繰上返済には、期間を短縮する方法や毎回の返済額を減らす方法がありますが、利用条件は契約・金融機関によって異なります。借入先に、返済額・利息・手数料・残る現金をまとめて試算してもらいましょう。
住宅ローン控除を利用している場合は、年末残高の減少や返済期間の短縮が控除に影響することもあります。特に、期間短縮で「初回返済から最終返済まで」の償還期間が10年未満になる場合の扱いに注意が必要です。「今から残り10年を切ったら直ちに対象外」という意味ではありません。住宅金融支援機構の繰上返済案内と国税庁の対象ローンの説明を確認し、個別条件は借入先・税務署等に相談してください。
NISAも、家計の準備が整ってから検討する
NISAは運用益の非課税制度であり、元本保証ではありません。暗号資産の現物取引をNISA口座で行うこともできません。NISAの枠を使い切ってから暗号資産を買う、という一律のルールも不要です。
長期で使わないお金があるなら、まず分散・費用・継続のしやすさを学び、自分に合う資産形成を検討する。そのうえで暗号資産を持たない選択もできます。住宅ローンとNISAの関係は、関連記事住宅ローンがあっても新NISAを始めていい?で詳しく整理しています。
新規購入・保有・売却を分けて見直せるか
まず新規購入を休んだほうがよい状態
次のどれかに当てはまるなら、購入額を増やす前に家計と保有状況を見直しましょう。
- 返済や生活費を貯金の取り崩しで補っている。
- 教育費や修繕費を確保できていない。
- 暗号資産を売らないと直近の支払いができない。
- 借入・リボ払い・レバレッジで投資額を増やそうとしている。
- 値動きが気になり、睡眠や仕事、家族との時間に支障がある。
「積立を止める」と「今ある暗号資産を全部売る」は別の判断です。まず購入を休み、支払いに必要な現金と現在の保有額を確認します。必要資金が不足するなら、損益だけを理由に売却を先延ばしにせず、いつまでにいくら必要かを基準に保有額を見直します。返済そのものが難しい場合は、相場の回復を待つ前に借入先へ相談してください。
持つなら、毎月の購入額と保有総額の両方に上限を設ける
月500円や1,000円でも、家計が赤字なら無理のある投資です。逆に月々の購入が少額でも、長年の購入や値上がりで保有総額が膨らむことがあります。万人共通の「資産の何%なら安全」という数字はありません。
購入する場合は、次を家族と共有できる形で決めておきます。
- 毎月いくらまで買うか。ゼロにする月も認める。
- 保有している暗号資産全体で、いくらまでの損失に耐えられるか。
- 収入減、金利見直し、教育費の増加など、購入を休む条件。
- 値上がりで保有額が増えた際に、どの時点で見直すか。
現物取引でも価値が大きく減る可能性はあります。銘柄の知名度や積立購入は、安全を保証しません。取引をするなら登録事業者であることを確認し、費用と保管上のリスクを理解して、二要素認証などの安全設定も行いましょう。金融庁の注意喚起も確認してください。
利益を返済に使うときは、納税資金を先に分ける
暗号資産を売却・使用して利益が生じた場合、原則として雑所得に区分されます。他の暗号資産との交換でも損益計算が必要になる場合があり、日本円に換えたときだけ確認すればよいわけではありません。税額は他の所得や控除などで変わるため、利益の一律何割を残せば必ず足りる、とはいえません。国税庁の暗号資産の税務案内を参照してください。
繰上返済に回す前に、取得費や取引費用を含む損益を記録し、所得税・住民税等の見込額を確認します。次に生活防衛資金と予定支出を残し、その後の資金で返済を検討する順番です。売却代金の全額が利益になるわけでも、自由に返済に回せるわけでもありません。計算が難しければ税務署や税理士に相談しましょう。
今日やることは「投資に使わないお金」を書き出すこと
スマートフォンのメモや家計表に、次の4項目を書いてみてください。
- ローン返済を含む毎月の生活費。
- 収入が減った場合に残しておきたい現金。
- 教育費・税金・修繕費などの金額と支払時期。
- すでに持っている暗号資産の評価額と、毎月の購入額。
この4つを並べ、必要なお金を暗号資産の値上がりに頼らず用意できるか確認します。不足していれば新規購入を休み、備えを優先する。準備が整っていても、暗号資産は必須ではありません。住宅ローンの完済より前でも後でも、家族の暮らしを守れることを判断の土台にしてください。
情報確認日:2026年11月1日。本記事は一般的な判断材料であり、個別の契約・税務・投資判断を確定するものではありません。制度や取引条件は、利用時に公式情報と契約内容を確認してください。