子どもの進学に備えたい。でも、毎月貯められる金額だけを見ると心細い。そんなとき、ビットコインなどの値上がりを教育費の準備に生かせないかと考えることもあるでしょう。
入学金や授業料など、決まった時期に必要な教育費は、暗号資産の値上がりを前提に準備しないことをおすすめします。 必要な日に値下がりしていれば、進学の予定に合わせて損失を抱えたまま売ることになるからです。
長く持つ、少額で積み立てるといった工夫をしても、必要額がそろう保証はありません。新NISAで投資信託を買う場合も、元本割れの可能性は残ります。
BC父さんがこの記事でお手伝いするのは、「教育費を何で増やすか」の前に、使う時期と必要額を整理することです。預貯金・新NISA・学資保険の違いと、すでに暗号資産を持っている場合の確認手順まで、一緒に見ていきましょう。
※制度・参照情報の確認日:2026年11月4日。本文の金額例は架空のものです。個別の金融商品や売買を推奨する記事ではありません。
教育費を仮想通貨の値上がりに頼らないほうがよい理由
進学の支払期限は、相場の回復を待ってくれない
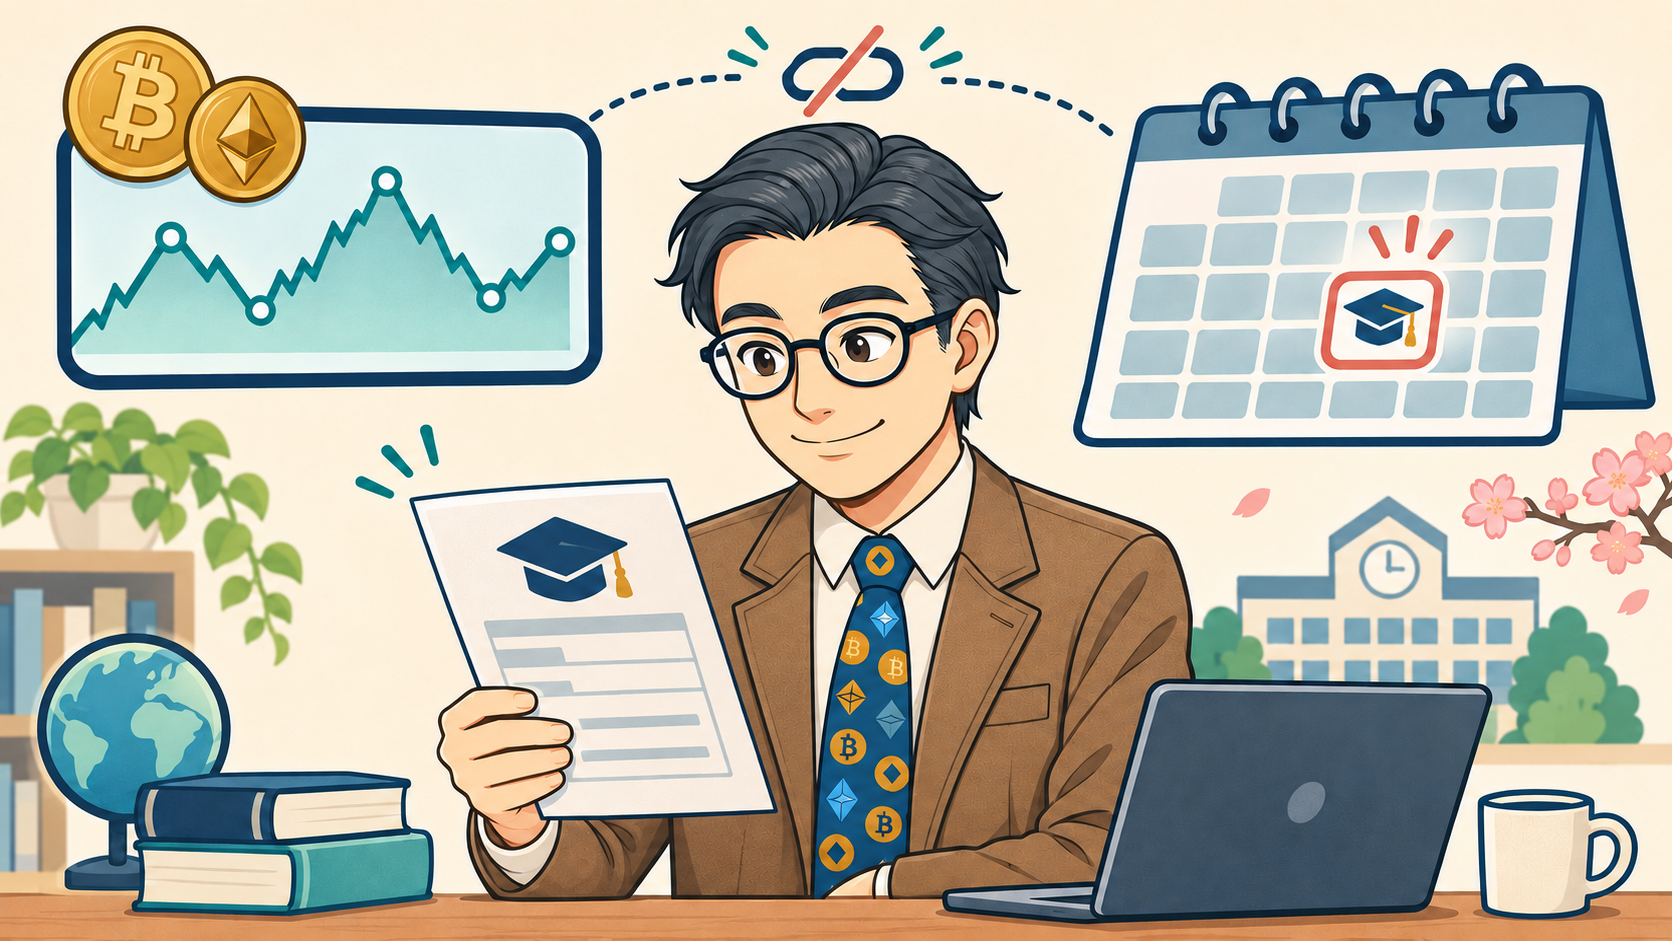
教育費の難しさは、値下がりしたからといって支払いを延期しにくいことです。大学の入学金や授業料だけでなく、受験料、併願先への納付金、引っ越し費用などが、入学前から必要になる場合もあります。志望校の募集要項で、金額と納付期限を確認する必要があります。
一方、暗号資産は大きく値動きすることがあります。日本銀行も、需給などによって価格が大きく変動する傾向に注意を促しています。日本銀行「暗号資産とは何ですか?」
たとえば、教育費に使うつもりだった暗号資産の評価額が100万円から60万円に下がったとします。必要な支払いが100万円なら、不足する40万円を別に用意しなければなりません。これは値動きを説明する架空例であり、下落率の予測ではありません。売却費用や税金も含めていません。
「いつか戻るかもしれない」と「支払日までに必要額を用意できる」は別の話です。教育費の計画は、相場が戻らなくても支払える形を出発点にしましょう。
少額積立や長期保有でも、教育費の不足は防ぎきれない
毎月同じ金額を買えば、購入時期を分けられます。ただし、それだけで損失を防げるわけではありません。積立期間が長くても、最後に売る時点の価格によっては、投じた金額を下回ります。
月2,000円などの少額でも、家計の余裕がなければ負担になります。金額が小さいことを理由に、教育費用の積立から振り替える必要はありません。
確認したいのは、その投資が大きく減っても、予定している進学費用を別のお金で払えるかです。払えないなら、そのお金を暗号資産に回す計画を見直すところから始めます。
評価額と、教育費に使える手取り額は一致しない
画面の評価額を、そのまま学費に使えるとは限りません。売却価格や手数料などのほか、利益が出ていれば税金の確認が必要です。出金の手続きや所要日数も、利用先で確認します。
暗号資産の売却・使用に伴う利益の課税関係は、国税庁の案内で確認できます。税制や適用時期は実際の取引時点で確認し、将来の改正を前提に手取り額を見積もらないようにしましょう。
教育費は「いつ・いくら必要か」から準備する
平均額をそのまま目標にせず、わが家の支払いを書き出す
教育費は、進路、自宅通学か下宿か、塾や習い事の利用などで変わります。統計は全体像を知る参考になりますが、わが家の請求額ではありません。
文部科学省の「子供の学習費調査」は、幼稚園から高校までの学校教育費、学校給食費、学校外活動費などを把握する資料です。大学費用まで含めた一律の必要額として扱わず、調査の範囲を確認して使いましょう。令和5年度調査は2026年1月に訂正資料が公表されています。文部科学省「令和5年度子供の学習費調査」
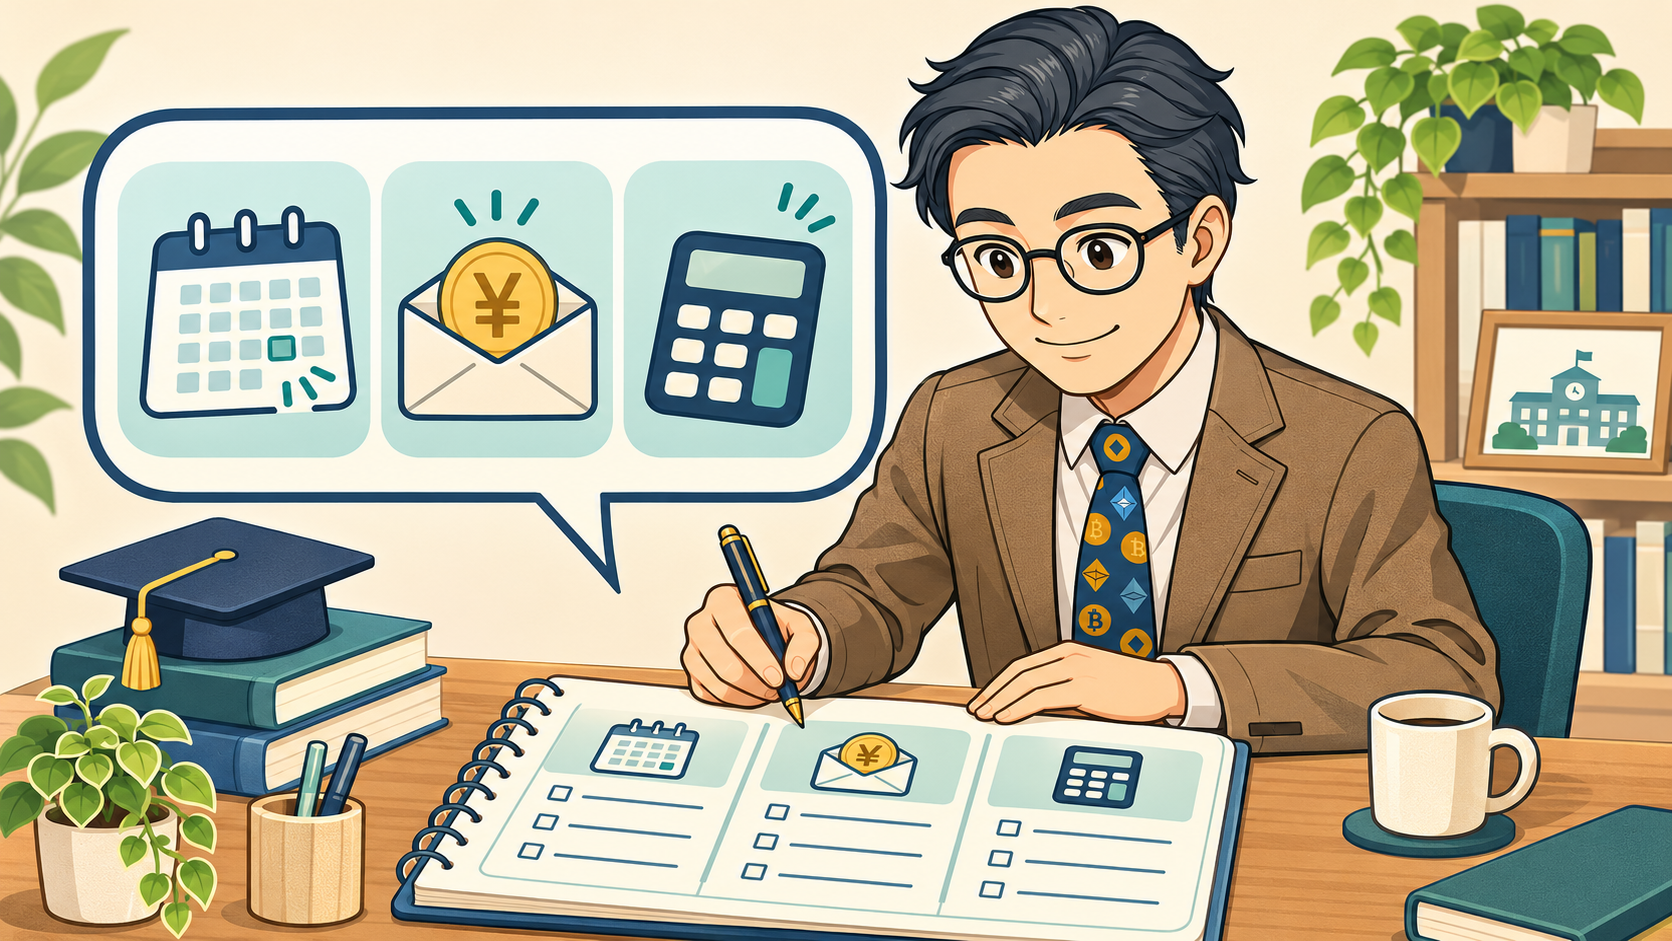
まずは次の項目を、分かる範囲で一枚にまとめます。
| 確認すること | 書く内容 |
|---|---|
| 使う時期 | 入学する年だけでなく、受験・納付の月 |
| 必要額 | 入学金、授業料、受験料、通学・住居の初期費用など |
| 確保済みの金額 | 教育費として分けた預貯金。生活防衛資金との二重計上は避ける |
| 今後の受取予定 | 契約で確認できる学資保険など。受取日も確認する |
| 不足額 | 必要額から、支払日までに使える資金を差し引いた金額 |
進路が未定なら、自宅通学の場合と下宿の場合など、条件を分けて仮置きします。まだ決まっていない費用を無理に一つの数字に固定せず、分かった段階で更新すれば十分です。
利回りを入れずに積立の目安を計算する
最初の試算では、投資で増える分を入れずに不足額を確認します。ここでは、6年後の支払いに向けて追加で180万円を用意する架空例を考えます。
| 項目 | 架空例の条件 |
|---|---|
| 追加で準備したい金額 | 180万円 |
| 準備期間 | 6年=72か月 |
| 毎月の貯蓄額の目安 | 180万円÷72か月=2万5,000円 |
この計算は利息・運用益・税金・手数料を含まず、費用の上昇や臨時支出も織り込んでいません。180万円は教育費の標準額ではなく、計算方法を示すための仮定です。
毎月2万5,000円を貯めるのが難しい場合は、「足りないから高いリターンを狙う」と進む前に、目標額の内訳、毎月の黒字、年払いの支出、確実性を確認できる受取予定を見直します。賞与や支援制度も、受取額・支給時期・条件を確認できた範囲で計画に入れます。
不足が残る場合は、進学先や自治体などの支援制度を調べ、家族で早めに相談することも選択肢です。借りたお金を投資に回して不足を埋める計画にはしません。
預貯金・新NISA・学資保険は役割を分けて考える
教育費の準備方法は、増え方だけでなく「支払日にいくら使えるか」「途中で変更できるか」で比べます。次の表は大まかな整理です。具体的な条件は商品ごとに確認してください。
| 方法 | 教育費の準備で考えたい役割 | 確認したい点 |
|---|---|---|
| 円の預貯金 | 近い支払いに必要な金額を確保する | 引出し・中途解約条件、預金保険の対象・範囲、物価上昇の影響 |
| 新NISAでの投資信託など | 当面使わない資金の長期運用を検討する | 元本割れ、費用、売却から受取りまでの期間 |
| 学資保険 | 契約に基づく受取りと保障を組み合わせる | 保険料、受取時期、保障条件、解約返戻金 |
| 暗号資産 | 教育費とは切り離した余裕資金で検討する | 大きな価格変動、売却・出金、税金、管理リスク |
新NISAは非課税制度であり、元本保証ではない
新NISAには、対象商品の運用益が非課税になる利点があります。ただし、口座の中で買った投資信託などの価格は変動します。教育費という目的で買っても、損失を防ぐ仕組みが付くわけではありません。金融庁「NISAを知る」、金融庁「資産形成の基本」
運用を検討するなら、教育費を使うまでの期間だけでなく、値下がりした場合に別の資金で支払えるかも確認します。期間が長いことだけを根拠に、必ず増えるとは考えません。
教育費に充てる予定の運用資金があるなら、納付直前まで全額を値動きのある商品に置くのではなく、支払いが近づく過程で必要額を円の預貯金へ移す計画を立てます。いつから、いくらずつ移すかは、支払予定と他の資金を照らして決めましょう。移す途中にも値下がりの可能性はあります。
学資保険も、すべて元本保証とは言えない
学資保険は、受取時期や保障を契約で確認しながら準備する方法です。ただし、中途解約では解約返戻金が払込保険料の総額を下回ることがあります。保障内容や保険料、受取額は商品・契約条件で異なります。ソニー生命「学資保険の特徴と注意点」
確認するのは返戻率だけではありません。入学金の納付に受取りが間に合うか、毎月の保険料を無理なく払えるか、途中で見直した場合にどうなるかも大切です。
すでに契約している場合は、投資へ乗り換えるために急いで解約せず、現在の契約の受取予定と解約条件を先に確認しましょう。
暗号資産を持つなら、教育費と切り離すルールを決める
「利益が出なくても教育費が足りるか」を基準にする
暗号資産を持つかどうかは、教育費の準備とは分けて判断します。家計全体の何%、毎月何円なら安全という共通の正解はありません。お小遣い名目でも、家計に必要なお金なら余裕資金とは言えないからです。
検討前には、次の点を確認します。
- 生活費と生活防衛資金を別に確保できている。
- 教育費や車検などの予定支出を見込んでいる。
- 暗号資産の利益をゼロと置いても、教育費の計画が成り立つ。
- 投資額が大きく減っても、家族の生活や進学の予定を変えずに済む。
満たせない場合は、今は買わない、積立を減らす・止めるという判断ができます。準備すべき教育費を確保するために、暗号資産を持つ必要はありません。
すでに教育費を暗号資産に回している場合の確認手順
すでに保有している場合は、「含み損だから戻るまで待つ」「不安だから全部売る」と即断する前に、支払いの期限と不足額を確認します。
- 次の教育費の支払日と必要額を書き出す。
- 預貯金や受取予定の資金だけで、いくら支払えるかを確認する。
- 暗号資産を売る場合の概算手取り、取引履歴、費用、税金、出金日数を確認する。
- 必要額を確保する方法を家族と相談し、追加購入の停止も含めて計画を直す。
ここでは個別の売却時期や数量は決められません。税額や取引記録の整理が難しい場合は税務署・税理士に、教育費全体の計画が難しい場合は家計相談のできる専門家に、具体的な資料を持って相談する方法もあります。
今日やることは、いちばん近い教育費を一つ書くこと
教育費の準備を進める最初の一歩は、次に必要なお金を見えるようにすることです。メモに次の三つを書いてみてください。
「いつ払うか」「いくら必要か」「預貯金でいくら用意できているか」
不足額が分かれば、毎月の貯蓄を見直すのか、費用を調べ直すのか、家族に相談するのかを選べます。投資の値上がりを計画に入れなくても支払える形を、少しずつ整えていきましょう。
家計全体のお金の順番を整理したい方は、会社員パパのための資産形成ロードマップも参考にしてください。教育費を確保したうえで、長期運用を検討できるお金があるかを確認できます。