「将来のためにビットコインを買ってみたい。でも、妻に反対されている」
そんなときは、買う許可を得る前に、何が心配なのかを一緒に整理してみてください。生活費が減ることなのか、損失が膨らむことなのか、内緒で取引されることなのか。心配の中身によって、確認すべきことは変わります。
仮想通貨(暗号資産)を始めるかどうかは、家計への影響とリスクを共有してから決めれば十分です。話し合った結果、今は買わないという結論でも構いません。
こんにちは、BC父さんです。この記事では、反対の理由を聞くところから、投資に使わないお金の確認、始める場合のルール作りまでを整理します。妻から夫への相談や、パートナー同士の話し合いにも使える内容です。
反対されたら、まず「何が心配か」を聞く
反対の理由を決めつけない
「妻は投資を知らないから反対する」と考えると、仕組みや将来性の説明ばかりになりがちです。ただ、相手が知りたいのは「この取引で、わが家はどうなるのか」かもしれません。
例えば、次のように聞いてみます。
「始めたいと思っているけれど、勝手に決めたくない。いちばん心配なのは、お金が減ること? それとも、取引先や管理のこと?」
その場ですべてに答えようとしなくても大丈夫です。分からないことは持ち帰って確認する。その姿勢も、判断材料になります。
| 相手が気にしていること | 一緒に確認すること |
|---|---|
| 教育費や生活費が減らないか | 使う予定のあるお金を先に分けているか |
| 損を取り戻そうとして追加しないか | 月額だけでなく、追加投入するお金の累計上限を決めるか |
| 詐欺や流出が怖い | 登録の確認、公式サイトの見分け方、認証の設定 |
| スマホや相場ばかり見ないか | 確認する時間と、家事・育児・仕事への影響 |
| 隠し事が増えないか | 購入額・保有状況・損失の共有方法 |
話す時間と、答えを出す日を分ける
忙しい時間帯に口座開設の画面を見せて、その場で返事を求めると、確認が不十分なまま話が進んでしまいます。「今日は心配なことを聞くだけ」と区切る方法もあります。
家事や育児の分担に課題があるなら、それ自体を話し合いましょう。投資の了承を得るための交換条件にする必要はありません。
買う金額より先に、家計で守るお金を決める
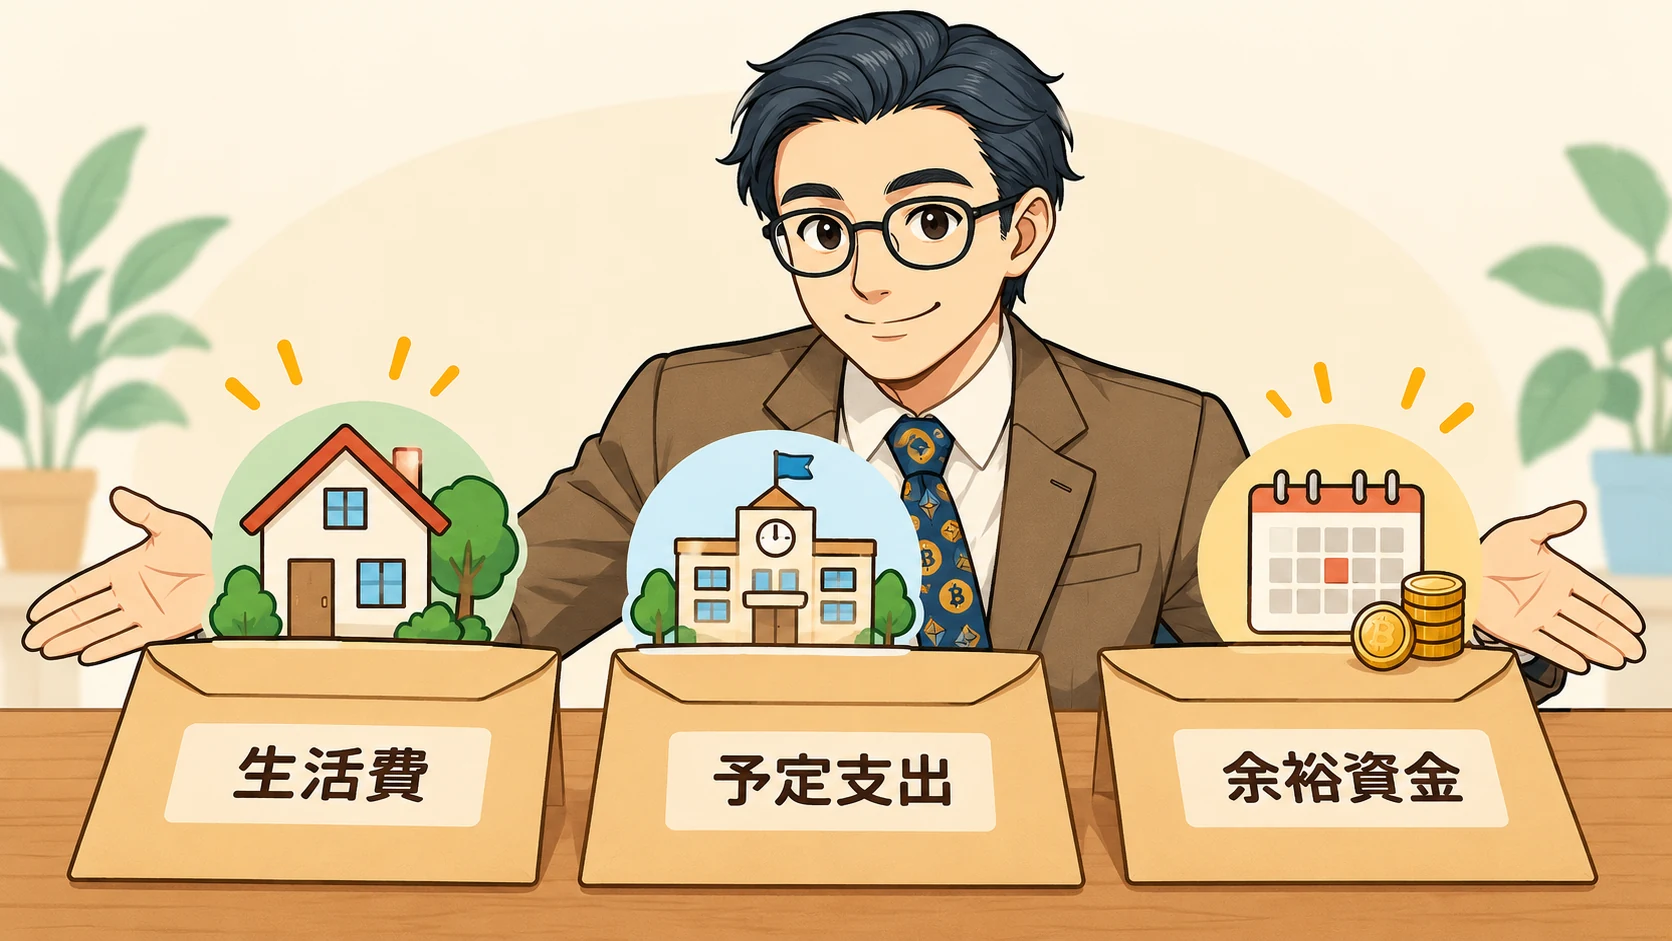
お小遣いの中にも、必要なお金はある
「お小遣いからなら家計に影響しない」とは限りません。そこから昼食代や通勤に必要な費用を払っているなら、投資で減った分が生活の負担になることもあります。
まず、次のお金を投資資金から外します。
- 毎月の生活費と、支払いが決まっているお金
- 収入減や急な出費に備える生活防衛資金
- 教育費、車検、税金、家電の買い替えなどの予定支出
- 返済や、家族で優先すると決めた貯蓄に必要なお金
そのうえで残るお金があっても、全額を暗号資産に回す必要はありません。家計を整え、長期の資産形成を学ぶことを優先し、暗号資産は必要だと思う人が余裕資金の一部で検討する位置付けです。
新NISAを含めて順番から考えたい場合は、会社員パパのための資産形成ロードマップを参考にしてください。新NISAは税制上の制度であり、利用しても投資商品の損失リスクは残ります。
月額に加えて「累計でいくらまで入れるか」を書く
少額でも、毎月買えば投入額は増えます。月1,000円でも、12か月で購入に充てるお金は12,000円です。これは単純な拠出額の例で、手数料や税金、価格変動を含む運用結果ではありません。
月額だけで相談せず、「まず何か月、累計いくらまでにするか」も決めておくと、家計への影響を確かめやすくなります。
購入額がほぼ失われた場合に、予定支出を削らずに済むか。追加で取り戻したくならないか。その金額を想像して不安が強いなら、減額や見送りを選んでください。
夫婦で共有したい、暗号資産のリスクと誤解
金融庁への登録は、利益や元本の保証ではない
利用先を検討する際は、金融庁の公表する情報で登録の有無を確認します。ただし、登録された事業者を使うことと、買った暗号資産の価値が守られることは別です。
金融庁は、暗号資産には価格変動があり、取引内容を理解して利用するよう注意を促しています。流出や不正アクセスなどのリスクも踏まえる必要があります。「国が認めたから大丈夫」という説明で話を終わらせないようにしましょう。
出典:金融庁「暗号資産の利用者のみなさまへ」、暗号資産に関するトラブル・注意点
積立・少額・長期でも、損失はなくならない
積立は購入時期を分ける方法です。続ければ必ず値上がりする仕組みではなく、長く保有しても損失が残る可能性があります。暗号資産を積み立てても、預貯金と同じようには扱えません。
「インフレが心配だからビットコインなら安心」とも言い切れません。近く使う生活費や教育費を、価格上昇の期待に預けないことが大切です。
ポイントを使う場合も同様です。買い物に使えるポイントなら、暗号資産に充てることで別の使い道を手放します。現金を入れないことだけで、損失や管理の負担がなくなるわけではありません。
費用・管理・税金まで含めて話す
買値と売値の差であるスプレッドや、売買・送付などの手数料も確認します。表示上の取引手数料が無料でも、すべてのコストがゼロとは限りません。
管理では、使い回さないパスワード、多要素認証、公式サイトやアプリの確認が基本です。夫婦で共有するのは保有状況や緊急時の連絡先などとし、パスワードや復元フレーズを普段のチャットに貼る方法は避けてください。
税金については、売却や使用、別の暗号資産への交換などで利益が生じると、課税関係を確認する必要があります。買った金額の少なさだけで申告の要否は決まりません。取引履歴を残し、その年の取扱いを国税庁などで確かめましょう。
出典:国税庁「暗号資産を使用することにより利益が生じた場合の課税関係」
話し合いメモを作り、始める・見送るを決める
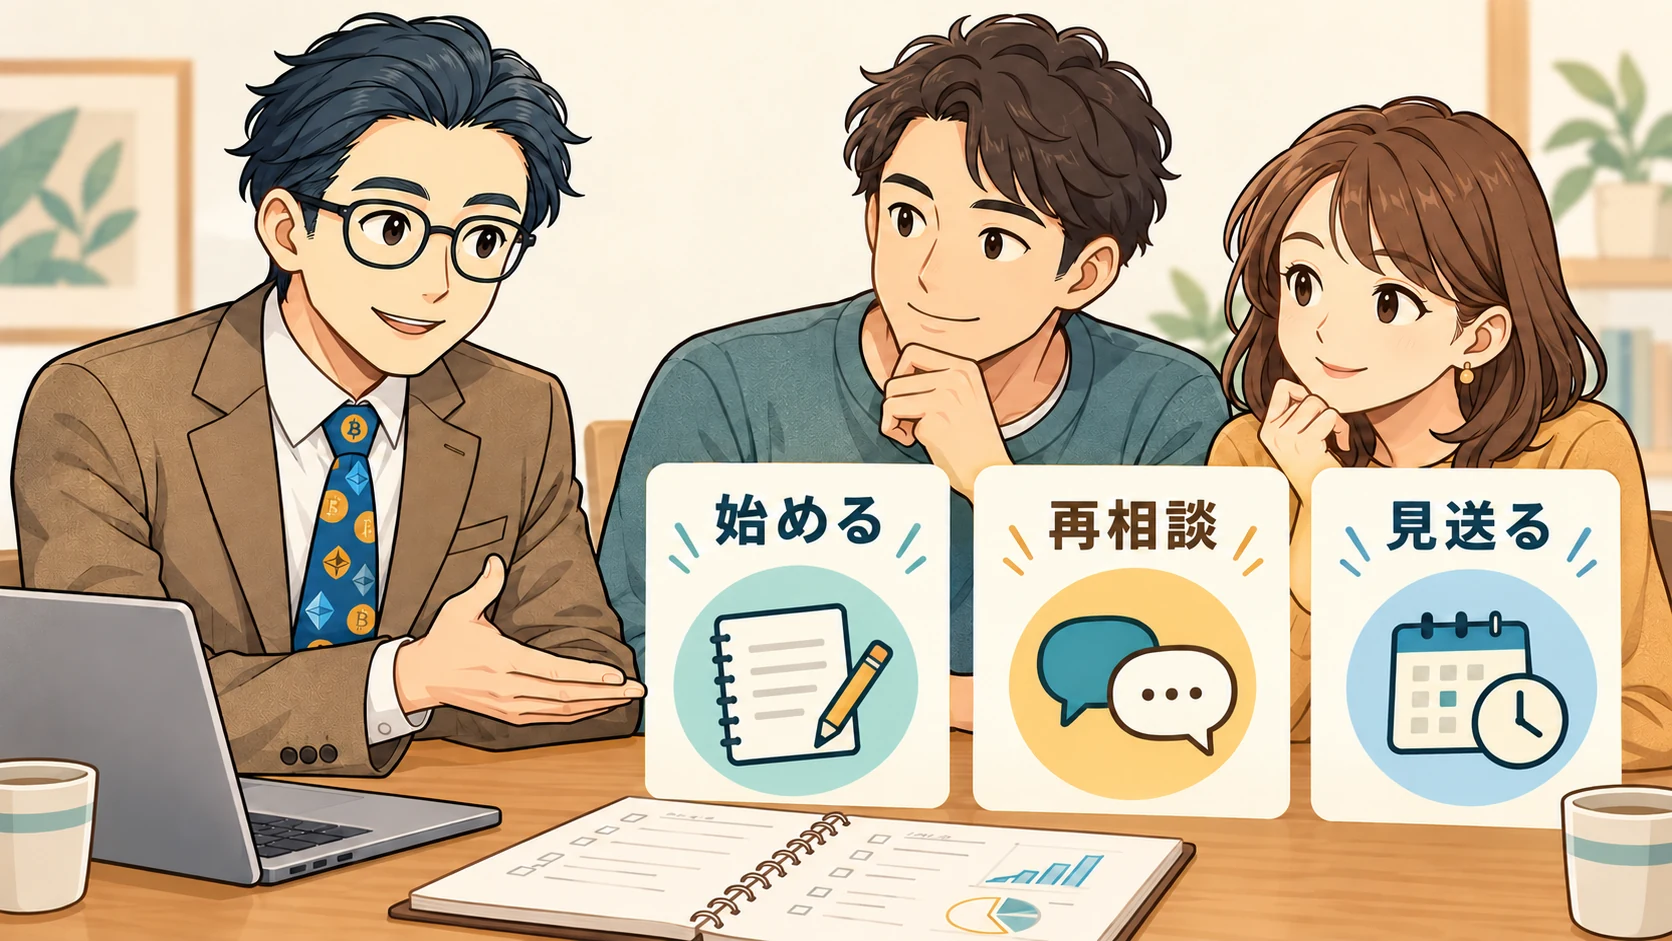
相談するときに使える確認シート
口頭の「少しだけ」「無理はしない」には、人によって幅があります。次の項目を一枚に書くと、認識の違いを見つけやすくなります。
| 確認項目 | わが家で書くこと |
|---|---|
| 目的 | 何を学びたいか、なぜ暗号資産なのか |
| 使わないお金 | 生活費・生活防衛資金・予定支出など |
| 資金の出どころ | 必要な支払いを除いた、どのお金から出すか |
| 金額と期間 | 月額、当初の購入期間、投入額の累計上限 |
| 増額の扱い | 値上がり・値下がりを理由に無断で追加しない |
| 共有方法 | 購入額、保有額、損益、費用をいつ確認するか |
| 止める・見直す条件 | 家計の赤字、予定支出の増加、生活や睡眠への影響など |
| 今日の結論 | 始める/調べてから再相談/今は見送る |
例えば、次のように切り出せます。これは会話の例であり、BC父さんの実体験ではありません。
「将来のために勉強したいと思っている。でも、増える約束はできないし、損をする可能性もある。先に教育費や急な出費への備えを確認したい。買うとしても、上限と見直す条件を一緒に決めたい。今日は結論を出さなくてもいい」
「利益が出たら旅行に行こう」という期待だけでなく、損が出た場合の扱いまで話せるかを確認してみてください。
合意できないときは、購入を保留する
話し合っても不安が残るなら、今は買わずに調べる選択があります。値動きを記録する、公式の注意喚起を読む、家計の予定支出を整理する。購入しなくてもできることはあります。
口座開設の特典やポイントを理由に、相談前の購入を既成事実にするのは避けましょう。借入や生活費の投入、損失を隠して追加購入する方法も勧めません。
すでに内緒で買っている場合は、追加の購入をいったん止め、投入額・現在の保有状況・損益・借入の有無を整理して話すことが先です。すぐに売るかどうかは、費用や税金も確認して判断してください。
今日やることは、購入額を決める前の一枚を書くこと
反対を受けたとき、急いで説明を増やす必要はありません。まず「何が心配か」「何のお金を守るか」「まだ分からないことは何か」を書き出してみましょう。
この記事の確認シートを使い、使わないお金と、相手が心配していることを一つずつ埋める。 それが、今日の一歩です。
家計全体の順番に迷う場合は、資産形成ロードマップで整理できます。始めることに合意できた後は、暗号資産の始め方で購入までの確認を進めてください。
投資をしない結論でも、家族で守りたいお金を共有できたなら、将来への備えは一歩進んでいます。
情報確認日:2026年11月1日。一般的な情報であり、個別の投資・税務判断を示すものではありません。制度やサービス条件は変更されるため、利用時に公式情報をご確認ください。