「仮想通貨もクレジットカードで積み立てれば、ポイントをもらいながら買えるのかな?」
結論からいうと、対応するサービスではクレカ積立ができます。ただし、還元より手数料が大きくなる場合があり、お得とは限りません。
また、貯めたポイントを暗号資産に交換する方法や、買い物の還元をビットコインで受け取るカードもあります。この3つは、支払うお金と受け取るものが違う仕組みです。
こんにちは、BC父さんです。この記事では、家計を圧迫せずに少額の暗号資産を検討したい方に向けて、それぞれの違いと費用を整理します。「ポイントを投資に回すより、日用品の支払いに使う」と判断しても大丈夫です。
※商品条件の確認日:2026年11月1日。申込時・交換時には、公式サイトと実際の取引画面で最新条件を確認してください。
仮想通貨のクレカ積立・ポイント交換・還元は別の仕組み
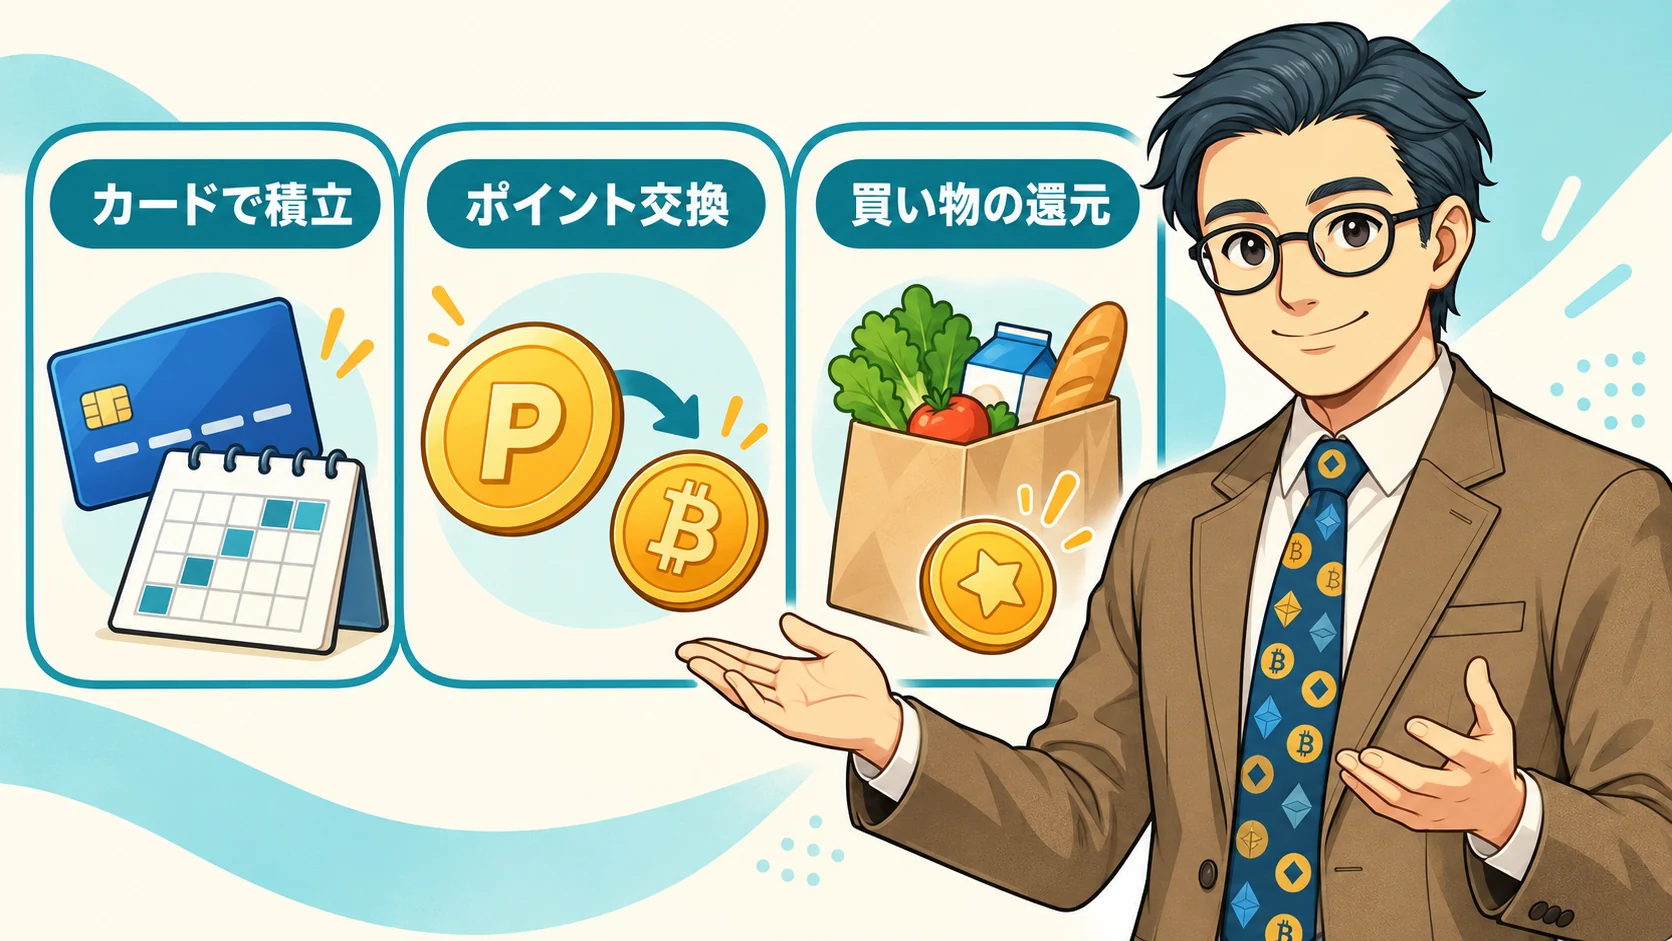
まずは「カードを使って暗号資産を買う」のか、「すでにあるポイントを使う」のかを分けましょう。
| 方法 | 原資と仕組み | 先に確認すること |
|---|---|---|
| カードによる積立 | カード決済で積立代金などを支払い、暗号資産を定期購入する | 対応カード、積立手数料、決済手数料、支払日 |
| ポイント交換 | 保有する対象ポイントを暗号資産に交換する | 対象ポイント、交換レート、最低交換数 |
| 買い物の還元 | カードで買い物をし、利用に応じた還元分を暗号資産で受け取る | 年会費、還元対象、還元率、付与時期 |
国内でもカードによる積立に対応する例がある
Zaifの公式案内では、Zaifカードを支払方法に選んで「Zaifコイン積立」を利用できます。したがって、「国内ではクレカ積立はできない」と一律にはいえません。
一方、好きなカードをどの取引所でも使えるわけではありません。Coincheckは公式解説でクレジットカード決済を停止中と案内しています。普段使っている取引所とカードの組み合わせで、対応の有無を確認する必要があります。
「ポイント二重取り」は利益が二重に出る意味ではない
たとえば、普段の買い物でもらったポイントをビットコインに交換する場合、ポイントを得る機会と、その使い道を組み合わせています。交換しただけで、新たな利益や追加ポイントが必ず発生するわけではありません。
投資信託のクレカ積立で得たポイントを使う場合も、投資信託を買うためのお金は必要です。ポイントを増やす目的で積立額を引き上げれば、家計の支出も投資リスクも増えます。
「二重取り」という言葉より、何にいくら支払い、その結果として何を受け取るのかを見ると判断しやすくなります。
主な選択肢を比較:Zaifカード・楽天ポイント・Vポイント・bitFlyerクレカ
以下は用途の異なる選択肢です。還元率だけで順位を付けず、自分が使いたい仕組みから確認しましょう。
| 選択肢 | できること | 主な条件・注意点 |
|---|---|---|
| Zaifカード+Zaifコイン積立 | カード決済で暗号資産を積み立てる | 積立手数料と、別途カード決済手数料がかかる |
| 楽天ウォレット | 対象の楽天ポイントを暗号資産へ交換する | 通常ポイント100ポイントから。期間限定・他ポイントから交換した楽天ポイントは対象外 |
| bitFlyerのVポイント交換 | Vポイントをビットコインへ交換する | 100ポイントから。Vポイント公式掲載は100ポイント→85円相当 |
| bitFlyerクレカ | 買い物の利用に応じ、ビットコインを受け取る | スタンダード0.5%、プラチナ1.0%。年会費条件を確認する |
Zaifカード:還元と積立費用を一緒に確認する
Zaifカードは、Zaifへの日本円入金やコイン積立に対応します。ただし、積立を利用する際は、設定金額に応じた積立手数料に加え、手数料を含む積立金額の3.5%のカード決済手数料がかかります。
「カードを使える」ことと「安く買える」ことは別です。通常の入金・購入方法とも比べ、必要な総額を確認してから選びましょう。
楽天ポイント:使えるのは対象の通常ポイント
楽天ウォレットでは、対象の通常ポイントを100ポイントから、1ポイント=1円相当として暗号資産に交換できます。期間限定ポイントや、他のポイントから交換した楽天ポイントは利用できません。
ポイントだけでなく日本円を合わせる場合は、100ポイント+日本円100円以上、合計200円分からという条件があります。交換上限もあるため、利用画面で確認しましょう。
操作は、口座開設と本人確認などを済ませ、アプリで交換する暗号資産とポイント数を選んで確定する流れです。ポイントが貯まるたびに自動で暗号資産になる、と考えないようにしてください。
なお、楽天証券の投信積立や楽天キャッシュの仕組みを、そのまま楽天ウォレットに当てはめることはできません。楽天カード→楽天キャッシュ→暗号資産購入という経路で還元が受けられる、と想定してチャージするのは避けましょう。 本記事では、その経路を購入方法として案内しません。
Vポイント:交換先と「何円相当になるか」を確認する
Vポイントをビットコインに交換できることを公式に確認できるのは、今回比較した中ではbitFlyerです。利用手続きと本人確認などが必要で、100ポイントから交換できます。
Vポイントの公式提携先ページでは、100ポイント→85円相当のビットコインと案内されています。1ポイント=1円分で使える別の用途と比べるなら、交換時点の価値の違いも判断材料になります。
三井住友カードなどでVポイントを持っている方も、ポイントの連携状態や実際に利用できる残高、確定画面の交換数量を確認してください。「同じSBIグループだから、SBI VCトレードでVポイントを直接使える」とは判断できません。
出典:bitFlyerのVポイント案内、Vポイント公式・bitFlyer
bitFlyerクレカ:買い物の還元をビットコインで受け取る
bitFlyerクレカは、暗号資産の購入代金をカードで積み立てるサービスではありません。対象のカード利用に応じて貯まるポイントが、自動でビットコインに交換される仕組みです。
| カード | 基本還元率 | 初年度年会費 | 2年目以降の年会費 |
|---|---|---|---|
| スタンダード | 0.5% | 無料 | 無料 |
| プラチナ | 1.0% | 無料 | 22,000円(税込)。カードショッピング年間300万円以上(税込)の利用で無料 |
プラチナの旧条件「年会費16,500円、年間150万円以上で無料」は、現在の比較に使えません。2026年3月の年会費請求分から改定されています。
公共料金などを移す前には、支払先でカードが使えるか、還元対象か、現在のカードより有利かを確認しましょう。年会費を無料にするための買い物を増やす必要はありません。
得かどうかは還元率だけで決めない:手数料・値下がり・税金
カード積立は、還元の前に支払総額を見る
Zaifの現行手数料を使い、月1万円をカードで積み立てる場合の費用を計算してみます。これは手数料の仕組みを示す計算例で、運用成果の予測ではありません。
| 項目 | 計算 | 金額 |
|---|---|---|
| 積立設定額 | — | 10,000円 |
| 積立手数料 | 10,000円×2.5% | 250円 |
| カード決済手数料 | (10,000円+250円)×3.5% | 358.75円 |
| 手数料合計 | 250円+358.75円 | 608.75円 |
端数処理前の計算では、1万円の積立に対して約609円の費用です。実際の請求額は事業者の端数処理などに従います。
カード還元があっても、この費用が消えるわけではありません。売却・出金時の費用や価格変動、税金はこの計算に含めていません。申込前に、還元対象と支払総額を同じ条件で比べてください。
出典:Zaif手数料一覧
ポイントにも使い道を選ぶ価値がある
ポイントを使えば追加の現金支出を抑えられる場合があります。しかし、食料品の支払いなどに使えたポイントを暗号資産へ回せば、その使い道は手放します。
たとえば、家計の買い物に1ポイント=1円分で使える1,000ポイントがあるとします。生活費の負担を減らすことも、家族を守るための立派な使い方です。投資に変えた方が必ず有利になるわけではありません。
ポイント交換でも、取得した暗号資産の円換算額は値下がりします。また、楽天ウォレットの交換レートは原則として同社の現物取引サービスと同等です。「1ポイント=1円相当」は、同額でいつでも売却できる保証ではありません。確定前の受取数量と、購入・売却価格の差を確認しましょう。
価格差の仕組みは、関連記事の暗号資産のスプレッド解説でも整理しています。
ポイントから始めても、税金の確認は必要
国税庁は、ポイントの発行・付与の仕組みによって、値引きとして扱う場合と、使用時に一時所得などの収入に算入する場合を区別しています。「ポイントだから一律に非課税」とは考えられません。
さらに、取得後の暗号資産を売ったり使ったりして生じる利益にも、税務上の確認が必要です。ポイント使用・還元の段階と、その後の売却等の段階を分けて記録しておくと整理しやすくなります。
残しておきたいのは、ポイントの入手経路、交換・付与日、使用ポイント数、受け取った暗号資産の数量と円換算額、売却や使用の履歴です。個別の所得区分や取得価額に迷う場合は、その記録をもとに税務署や税理士へ確認してください。
出典:国税庁・企業発行ポイントの取扱い、国税庁・暗号資産の課税関係
始める前に確認したい3つのことと、見送る判断
1.カードの請求と家計の予定支出を先に確保する
投資先を選ぶ前に、次のカード請求額、生活費、教育費、車検など近い将来に使うお金を確認しましょう。生活防衛資金も、暗号資産とは分けておきます。
支払日にお金が足りなくなる方法は選ばず、キャッシングやリボ払いで投資原資を作らないこと。家計に余裕がなければ、ポイントを普段の支払いに使う選択が合っています。
長期の資産形成を考えている方は、まず家計に合う金額と、新NISAを含む方法を学ぶ順番を整理してください。暗号資産は、価格が大きく下がっても暮らしに影響しない余裕資金の一部で検討する選択肢です。
2.いま持っているポイント・カードから考える
対象の楽天ポイントがすでにあり、使い道が決まっていないなら、その一部を交換する方法は候補になります。Vポイントなら、交換後の価値と、家計の支払いなど別用途を比べてください。
ビットコイン還元カードを検討する場合は、現在のカードの還元、年会費、管理の手間も比較します。カードを増やすこと自体を目標にする必要はありません。
自動積立が目的なら、カード決済だけに絞らず、銀行口座振替や口座残高からの積立も含めて総費用を比べましょう。
3.使う前に上限と見直す条件を決める
少額でも、最初に上限を決めておくと追加し続けるのを防げます。次は、金額を決めるときの記入例です。
今月は、家計の支払いに使う分を除いた対象ポイントのうち100ポイントだけ交換する。現金は追加しない。交換レートや受取数量が分からなければ、その場では確定しない。
これは特定の金額を推奨するものではありません。自分が納得できる範囲で決め、利用する場合は二段階認証などの安全設定も行いましょう。
| 状況 | 選べる対応 |
|---|---|
| カード請求額が増え、家計の余裕が減った | 積立を減らす・停止し、支払いを優先する |
| ポイントを得るために不要な買い物が増えた | 還元目的の利用をやめ、普段の予算に戻す |
| 年会費や手数料の条件が変わった | 継続前に総費用を計算し直す |
| 値動きが気になり、仕事や睡眠に影響する | 金額を下げる、追加を止める、保有方針を見直す |
BC父さんとして大切にしたいのは、還元を取り切ることより、暮らしに合う使い方を選べることです。
今日の一歩は、保有ポイントを「家計の支払いに使う分」と「なくなっても生活に影響しない分」に分けること。 後者がなければ、今は暗号資産へ回さなくて大丈夫です。
少額購入の予算から整理したい方は、月500円の暗号資産積立を考える記事も参考にしてください。利用できる最低金額や費用はサービスごとに異なるため、本記事の方法をすべて月500円で使えるという意味ではありません。