「暗号資産を自動で積み立てれば、複利で増えていくの?」
仕事や家事で忙しいと、設定後の手間を減らせる方法は気になりますよね。ただ、積立は購入方法、複利は運用で得た利益を元本に加えて次の運用に回す仕組みです。暗号資産を買い続けるだけで、預金のように利息が付くわけではありません。
この記事では、積立と複利の違いを整理し、家計に合う上限額、自動購入の設定、減額・停止・売却の条件を決める手順を紹介します。ステーキングやレンディングを追加しなくても、購入と記録のルールは作れます。
BC父さんが大切にしたいのは、運用を複雑にする前に、家族の生活を守れる仕組みにすることです。「今は積み立てない」という結論も含めて考えていきましょう。
暗号資産の積立と複利は、何が違う?
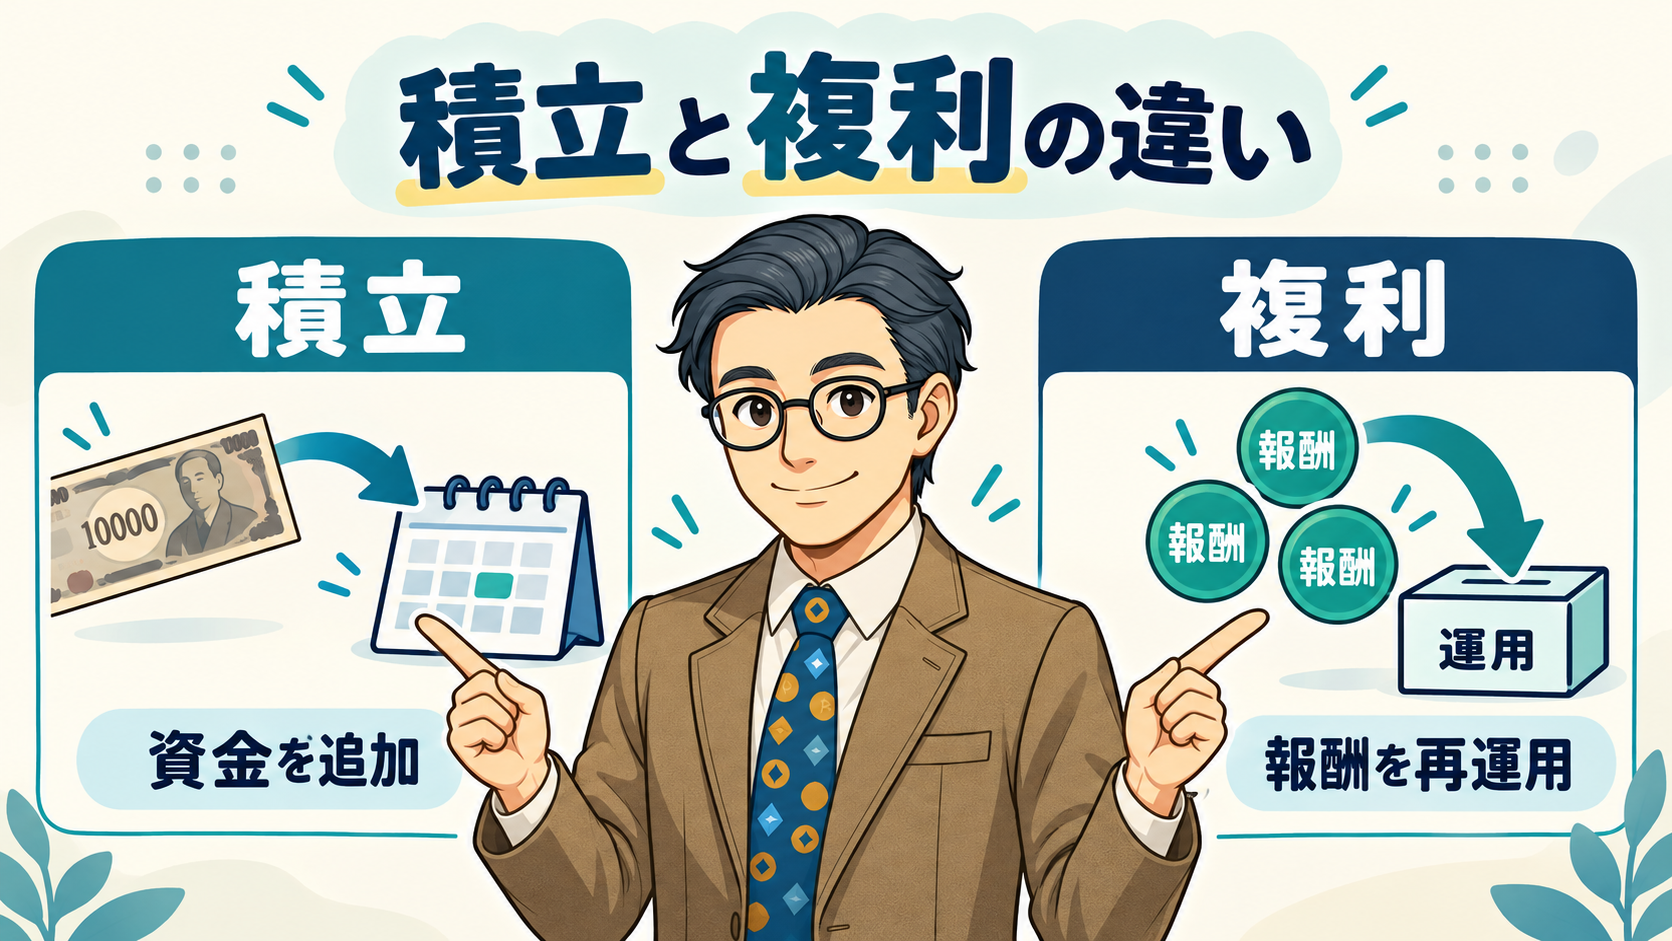
積立で増える購入数量と、運用で得る利益を分ける
一定の金額で定期的に買う方法を、定額積立といいます。同じ金額なら価格が低いときは多く、高いときは少なく買う仕組みです。購入時期を分けられ、毎回「今日買うべきか」を考える手間を減らせます。
ただし、購入単価が必ず下がる方法でも、損失を防ぐ方法でもありません。買った後に価格が下がり続ければ、積立を続けても評価額は購入総額を下回ります。上昇が続く場面では、早い時期の一括購入が有利になる場合もあります。
ここで区別したいのが、自分が追加したお金で数量が増えたのか、運用の結果として増えたのかです。
| 行動 | 数量・評価額が変わる理由 | 複利との関係 |
|---|---|---|
| 毎月一定額で購入する | 外から資金を追加する | 積立そのものは複利ではない |
| ビットコインをそのまま保有する | 円換算の評価額が価格に応じて動く | 保有だけで利息は付かない |
| ステーキング報酬を再び報酬の計算対象にする | 報酬を含む数量で次の運用を行う | 条件が整えば数量に複利的な効果が生じる |
| レンディングの利用料を次の貸付に含める | 利用料も次の運用に回す | 再貸付の成立や条件の確認が必要 |
含み益が出た暗号資産を保有し続けることと、利息や報酬を受け取って再運用することも分けて考えます。値動きは前年の価格に対する変化率で表せますが、それを「毎年同じ利回りで複利運用できる」という説明に置き換えることはできません。
報酬が増えても、日本円で利益になるとは限らない
次は、仕組みを理解するための架空例です。積立による追加購入は行わず、100単位の暗号資産を1単位100円、合計1万円相当で運用するとします。1年間で数量が5%増え、その間に単価が60円になった場合、評価額は次のとおりです。
105単位 × 60円 = 6,300円
数量は増えていても、当初の1万円より3,700円少なくなっています。5%は説明用の仮定であり、特定サービスの料率や将来予測ではありません。費用と税金は計算に含めていません。
報酬を自動で受け取れるサービスでも、その報酬が次の計算対象に入るとは限りません。対象数量、再運用の時期、手数料、解除までの時間を個別に確認します。
レンディングには、価格変動に加えて貸付先から返還されないリスクもあります。例えばCoincheckの公式説明では、同社が借り入れる暗号資産は分別管理の対象外で、破綻時に返還されないリスクがあると明示されています。取引所に預ける通常の残高と、貸し付けた資産を同じ条件で考えないことが大切です。
自動積立の前に、家計と上限額を決める
「月収の何%」より、使う予定のあるお金を先に分ける
毎月の収入が同じでも、教育費や住宅費、貯蓄の状況は家庭ごとに違います。そのため「月収の5%なら大丈夫」「月1万円から始めるべき」と一律には決められません。
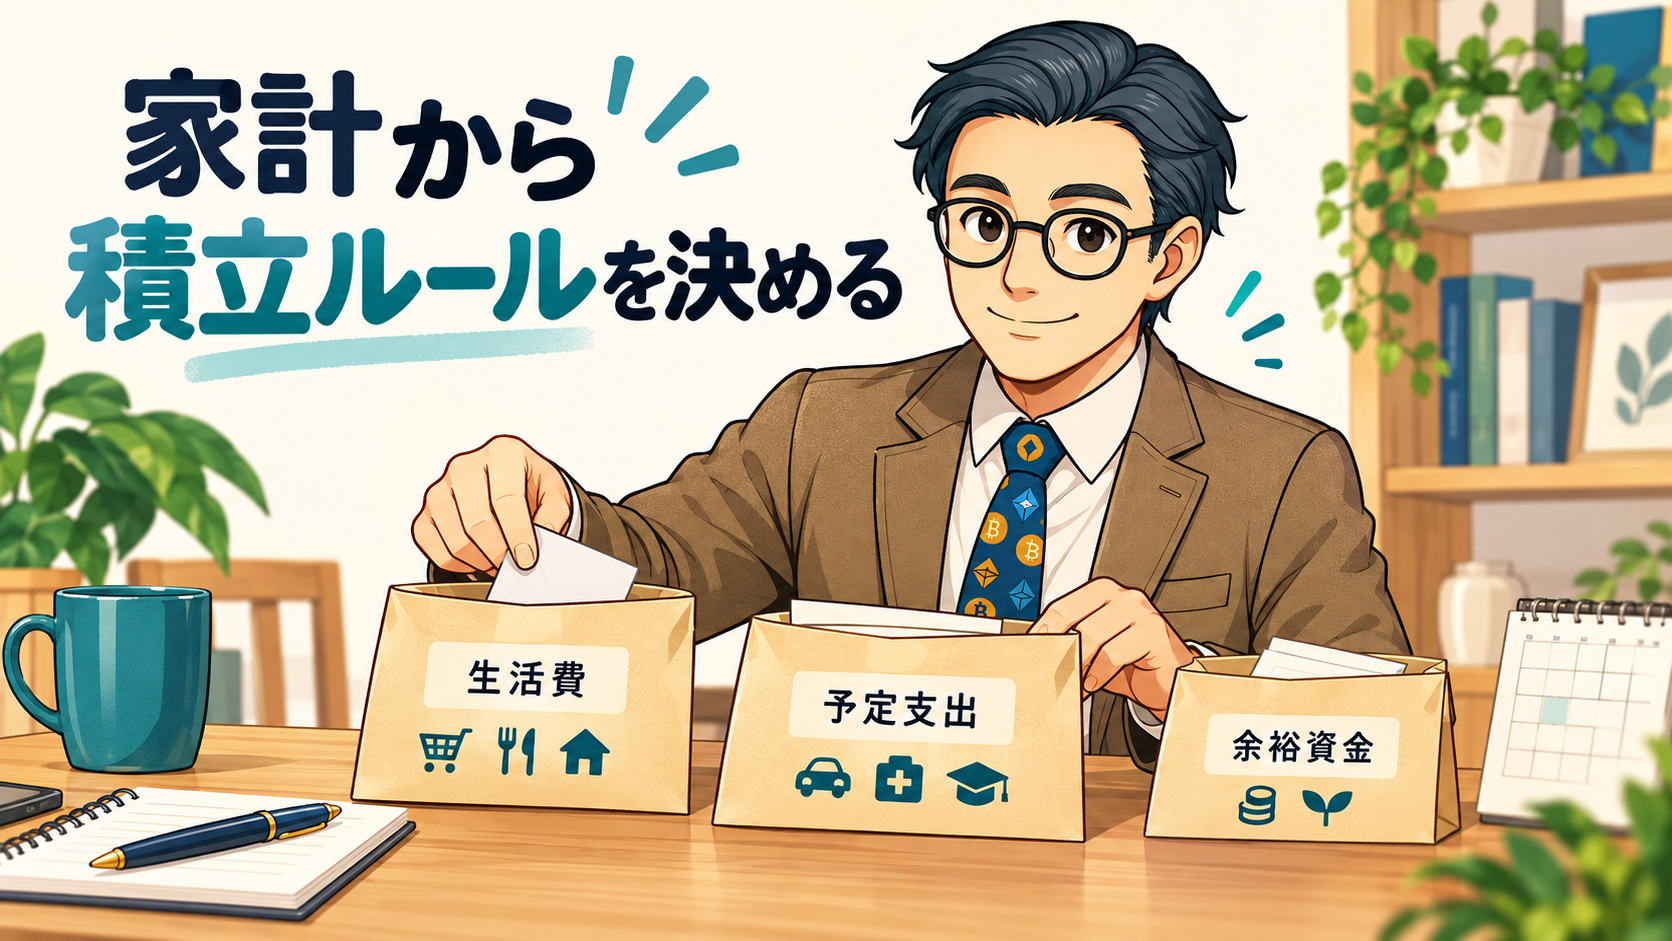
まず、次の順番でお金の置き場所を整理します。
- 日々の生活費と、収入減・急な出費に備える生活防衛資金を確保する。
- 教育費、車検、家電の買い替えなど、使う時期が見えている支出を分ける。
- 新NISAを含む長期の資産形成を学び、家計に合う方法を検討する。
- そのうえで、失っても生活に影響しない余裕資金の一部を暗号資産に回すか判断する。
新NISAにも運用による損失の可能性があります。「制度があるから枠を埋める」という順番にせず、現金の備えと家計の余力を優先しましょう。
例えば、毎月の黒字が1万円あっても、半年後に6万円の予定支出があり、その準備ができていなければ、月1万円を暗号資産へ回す余地があるとはいえません。これは家計を考えるための例で、推奨積立額を示すものではありません。
毎月の金額と、保有総額の上限を別々に決める
少額積立でも、続ければ投入額は増えます。仮に月1,000円を12か月買えば、購入総額は1万2,000円です。月額が小さいことだけで判断せず、現在の保有分を含めて確認します。
次のメモを埋めると、設定に必要な条件が整理できます。
| 決めること | 記入する内容 |
|---|---|
| 毎月の購入予算 | 生活費・予定支出・必要な貯蓄を確保した後の上限額 |
| 投入総額の上限 | 過去に入れたお金を含め、これ以上追加しない金額 |
| 保有評価額の点検水準 | 値上がりで保有が大きくなったときに見直す水準 |
| 購入対象 | 仕組みと主なリスクを自分の言葉で説明できる銘柄 |
| 減額・停止する条件 | 家計赤字、収入減、予定支出の増加など |
| 次に確認する日 | 家計を振り返る日など、実際に確認できる日 |
投入総額と評価額は別の数字です。購入額が上限以内でも、値上がりで家計全体に占める暗号資産の割合が大きくなることがあります。
銘柄を増やしても、暗号資産全体が同時に値下がりする可能性は残ります。最初からBTCとETHを一定比率で組み合わせる必要も、積立と同時に報酬サービスへ申し込む必要もありません。
自動積立は、金額・頻度・購入価格を確認して設定する
サービスの最低金額に家計を合わせない
自動積立の条件は事業者ごとに異なります。2026年10月25日に公式ページで確認した例は、次のとおりです。掲載順は推奨順位ではありません。
| サービス | 金額・頻度の主な条件 | 購入資金と費用の確認点 |
|---|---|---|
| bitFlyer かんたん積立 | 1回1円から、1円単位。毎日・毎週・毎月2回・毎月1回 | bitFlyer口座の日本円残高から購入。サービス利用手数料は無料だが、販売所価格で購入する |
| Coincheckつみたて | 月合計1万円から。月イチ・毎日つみたて | 指定銀行口座から引き落とし。積立サービス手数料・口座振替手数料は無料だが、購入価格に含まれる手数料相当額にも注意する |
出典:bitFlyer かんたん積立、Coincheckつみたて。申込み時は最新の公式条件と設定画面を確認してください。
Coincheckの「毎日つみたて」は、月合計の予算を分けて買う仕組みです。「1日あたり約300円」という表示を見て、月300円から設定できると受け取らないようにしましょう。
家計で決めた予算が月1,000円なら、月1万円が最低のサービスに合わせて増額する必要はありません。予算に合う仕組みを調べるか、今は設定を見送ります。
「手数料無料」でも、購入価格と入出金費用を見る
販売所では、購入価格と売却価格に差があることが一般的です。この差はスプレッドと呼ばれます。サービスの利用手数料が無料でも、売買価格に含まれる負担までゼロとは限りません。
仮に、同じ時点である数量を1,000円で買い、すぐ売ると970円になる価格なら、相場が動かなくても差は30円です。実際のサービスの価格を示す例ではなく、費用の見方を説明する架空例です。
購入方式に加えて、日本円の入金・出金、暗号資産の送付に費用がかかるかも確認します。少額では、定額の費用が予算に占める割合が大きくなるためです。
頻度を決めたら、月合計と初回の購入履歴まで確認する
毎日積立が毎月積立より必ず有利になるわけではありません。購入時期を分ける効果と、月額を管理しやすいかの両方で選びます。
例えば、1回1,000円の毎週積立なら、購入日が4回ある月は4,000円、5回ある月は5,000円です。「週額×4」で毎月の支出を固定して考えないようにします。毎日購入も、1日分を指定するのか、月予算を日割りするのかで計算が変わります。
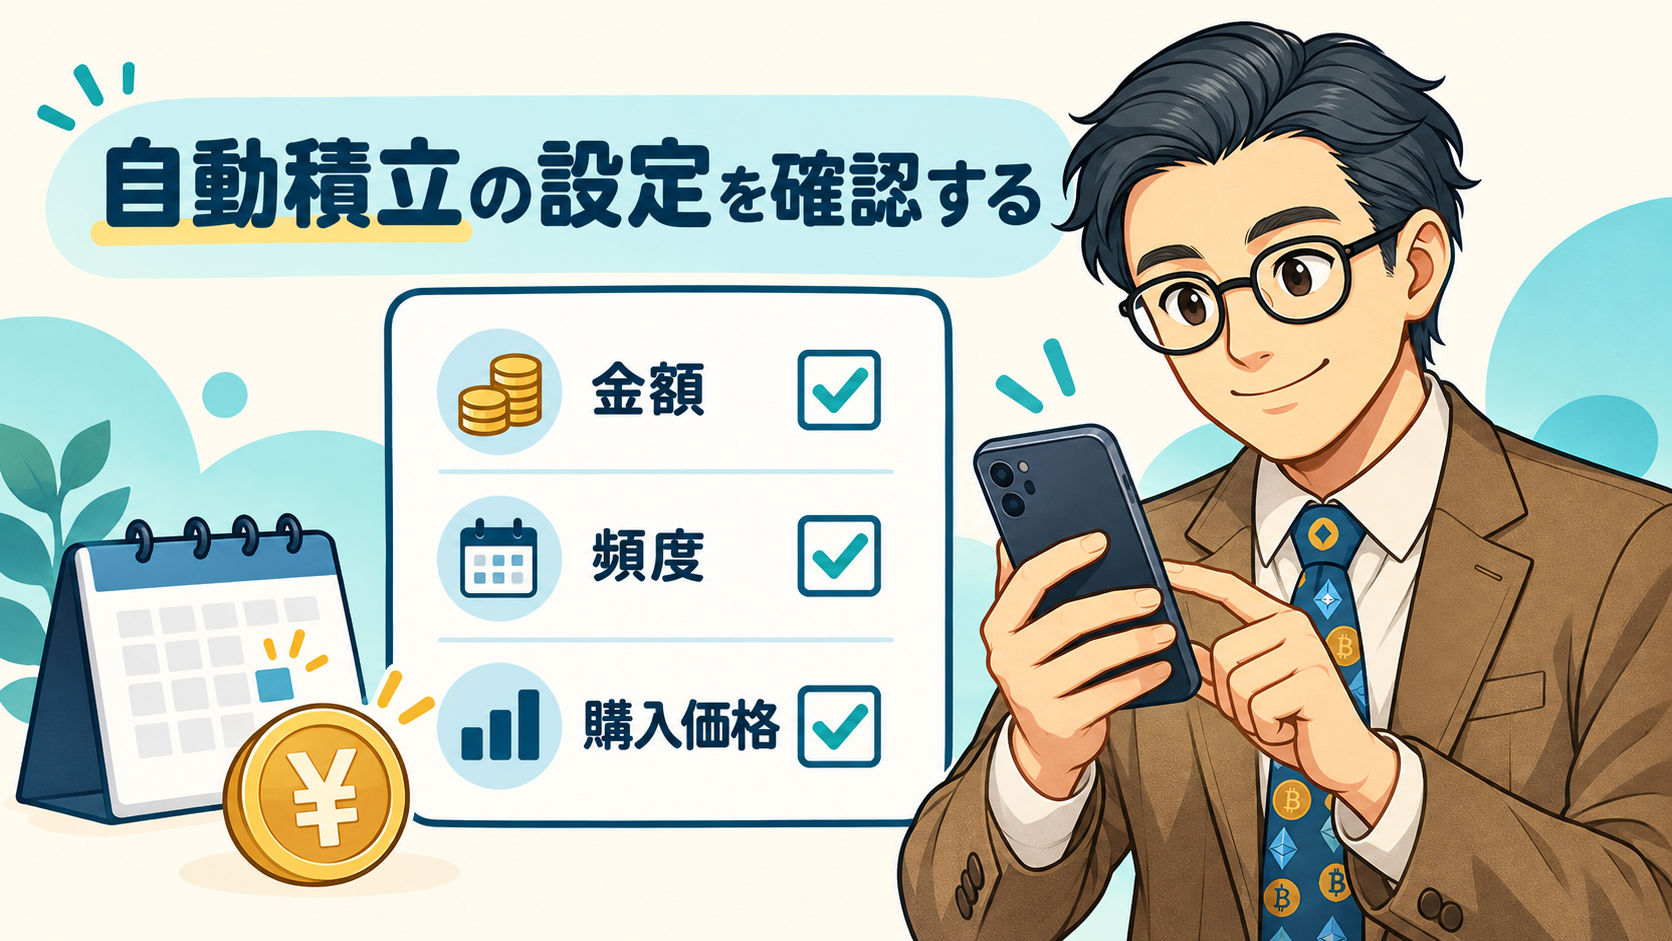
設定は次の順番で進めると、確認漏れを減らせます。
- 金融庁の案内で登録を受けた交換業者か確認する。登録は元本や利益の保証ではありません。
- 二段階認証など、そのサービスで利用できる安全設定を行う。
- 購入対象・金額・頻度・月合計の見込みを照合する。
- 入金方法、引落日と買付日、変更・停止の反映時期を確認する。
- 初回購入後、履歴の数量・支払額・購入価格が設定と合っているかを見る。
残高不足のときの動作も確認しましょう。bitFlyerでは残高が足りなければ購入されませんが、積立設定自体は解除されません。後から入金して購入が再開することを想定し、止めたいときは設定を解除します。
積立の停止・売却・税金の記録をひとつのルールにする
積立を止めることと、保有分を売ることは別の判断
教育費が増える、収入が減る、現金の備えが足りなくなる。そんなときは、次回からの購入を減らす・止めることを検討します。長期で続ける予定だったからといって、家計の変化を無視する必要はありません。
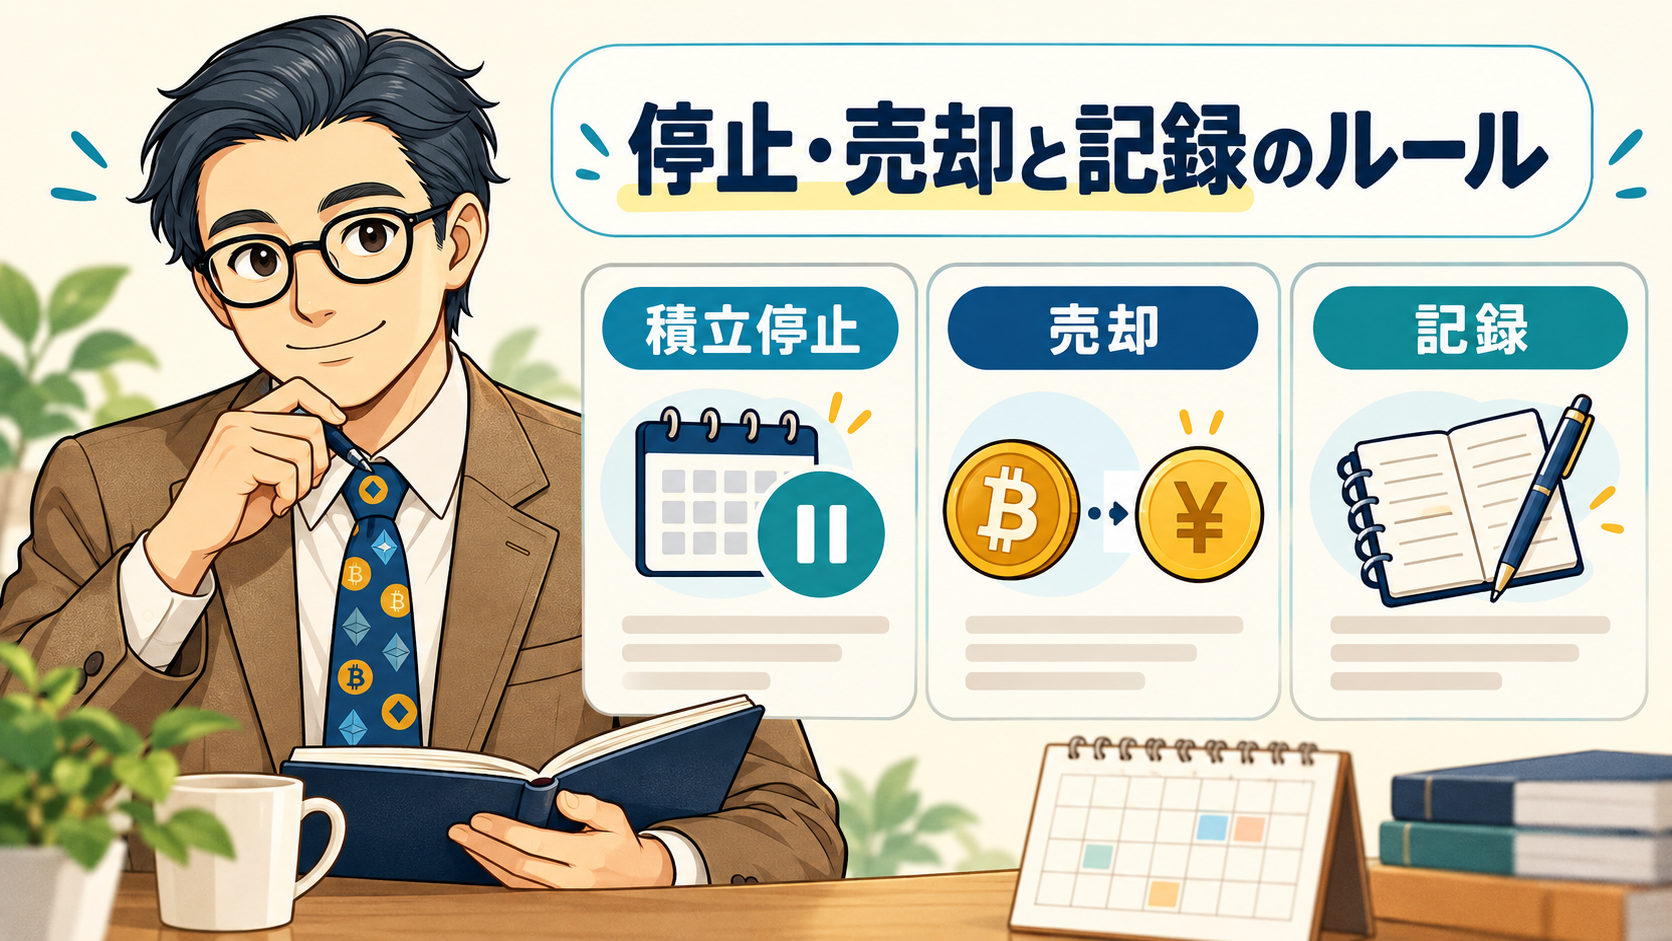
積立設定を止めても、保有分が自動で売却されるわけではありません。 新しい購入を止める判断と、今ある資産を売る判断を分けると、必要以上の売買を避けやすくなります。
| 起きたこと | 確認すること・判断の方向 |
|---|---|
| 家計が赤字になった | 以後の購入を減額・停止し、生活費を確保する |
| 近い将来に使うお金が不足した | 支払い時期と不足額を確認し、必要なら保有分の売却も検討する |
| 値上がりで保有額が大きくなった | 決めた上限と照合し、追加購入の停止や一部売却を検討する |
| 事業者の条件や保有理由が変わった | 公式案内を読み、継続・移動・売却の条件を見直す |
「2倍になったら半分売る」「毎年一定割合を売る」といったルールも、すべての家庭に合うわけではありません。必要な現金、手数料、課税関係、売却後に残るリスクを踏まえて決めます。注文が希望どおりの価格で成立する保証もありません。
貸付中やステーキング解除待ちの資産は、すぐ売却できない場合があります。使う時期が決まっているお金は、初めからこうした運用へ回さないことが基本です。
報酬は、再投資しても記録が必要
日本円で購入して保有するだけの場合と、売却・他の暗号資産との交換・報酬の取得を行う場合では、税務上の確認事項が異なります。
国税庁のFAQでは、ステーキングやレンディングなどによる暗号資産の取得に伴う利益は課税対象とされています。「日本円に換えていない」「報酬をそのまま再運用した」という理由だけで、税金の確認が不要にはなりません。
購入・売却・交換・報酬取得ごとに、日時、銘柄、数量、日本円換算額、費用を残します。報酬については、取得時の価額と、その後売却したときの計算を区別するためにも記録が必要です。事業者の履歴に含まれない外部取引もまとめておきましょう。
申告の要否は、暗号資産だけの利益額ではなく、給与や他の所得、申告を行う事情などでも変わります。所得税の申告が不要な場合でも住民税の申告が必要になることがあるため、「20万円以下なら何も要らない」とは決めつけないでください。
税制改正の報道と、自分の取引に適用される制度も区別します。その年分の国税庁の案内を確認し、判断が難しい取引は税務署や税理士へ相談しましょう。
今日決めるのは、積立額と「止める条件」
自動積立で減らせるのは、主に購入の手間です。価格変動や事業者リスク、家計の確認まで自動で解消されるわけではありません。
設定前に、まず次の3点をメモしてみてください。
- 生活費と予定支出を確保した後、毎月いくらまで使えるか。
- 今の保有分を含め、投入総額をいくらまでにするか。
- 何が起きたら減額・停止し、いつ設定を確認するか。
予算が決まらない場合は、サイトの資産形成ガイドで家計・新NISA・暗号資産を検討する順番に戻ってみましょう。報酬を得る仕組みも調べたい場合は、暗号資産レンディングの解説で、返還や途中解約の条件を先に確認してください。
無理なく管理できる範囲を決められたら、それが今回の一歩です。積立を始める、今の額を減らす、今回は見送る。どの選択でも、家計に理由を持てることを大切にしましょう。
情報確認日:2026年10月25日。サービス条件は変更される場合があります。計算例は本文に示した仮定に基づく説明用の例で、将来の運用成果を示すものではありません。