「ステーキングの報酬をそのまま運用すれば、ほったらかしで増えるのかな?」
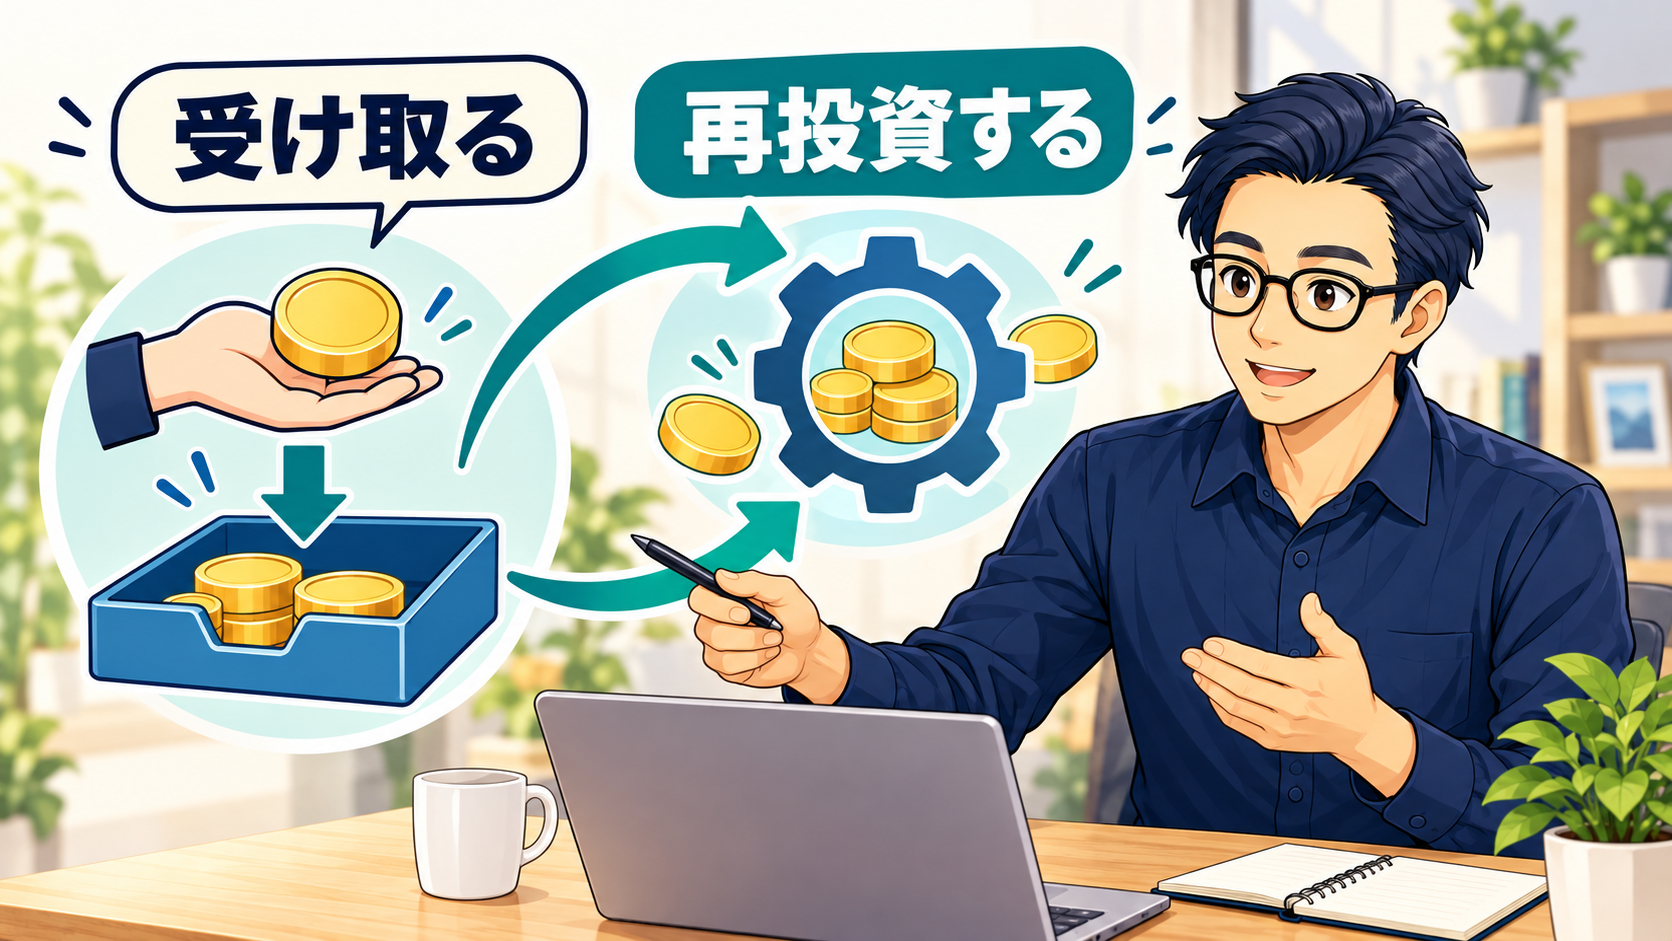
暗号資産の複利運用は、受け取った報酬を次の運用に回し、その報酬にも新たな報酬が付く状態を指します。ただし、保有する数量が増えても、日本円で見た資産が増えるとは限りません。再投資できる条件も、銘柄やサービスによって違います。
こんにちは、BC父さんです。この記事では、高い年率を探す前に知っておきたい「増える仕組み」と「残るリスク」を整理します。生活費や教育費、車検代などの予定支出を運用に回す必要はありません。仕組みを理解して、今は利用しないと決めるのも大切な判断です。
暗号資産の複利は「報酬も運用する」ことで生まれる
保有・積立・再投資は、それぞれ別のこと
暗号資産を持っているだけで、必ず数量が増えるわけではありません。価格の上昇で評価額が増えることと、運用報酬を受け取ることは分けて考えましょう。
| 行動 | 何が起きるか | 複利との関係 |
|---|---|---|
| 保有する | 数量が同じでも価格で評価額が動く | 保有だけで報酬の再投資が起きるとは限らない |
| 積み立てる | 自分のお金を追加して購入する | 追加購入そのものは複利ではない |
| 報酬を再投資する | 受け取った報酬を運用対象へ加える | 追加した分も報酬を生めば複利につながる |
たとえば、100枚を運用して5枚の報酬を受け取り、次は105枚が報酬の計算対象になるなら、再投資した5枚にも報酬が付く可能性があります。受け取った5枚を別の口座に置くだけなら、その分まで自動で複利になるとはいえません。
APRとAPYは、計算の前提まで読む
APRは一般に複利効果を含めない年率、APYは一定の再投資を仮定した年間利回りとして使われます。ただし、表示方法や手数料の扱いはサービスの説明で確認が必要です。
年率5%を毎月同じ条件で再投資する仮定なら、計算は「(1+0.05÷12)の12乗-1」で、約5.12%です。これは計算上の例であり、実際に毎月同じ報酬を得られるという意味ではありません。
比較するときは、年率の数字だけでなく、報酬の通貨、再投資の頻度、手数料控除前か後か、表示期間をそろえてください。過去の実績を年率に換算した表示も、将来の確定利率ではありません。
ステーキングとレンディングは、再投資の条件が違う
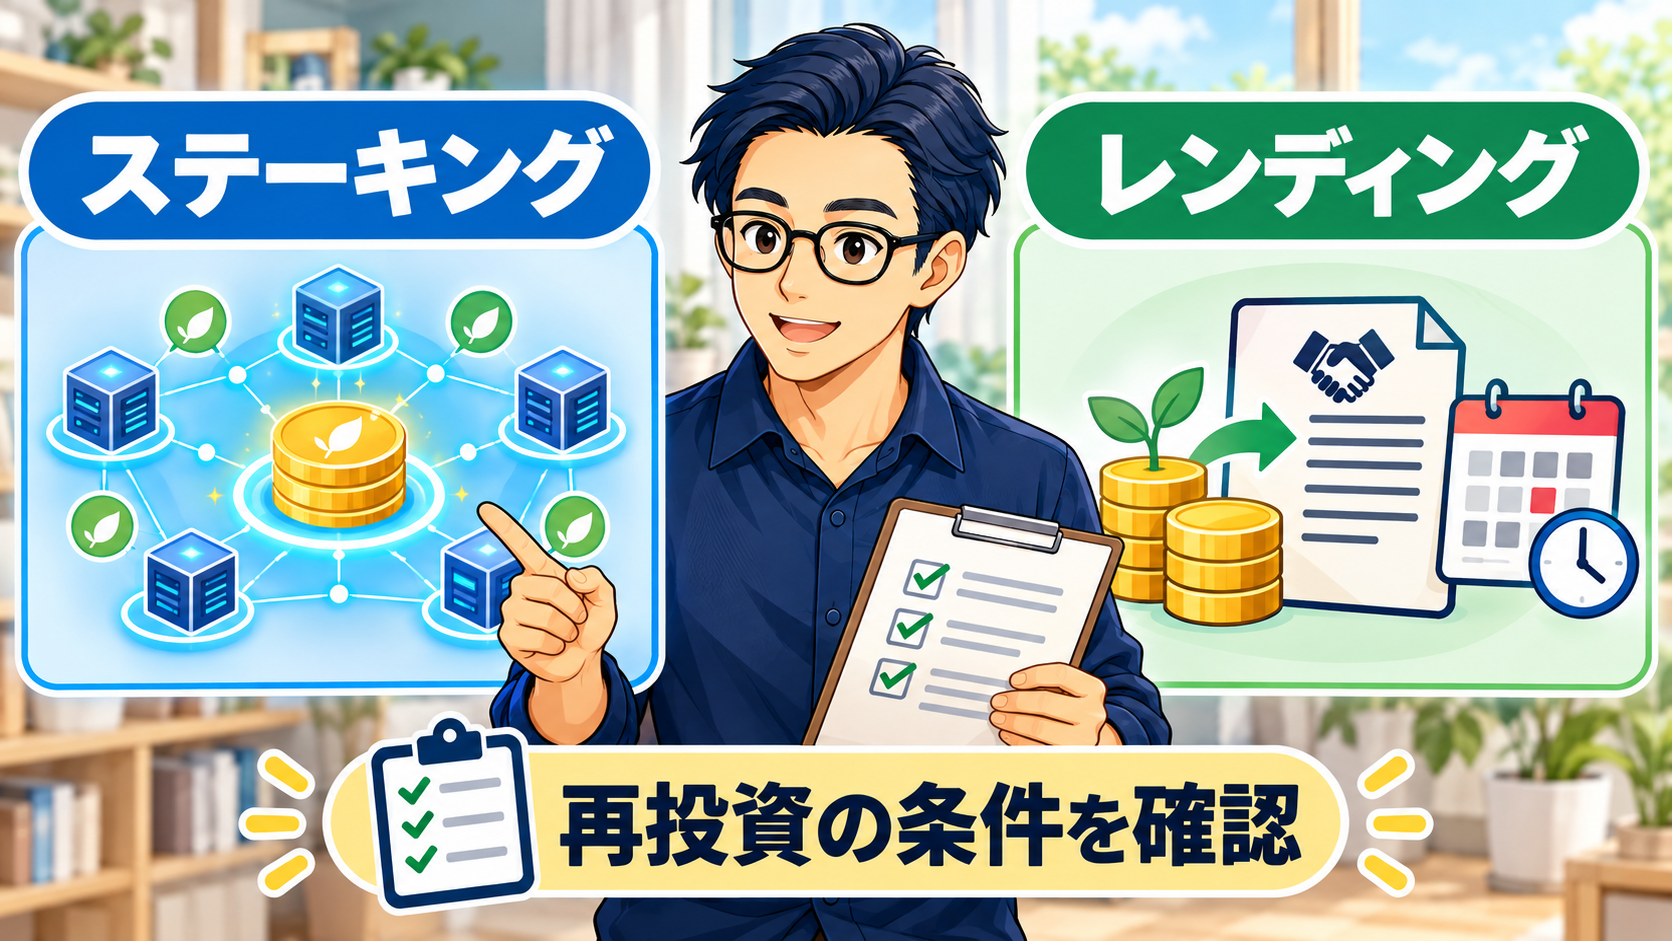
ステーキング:報酬が次の計算対象に入るか確認する
ステーキングは、PoSなどの仕組みを持つネットワークの維持に参加し、報酬を受け取る方法です。自分で運用する方法と、事業者のサービスを使う方法では、操作もリスクも異なります。
報酬が自動で運用残高に組み込まれる場合も、別途操作が必要な場合もあります。Ethereumでも、バリデーターの設定によって報酬の処理が異なります。「ステーキングは全部自動複利」「全部手動」とはまとめられません。Ethereum公式・引出しの仕組み
利用前に確認したいのは、次の点です。
- 受け取った報酬も、次回以降の報酬計算の対象になるか。
- 反映日はいつか。平均保有数量などの計算期間はあるか。
- 同じ暗号資産で受け取るか、別の資産で受け取るか。
- 手数料、最低数量、受取設定、売却・出庫の制限は何か。
国内サービスでも条件は変わります。例としてSBI VCトレードでは、対象銘柄の報酬の受取方法を選べます。選んだ受取資産によっては、元の銘柄の数量が増えるわけではありません。再投資を考えるなら、現在の設定まで確認しましょう。SBI VCトレード公式
レンディング:返却後に再び貸せるとは限らない
レンディングは、暗号資産を事業者などへ貸し、契約に基づく利用料を受け取る仕組みです。ネットワークへの参加報酬とは性質が違います。
Coincheckの貸暗号資産サービスでは、利用料は暗号資産の返却時に一括付与されます。申込み後に承認されて貸付が始まり、承認されない場合もあるため、報酬を含めてすぐ再貸付できると仮定するのは避けましょう。同社は、貸付資産が分別管理の対象外であること、無担保契約であること、破綻時の返還リスクも説明しています。Coincheck公式
継続・更新の設定があっても「元本だけを更新するのか、利用料も含めるのか」は別の確認事項です。待機期間があれば、年中ずっと運用できる前提の試算とは結果が変わります。
DeFiは「複利の上級コース」と考えなくていい
DeFiは、ブロックチェーン上のプログラムを利用する金融サービスの総称です。貸借や流動性提供などを含むため、ステーキング・レンディングと完全に別の第三の運用方法という分類ではありません。
自動再投資の仕組みを使う場合には、プログラムの不具合、ウォレットの操作、手数料などの確認が増えます。流動性提供では、資産の価格関係によって、単に保有していた場合より不利になることもあります。自動化は安全性の保証にはなりません。Ethereum公式・DeFi
複利を理解するためにDeFiへ進む必要はありません。操作や報酬の原資を説明できないサービスは、見送って構いません。
数量が増えても損をする理由を、仮定の数字で確かめる
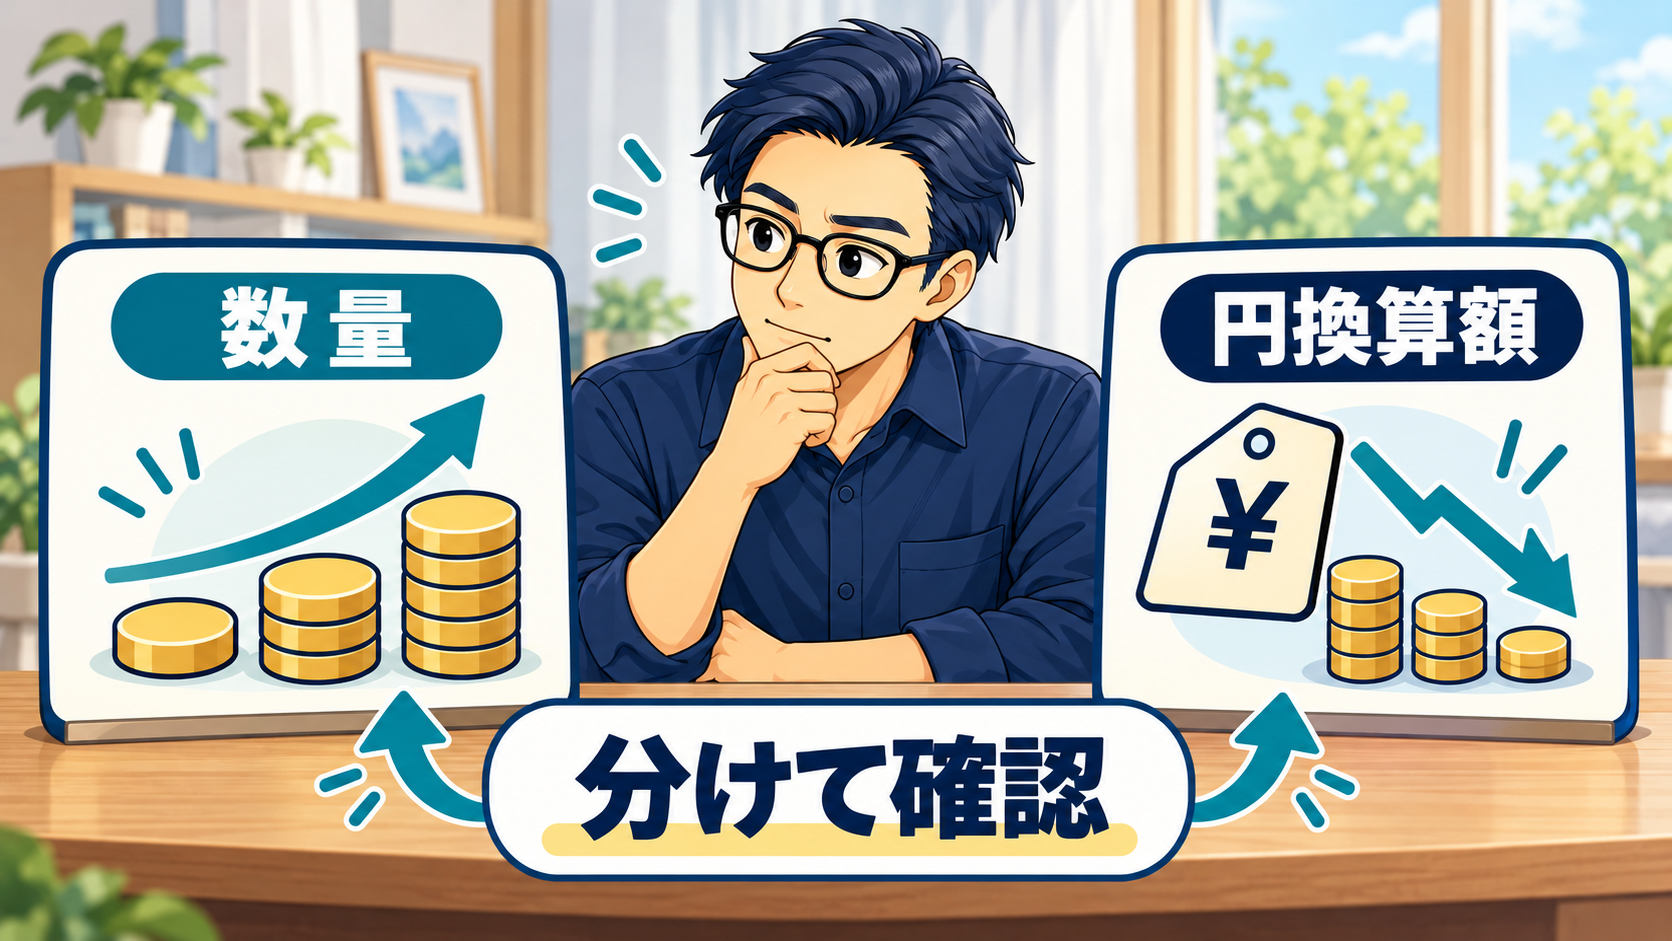
年5%で5年再投資しても、価格下落は防げない
以下は、架空の暗号資産100枚を、数量ベースで年5%の報酬を得て運用する計算例です。毎年末に報酬を受け取り、全額を即時再投資できるものとします。率は5年間一定、追加購入なし、税金・手数料・待機期間は考慮していません。実在サービスの見込み収益ではありません。
| 経過年数 | 報酬を再投資しない場合の合計数量※ | 毎年再投資する場合の数量 |
|---|---|---|
| 1年 | 105枚 | 105枚 |
| 3年 | 115枚 | 約115.76枚 |
| 5年 | 125枚 | 約127.63枚 |
※元の100枚だけを運用し、受け取った報酬は運用せず保管する仮定です。再投資する場合は「100×1.05の年数乗」で計算します。丸め前の値で計算し、表示は小数第2位までとしています。
5年後の複利による上乗せは約2.63枚です。しかし、購入時に1枚1,000円だった価格が5年後に500円なら、約127.63枚の評価額は約63,814円。最初の購入額10万円を下回ります。数量が約27.6%増えても、円換算では約36.2%減る計算です。
反対に価格が上がれば評価額も増えますが、その分は値上がりの効果です。複利だけの成果と混ぜないことが、運用を振り返る助けになります。
年率の比較より先に、失う経路を見る
| リスク | 起こり得ること | 確認すること |
|---|---|---|
| 価格変動 | 報酬以上に円換算額が下がる | 保有する理由と家計への影響 |
| 出口の制限 | 必要な日に売却・出庫できない | 解除期間、待機列、中途解約条件 |
| 事業者・仕組み | 返還不能、障害、不正流出など | 契約、管理方法、補償の範囲 |
| ステーキングの罰則 | 方式によって資産が減る | スラッシング等の負担者 |
| コスト | 少額の報酬が手数料で減る | 報酬控除、送金、交換の費用 |
ステーキングにも、ネットワークや利用方式に応じた罰則・事業者リスクがあります。Ethereum公式・ステーキング
複数の銘柄やサービスを使っても、市場全体の下落や共通の仕組みに由来するリスクは残ります。管理先を増やすと履歴の整理も増えるので、「分散すれば安定する」と決めつけずに考えましょう。
再投資の前に、税金・家計・やめる条件を決める
売らずに再投資しても、報酬の記録が必要
国税庁のFAQでは、ステーキングやレンディングなどで暗号資産を取得した場合、取得に伴う利益は課税対象となり、取得した時の時価を総収入金額に算入する扱いが示されています。円に換えていないから申告と無関係、とはいえません。国税庁FAQ・1-7
後に売却・交換した場合の損益は、売却額等と取得価額を基に別途計算します。同じ価値にそのまま二重課税されるという説明も適切ではありません。再投資や自動処理の具体的な取得時期、複雑なDeFi取引の扱いが分からない場合は、取引内容を示して税務署や税理士へ確認してください。
少なくとも、受取日時、銘柄、数量、円換算額とその根拠、手数料、再投資や売却の履歴を保存しましょう。月ごとに履歴を取り出せるか、始める前に確認しておくと管理しやすくなります。
会社員の「20万円」は一律の非課税枠ではありません。一定の給与所得者について、給与・退職所得以外の所得の合計額が20万円を超えるかなどで所得税の申告要否を判定します。他の副業所得も関係し、別の理由で確定申告する場合や住民税の申告は扱いが異なります。住民税は居住自治体にも確認してください。国税庁・給与所得者で確定申告が必要な人
全額再投資より、納税と予定支出の現金を優先する
報酬をすべて再投資すると、納税に必要な現金を別に用意しなければならない場合があります。報酬取得後に価格が下がれば、現金化できる額も変わります。税額を一律の割合で決めず、自分の所得や取引状況で確認しましょう。
生活費、生活防衛資金、教育費などの予定支出を先に分け、長期の資産形成を検討したうえで、暗号資産は失っても暮らしに影響しない余裕資金の一部で考えます。新NISAを利用する運用にも損失の可能性はありますが、暗号資産の高い表示年率を理由に家計の順番を飛ばす必要はありません。
今日やることは、利用候補を1つだけ点検する
新しく購入する前に、気になるサービスの公式説明を開き、次の5点をメモしてみてください。
- 報酬は何で、いつ受け取るか。
- 受け取った分も自動で運用されるか。対象になるのはいつか。
- 手数料はいくらで、表示年率に含まれているか。
- やめるとき、いつ資産を動かせるか。
- 履歴を保存でき、納税用の現金を確保できるか。
説明できない項目があれば、申込みを急がず確認するところまでで十分です。すでに利用している場合も、生活費が必要になったときに報酬のためだけに継続しないよう、家計が変わったとき・条件が変わったとき・管理が負担になったときを見直しの機会にしましょう。
複利は、再投資の計算の仕組みです。損失を防ぐ仕組みではありません。BC父さんとして大切にしたいのは、再投資を続けることより、ご自身が条件を理解し、家族の暮らしに合う選択をできることです。
詳しい仕組みから確認したい方は、次の関連記事もご覧ください。
情報確認日:2026年10月25日。サービス条件・税務情報は変更されることがあります。申込みや申告の際には最新の公式情報を確認してください。