暗号資産は、長く保有すれば増えるのでしょうか。ガチホは売買の手間を減らす選択肢ですが、値下がりや保管のリスクは残り、利益は保証されません。仕事や家族との時間を守りながら検討するなら、生活費・生活防衛資金・予定支出を確保し、余裕資金の一部で考えることが出発点です。この記事では、長期保有の基本、積立と分散の考え方、売却ルール、税金・安全設定を順に整理します。過去の値上がりを将来の約束にせず、自分の家計で続ける・減らす・見送る条件を決めていきましょう。
ガチホ(長期保有)とは?基本の考え方
ガチホは、暗号資産を頻繁に売買せず、長い期間保有する考え方です。売買判断の回数を減らせる一方、保有期間を延ばしても利益や元本は保証されません。最初に決めたいのは、何年我慢するかより、生活に影響しない金額と見直す条件です。家計の収支、生活防衛資金、教育費や車検などの予定支出を先に確認し、その後の余裕資金の一部で検討します。長期保有の意味と、初心者が注意したい前提から整理しましょう。
HODLの由来と長期保有が支持される理由
HODLは、2013年12月の掲示板投稿「I AM HODLING」で知られるようになった言葉です。HOLDの綴りを誤った投稿が、売らずに保有する姿勢を表す表現として広まりました。ただし、言葉の由来は、長期保有の収益性を裏付ける研究とは別です。
長期保有が選択肢になるのは、短期の売買を繰り返す時間や判断の負担を減らしたい場合です。将来の利用拡大に期待して保有する考え方もありますが、その期待が価格上昇につながるかはわかりません。過去に上がった銘柄でも、同じ経路をたどるとは限らないためです。
たとえば数年間使う予定のないお金でも、家族の事情で必要になる場合があります。期待する理由だけでなく、資金を引き上げる条件も紙に残してください。「ガチホだから売れない」と自分を縛る必要はありません。
トレードとガチホの違い
短期トレードは、比較的短い期間の値動きを見て売買判断を重ねる方法です。ガチホは売買頻度を抑えて保有する方法で、違いは主に判断する時間軸と回数にあります。どちらにも価格変動による損失があり、長期なら安全になるという区別ではありません。
たとえば仕事中に何度も価格を確認することが負担なら、定期点検の日時を決めた保有方針は検討できます。ただし、売買回数が少なくても、買うときと売るときの費用は発生します。取引手数料だけでなく、売値と買値の差であるスプレッドも確認しましょう。
また、長期保有を想定していても、借入やレバレッジを組み合わせると管理は別物です。現物を余裕資金で保有する場合と混同せず、損失の仕組みを理解できない取引は選ばないでください。忙しさを理由に、確認まで省くのは避けたいところです。
初心者が長期保有を検討するときの条件
長期保有は、売買の操作が少ないという意味ではシンプルです。ただ、初心者なら誰にでも向く方法とはいえません。値下がりしても家計に支障が出ず、保管と記録を続けられることが検討の前提になります。価格を見ない工夫だけで、損失への不安が解消するとは限りません。
たとえば、入学費用に充てる貯金を数年だけ暗号資産に回すと、支払時期と下落が重なるおそれがあります。このお金は長期保有の候補から分けておきましょう。新NISAを含む長期の資産形成を学ぶ場合も、暗号資産を必ず加える必要はありません。
反対に、生活に影響しない金額でも、眠れなくなるほど不安なら額を減らす判断が役立ちます。購入前に、失って困るお金が混ざっていないか、公式のお知らせを定期的に確認できるかを点検してください。始めない選択も含めて考えます。
ガチホのメリット|売買の手間を減らす考え方
長期保有の利点は、毎日の値動きに合わせて売買する手間を抑えやすいことです。本業や育児の時間を確保し、判断を急がない運用方針を作る助けになります。ただし、価格の回復や心の安定まで約束されるものではありません。売買を減らすことと、放置することも別です。ここでは時間や費用の面で期待できる利点を整理し、よく混同される「値上がり」と「複利」の違いも確認します。自分の負担が減るかを基準に読んでください。
短期の値動きに振り回されにくい
長期保有の方針を決めると、価格が少し動くたびに売買する必要は減らせます。たとえば「価格を確認するのは週末、保有額の点検は家計の見直しと一緒に行う」と決める方法です。確認頻度は一例であり、異常なログイン通知や利用サービスの重要なお知らせまで後回しにする意味ではありません。
売買回数が減れば、その売買に伴う費用や記録作業を抑えられる場合があります。ただし、頻繁に売買しないこと自体が利益になるわけではなく、購入価格や売却価格、費用によって結果は変わります。手数料が無料でも実質的な負担がないとは限りません。
大きな下落に対しても「いつか戻る」と決めつけないでください。値動きへの反応を減らす工夫と、保有の前提が崩れたときの確認を組み合わせることが、日常生活への影響を抑える助けになります。
忙しい人でも管理時間を決めやすい
売買のタイミングを毎日探さない方針なら、投資に使う時間をあらかじめ決めやすくなります。仕事や子どもの予定が詰まっているとき、価格を確認する回数を減らせるのは実務上の利点です。ただし、買った後に何もする必要がなくなるわけではありません。
予定表には、残高と取引履歴の保存、登録メールアドレスの確認、利用サービスのお知らせの点検を入れます。機種変更の前には二段階認証の引き継ぎも確認してください。毎日の相場確認を減らしても、口座に入れなくなったまま長期間気づかない状態は避けたいものです。
管理のために家族の時間が削られるなら、銘柄やサービスを増やしすぎていないかを見直します。使い方のわからないサービスまで利用する必要はありません。続けやすさは、保有年数の長さだけでなく、自分が管理できる範囲に収まっているかで判断しましょう。
値上がりと複利は別|保有だけで数量は増えない
ビットコインを買って保有するだけでは、利息が付いて数量が増える仕組みにはなりません。価格が上がって評価額が増えることと、受け取った収益を再投資する複利は区別します。「ガチホで自動的に複利が働く」と考えると、期待する収益の根拠を取り違えてしまいます。
たとえば0.01BTCを保有し、売買や受け取りがなければ、価格が上下しても数量は0.01BTCのままです。評価額は価格によって変わり、値下がりすれば減ります。毎月の追加購入で数量が増える場合も、その分には自分が追加したお金が含まれます。
ステーキングやレンディングで報酬を受け取る運用は、単純な保有とは条件やリスクが異なります。報酬だけを見て追加せず、資金を引き出せる条件や税金、サービスの仕組みまで確認してください。複利という言葉を理由に、理解していない運用へ進む必要はありません。
ガチホのリスクと注意点
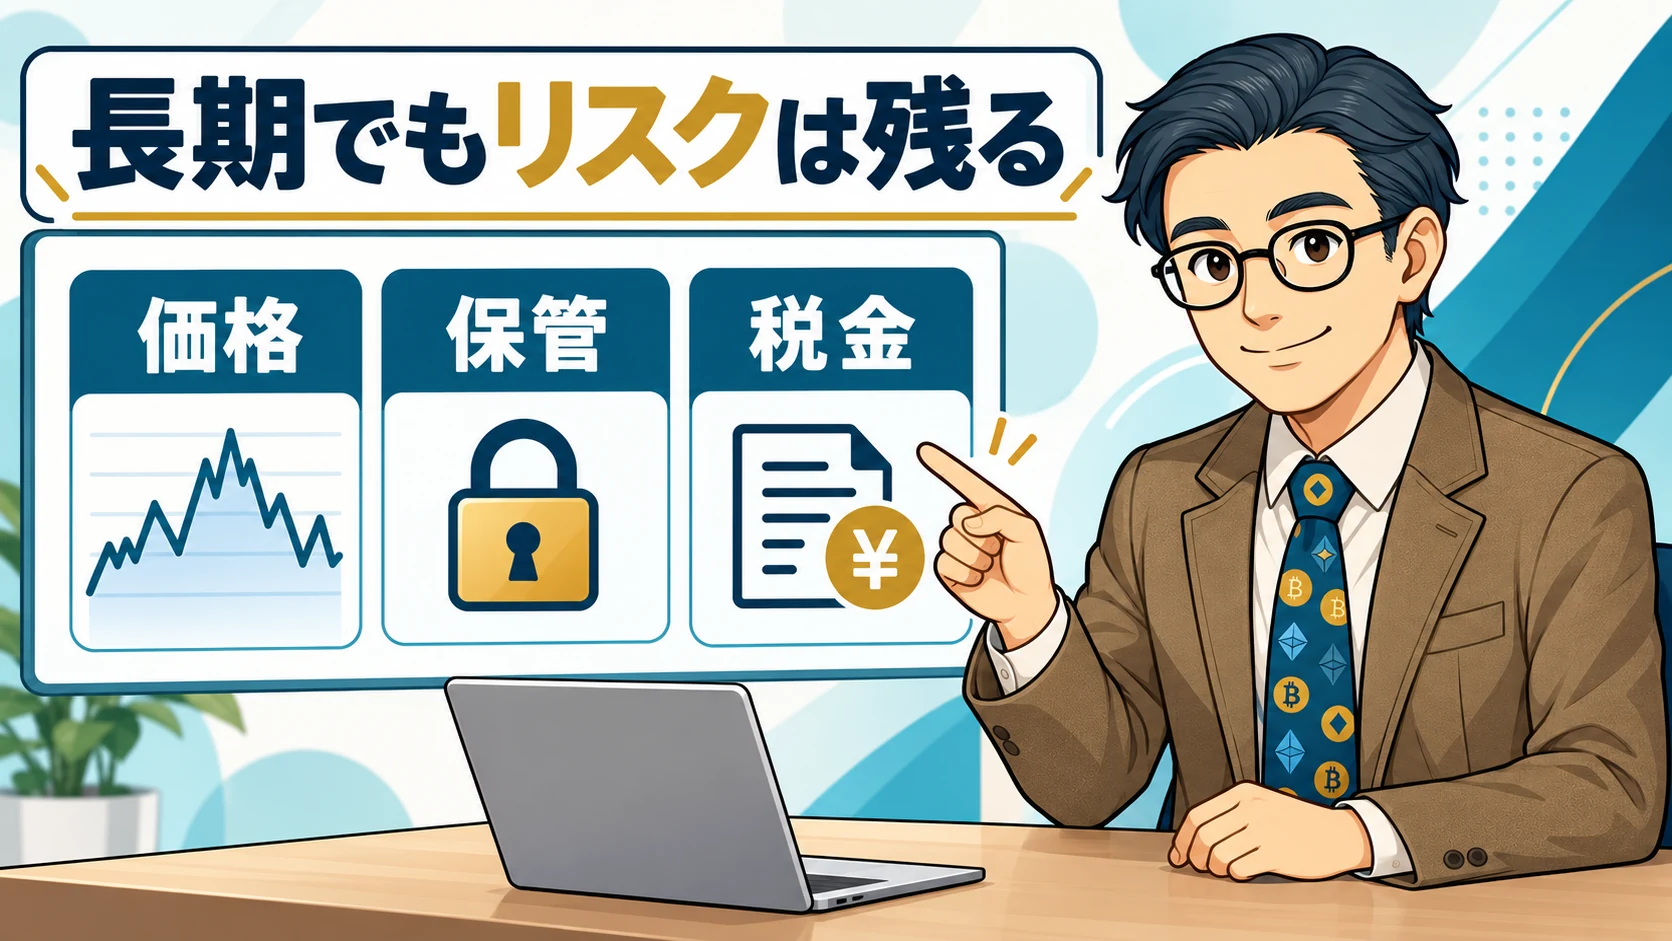
長期保有でも、値下がり、保管先の障害、不正アクセス、税務上の確認といった課題は残ります。長く待てることと、損失に耐えられることは同じではありません。生活費を取り崩したり、回復を期待して購入額を増やしたりすると、家計への影響が広がります。先に損失が出る場面を想定し、保有額と管理方法を決めましょう。ここでは価格・保管・税金の三つに分け、何を確認すればよいかを整理します。登録業者の利用だけで解決する話でもありません。
長期下落局面では資産が減り続ける可能性
長期保有を続けても、価格が購入時まで戻る保証はありません。含み損が何年も続く可能性や、銘柄の利用が衰えて回復しない可能性があります。「売らなければ損ではない」という言い方でも、現時点の評価額が減っている事実や、必要な金額に換えられない問題は消えません。
計算例として、1万円分の保有資産が半値になると評価額は5,000円です。元の1万円に戻るには、そこから100%の上昇が必要になります。これは費用・税金を除く仮定の計算で、下落幅や回復を予想したものではありません。下落と上昇は同じ率で打ち消されない点を確認しましょう。
この5,000円の減少でも家計の支払いに困るなら、最初の金額が大きすぎます。値下がりのたびに買い足す前に、累計の投入額と失っても生活を維持できる範囲を見直してください。
取引所リスクとセキュリティ問題
交換業者に預ける場合は、その事業者のセキュリティ、運営、出金対応に依存します。金融庁の登録を確認することは必要な確認ですが、値下がりや被害がなくなる保証ではありません。二段階認証を設定していても、偽サイトへの入力や端末の管理不足など、別の経路から被害につながる場合があります。
自己管理のウォレットに移せば、鍵や復元情報、送金先の確認を自分で担います。ハードウェアウォレットも、復元情報を失ったり他人に渡したりすれば問題は残ります。「額が増えたら必ず移す」ではなく、自分が復元手順と費用を理解して管理できるかで判断しましょう。
保管先を増やすと、一か所への依存は変わる一方、管理の手間も増えます。まず現在の預け先、認証方法、連絡先を把握し、不明な点を公式の案内で確認することが出発点です。
税金や損益計算の難しさ
日本の個人の暗号資産取引で生じる利益は、国税庁の案内では原則として雑所得ですが、取引の状況で扱いが異なります。単に買って保有している場合と、売却・決済・他の暗号資産との交換をした場合を分けて考えてください。円に戻していなくても、所得計算が必要になる取引があります。
また、ステーキングやレンディングなどで暗号資産を受け取る場合は、取得時の課税関係も確認します。「ガチホだから売却まで税金は関係ない」と一括りにしないことが大切です。税制改正の見込みと、実際に適用される制度も区別しましょう。
最初の購入分から履歴を保存しておけば、何年も後に売るときの確認がしやすくなります。売却代金を全額使わず、納税資金も見込んでください。個別の申告要否や所得区分は、その年分の国税庁の案内や税理士に確認します。
ガチホを続けるための戦略
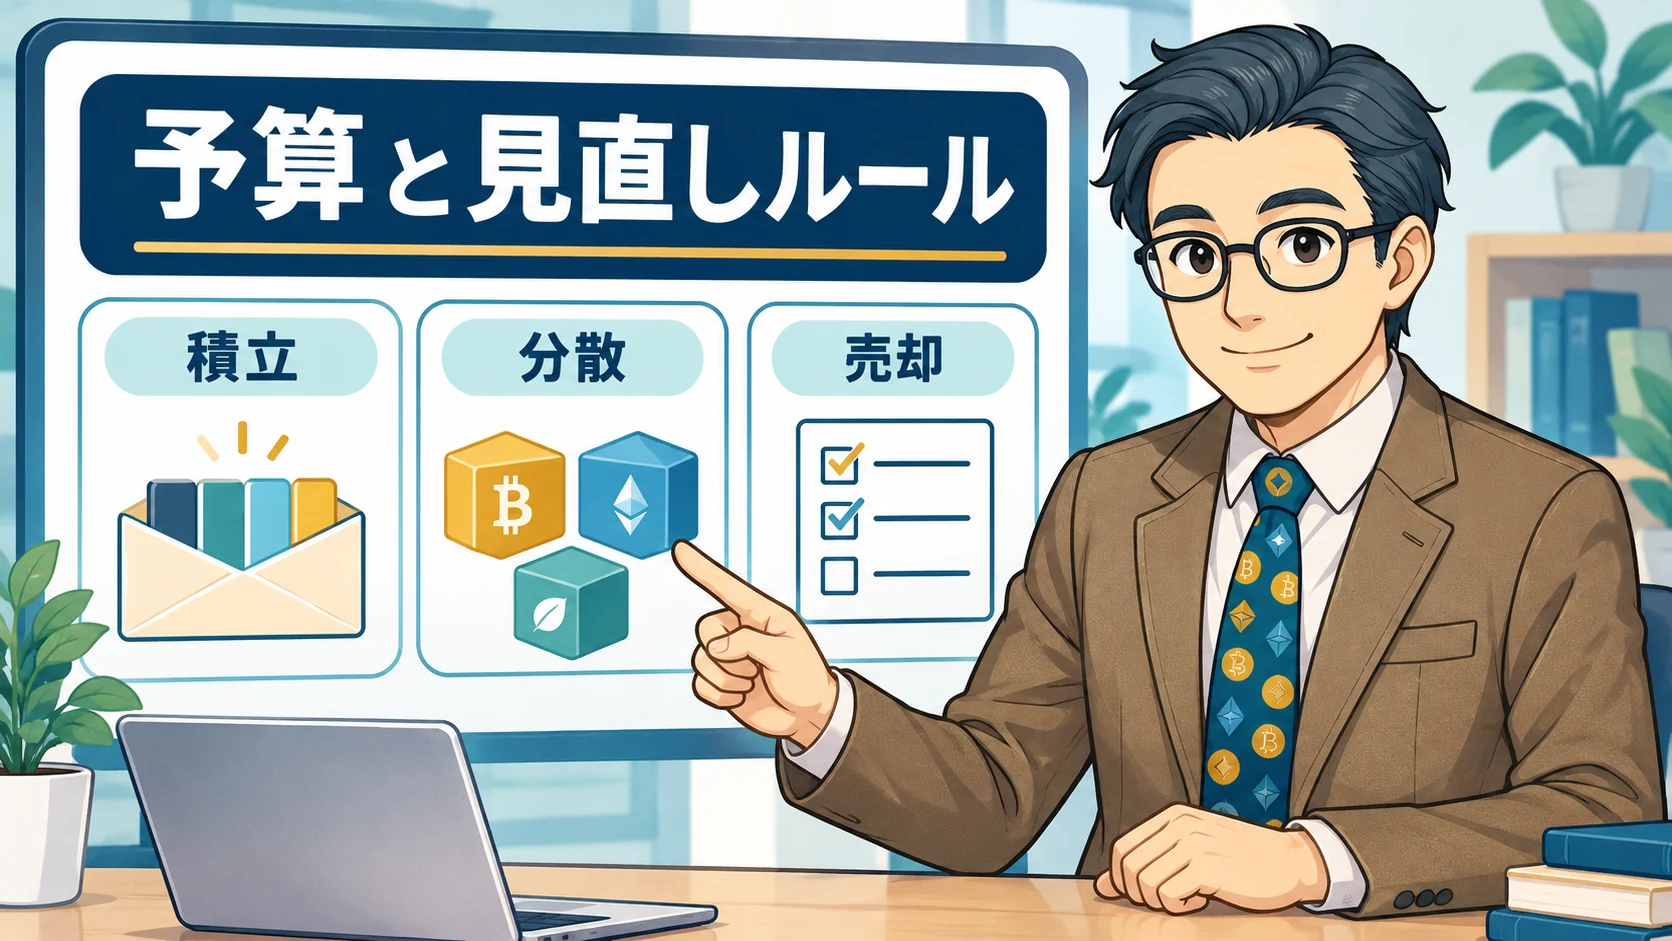
長期保有の戦略は、将来の値上がりを当てることだけではありません。生活費と分けた予算を決め、購入方法、配分、売却や中止の条件を整理することが土台になります。積立も分散も損失をなくす仕組みではなく、家計に合わなければ減額や停止を選びます。ここでは元記事で扱っていた積立・配分例・売却ルールを、誰にでも同じ金額や比率を勧めない形で確認します。先に決めたルールも、収支や家族の予定が変われば見直してかまいません。
少額積立(ドルコスト平均法)の活用
定期的に同じ金額を買う積立は、購入時期を分ける方法です。価格が高いときには少なく、低いときには多く買う仕組みですが、平均購入単価が必ず有利になるわけではありません。価格が上がり続けた場合は、一度に購入する方が結果的に有利になることもあります。
たとえば月1万円を一年続けると、購入額だけで12万円になります。一回の金額が少なく見えても、累計では負担が増える点を確認しましょう。この金額は計算例であり、初心者の標準額ではありません。教育費や予定支出が増える月に、同額を無理に維持する必要もありません。
積立額を決めるときは、購入時の費用と、保有全体が値下がりした場合の影響を合わせて見ます。収支が変わったら設定を減らす・止めることまで手順に含めてください。積立を続けた期間の長さで、自分を評価しないようにしましょう。
分散投資で考えたい配分とポートフォリオ例
銘柄を増やすだけでは、家計全体のリスクを十分に分けられるとは限りません。暗号資産同士が同時に下落する場合もあり、BTCとETHを組み合わせても、生活費を守るお金の代わりにはなりません。配分は暗号資産の中だけでなく、預貯金や他の保有資産を含めて考えます。
元記事の「BTC70%・ETH20%・ステーブルコイン10%」は、比率の説明例としては読めますが、安全性が検証された推奨配分ではありません。ステーブルコインも円の現預金とは別で、連動対象、償還条件、発行・管理の仕組みを確認する必要があります。名前に「安定」が含まれていても一律には判断できません。
まず教育費などを円で確保し、暗号資産全体の上限額を決める順番です。追加の銘柄を理解できないなら増やさない選択もあります。種類と管理先を増やす手間まで含めて配分を考えてください。
売却ルールと長期目線のシナリオ設計
売却ルールには、値上がりしたときだけでなく、家計や保有理由が変わったときの対応も入れます。元記事の「3倍で一部売却」「目標額に達したら10%売却」は考え方の例で、推奨する目標値ではありません。価格がその水準まで上がる保証もなく、必要な支出が先に来る場合もあります。
たとえば、余裕資金の範囲を超えたら追加購入を止める、生活上の必要が生じたら保有を減らす、理解していたサービス条件が変わったら調べ直す、といった条件を決めます。売却を検討するときは、出金までの手順、費用、税金を差し引いて残るお金も確認しましょう。
予定を決めた後も、相場の変化だけで機械的に売買する必要はありません。なぜ変更したかを記録しておくと、後で価格が上がったときに結果だけで自分を責めずに済みます。持ち続けること自体を目的にしない姿勢が土台です。
ガチホを続けるためのメンタルケア
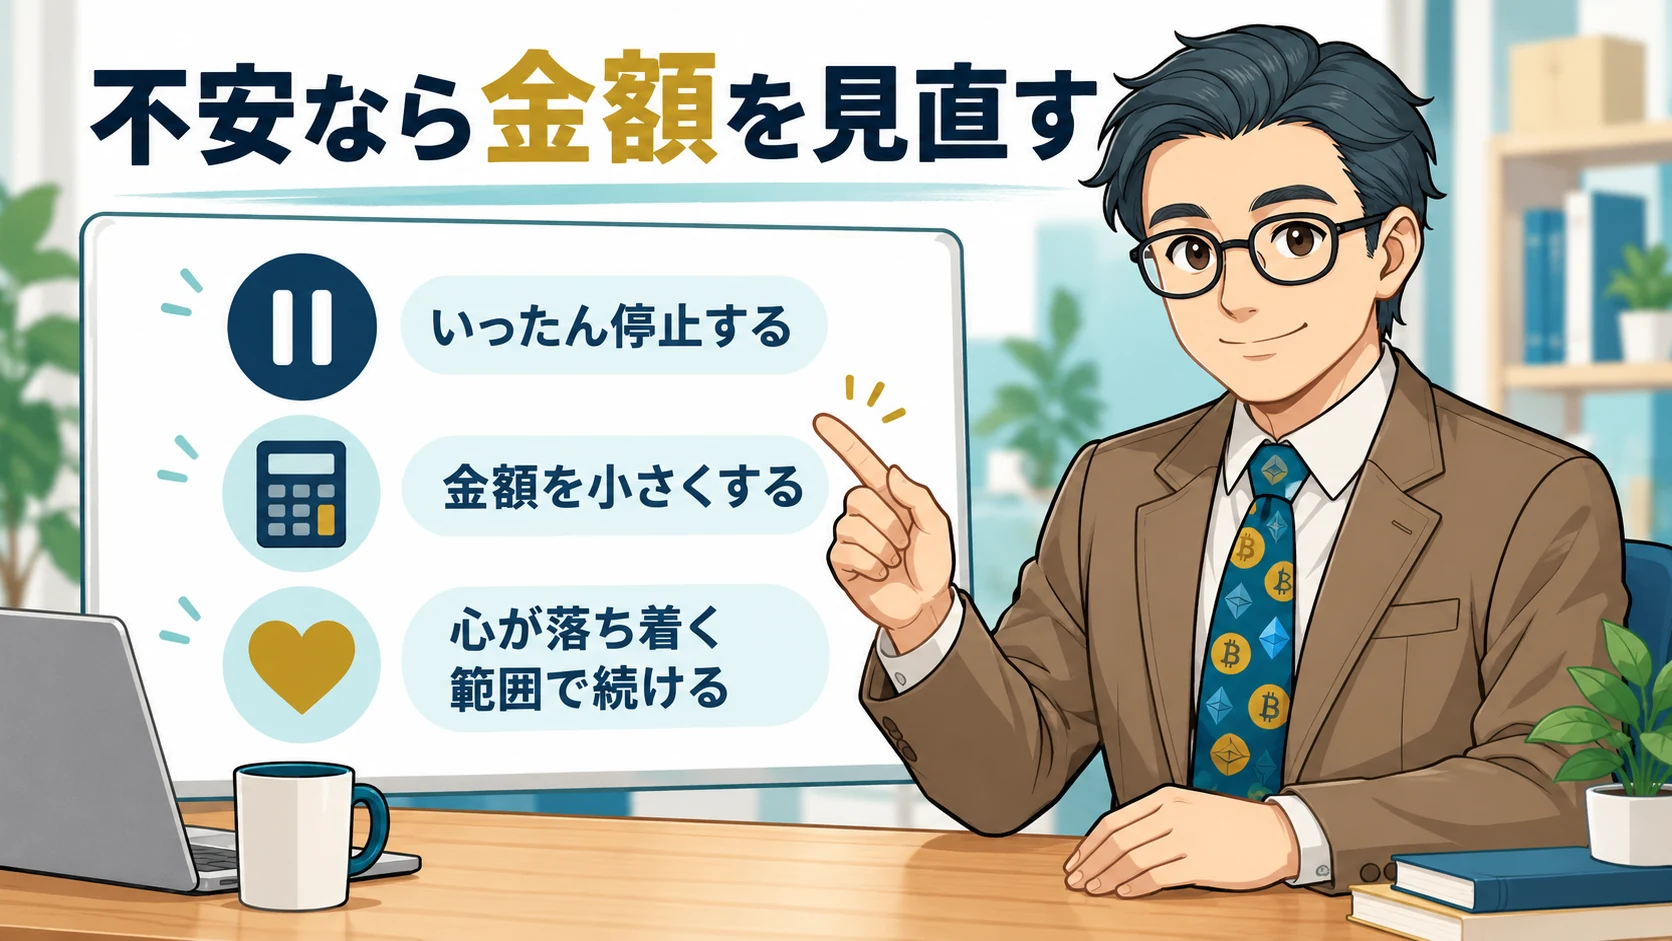
価格が下がって不安になるのは、意志が弱いからとは限りません。保有額が大きい、使う予定のお金が混ざっている、管理方法がわからないなど、確認すべき理由がある場合もあります。気持ちを落ち着ける工夫と、実際の資金や仕組みの点検を合わせましょう。ここでは相場との距離の取り方、保有目的、他人の体験談の読み方を整理します。保有を続けることだけを正解にせず、減額や売却で暮らしを守る判断も尊重する考え方です。
下落相場で不安になったときの対処法
不安なときは、まず追加購入や慌てた売買を急がず、家計に必要なお金が入っていないかを確認します。失うと困る金額を保有しているなら、長期チャートを見て気持ちを奮い立たせるより、金額の見直しが先です。過去の回復局面を見るだけでは、今回も戻るという根拠にはなりません。
次に、価格の下落なのか、サービスの障害や口座の異常なのかを分けます。ログイン通知や出金に不審な点があれば、保有方針とは別に公式窓口へ確認してください。価格通知やSNSを見る回数を減らす工夫はできますが、重要な連絡は受け取れる状態にしておきます。
最後に、投入した総額と現在の評価額、生活への影響を書き出します。それでも仕事や睡眠に支障が出るなら、保有を減らす・やめることも選択肢です。耐えられた人の話を、自分も耐えるべき理由にしないでください。
長期保有を支える「目的意識」の持ち方
保有の目的は「売らずに耐える理由」ではなく、家計の中で何を引き受けるかを確認するために使います。教育費や老後の暮らしが気になる場合でも、暗号資産の将来価格を前提に必要額を用意する計画は避けたいところです。目的が大切であるほど、支払時期と不足時の影響を先に考えます。
たとえば入学までに必要な資金は別に確保し、暗号資産は余裕資金の一部で仕組みを学ぶ対象にする、と分ける方法です。新NISAを含む長期の資産形成を検討するときも、家計、費用、運用リスクを確認したうえで選びます。暗号資産を組み込まない計画も成り立ちます。
家族には、期待する利益だけでなく、投入上限と下落した場合の対応を説明できる状態にしましょう。「何のためか」が説明できないまま増額するのは一度止めます。家族との今の生活を守れることが、方針を考える出発点です。
成功者・失敗者の事例から学ぶ
体験談は、保管の工夫や判断の迷いを知る材料にはなります。ただし、大きく増やした話だけを集めると、回復しなかった銘柄や途中で管理できなくなった事例が見えません。著者の確認できない成功談や失敗談を、長期保有ならもうかるという証拠にしないでください。
読むときは、購入日、売却日、追加投入、費用、税金、最大の下落幅を確認します。評価額だけが示されている場合は、実際に売却して得た金額とも分けます。同じ価格変化でも、途中で必要な支出があった人と、余裕資金で保有できた人では判断の条件が異なります。
学びたいのは、他人と同じ年数を耐える方法ではなく、どの情報を見て行動を決めたかです。売却で必要な支払いを確保できたなら、その後に相場が上がっても直ちに失敗とはいえません。自分の家計と照らして役立つ部分だけを取り入れましょう。
過去の例から学ぶ|もし以前からガチホしていたら?
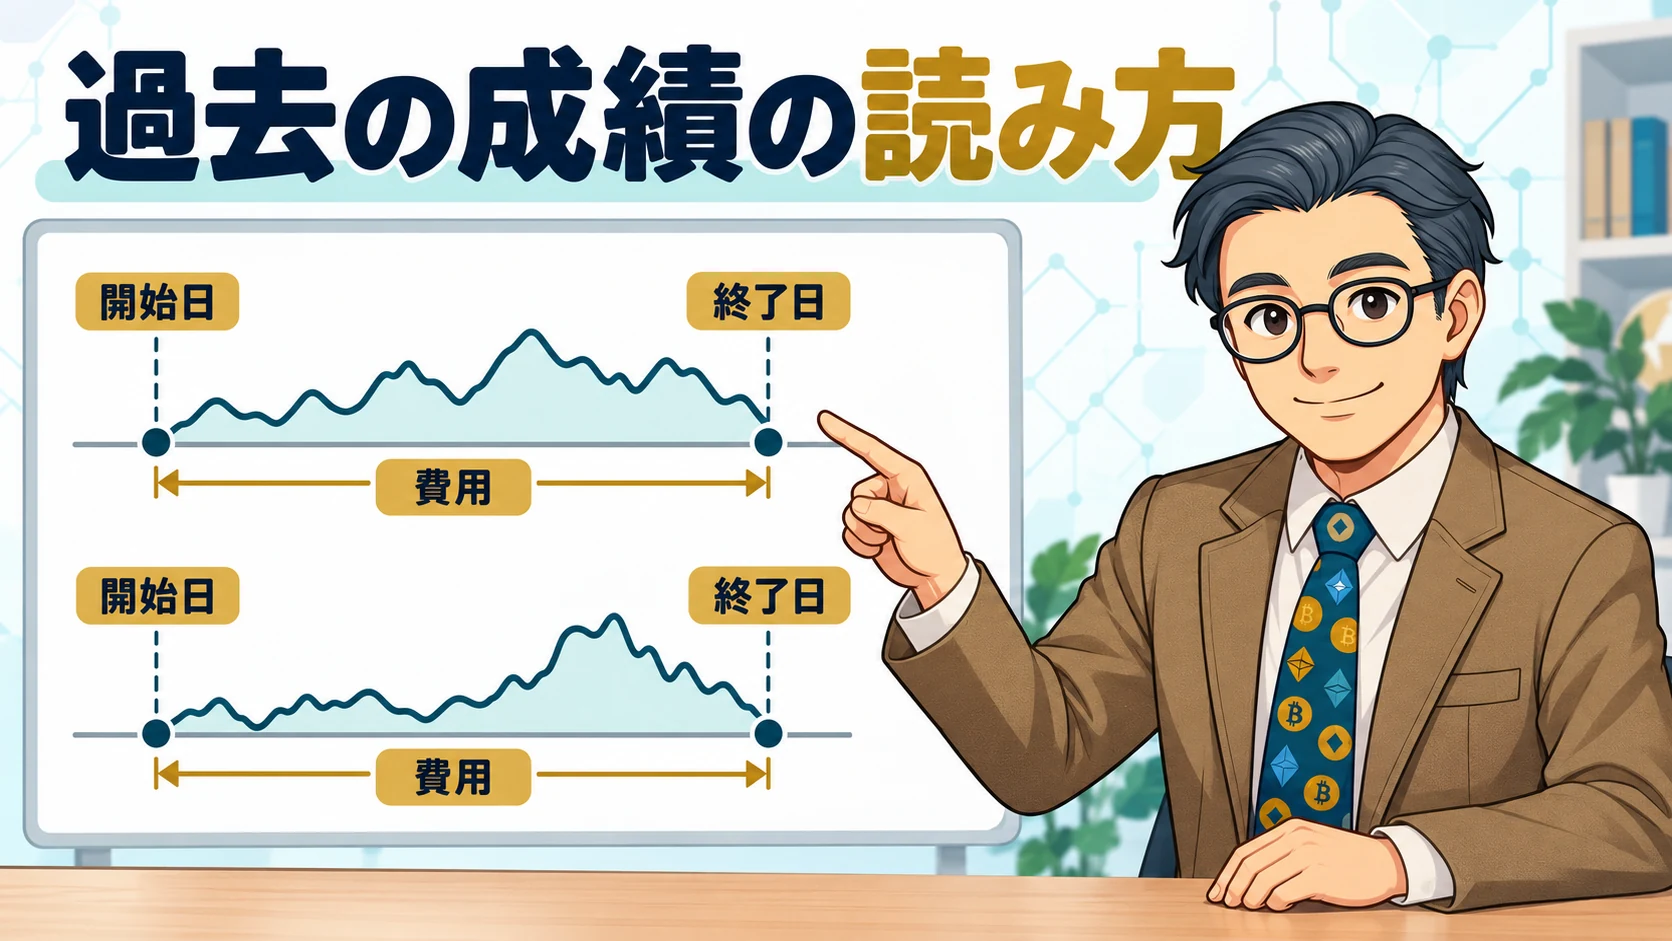
過去に買っていた場合の計算は、価格の変化を理解する練習になります。ただし、買う日と比較する日を後から選ぶと、有利な結果だけを作れます。ここでは2015年のビットコインという元記事の例を残し、日時が曖昧な倍率を実績として断定しない検証方法へ直します。イーサリアムやXRPも同じ条件で比べ、費用、税金、途中の下落を分けて読みます。過去の結果は、今から購入した場合の収益予想や推奨額を示すものではありません。
2015年にビットコインを1万円分買っていたら
この問いの答えは、2015年のいつ、どこで買い、いつの価格と比べるかで変わります。「2015年の価格」と年だけを決めて、後年の最高値と比較する倍率を実績として断定することはできません。実際に購入できた価格か、参考表示の価格かも区別する必要があります。
計算の仕組みだけを示す仮定として、購入価格を1BTC=3万円、比較価格を600万円と置きます。費用を除けば1万円で約0.3333BTC、比較時の評価額は約200万円、価格倍率は200倍です。この二つの価格を2015年と2021年の実際の約定値として示しているわけではなく、将来予測でもありません。
検証するなら購入日と終了日、価格の種類、出典をそろえ、売却費用と税金は別に扱います。期間中に資金が必要になった可能性も含めて読みましょう。高い倍率だけでは、現在の投資判断はできません。
イーサリアム・XRPなどのケーススタディ
イーサリアムやXRPを比較するときも、買う日と売る日をそろえます。「リップル」は企業名としても使われるため、価格を調べる対象の暗号資産はXRPと区別して記録しましょう。元記事の年ごとの概算価格を並べただけでは、同じ期間の収益や実際の購入条件は比較できません。
- イーサリアム:2017年と2021年を比べるなら、ETHの具体的な日付、円建て価格、途中の下落も確認します。
- XRP:2016年と2018年を比べる場合も、ピークだけを選ばず、開始日と終了日を明記します。
長期の評価には、今も知られる銘柄だけを見る偏りにも注意が必要です。保有中の取扱い変更や流動性、費用も確認します。「売らなければ損失が確定しない」だけでは、評価額の減少や換金の難しさを説明できません。銘柄の仕組みはイーサリアムの基礎解説でも確認できます。
「早く売ってしまった」を失敗と決めない
売った後に価格が上がると、もっと保有すればよかったと思うかもしれません。ただ、その後の最高値を知った状態で当時の判断を採点すると、売却した理由が抜け落ちます。売ったお金で家計の必要な支払いを確保した場合と、理由なく売買を繰り返した場合は分けて振り返りましょう。
たとえば、予定していた支出に合わせて一部を売り、その後に値上がりした場面を考えます。これは説明用の仮定であり、実在の投資家の失敗談ではありません。その時点で支払いを守れたなら、値上がりを取り逃したという結果だけで誤りとはいえません。逆に、保有を続けた後に下がる場合もあります。
見直すのは、当時の家計、利用できた情報、事前のルールに沿っていたかです。確認できない「早売りの後悔」を恐れて、必要なお金まで保有し続けないでください。結果と判断の過程を分けて記録することが次に役立ちます。
ガチホ投資で押さえるべき実務ポイント
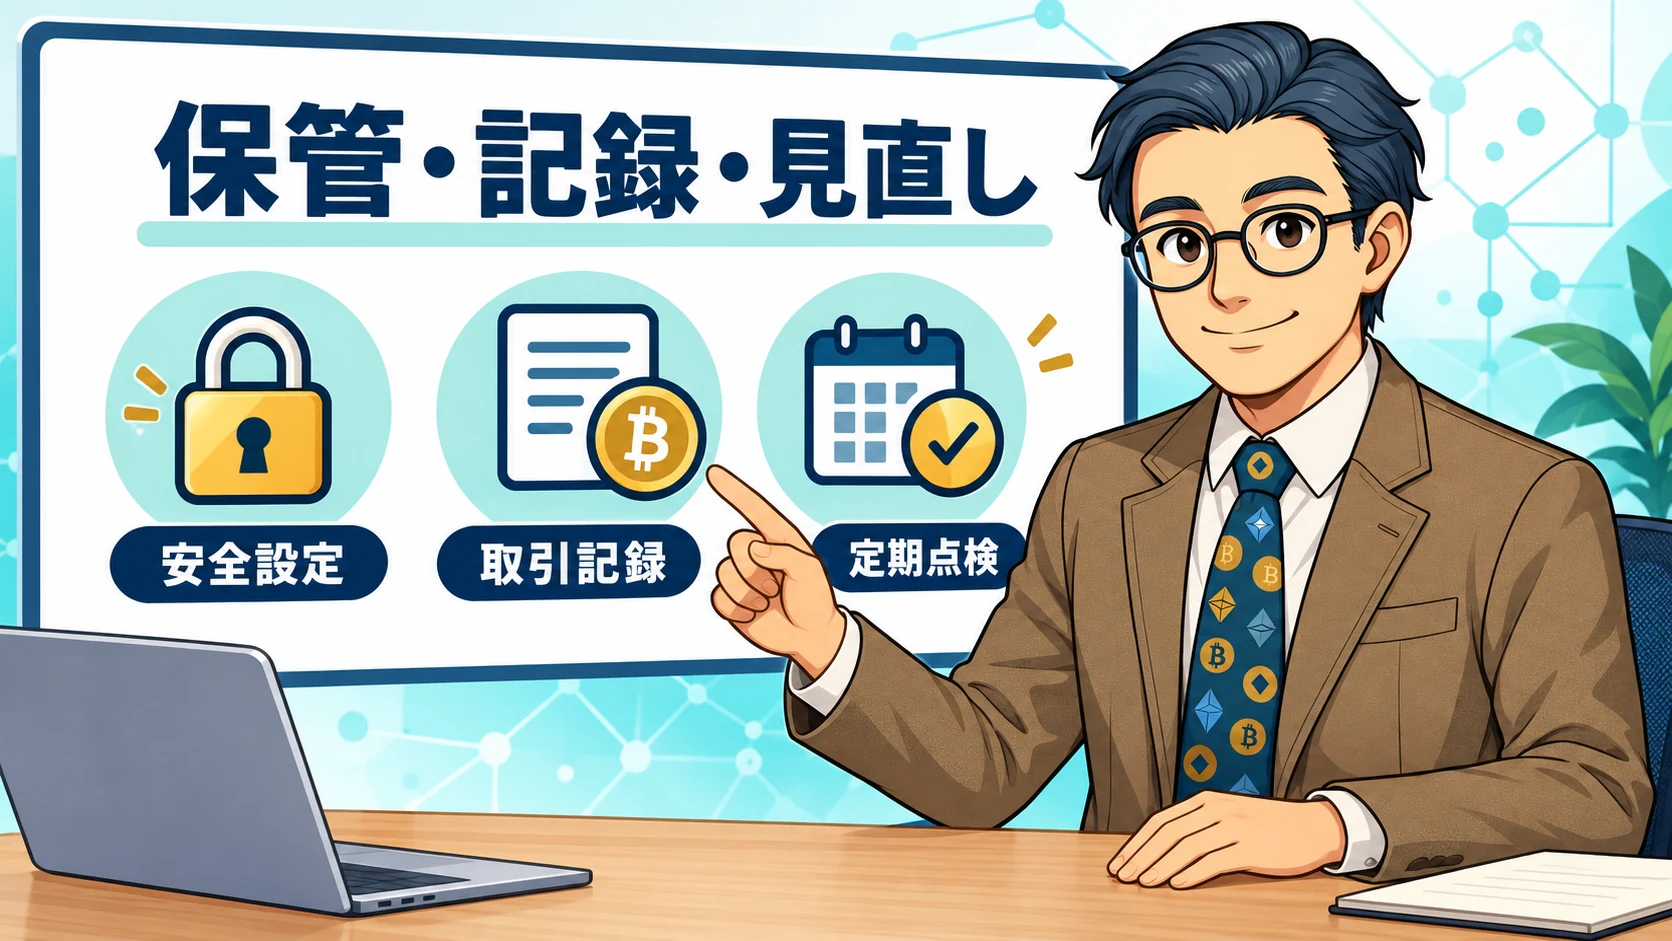
保有する方針を決めた後も、安全設定、取引記録、家計との配分確認は続けます。長期保有は売買回数を減らす方法であって、必要な管理をなくす方法ではありません。機種変更やサービスの条件変更にも対応できるよう、確認する場所と作業を決めておきましょう。ここでは保管、税務の準備、定期点検を具体化します。新たなサービスへ移る前に、今の残高と購入履歴を把握できているか、家族の予定に支障がないかを確認する順番です。
ウォレット管理と2FA設定を確認する
まず交換業者と登録メールの認証を確認し、使い回しを避けたパスワードと、対応する二段階認証を設定します。2FAは認証を二つの要素で行う仕組みで、設定方法や復旧手順はサービスごとに確認してください。公式サイトをブックマークし、メッセージで届いたリンクから安易にログインしない工夫も必要です。
自己管理を選ぶなら、復元情報を他人に渡さず、紛失や災害にも備えて保管方法を考えます。復元情報の入力を求める不審な窓口にも注意しましょう。送金では銘柄、ネットワーク、宛先を照合し、誤送金を簡単に取り消せるとは考えないでください。
機種変更や相続への備えも、秘密情報を不用意に共有しない形で検討します。管理方法を理解できない段階での移動は急ぎません。事業者の登録や対応は取引所選びの確認項目を補助に、最終的には公式情報で確かめます。
税金対策と申告の準備
税金の準備では、保有を始めた時点から取引の記録を残します。取引所の年間取引報告書だけで全てがそろうとは限らないため、自分のウォレットへの移動や他サービスでの取引も一覧で把握しておくと、後年の照合がしやすくなります。保存先と取得方法はサービスの公式案内で確認してください。
残したいのは、日時、銘柄、数量、支払額・受取額、手数料、移動先などです。売却や交換だけでなく、報酬を受け取った場合はその記録も分けます。損益計算ツールを使っても、取り込み漏れや重複、移動の扱いまで自動で正しいと決めつけないことが大切です。
売却を検討するときは、納税に回す資金を残せるかも確認します。長期保有だから申告が不要という判断はせず、その年分の案内を読み直してください。制度変更のニュースは、施行日や適用条件を確認してから自分の取引に当てはめます。
定期的なポートフォリオ見直し
家計の見直しに合わせて、保有額、暗号資産の比率、利用サービスを点検します。半年や一年ごとは日程の例で、全員に適した頻度ではありません。収入が減った、教育費の予定が変わった、管理先に重要な変更があった場合は、予定日を待たず確認しましょう。
元記事の「ビットコインが全体の80%になった」という例も、全体が何を指すかで意味が変わります。暗号資産内の比率なのか、家計の金融資産全体なのかをそろえて記録してください。値上がりで設定した上限を超えたなら、一部売却だけでなく追加購入を止める選択も検討します。
配分を戻す売買には費用や課税関係があるため、形式的に何度も繰り返す必要はありません。目標比率そのものが家計に合っているかも見直します。続ける、減らす、停止する理由を短く残し、次の点検日に同じ条件で振り返れるようにしましょう。
まとめ|ガチホは保有を続ける条件と見直しがカギ
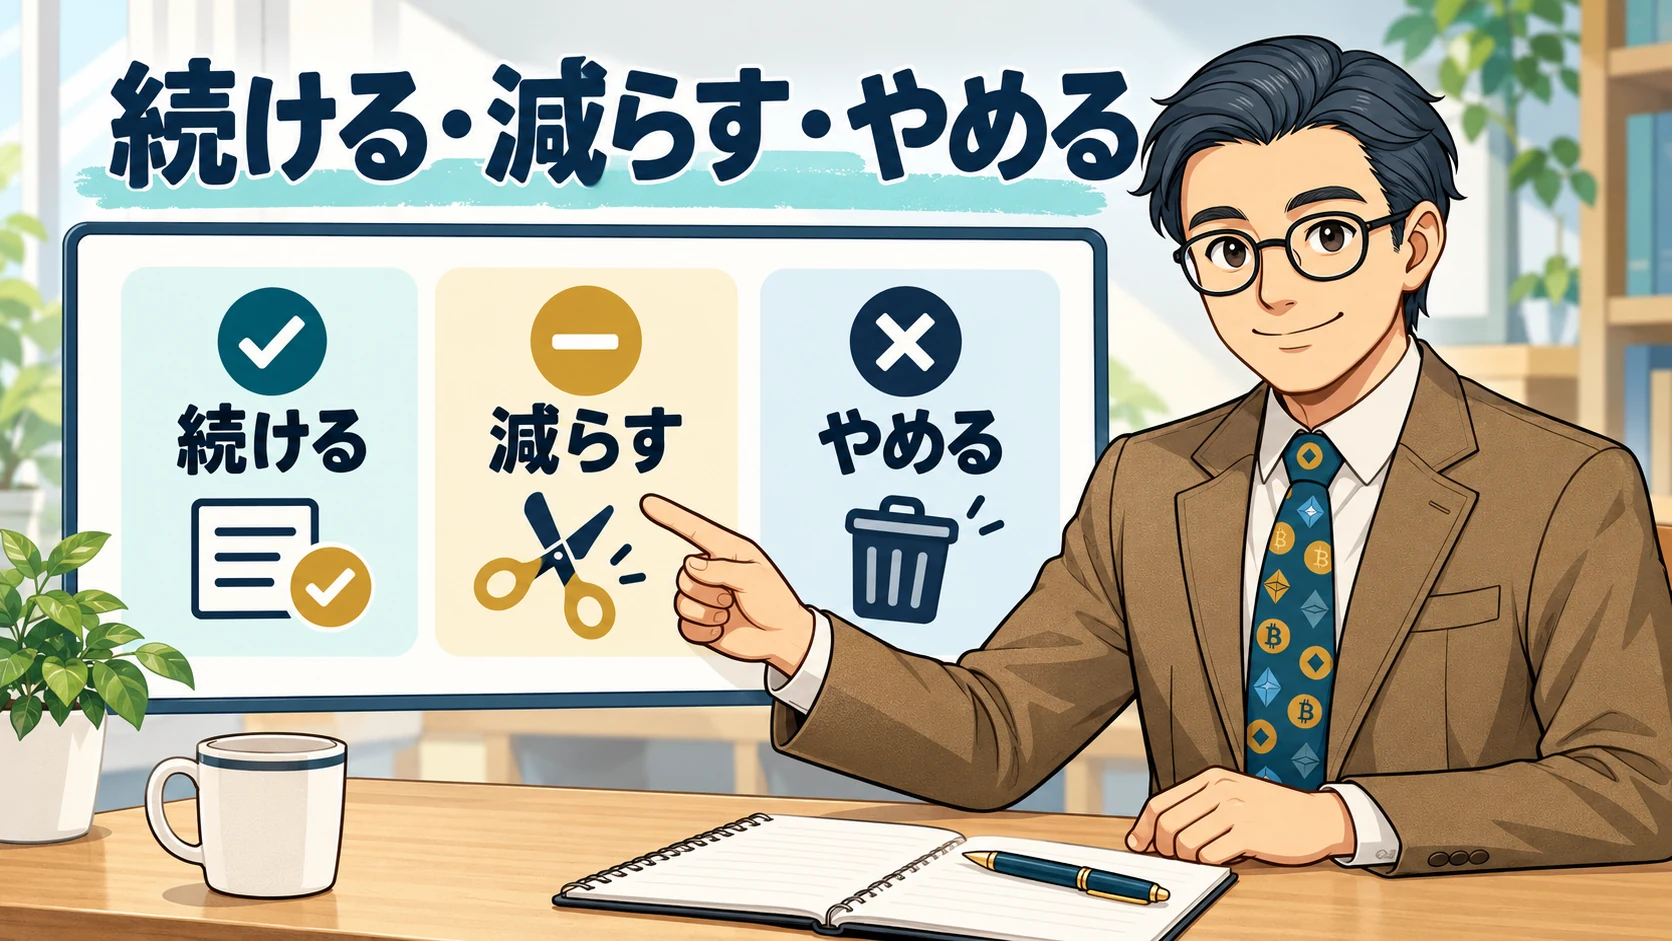
暗号資産の長期保有は、売買判断の回数を減らす方法の一つです。期間を延ばせば増える保証はなく、保有だけで自動的に複利が働くわけでもありません。家計と予定支出を先に守り、余裕資金の一部で金額、保管方法、売却や中止の条件を決めます。今日の確認は、投入した総額と今後使う予定のお金を分けて書くことです。その結果、追加しない、減らす、今回は保有しないという結論でもかまいません。持ち続ける強さより、自分の暮らしに合う判断を大切にしましょう。
- 家計と予定支出を確保してから、暗号資産の上限額を決める。
- 積立・分散を過信せず、費用と保管の仕組みを確認する。
- 取引を記録し、家計や保有理由が変わったら見直す。
応用テーマの前に戻る場所
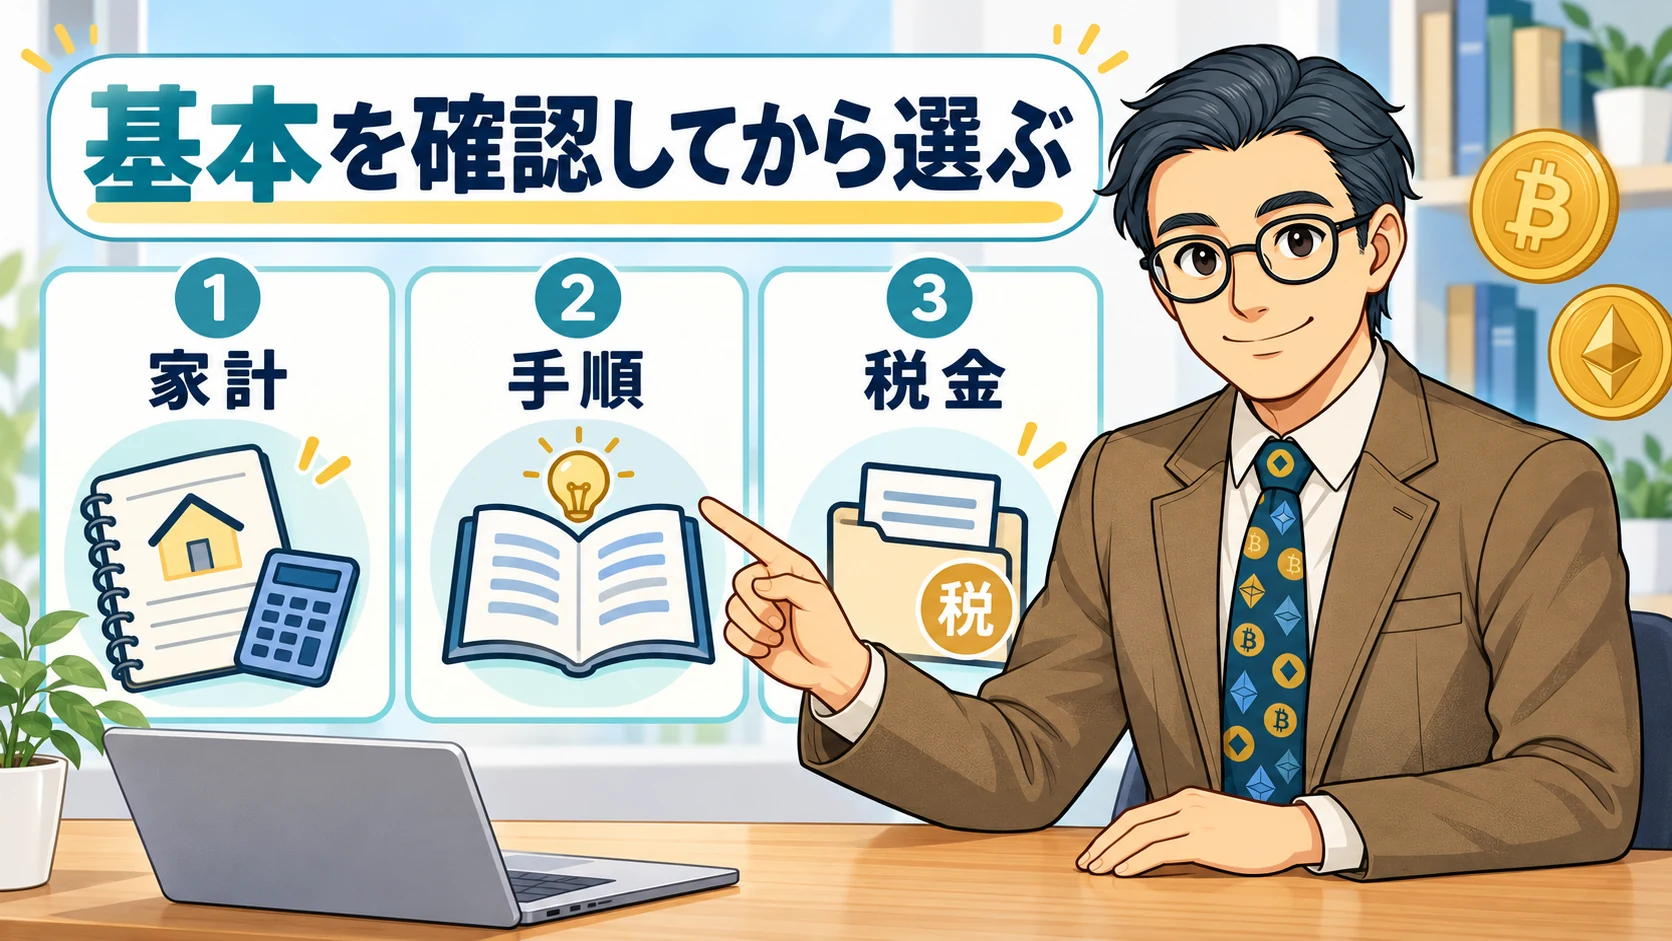
レンディング、ステーキング、NFT、アルトコインなどに進む前に、家計、購入手順、記録の基本を確認します。単純な保有とは異なる管理や税務の論点が増える場合があり、報酬や話題性だけで選ばないことが大切です。今の保有分を把握できていなければ、仕組みを増やすより整理を先にしてください。必要な解説だけを読み、口座や利用サービスを増やさない判断もできます。以下の関連記事は学び直しの入口であり、全ての手続きを進める案内ではありません。
ステーキングの仕組みを学ぶ場合も、報酬とリスク・課税関係を分けて確認してください。
制度・資料確認:2026年10月21日。一般的な情報提供であり、特定銘柄の購入や個別の投資・税務判断を勧めるものではありません。計算例は本文に記した仮定に基づき、費用・税金を含みません。
参照した一次情報: