仕事や家事に追われていると、暗号資産の価格を調べ、買うタイミングを考える時間は取りにくいものです。自動積立なら、決めた条件で買う作業を減らせます。
ただし、買付を自動にできることと、損をしにくいことは別です。 毎日買っても元本割れはあり、「1回500円」の設定が月500円で済むとは限りません。
BC父さんとして最初にお伝えしたいのは、頻度よりも月の予算を先に決めること。この記事では、忙しい会社員が家計への負担と管理の手間を確認しながら、積立を設定・見直しする手順を整理します。
暗号資産の積立は「月にいくら使うか」から決める
生活費と近い将来のお金を先に分ける
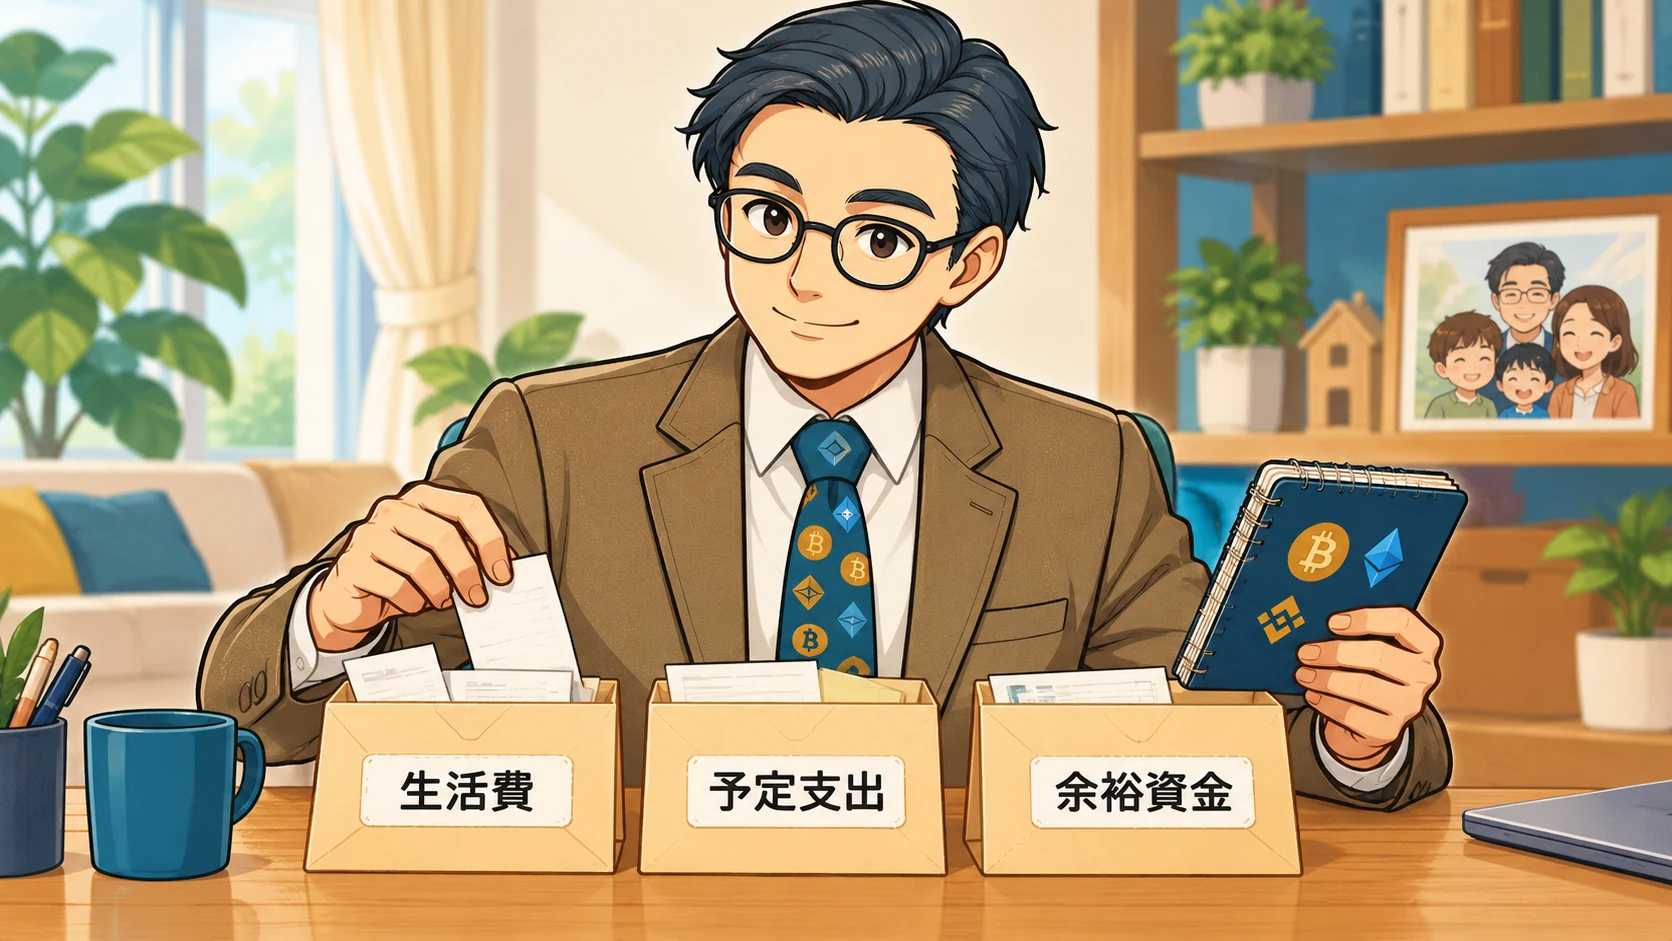
毎日の金額だけを見ると小さく感じても、積み重なると家計への影響が変わります。先に次のお金を取り分け、残った余裕資金の一部で検討しましょう。
- 毎月の生活費と返済に必要なお金
- 収入減や急な出費に備える生活防衛資金
- 教育費、車検、家電の買い替えなど、使う予定があるお金
家計が赤字なら、積立設定を急ぐ必要はありません。長期の資産形成を考える場合も、新NISAを含めた方法を学び、目的に合うものを検討するのが先です。新NISAは税制上の制度であり、選んだ商品の損失を防ぐものではありません。
順番に迷う方は、会社員パパのための資産形成ロードマップで、家計・長期資金・暗号資産の位置づけを整理できます。
「1回500円」と「月500円」を区別する
次は、設定額と月の支出を見分けるための計算例です。運用成果のシミュレーションではなく、買付が予定どおり行われた場合の購入元本だけを示しています。
| 設定の考え方 | 1か月の購入元本の例 |
|---|---|
| 1回500円を月1回買う | 500円 |
| 1日500円を30日間買う | 15,000円 |
| 1日500円を31日間買う | 15,500円 |
費用や売却時の税金は含みません。対象日、残高不足、サービスの仕様によって実際の買付は異なります。
月500円が上限なら、その予算に収まる購入方法を選びます。毎日積立の最低額を満たすために、予算を増やす必要はありません。月1回の購入や、いったん購入を見送って学ぶことも選択肢です。
忙しい人は毎日・毎月より「管理できる仕組み」で選ぶ
自動積立で減らせるのは注文の手間
定額積立は、一定の金額で繰り返し購入する方法です。同じ金額なら、価格が高いときに買える数量は少なく、低いときには多くなります。ただし、これは底値で買える仕組みではありません。購入後の値下がりが続けば、積立全体で損失が出ます。
毎日積立と毎月積立のどちらが有利かは、価格の推移や費用で変わります。毎日にすれば必ず購入単価が下がる、利益が増えるとはいえません。
| 比べる点 | 毎日積立 | 毎月積立 |
|---|---|---|
| 買う時期 | 多くの日に分ける | 月1回にまとめる |
| 月予算の確認 | 日額方式なら日数分を計算する | 月額として把握しやすい |
| 注文の手間 | 対応サービスなら自動化できる | 対応サービスなら自動化できる |
| 損失の可能性 | ある | ある |
忙しい人にとっては「毎日か」よりも、「入金を忘れないか」「設定額を説明できるか」「変更・停止ができるか」のほうが実務上の判断材料になります。
頻度の仕組みを詳しく知りたい方は、暗号資産の毎日積立は必要?毎月との違い・予算・始め方も参考にしてください。
サービスの最低額は単位まで読む
公式情報を確認すると、同じ積立でも予算の設定方法は異なります。以下は2026年10月26日確認時点の例で、ランキングではありません。
| サービス | 金額の単位と最低額 | 入金・資金の準備 |
|---|---|---|
| SBI VCトレード「かんたん積立」(VCTRADE) | 1注文500円から。日次・週次・月次に対応 | 注文前に取引口座へ日本円を用意。銀行口座からの自動引き落としには非対応 |
| Coincheckつみたて | 月額10,000円から。毎日プランは設定月額を日割りして購入 | 指定した銀行口座から引き落とし |
出典:SBI VCトレードのサービス概要、Coincheckつみたて。対象サービス、条件、申込期限は利用直前にも確認してください。
Coincheckの「1日あたり約300円」という表示も、月300円の予算を意味しません。月予算が500円なら、この積立サービスの最低月額には届きません。
また、サービス利用料の無料表示だけで、取引全体の負担は判断できません。購入価格と売却価格の差であるスプレッドや、入出金などの費用も確認します。小さな金額では、定額の費用が予算に占める割合にも注意が必要です。
自動積立の設定前に確認する5つの項目
1.事業者と商品を確認する
金融庁の公開情報から事業者の登録状況や行政処分の有無を確認し、公式サイト・公式アプリから手続きします。登録があっても、値下がりや損失がなくなるわけではありません。
ここで扱うのは現物の購入です。借入やレバレッジを使って積立額を増やす方法は前提にしません。銘柄も「人気だから」ではなく、仕組みと主なリスクを自分の言葉で説明できる範囲で選びます。
2.月予算と買付条件を照合する
設定画面で、次の5項目を一緒に確認してください。
- 購入する暗号資産
- 金額が1回分か月額か
- 頻度と、月に必要になる日本円
- 初回の買付予定と、必要な入金・引き落としの時期
- 変更・取消の方法と、反映されるタイミング
銘柄を複数にするときは、各設定の合計額が月予算内かを確認します。設定を変更したつもりでも旧設定が残っていれば、想定より多く買う原因になります。
3.不足したときの扱いを調べる
取引口座の日本円が不足した場合に注文が見送られるのか、その後どう扱われるのかを確認します。銀行引き落とし型なら、引落日や申込締切にも注意が必要です。
残高不足のたびに生活費から補充する状態なら、入金方法よりも積立額の見直しが先です。
4.不正アクセスへの備えをする
利用できる二段階認証などの追加認証を設定し、パスワードを使い回さないようにします。メールやSNSのリンクから慌ててログインせず、保存した公式の入口から確認する習慣も大切です。
5.最初の買付結果を確かめる
初回の取引履歴で、銘柄・購入金額・数量・日時が想定どおりか確認します。設定完了画面だけでは、実際に購入されたことまでは分かりません。設定内容と最初の履歴を保存しておくと、後から見直しやすくなります。
設定後は月1回と家計が変わったときに見直す
月1回、家計・履歴・お知らせを見る
毎日チャートを見る代わりに、家計を確認する日と合わせて点検する方法があります。月1回は運営上の提案例であり、それだけであらゆる問題を防げるという意味ではありません。不正ログインなどの重要通知には、その都度対応してください。
| 点検するもの | 確認する内容 |
|---|---|
| 家計 | 今後の支出を含め、積立額に無理がないか |
| 買付履歴 | 想定外の金額や買付の未実行がないか |
| 保有額 | 値上がり・追加購入によって、許容する損失額を超えていないか |
| 事業者のお知らせ | 条件変更、メンテナンス、必要な手続きがないか |
| 記録 | 取引履歴を保存できるか、保存漏れがないか |
確認対象は積立額だけではありません。保有総額が増えれば、同じ下落率でも失う金額は大きくなります。「毎月の金額が小さいから大丈夫」で終わらせず、今持っている分も含めて考えましょう。
減額・停止と売却を分けて考える
教育費が増えた、収入が減った、生活防衛資金を取り崩したときは、定例日を待たずに見直します。値動きが気になって仕事や睡眠に影響する場合も、金額や保有の仕方を考え直すきっかけです。
積立を止めるのは、今後の購入を止めることです。すでに持っている暗号資産が自動で売却されるとは限らず、保有分の値下がりリスクは残ります。停止方法と保有分の扱いは、別々に確認してください。
売却などをする際は税務上の確認も必要です。少額だから申告は必ず不要と決めつけず、取引記録を残し、必要に応じて国税庁の暗号資産に関する案内で確認しましょう。この記事では税率や申告要否の個別判定は扱いません。
今日決めるのは、毎日いくら買うかよりも「月にいくらまでなら生活に影響しないか」です。 その額と点検する日をメモしてから、予算に合う購入方法があるかを調べてみてください。余裕がなければ、今は設定しない判断で大丈夫です。
参考:金融庁「暗号資産に関するトラブルにご注意ください」。価格変動や事業者のリスクに関する注意点を確認できます。
※本記事は一般的な情報提供を目的とし、特定銘柄の購入や利益を推奨・保証するものではありません。サービス条件の確認日:2026年10月26日。