「買った暗号資産が値下がりした。売らずに待ったほうがいいのだろうか」
元本割れとは、投じたお金より現在の資産価値が小さくなっている状態です。暗号資産には元本保証がなく、積立や長期保有でも損失をなくすことはできません。
ただ、値下がりしたからといって、全員が同じ行動を取る必要はありません。使う予定のあるお金を入れていないか、さらに下がっても家計が持ちこたえられるかによって、選ぶ対応は変わります。
こんにちは、BC父さんです。この記事では、元本割れの計算例を確認したうえで、保有・縮小・売却を考える順番を整理します。これから購入する方は、最後のチェックを先に使っても大丈夫です。
暗号資産の元本割れとは?含み損と売却損の違い
10万円が7万円になったら、3万円の含み損
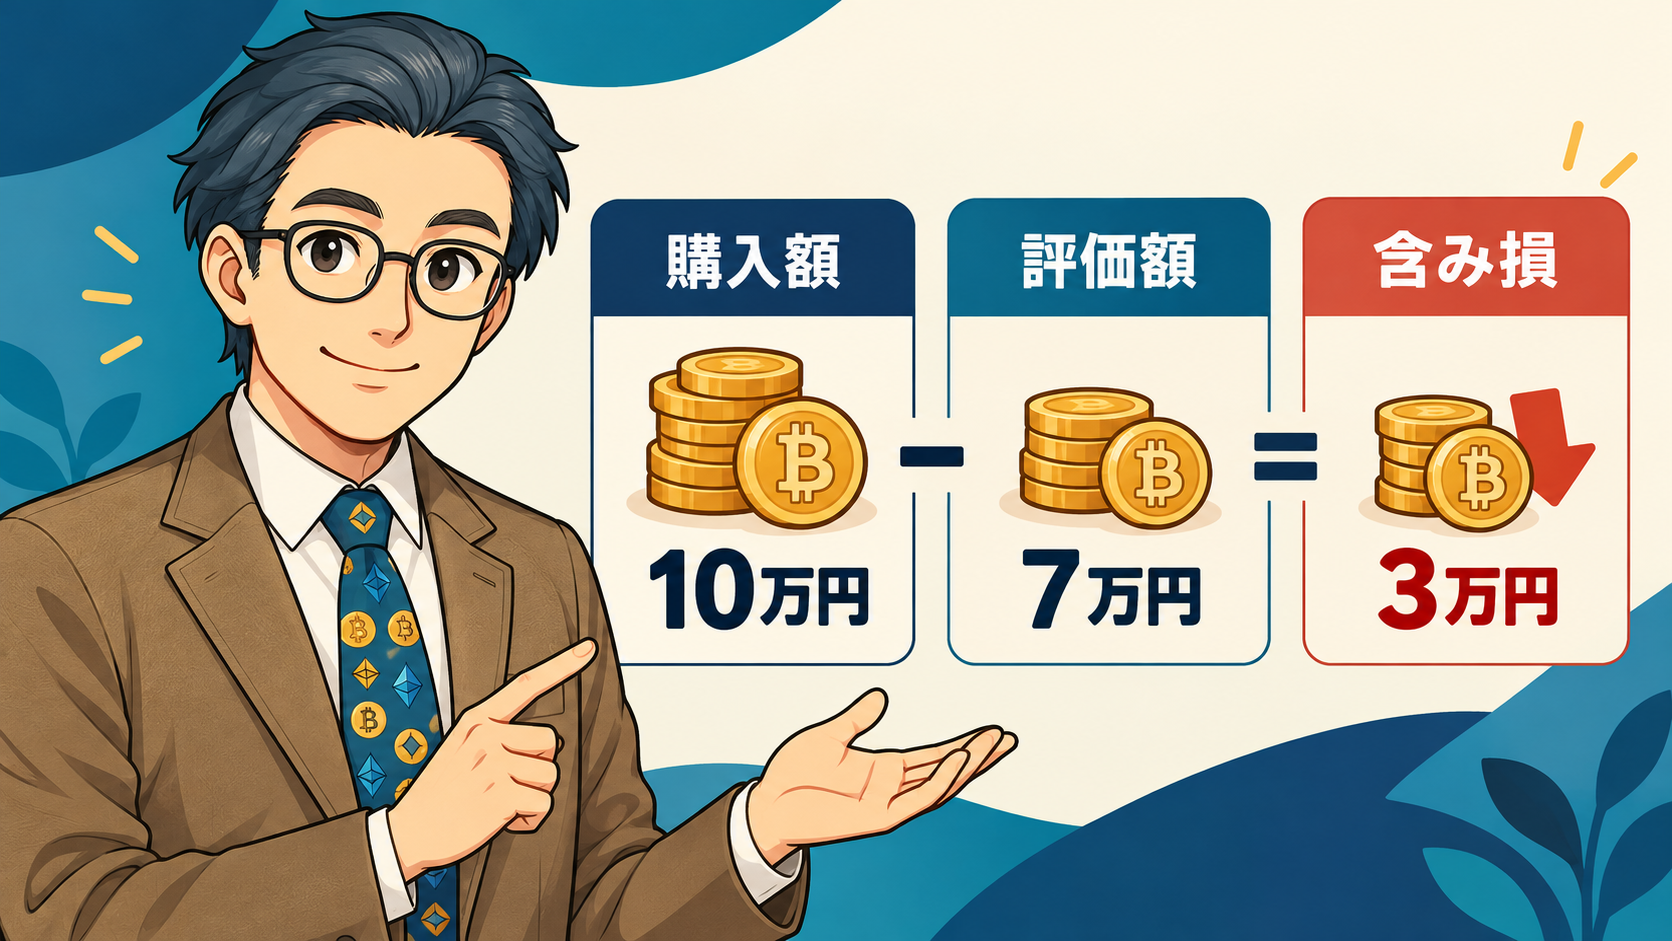
例えば、10万円で購入した暗号資産の現在の評価額が7万円なら、差額の3万円が含み損です。その状態で全部を7万円で売れば、3万円の売却損が生じます。ここでは仕組みを理解するため、手数料・税金・追加購入を考えない仮定の例としています。
| 状態 | 金額・損益 |
|---|---|
| 購入した金額 | 10万円 |
| 現在の評価額 | 7万円 |
| 保有中の含み損 | 3万円(購入額に対して30%減) |
| 全部を7万円で売却した場合 | 3万円の売却損 |
含み損と売却損は区別しますが、「売らなければ損ではない」と考えるのは危険です。いま換金できる価値は減っていますし、その後さらに下がる可能性もあります。保有を続けても、購入価格への回復は保証されません。
また、アプリの評価額は、そのまま銀行に戻せる金額とは限りません。実際の売却価格、売買手数料、円の出金手数料を確認しましょう。
30%下がった後は、30%上がっても元に戻らない
先ほどの7万円が30%上がっても、9万1,000円です。10万円に戻るには、7万円から約42.9%の上昇が必要になります。
これは値動きの予測ではなく、計算上の関係です。下落率と回復に必要な上昇率は同じではありません。「少し待てば簡単に取り戻せる」と考えず、残っている資金を基準に判断することが大切です。
現物取引とレバレッジ取引では、損失の範囲が違う
自己資金だけで暗号資産を買う現物取引では、価格下落による保有資産の損失は、その購入額が上限です。購入資金とは別に費用がかかる場合があり、借入で買えば返済義務も残ります。
一方、証拠金を使うレバレッジ取引では、相場急変などにより預けた証拠金を超える損失が生じる場合があります。この記事は主に、借入をせず自己資金で購入する現物取引を対象にしています。GMOコインのリスク説明でも、この違いが示されています。
元本割れが起こる原因は、値下がりだけではない
価格は需要や売却のしやすさによって動く
暗号資産の価格は、買いたい人と売りたい人の動き、市場のニュース、規制やサービスの変更などに影響されます。取引が少ない銘柄では、希望する価格で売りにくくなることもあります。
ビットコインなどの知名度が高い銘柄でも、大きな値下がりは起こり得ます。「有名だから元本は守られる」というものではありません。金融庁の注意喚起も、価格変動などのリスクを理解して取引するよう求めています。
手数料無料でも、買った直後に評価額が下がることがある
販売所などでは、利用者が買う価格と売る価格に差があります。この差がスプレッドです。相場そのものがほとんど動かなくても、購入直後に売却すると受取額が購入額を下回る場合があります。
確認するのは「売買手数料が無料か」だけではありません。同じ時点の購入価格と売却価格、円の入出金費用、必要なら暗号資産の送付費用まで見ます。スプレッドは固定とは限らず、相場の状況で広がる場合があります。
取引所形式でも、注文が成立しない、想定と違う価格で成立するなどの可能性があります。形式の名前だけで選ばず、実際の注文画面と条件を確認してください。
資産を使えなくなるリスクもある
不正アクセス、送付先の間違い、自己管理する秘密鍵の紛失、利用事業者の破綻などは、単なる値下がりとは別の問題です。価格が回復しても、資産を取り戻せるとは限りません。
登録業者の利用や二要素認証は確認すべき項目ですが、損失をすべて防ぐ保証にはなりません。パスワード・認証コード・秘密鍵を他人に渡さず、突然届いた連絡のリンクからログインしないことも基本です。日本暗号資産等取引業協会の案内で、登録確認や送金時の注意点を確認できます。
すでに元本割れしたときは、3つの順番で判断する
1.そのお金を、いつ使う予定か確認する
最初に見るのはチャートよりも、お金の使い道です。家賃、教育費、税金、車検などに使う予定の資金を入れているなら、価格回復を待つことより支払いの確保を優先して考えます。
「今月の支払いには間に合うか」「売却後の円の出金には何日かかるか」も確認しましょう。損失がある状態でも、家計を守るために保有額を減らす判断には意味があります。
2.さらに下がった場合の家計を、円で確認する
例として、現在の評価額が7万円からさらに半分の3万5,000円になったら、家計や気持ちにどんな影響があるでしょうか。この半減は予測や下落の下限ではなく、負担を確かめるための仮定です。価値の大部分を失う場合も想定する必要があります。
生活費を補うために借りる、仕事中も価格が気になる、眠れないほど不安になる。こうした状態なら、保有額が自分の許容範囲を超えている可能性があります。
| いまの状態 | 検討する対応 |
|---|---|
| 近い支払いに必要なお金が入っている | 必要な現金の確保を優先し、縮小・売却を検討する |
| 余裕資金だが、不安で生活に影響がある | 追加購入を止め、保有額を減らすことも検討する |
| 余裕資金で、保有理由とリスクを説明できる | 条件を決めたうえで保有継続を検討する |
| 不正アクセスや出金不能の疑いがある | 公式窓口への連絡、口座の保護、記録の保存を優先する |
保有継続は「何もしないから安全」という選択ではありません。今後の下落リスクを引き受ける選択でもあります。
3.保有する理由と、見直す条件を書き直す
「購入価格に戻ってほしい」だけでは、現在の保有理由として十分とはいえません。仕組みやリスクを理解しているか、利用サービスや銘柄の状況が変わっていないか、家計に対して持ちすぎていないかを確認します。
そのうえで「教育費の予定が変わったら見直す」「家族と決めた保有上限を超えたら減らす」など、自分で確認できる条件を決めましょう。誰にでも当てはまる損切り率はありません。価格の条件で売る場合も、注文方式や相場急変によって希望価格で売れない可能性があります。
値下がり時の追加購入は、平均購入単価を下げられても、投入するお金と損失の可能性を増やします。取り戻すことを目的に、生活費や借入で買い増さないでください。
売却・交換したら、税金の記録も残す
個人の一般的な取引で雑所得に該当する場合、暗号資産の含み損を持っているだけでは、その金額を給与から差し引けません。雑所得の計算で生じた損失も、給与所得など他の所得との損益通算はできません。
同じ年の暗号資産取引の利益・損失は、所得区分や必要経費を確認して集計します。「1つの銘柄が赤字だから申告不要」とは判断しないでください。別の暗号資産への交換や商品購入でも、損益計算が必要になる場合があります。
税務上の取得価額は、複数回購入している場合などにアプリの表示と一致しないことがあります。取引履歴・年間取引報告書・手数料の記録を保存し、国税庁の暗号資産FAQと損益通算の案内で確認しましょう。事業に該当する取引などは扱いが異なるため、個別の判断は税務署や税理士へ相談してください。
購入前に決めたい、家計を守る5つの確認
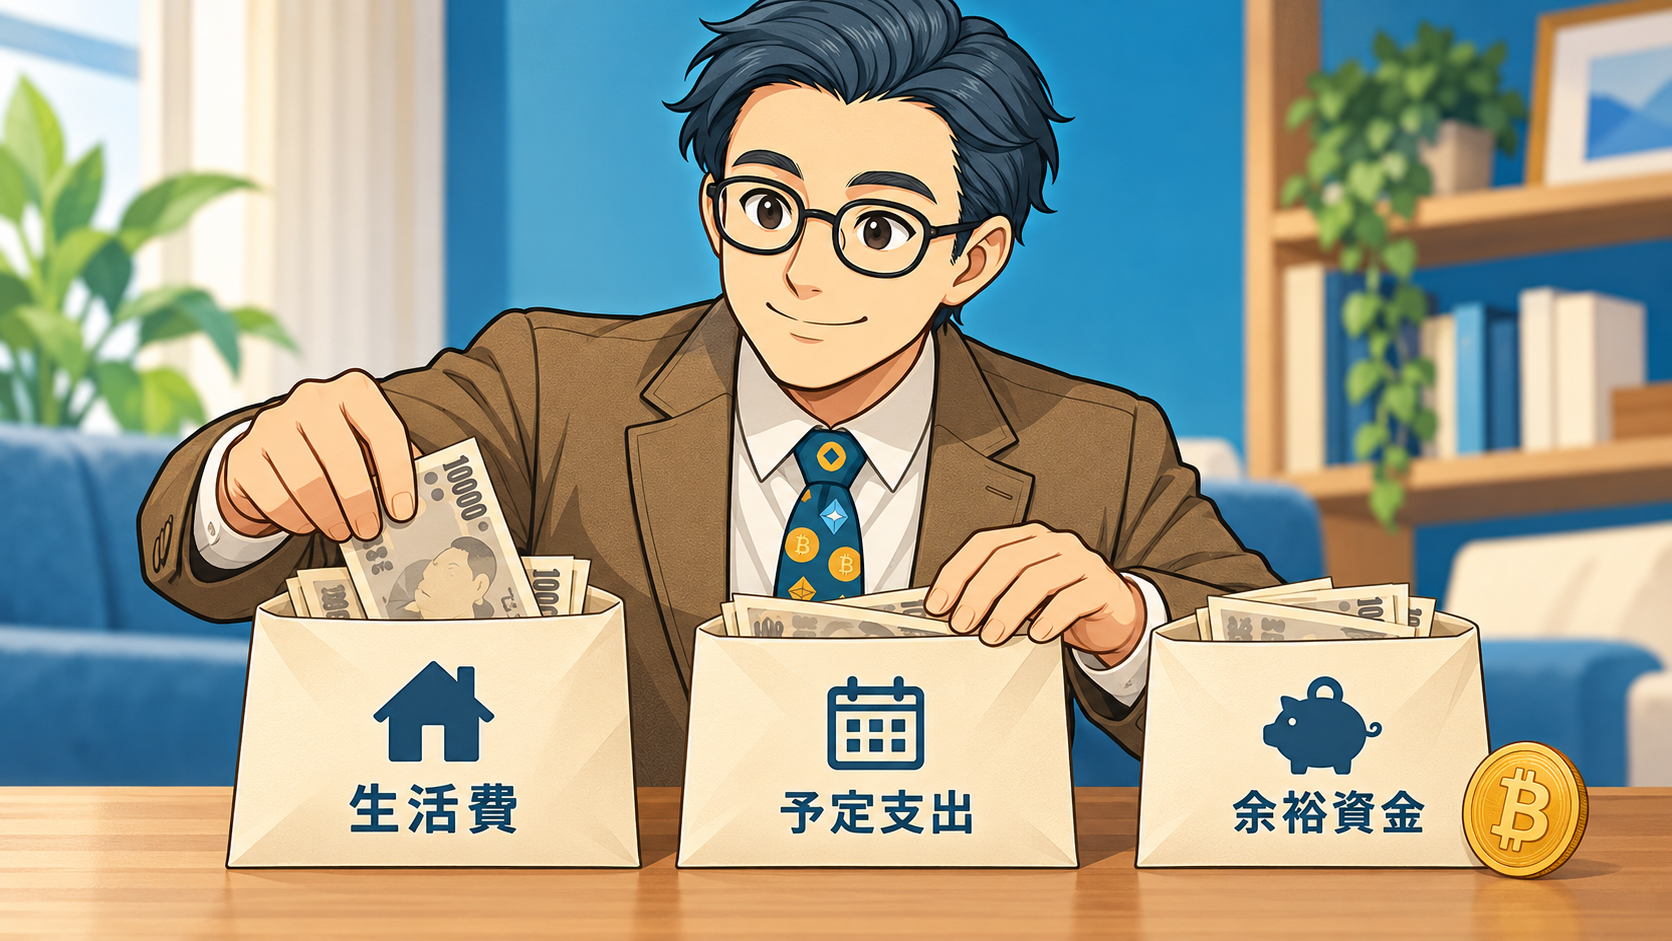
生活費と予定支出を、購入資金から外す
暗号資産の購入額を決める前に、毎月の生活費、収入減や急な出費への備え、近い将来に使う教育費などを確保します。口座に残っているお金が、すべて余裕資金とは限りません。
この順番が曖昧なら、まずは会社員パパのための資産形成ロードマップで、お金の役割を整理してください。暗号資産を買わずに終えても、必要なお金を守れるなら有益な判断です。
月額だけでなく、保有総額の上限も考える
月々の購入が少額でも、続ければ投入額は積み上がります。「毎月いくら買うか」とあわせて「合計でいくらまで保有するか」を考え、家族との共有や見直しの時期を決めておきましょう。
一律に月1万円や資産の何%を勧めることはできません。家計に余裕がなければ、購入額を0円にする選択もあります。
積立・長期保有・分散の限界を知る
| 方法 | できること | 防げないこと |
|---|---|---|
| 定額積立 | 購入時期を分け、購入の判断を定型化する | 下落が続く場合の損失。平均取得単価が必ず有利になるわけでもない |
| 長期保有 | 短期の売買回数を抑える | 長期の値下がりや価値の喪失。回復は保証されない |
| 複数銘柄への分散 | 特定銘柄への集中を和らげる | 暗号資産市場全体の下落。複数銘柄が同時に下がることもある |
これらは資金管理の方法であり、元本保証の仕組みではありません。銘柄数を増やすために、理解していない商品を買う必要もありません。
登録・売買コスト・安全設定を確認する
利用先は金融庁の金融事業者一括検索などで登録を確認し、公式サイトからアクセスします。そのうえで、売買・出金条件、二要素認証などの安全設定、障害時の連絡先を確かめてください。
登録は、銘柄の値上がりや損失補償を約束するものではありません。「元本保証」「必ず増える」を理由に送金を急がせる勧誘には、その場で応じないことが大切です。
買う前に、減らす・休む条件を書く
最後に、次の5項目をメモに残しましょう。
- 生活費と近い予定支出を、購入資金から分けたか。
- 失っても生活に影響しない範囲で、保有総額の上限を決めたか。
- 積立・長期保有でも損失が出ることを理解したか。
- 利用先の登録、費用、安全設定を確認したか。
- 家計や気持ちに負担が出たとき、減額・停止・売却を検討する条件を決めたか。
いま保有している方は、「購入に使った金額」「現在売った場合の概算受取額」「そのお金を使う予定」の3つを書き出すところから始めてください。
元本割れを必ず避ける方法はありません。それでも、家計に必要なお金を分け、持ちすぎを防ぎ、見直す条件を決めることはできます。次の行動は、購入を急ぐことではなく、自分が引き受けられる範囲を確かめることです。
情報確認日:2026年10月26日。この記事は一般的な情報提供を目的とし、特定銘柄の購入・売却や個別の税務判断を勧めるものではありません。取引条件・税務上の扱いは、利用時点の公式情報で確認してください。