「スマホで使うなら、暗号資産も電子マネーと同じでは?」
名前を知っていても、どこに価値があり、誰が取引を記録しているのかは分かりにくいですよね。
暗号資産とは、インターネット上で移転でき、売買や支払いなどに使われる財産的価値です。日本円そのものではなく、買ったときと同じ金額で換金できる保証もありません。
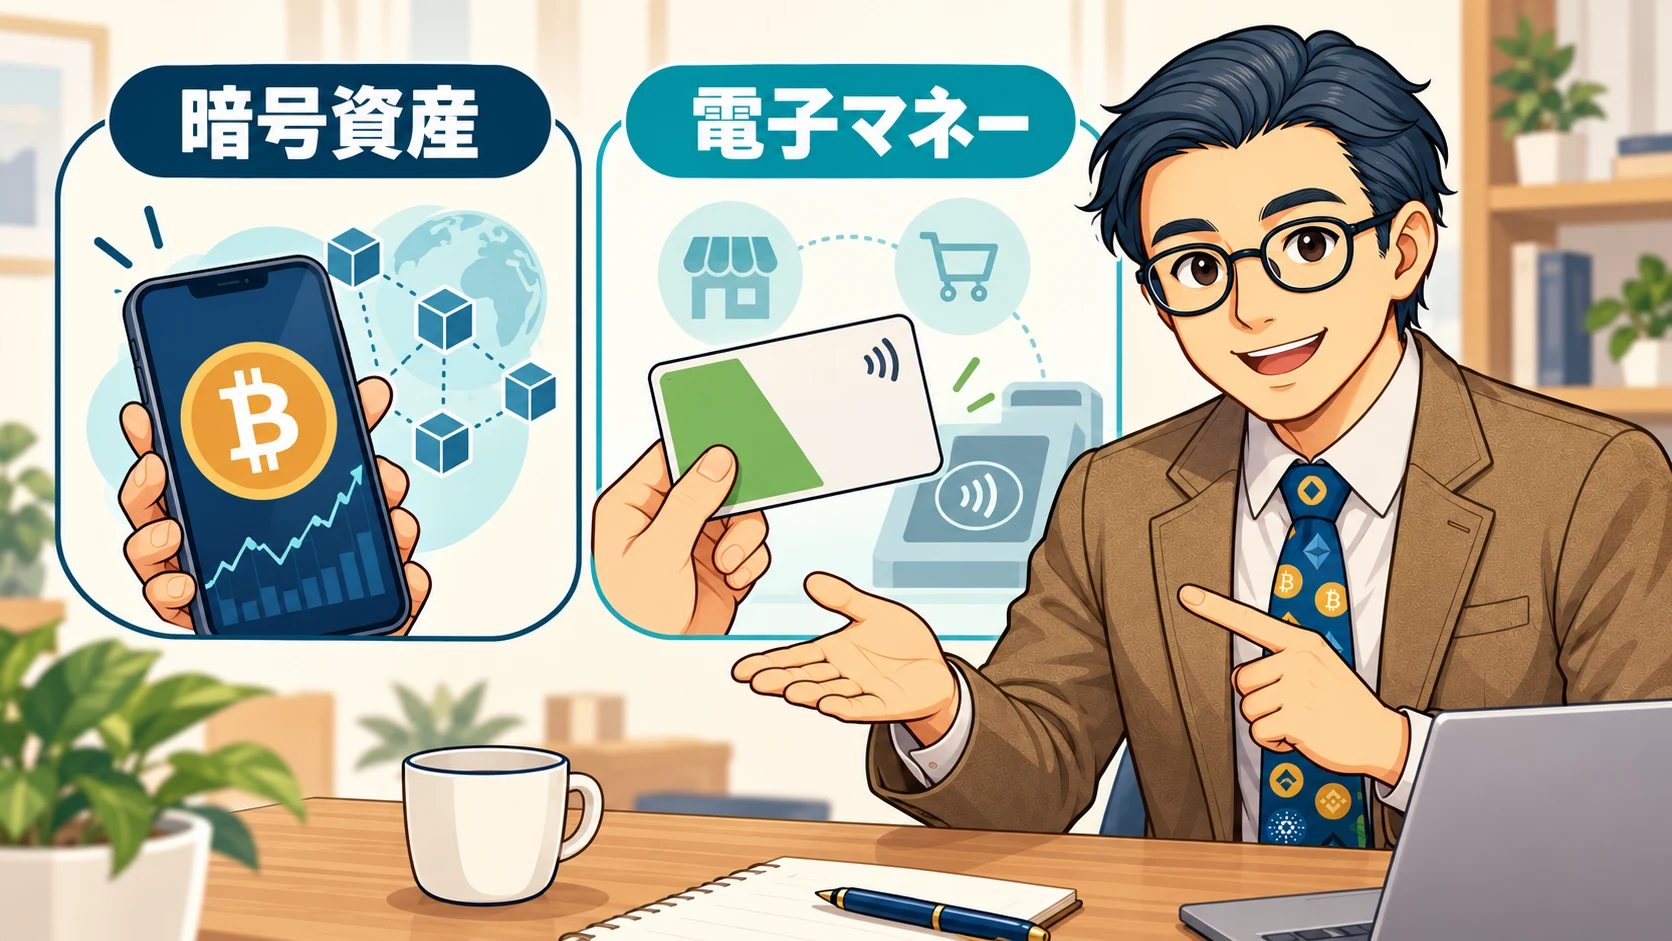
たとえば、円をチャージして使う一般的な電子マネーと、円で購入するビットコインでは、残高の意味も値動きも違います。
こんにちは、BC父さんです。この記事では、暗号資産の意味、取引を記録する仕組み、電子マネーや銀行預金との違いを順に整理します。購入するかどうかは、そのあとで大丈夫です。まずは「自分の生活のお金と、どう区別すればよいか」までつかんでいきましょう。
暗号資産とは?まずは「円とは別の資産」と考えよう
ビットコインは暗号資産の一つ
暗号資産は分野全体の呼び名で、ビットコイン(BTC)やイーサ(ETH)などが含まれます。「仮想通貨」と呼ばれることもありますが、日本の法令上の呼称は2020年5月1日から「暗号資産」になりました。
ここで大切なのは、暗号資産は法定通貨ではないという点です。日本円と同じ感覚で、どのお店でも支払いに使えるわけではありません。相手がその暗号資産の受取りに対応している必要があります。
また、ビットコインの特徴を、すべての暗号資産に当てはめることもできません。発行の仕方、運営への関与、取引の確認方法などは種類によって異なります。
出典:日本銀行「暗号資産(仮想通貨)とは何ですか?」、金融庁「暗号資産の利用者のみなさまへ」
円で買えても、円の価値を保存する商品ではない
たとえば、1万円分のビットコインを買ったとします。価格が下がれば、売ったときに受け取れる円は1万円より少なくなります。反対に価格が上がれば増える可能性がありますが、どちらになるかは約束されていません。
これは値動きの考え方を示す例で、利益予測ではありません。実際には売買時の手数料や、買値と売値の差であるスプレッドなども影響します。
「円で買った金額」と「いま円に戻せる金額」は別。 この区別ができると、生活費の置き場所には向かない理由も見えてきます。
何に使われているのか
利用例には、対応する相手への送金・決済、値動きを伴う資産としての保有、ブロックチェーン上のサービス利用などがあります。
ビットコインと、アプリの実行基盤として使われるイーサリアムでは役割も異なります。イーサリアムのネットワークで手数料の支払いなどに使う暗号資産がイーサ(ETH)です。
ただし、「使い道がある技術」と「保有すれば利益が出る資産」は同じ意味ではありません。新しい仕組みを学ぶことと、購入することは分けて考えましょう。
暗号資産の仕組み|ビットコインの送金を3段階で理解する
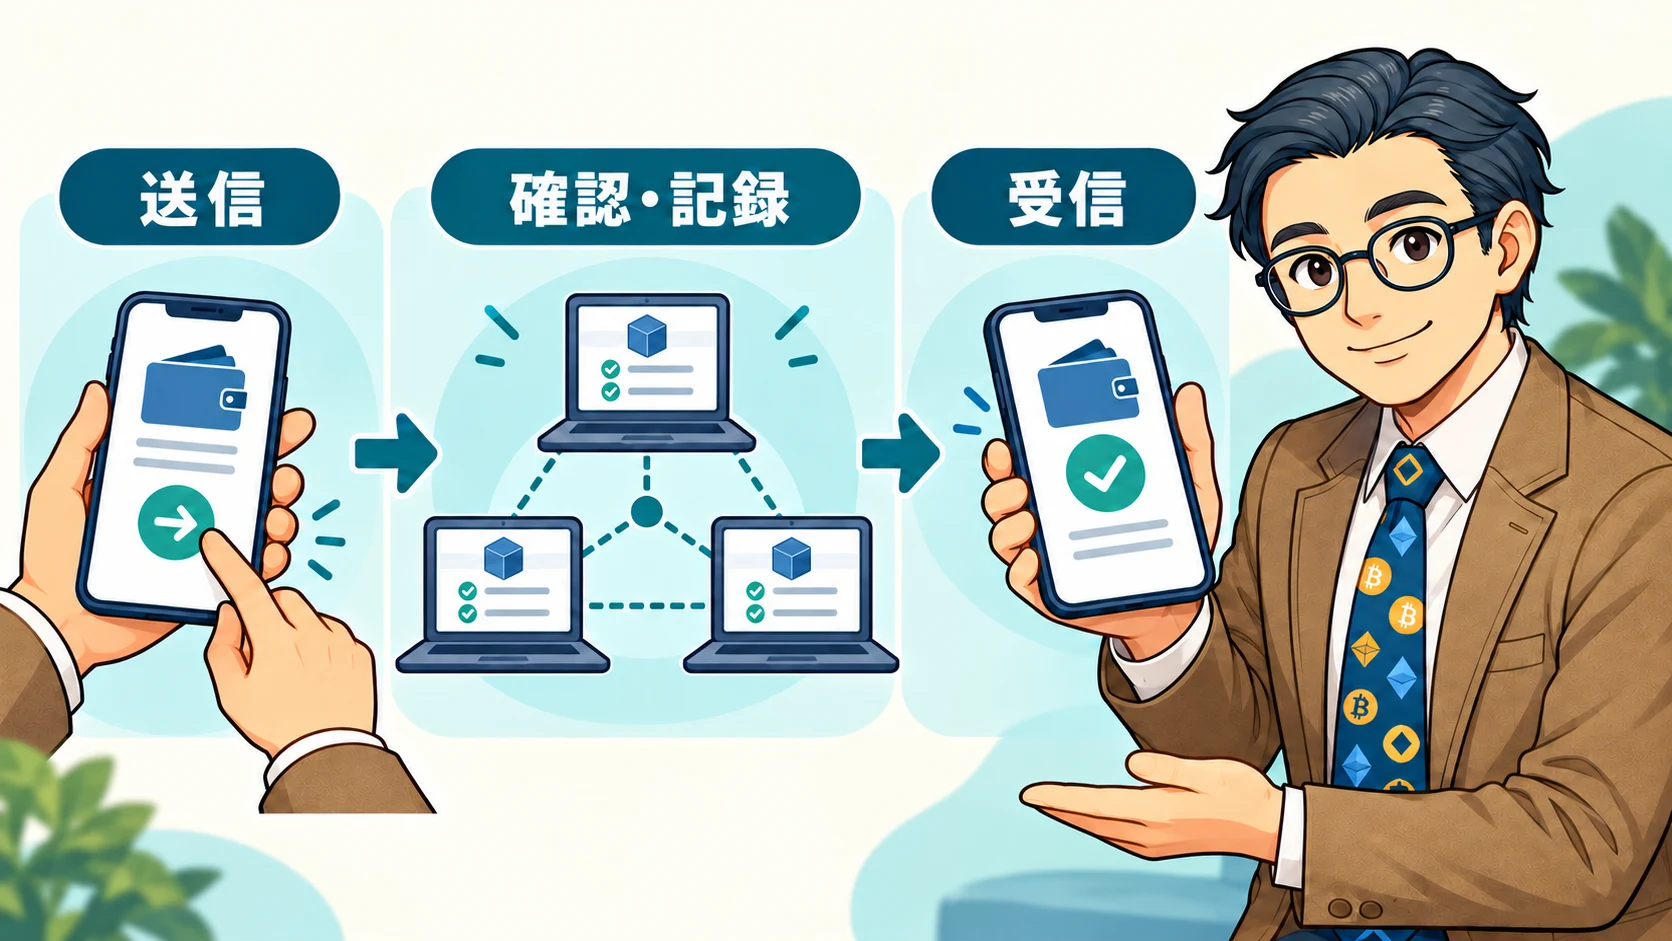
ここでは、代表例としてビットコインを取り上げます。ほかの暗号資産では仕組みや確定までの扱いが異なるため、共通のイメージをつかむための説明として読んでください。
1.送金先を指定し、秘密鍵を使って署名する
送金するときは、相手から受け取ったアドレスなどを使って送り先を指定します。そして、そのビットコインを使う権限を示すために、秘密鍵を使った電子署名を行います。
初心者のうちは、次の役割を分けて覚えれば十分です。
| 用語 | 役割・扱い方 |
|---|---|
| アドレス | 相手に伝える送金先情報。対応する通貨・ネットワークも確認する |
| 公開鍵 | 電子署名が正しいかの検証に使われる情報。アドレスと同じ用語ではない |
| 秘密鍵 | 資産を動かす署名に使う機密情報。他人に渡さない |
| 復元用フレーズ | 対応するウォレットの鍵を復元するための重要情報。他人に見せない |
秘密鍵を相手に送って送金するわけではありません。サポート担当を名乗る人から求められても、秘密鍵や復元用フレーズを渡さないでください。
なお、取引所に預けている場合は、事業者が鍵を管理することが一般的です。自分で鍵を持つウォレットとは、管理の責任が異なります。
2.ネットワークが取引を検証し、記録を共有する
ビットコインでは、取引データがネットワークに伝わり、参加するコンピュータがルールに沿って検証します。有効な取引はブロックにまとめられ、以前のブロックにつながる形で記録されます。
この記録のつながりが「ブロックチェーン」です。イメージとしては、複数の参加者が照合できる取引台帳に近いものです。
ただし、「全員が一件ずつ賛成ボタンを押す」「一度記録すれば絶対に安全」という意味ではありません。取引の順序をそろえるルールや、記録を覆しにくくする仕組みがあります。
ビットコインはPoW(プルーフ・オブ・ワーク)を採用しています。一方、イーサリアムでは、暗号資産を預け入れるステーキングと検証者の働きなどを組み合わせたPoS(プルーフ・オブ・ステーク)が使われます。PoSは、持っているだけで誰もが自由に承認できる仕組みではありません。
出典:Bitcoin.org「ビットコインの仕組み」、Ethereum.org「プルーフ・オブ・ステーク」
3.受取り側が着金を確認する
送信の操作が終わっても、受取り先ですぐに使えるとは限りません。ネットワークの混雑、手数料の設定、受取り先が求める承認回数、事業者側の確認などで時間が変わります。
ネットワークが動き続けていても、取引所のメンテナンスや送付制限によって手続きが止まることもあります。「いつでも、どこへでも、安く、即時に送れる」とは考えないほうがよいでしょう。
ウォレットは、コインの画像をしまう財布ではない
ウォレットは、鍵を管理し、ネットワーク上の記録を参照して残高を表示したり、送金の署名を行ったりするための道具です。スマホの中に物理的なコインが入るわけではありません。
自分で管理するウォレットには、事業者に依存せず操作できる面がある一方、鍵の流出や復元情報の紛失に自分で備える必要があります。「取引所より必ず安全」という単純な比較はできません。
電子マネー・銀行預金との違いは「価格・管理・困ったとき」
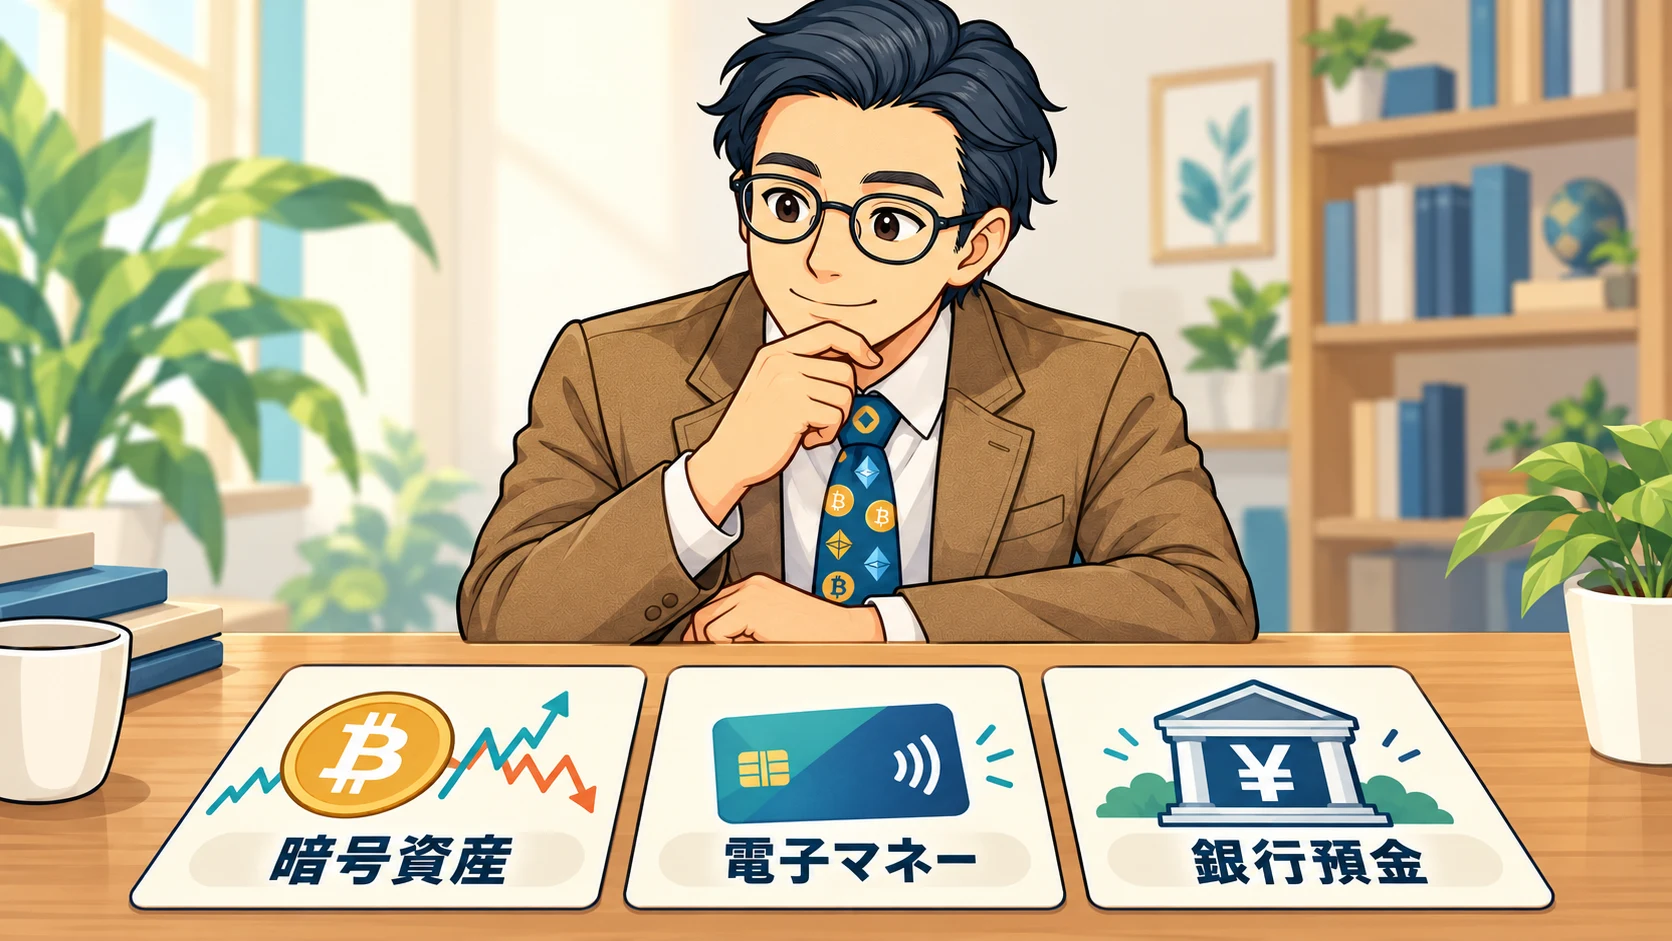
スマホに残高が表示される点が似ていても、裏側の仕組みは違います。ここでは、円建ての一般的なプリペイド型電子マネーと、円の銀行預金を比べます。スマホ決済には複数の方式があり、すべてが同じ法的区分に当たるわけではありません。
| 比較する点 | ビットコインなどの暗号資産 | 一般的なプリペイド型電子マネー | 円の銀行預金 |
|---|---|---|---|
| 残高の意味 | 暗号資産の数量。円での評価額は変動する | 円でチャージした決済用の残高 | 円建ての預金残高 |
| 管理の仕組み | ネットワークのルールと、利用する事業者・ウォレットに依存 | 発行事業者の仕組み・規約に依存 | 銀行が口座を管理 |
| 主な用途 | 保有、対応先への送金・決済、サービス利用など | 対応するお店などでの支払い | 資金の保管、振込、引落しなど |
| 円に戻すとき | 売却時の価格や費用に左右される | 払戻しは原則できず、例外や条件は制度・規約による | 引出し・振込等の条件や手数料に従う |
| 操作を間違えたとき | ネットワーク上で確定した送金は原則取り消せない | 返金や残高回復の可否は状況・規約による | 組戻し等を相談できるが、返金が保証されるわけではない |
出典:日本銀行「電子マネーとは何ですか?」、関東財務局「前払式支払手段」。個別サービスの条件は各社の最新規約で確認してください。
「管理者がいない」だけでは説明しきれない
ビットコインのネットワークに、銀行のような単独の管理主体はいません。しかし、購入や保管に利用する取引所には運営会社があります。アプリや送付サービスにも、それぞれの提供者と利用条件があります。
ネットワークの性質と、利用サービスの安全性は分けて確認する必要があります。
取引記録の安全性と、お金が減らないことは別
ブロックチェーンが記録の改ざんを難しくしても、価格下落、偽サイト、鍵の盗難、事業者のトラブルをまとめて防ぐわけではありません。
また、ビットコインの取引履歴は公開されていますが、そこに利用者全員の氏名が直接表示されるわけではありません。だからといって、完全な匿名性が保証されるものでもありません。公開範囲や追跡のしやすさは暗号資産によって違います。
「記録を守る技術がある」ことを、「元本や利用者の操作まで守られる」と読み替えないこと。 ここが安全性を考えるうえでの分かれ目です。
購入前の注意点|家計と安全設定を先に確認しよう
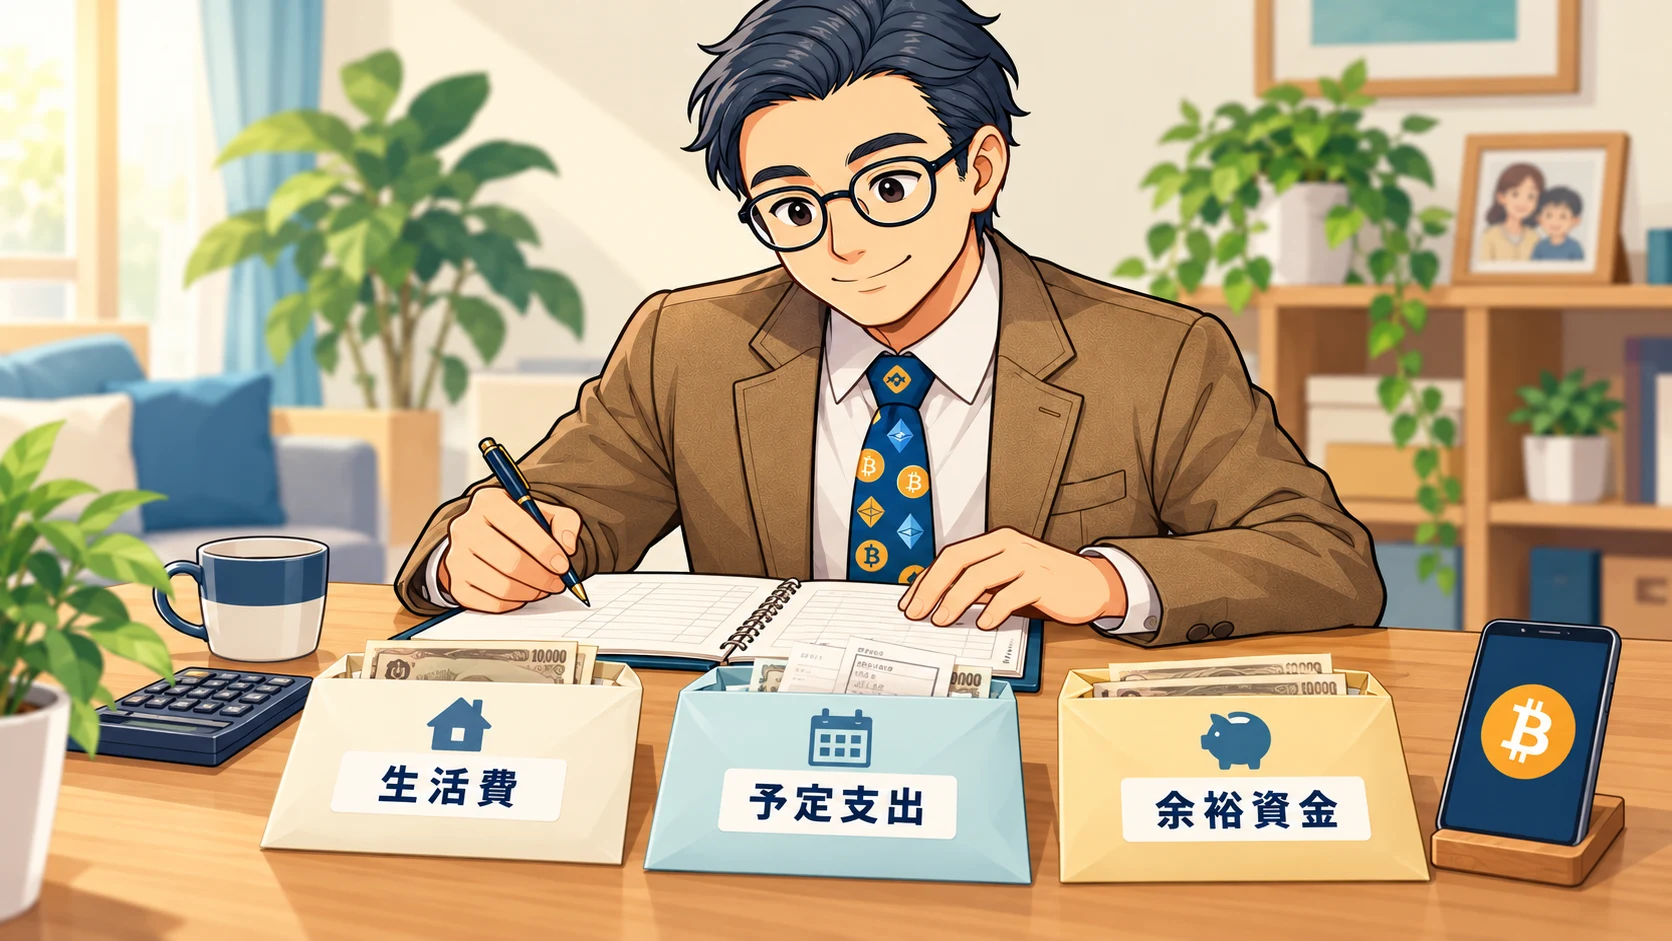
生活に必要なお金を先に分ける
暗号資産を検討する前に、毎月の生活費、病気や失業への備え、教育費や車検など近いうちに使うお金を分けておきましょう。借入で購入したり、必要な支払いを後回しにしたりする選択は勧めません。
家計の余力がまだ分からないなら、今回は仕組みを学ぶところで止めて大丈夫です。長期の資産形成を考える場合も、新NISAなどの制度と運用リスクを学び、自分に合う方法を比較してから、暗号資産を持つ必要があるか考えます。
暗号資産に進むことを、資産形成の必須コースにする必要はありません。
購入を検討する人の確認リスト
- 損失を受け入れられる金額か:値下がりしても生活や予定支出に影響しないか。
- 利用する事業者を確認したか:金融庁の登録一覧と、会社名・公式サイトの情報を照合したか。登録は利益や安全性の保証ではない。
- 費用を確認したか:売買手数料だけでなく、スプレッド、円の入出金、暗号資産の送付費用も見たか。
- 口座を守る準備があるか:使い回さないパスワードや、サービスが提供する二要素認証などを設定できるか。
- 送付の条件を理解したか:送付先の対応通貨・ネットワーク、必要なタグ等、最低送付額を確認できるか。外部ウォレットへの送付を急ぐ必要はない。
- 記録を残せるか:購入・売却・交換・決済などの履歴と費用を保存できるか。
事業者の確認には、金融庁の暗号資産関連ページから登録一覧を参照してください。SNSで紹介されたリンクや、検索広告だけを入口にせず、正規の窓口を確かめましょう。
「利益が必ず出る」「送金すれば出金できる」といった勧誘では、追加送金をせず、いったん操作を止めて確認してください。
税金は「円に戻したときだけ」と思い込まない
暗号資産の取引では、売却だけでなく、別の暗号資産との交換や商品の購入なども、利益の計算が必要になる場合があります。
取引の内容や適用される制度を確認するため、購入時から履歴を残しておきましょう。税制の改正案や報道を、そのまま施行済みのルールとして使わず、申告する年の国税庁の案内を確認してください。
参照:国税庁「暗号資産を使用することにより利益が生じた場合の課税関係」
よくある疑問
Q.ビットコインは1枚分のお金がないと買えませんか?
1BTC未満の単位でも購入できます。ただし、最低購入額や注文数量は事業者・取引方法によって異なります。少額で買えることと、損失が出ないことは別です。
Q.間違えて送ったら、取り消せますか?
ネットワーク上で確定した送金を、銀行の窓口のような中央機関が取り消す仕組みは基本的にありません。状況によって受取人や事業者へ相談できる場合はありますが、回収できる保証はありません。
Q.ステーブルコインも、ここで説明した暗号資産と同じですか?
通貨などに価値を連動させる設計でも、法律上の分類や裏付けの仕組みは一様ではありません。「ステーブル」という名前だけで、現金と同じ安全性や換金条件だと判断しないでください。
次にすることは「自分に必要か」を確かめること
暗号資産の基本は、①円とは別の値動きする資産であること、②取引記録と鍵の仕組みで移転すること、③価格・管理・操作のリスクを自分でも確認すること、の3点です。
BC父さんとしてお伝えしたいのは、仕組みが分かった日に購入まで済ませなくてもよい、ということです。
まずは生活費と予定支出を分け、それでも購入を検討したいかを書き出してみてください。必要性やリスクをもう少し整理したい方は、関連記事の暗号資産はやるべきか?判断するときの確認ポイントも参考にしてください。
買う・見送るのどちらでも、自分の家計に合う理由を持って判断できれば、一歩前進です。
情報確認日:2026年10月24日。本記事は仕組みと判断材料の一般的な解説です。個別銘柄の購入や利益を勧めるものではありません。取引・サービス条件と税務の取扱いは、利用時点の公式情報で確認してください。