「少し売買すれば、毎月のお小遣いを増やせるかもしれない」。暗号資産の値動きやSNSの利益報告を見ると、そう感じることもありますよね。
ただ、家族の生活を支えながら投資を始めるなら、短期トレードを収入の当てにするのは慎重に考えたいところです。値下がりだけでなく、売買コスト、仕事中に対応できない時間、損失を取り返したくなる気持ちも判断に影響します。
初心者がまず避けたいのは、生活費を使うこと、レバレッジで取引を大きくすること、SNSに飛び乗ること、コストを見ずに売買すること、損失後に追加取引を重ねることです。
こんにちは、BC父さんです。この記事では、短期トレードで失敗につながりやすい場面と、すでに損失が出ている場合の整理方法をお伝えします。始めない・休むという判断も含めて、自分の家計に合う選択を考えていきましょう。
暗号資産の短期トレードが初心者に難しい理由
短期トレードとは、比較的短い期間の値動きから利益を狙い、売買する方法です。何分・何日なら短期という一律の線引きよりも、「近いうちに売って利益を得る前提か」がこの記事での判断軸です。
値動きを読めても、予定どおり売れるとは限らない
暗号資産には大きな価格変動のリスクがあります。買った後に急落することもあり、買値まで戻る保証もありません。金融庁も、価格変動などのリスクを理解したうえで取引を判断するよう注意を促しています。金融庁の注意喚起
また、画面に表示された価格で、必要な数量を必ず売買できるわけではありません。取引相手の注文が少ない場合や急変時には、想定と異なる価格で成立することがあります。指値注文は価格を指定できますが、成立しない可能性があります。
逆指値も損失の上限を保証する仕組みではありません。条件に達した後にどのような注文が出るか、急変時にどう扱われるかはサービスによって異なります。「注文を入れたから安心」と考えず、公式の注文ルールを確認する必要があります。
利益にはコストと時間の負担も影響する
数百円の値上がりを狙っても、売買時の価格差や手数料で利益が残らないことがあります。細かな売買ほど、値動きの予想だけでは判断できません。
仕事中や子どもの送迎中に相場へ対応できないなら、その時間も取引の条件です。価格確認のために睡眠を削る、家族との会話中も通知が気になる。このような状態になったら、利益の有無にかかわらず取引方法を見直す理由になります。
初心者が避けたい短期トレード5つの失敗
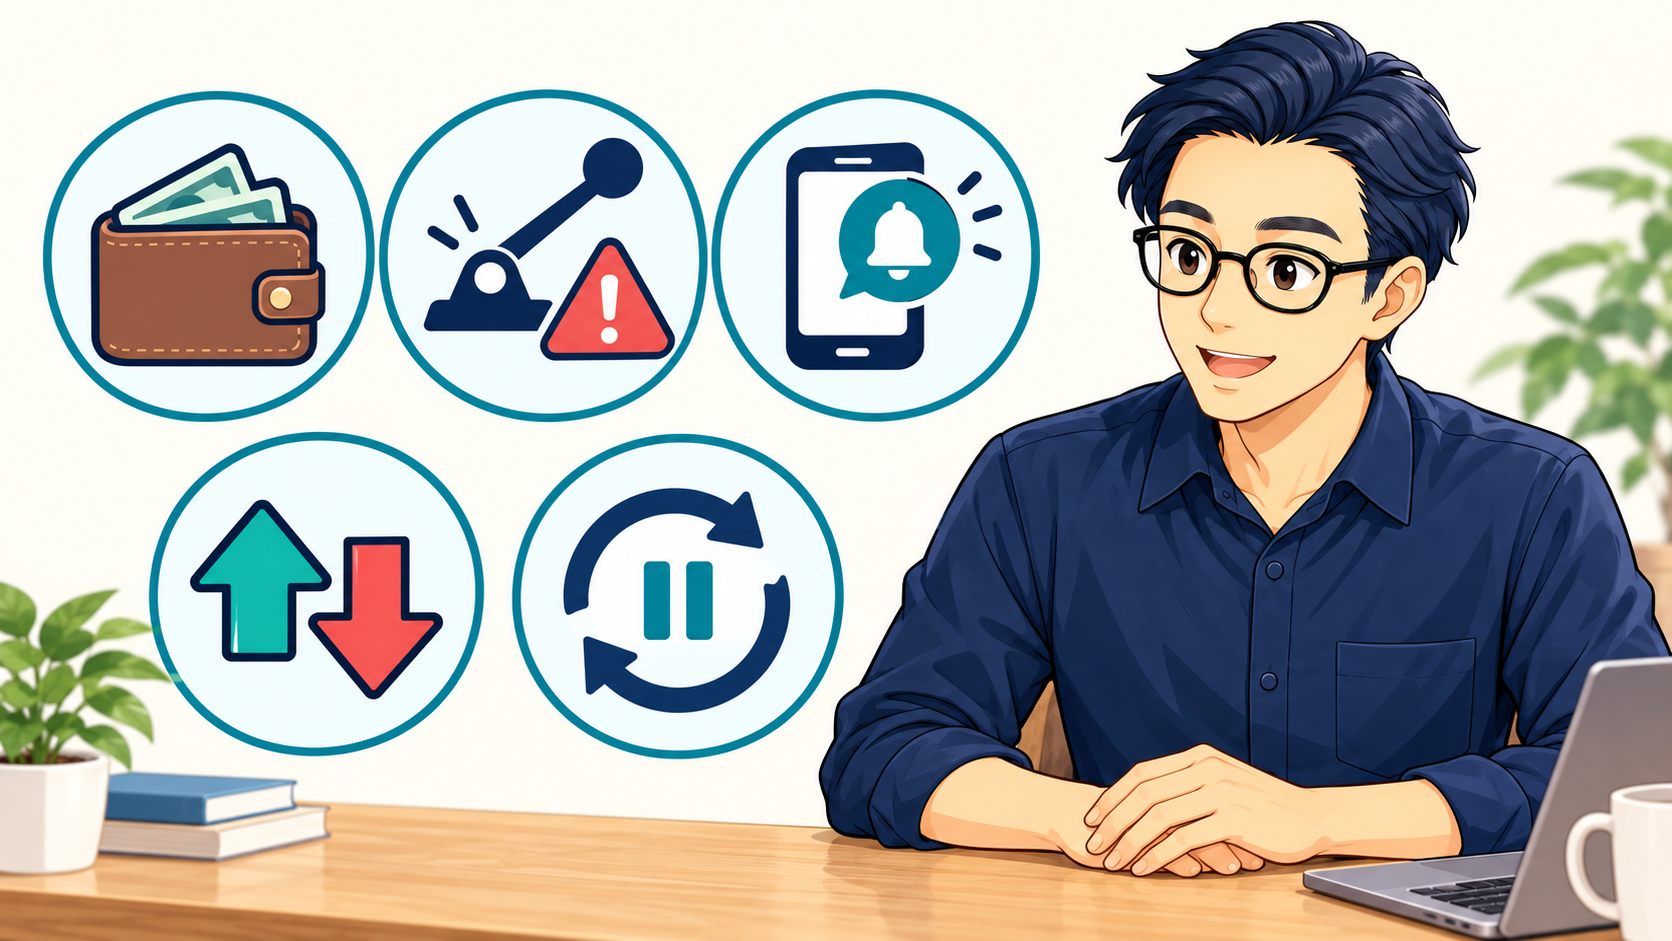
1.生活費や予定支出を「すぐ戻すつもり」で使う
「給料日までに売れば大丈夫」「車検までには戻るはず」。使う時期が決まったお金を短期売買に回すと、値下がりしたまま支払日を迎える可能性があります。
まず分けたいのは、毎月の生活費、病気や失業などに備えるお金、教育費・車検・年払い保険料などの予定支出です。それらを確保した後でも、失うと生活や家族の計画が変わる金額なら、暗号資産へ回す余裕資金とは考えないほうがよいでしょう。
借入やカードローンで投資資金を用意するのも避けたい行動です。運用結果がどうなっても、返済と利息の負担は残ります。余裕資金がなければ、取引を見送って家計を整えることが先です。
2.少額の元手をレバレッジで大きくする
レバレッジ取引は、証拠金をもとに、その金額を超える規模の取引を行う仕組みです。利益だけでなく損失の影響も大きくなり、強制決済される場合があります。
ロスカットがあっても、預けた証拠金を超える損失が生じる可能性はあります。実際の条件は利用するサービスの説明書やリスク説明で確認してください。事業者によるロスカットの説明例
「何倍までなら安全」という共通の数字はありません。家族のお金を守りながら学ぶ初心者に、レバレッジで資金不足を補う方法は勧めません。現物取引にも価格下落や事業者・管理上のリスクがありますが、少なくとも、仕組みを理解しないまま証拠金取引へ進むことは避けましょう。
3.SNSの利益報告を見て、急いで買う
「今買わないと乗り遅れる」という焦りが出たときは、一度注文画面を閉じてください。投稿者の購入時期、保有額、損失を含む全取引、広告や利害関係までは、投稿だけで分からないことがあります。
話題になった後も値上がりする場合はあります。ただ、それは自分が買った後の利益を保証する理由にはなりません。
購入前には、何のために使われる暗号資産か、価格以外の情報をどこで確認できるか、なぜ今その金額を買うのかを自分の言葉で説明してみましょう。「誰かが上がると言ったから」しか理由が出なければ、その日は買わずに調べる時間へ変えても構いません。SNS経由の勧誘では、事業者の登録状況なども確認が必要です。
4.手数料無料の表示だけで売買を繰り返す
取引手数料が無料でも、購入価格と売却価格に差がある場合があります。この差がスプレッドです。販売所と取引所では取引の相手や仕組みが異なり、コストの確認方法も変わります。bitbankの販売所・取引所の説明
例えば、ある時点で1単位を買う価格が100円、売る価格が98円だとします。1万円で100単位を買い、価格条件が変わらないまま全量売ると、受取額は9,800円です。
これは価格差の影響を説明する架空例です。手数料・税金・注文数量の制限などは含めておらず、特定サービスの実際のスプレッドではありません。
取引所の板取引なら必ず安いとも限りません。売買価格の差、取引手数料、注文量、約定しやすさを合わせて見ます。「買うときにいくら払うか」と「同じ数量を今売るといくら受け取るか」の両方を確認することが出発点です。
5.損失を取り返すために追加購入・連続売買をする
値下がり後に追加購入するナンピンは、平均購入単価を下げる一方で、その暗号資産に投じる総額を増やします。単価が下がったことと、家計のリスクが小さくなったことは別です。
例えば1万円買った後に値下がりし、さらに1万円を入れれば、投じた元本は合計2万円です。最初に決めた上限が1万円なら、買い増しはその上限を超える判断になります。
「今日中に戻したい」と売買回数を増やす場合も同じです。過去の損失は、次の取引で利益が出る根拠にはなりません。損失を見た直後に入金額や注文数量を増やしたくなったら、新しい注文と追加入金を止め、取引履歴を確認する時間を取りましょう。
すでに損失があるときは、買い増す前に状況を整理する
最初に、保有資産・注文・家計への影響を確認する
損失が出ている人に、一律に「今すぐ全部売る」「そのまま持つ」とは言えません。必要な資金の時期や、現物かレバレッジ取引かで状況が違うためです。
まずは次の内容を書き出してみてください。
| 確認すること | 書き出す内容 |
|---|---|
| 保有状況 | 銘柄、数量、購入額、現在の評価額 |
| 取引の種類 | 現物か、証拠金を使った取引か |
| 残っている注文 | 未約定の買い・売り注文、自動購入の設定 |
| お金の用途 | 生活費・予定支出が混ざっていないか |
| 次に必要な時期 | 支払日と、必要な金額 |
保有中のレバレッジ取引には、放置している間にも強制決済や追加負担が生じるリスクがあります。「休む」と決めた場合も、保有ポジションや注文を確認せずアプリを閉じるだけにはしないでください。操作や契約条件が分からなければ、まず事業者の公式窓口へ確認しましょう。
売る・保有する判断を、買値へのこだわりから切り離す
「買値に戻ったら売る」だけでは、必要な支出に間に合わない可能性があります。いま同じ金額の現金を持っていたとして、この暗号資産を同じ量だけ買いたいか、と考えてみるのも整理の助けになります。
そのうえで、保有を続ける場合にどこまでの損失を受け止められるか、売却する場合にどの支出を守れるかを比較します。生活費に影響しているなら、家計を共有する相手への相談も先延ばしにしないことが大切です。
ここでの目的は、次の値動きを言い当てることではありません。これ以上、家族の予定に影響するお金を入れず、現在の状況に合う対応を決めることです。
取引履歴を保存し、税金も確認する
アプリ上の含み損益だけで、年間の税務上の損益は分かりません。暗号資産は、売却だけでなく、別の暗号資産との交換や商品購入への使用でも所得計算が必要になる場合があります。
取引日時、数量、円換算額、手数料などが分かる履歴を保存し、年間取引報告書等も確認します。損失が出たから給与から差し引ける、と思い込まないことも必要です。所得区分や申告の要否は取引の実態・本人の状況によって確認してください。国税庁の暗号資産に関する案内
短期トレードを始める前に確認したい、家計を守る順番
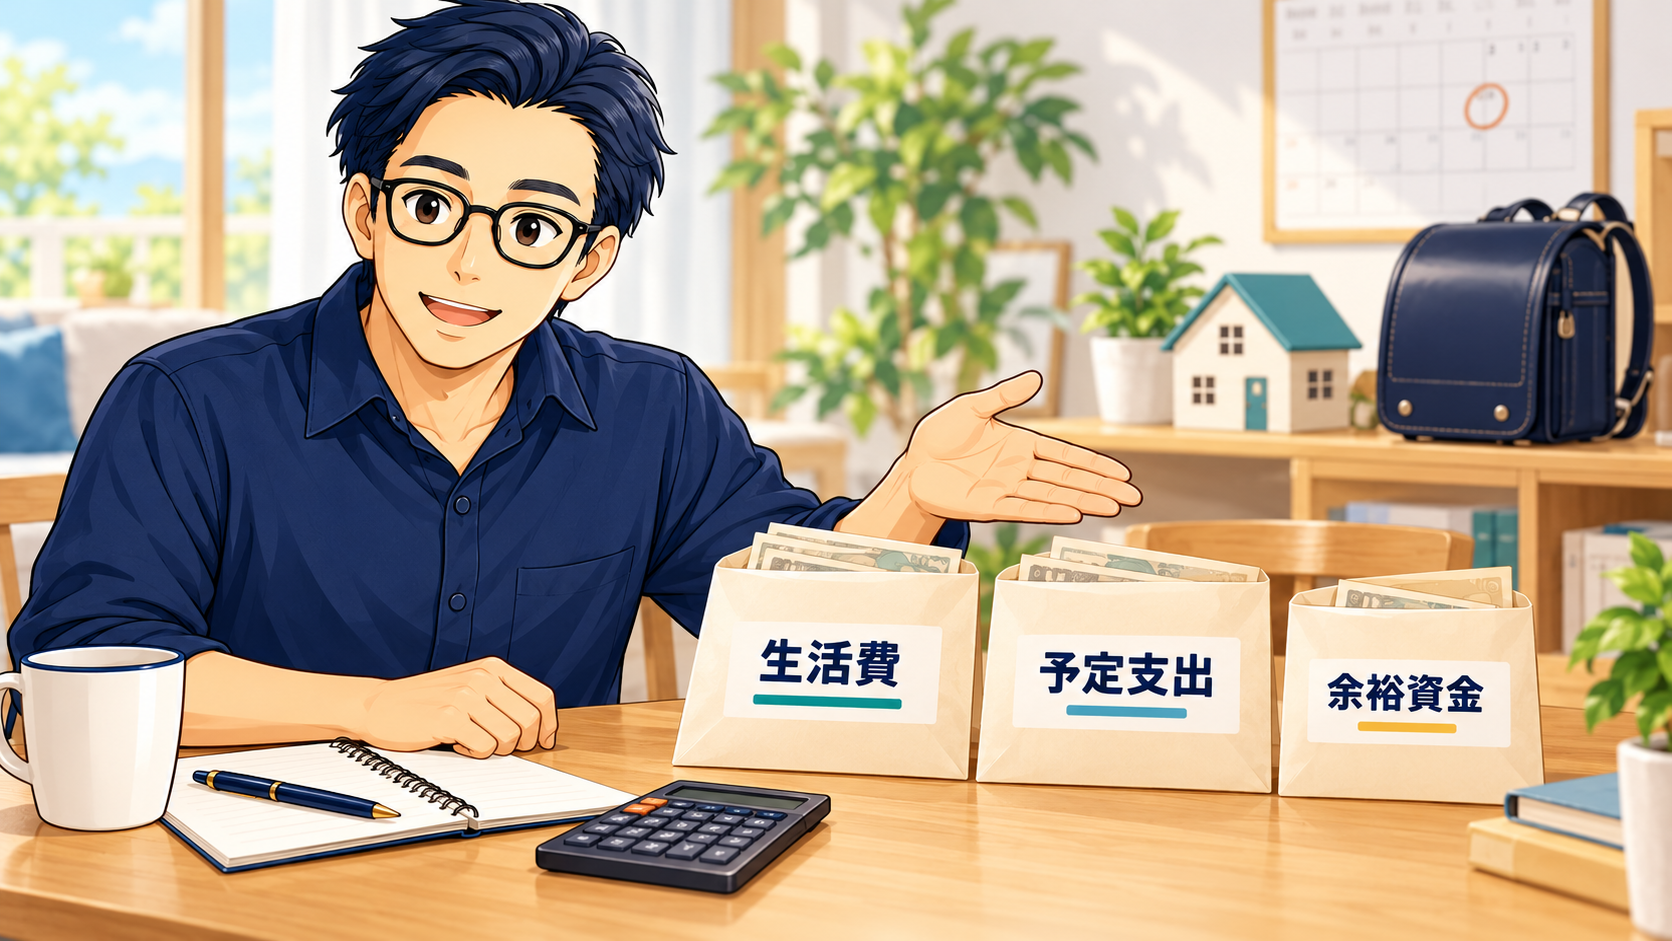
取引の練習より先に、使わないお金を決める
BC父さんがまずお伝えしたいのは、暗号資産を買わなくても資産形成の準備は進められる、ということです。
- 毎月の収支と、近い将来の支出を確認する。
- 生活を守る現金を確保し、長期で使わないお金の運用を検討する。
- それでも余裕があり、リスクを理解できる場合に限り、暗号資産を検討する。
長期の資産形成では、新NISAを含む制度や分散投資を学ぶ選択肢があります。ただし、NISAは税制上の制度で、選んだ商品の損失を防ぐものではありません。暗号資産も、長期保有や積立に変えれば安全になるわけではありません。
短期売買をしないと決めることと、今後ずっと暗号資産を持たないことを、同時に決める必要はありません。まず買わずに仕組みとリスクを学び、家計の余力が確認できてから考える方法もあります。
よくある疑問:損切りルールや少額取引なら安心?
損切りラインを決めれば、大きな損失を防げますか?
ルールは判断の先延ばしを減らす助けになりますが、急変や注文条件によって想定どおりの価格で売れない場合があります。「資金の何%」という数字だけで安全性は決まりません。そもそも投じる総額を、失っても暮らしに影響しない範囲に抑えることが先です。
少額の現物取引なら、初心者も始めてよいですか?
少額でも損失はあり、追加購入を重ねれば総額が増えます。少額の感じ方も家庭ごとに違います。仕組み・コスト・管理方法を理解し、家計のお金と分けられるかを確認してから判断しましょう。学習のために必ず実際の売買をする必要はありません。
短期売買で毎月決まった収入を得られますか?
利益は安定せず、損失になる月も考えられます。生活費やローン返済の前提として、短期売買の利益を組み込むのは避けたいところです。
今日やることは「投資に回さないお金」を書き出す
この記事を閉じた後は、次の銘柄を探す前に、生活費・教育費・車検など、使う予定のあるお金を一度書き出してみてください。そのお金が取引口座へ入っていないかも確認しましょう。
短期売買で取り返すことを急ぐより、これ以上家計へ負担を広げない判断が先です。資産形成全体の順番を整理したい方は、会社員パパのための資産形成ロードマップも参考にしてください。
家族と安心して暮らすためのお金と、損失を受け止められるお金。その境目を決めることが、今日できる一歩です。
情報確認日:2026年10月23日。本文中の計算例は説明用の仮定で、将来の価格・利益・損失を予測するものではありません。本記事は一般的な情報提供であり、個別の売買や税務判断を指示するものではありません。商品条件・税務は利用先の公式情報と最新の国税庁資料で確認してください。