暗号資産の税金は、「日本円で出金したか」だけでは判断できません。売却のほか、別の暗号資産との交換や買い物、ステーキング報酬の受取でも確認が必要です。一方、買って保有しているだけの含み益と、売却などで実現した利益は分けて考えます。
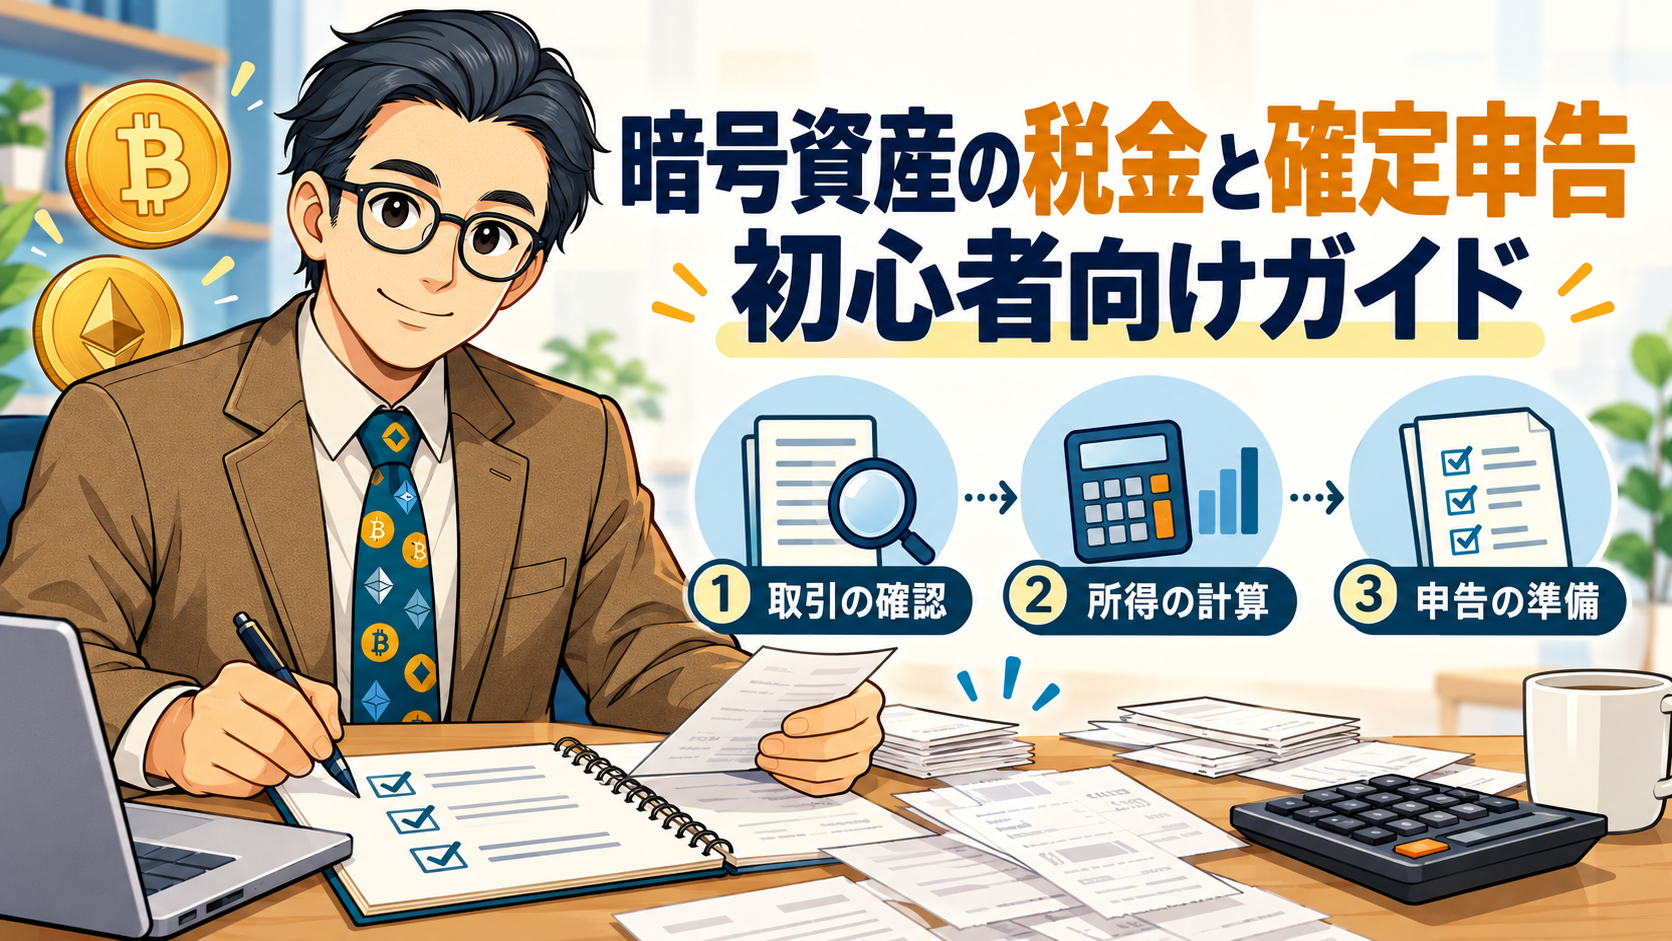
この記事ではBC父さんが、課税関係を確認する取引、申告が必要かを調べる順番、所得計算、申告・納付の準備を案内します。会社員が迷いやすい20万円の基準と住民税の違いも整理しました。まずは取引履歴を集め、どの作業が必要かを確かめましょう。税金の支払いで生活費を圧迫しないためにも、利益をそのまま全額使わない準備が役立ちます。
情報確認日:2026年10月17日。日本の居住者である個人の一般的な暗号資産取引を対象とする解説です。法人・事業に付随する取引などは扱いが異なります。個別の税務判断は税務署や税理士に確認してください。
暗号資産はどの取引で税金の確認が必要になるのか
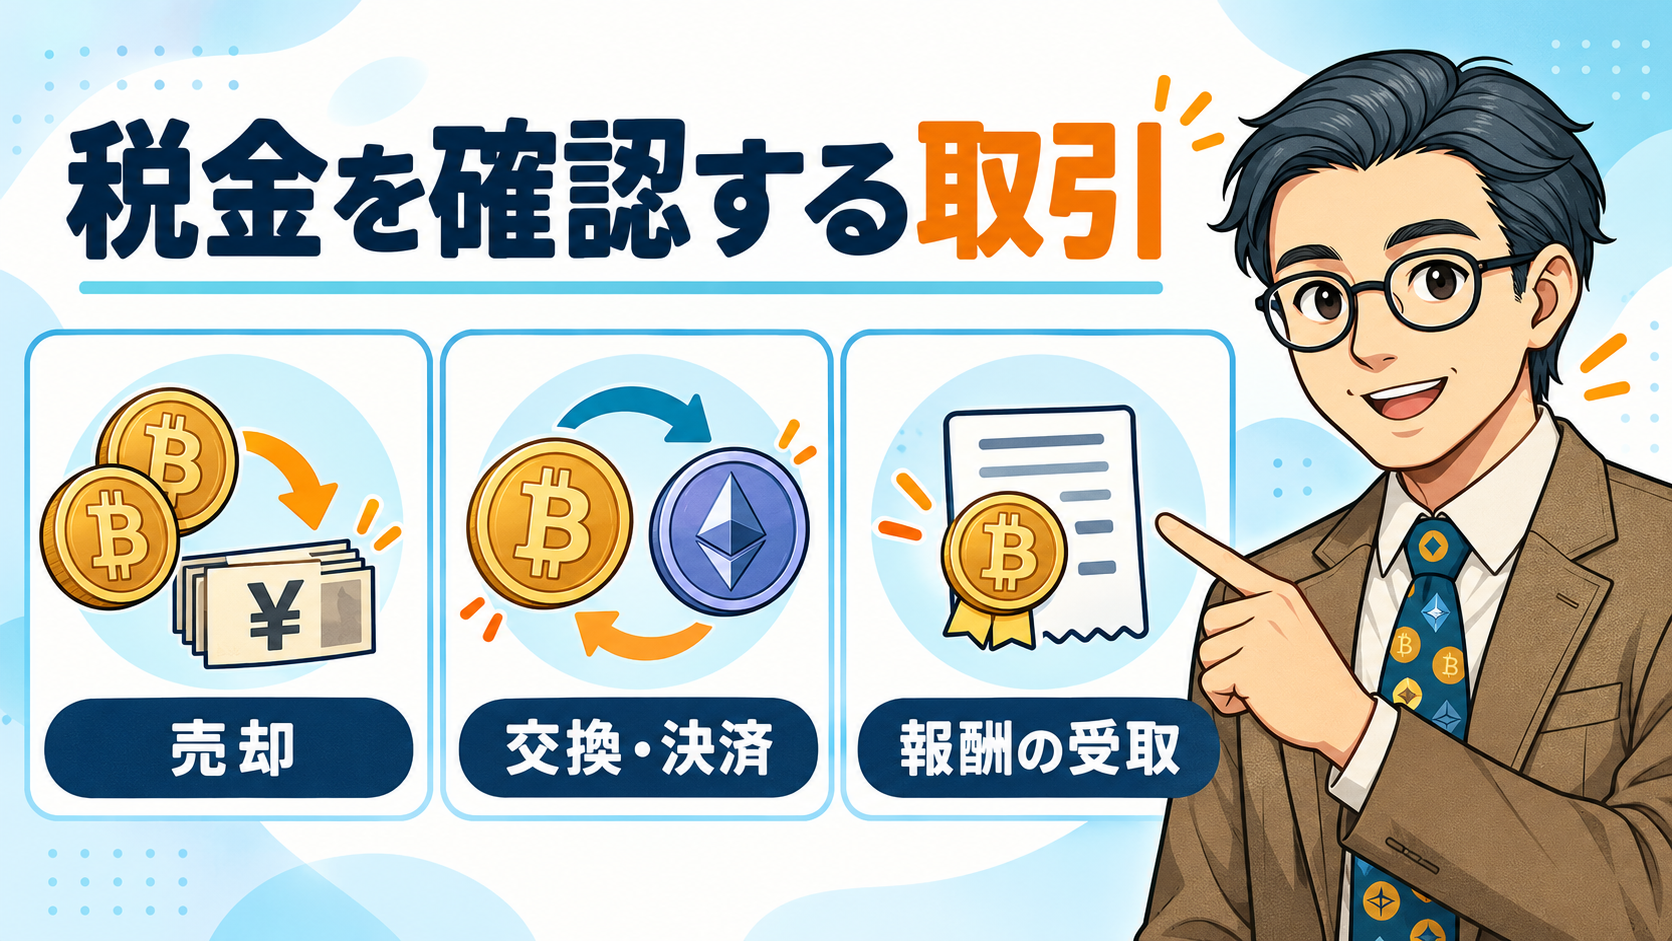
最初に、1年間に何をしたかを並べてみましょう。買って保有した、売った、交換した、報酬を受け取った。この違いで、確認する記録が変わります。銀行口座の入出金だけを見ると、暗号資産同士の交換や報酬を見落とします。ここでは国税庁の案内に沿って、初心者が遭遇する基本的な場面を整理します。税金が発生する取引かどうかと、最終的に申告が必要かどうかは、別の段階で判断していきます。
買って保有するだけの含み益と売却益を分ける
個人が日本円で暗号資産を購入し、そのまま保有しているだけなら、通常、その値上がりによる含み益だけを理由に所得税の申告は行いません。ただし、購入履歴は後日の売却や交換の計算に必要です。「まだ売っていないから記録はいらない」と考えないようにしましょう。
一方、購入した暗号資産を日本円で売却した場合は、売却収入と対応する取得価額などから損益を計算します。その日本円を取引所に置いたままでも、銀行へ出金したあとでも、売却した事実は変わりません。入金額と出金額の差だけで計算すると、保有資産や取引中の残高を誤って扱います。
確認の入口は国税庁の暗号資産の課税関係の案内です。まず購入と売却を別々に整理し、どの年の取引か、銘柄と数量が合っているかを確かめてください。
暗号資産同士の交換や買い物でも計算する
BTCをETHへ交換した場合も、日本円に戻していないから課税と無関係、とはいえません。交換時に受け取る暗号資産の時価などを使い、手放した暗号資産の損益を計算します。暗号資産で商品を買った場合も、購入代金に相当する価値と、その暗号資産の取得価額の差を確認します。
| 行った取引 | 確認する記録 |
|---|---|
| 日本円で売却 | 売却額・数量・手数料 |
| 他の暗号資産へ交換 | 両銘柄の数量・交換時の時価 |
| 商品やサービスの購入 | 購入額・使用数量・日時 |
交換したあとの暗号資産についても、取得価額の記録が続きます。自己所有のウォレット間の移動は売買と区別しますが、手数料として暗号資産を支払った取引などは別に確認が必要です。名称だけで分類せず、明細を保存して、何と何を交換したのかを追える状態にしておきましょう。
ステーキングなどの報酬は受取時の時価を残す
ステーキング、マイニング、レンディングなどで暗号資産を取得した場合は、原則として取得時の時価を収入に含め、その取得に必要な費用を確認します。日本円に換金していない報酬でも、課税関係の確認を後回しにできません。
- 報酬を取得した日時
- 銘柄・数量と日本円換算額
- 関連する費用とその根拠
報酬の暗号資産を後日売却する際には、受取時に記録した取得価額が計算につながります。受取時の収入と、後日売ったときの損益を分けるための記録です。たとえば受取時の時価が1,000円、後日の売却額が1,200円なら、費用等を無視した例では受取時の収入1,000円と、その後の売却益200円を区別します。複雑なDeFiやエアドロップなどを、すべて同じ扱いと決めつけず確認してください。
会社員の確定申告は20万円と住民税を分けて判断する
取引の損益を整理したら、給与やほかの所得も含めて申告の要否を確認します。暗号資産で利益が出た人全員が、同じ条件で確定申告するわけではありません。反対に「利益が20万円以下なら税金は関係ない」と一括りにするのも誤りです。所得税と住民税、年末調整と確定申告は分けて考えます。ここでは一般的な会社員を例に、判断するときの入口を示します。自営業や年金受給者などは、その人に合う条件で確認してください。
個人の取引利益は原則として雑所得・総合課税
本記事で扱う一般的な個人の暗号資産取引の利益は、国税庁の案内では原則として雑所得です。通常は給与などと合わせて総合課税で計算し、所得控除後の課税所得などによって所得税額が決まります。暗号資産の利益だけに、だれでも同じ税率を掛ければ済むわけではありません。
住民税も別に確認します。また、所得税には復興特別所得税も関係します。「最高税率」が話題になっていても、利益全額に一律でその税率がかかる説明ではありません。申告書全体の所得・控除・税額を確認しましょう。
事業に付随する取引や、取引自体が事業に当たる場合などは所得区分が異なります。「マイニングなら必ず事業所得」とも断定できません。根拠は国税庁の税務FAQです。制度改正の情報は、この記事後半で現在の計算と分けて説明します。
20万円は売却額ではなく対象となる所得の合計
給与を1か所から受け、すべてが源泉徴収の対象で、年末調整済み、給与収入2,000万円以下の一般的な会社員を考えます。給与・退職所得以外の所得の合計が20万円を超える場合は、原則として所得税の確定申告が必要です。20万円は売却額や銀行への出金額ではありません。
仮に暗号資産の所得が15万円、副業の所得が8万円なら、対象となる所得の合計は23万円です。これは判断のための仮の例で、経費等を反映した所得金額を前提とします。暗号資産だけを見て「20万円以下」と判定しないでください。
20万円以下でも、医療費控除などで確定申告する場合は、その所得も含めて申告します。給与が複数ある場合などは条件が変わるため、国税庁の給与所得者の申告条件を確認しましょう。20万円は一律の非課税枠ではありません。
所得税の申告が不要でも住民税を確認する
所得税の確定申告を省略できる場合でも、住民税の申告が必要になる場合があります。所得税の20万円の基準を、そのまま住民税へ当てはめないようにしましょう。自分の住所地の自治体で、申告が必要な条件と手続を確認します。たとえば給与以外の所得が少額でも、所得税とは別に自治体への申告を確認する段階が残ります。
- 所得税の確定申告の要否
- 住民税の申告の要否
- 扶養・保険料などへの影響
自治体の案内例として、横浜市の市民税・県民税の申告説明があります。所得税の確定申告を行えば、通常、その内容が自治体へ送られます。別に住民税申告が必要かは状況に応じて確認してください。申告不要の判断がついても、後日の説明や家族の手続に使う可能性があるため、所得を計算した資料は残しましょう。
取得価額と経費を整理して年間の所得を計算する
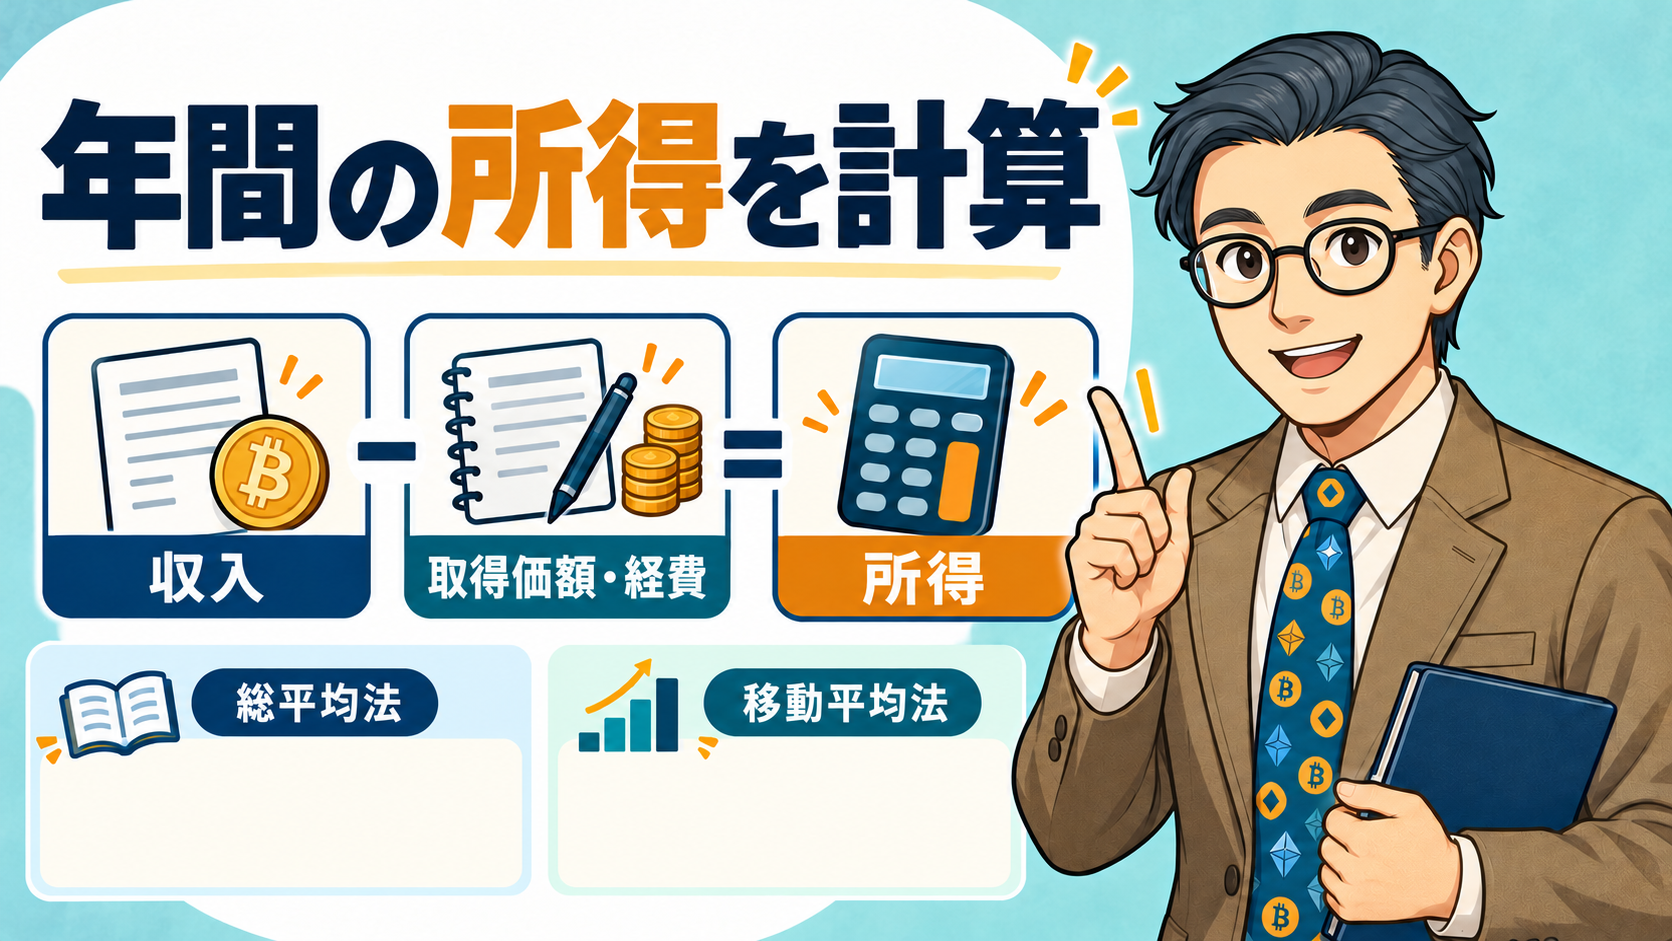
所得の計算は、取引所への入金と出金を引き算する作業ではありません。売却などの収入、対応する取得価額、必要経費を取引記録から整理します。同じ銘柄を複数の業者で扱っていれば、それぞれの明細を集める必要もあります。ここでは単純な売却の計算例から、総平均法と移動平均法、経費と損失の注意点へ進みます。複雑な取引を無理に単純化せず、数字の根拠をたどれる状態を目指しましょう。
売却収入から対応する取得価額と費用を引く
基本的な売却の所得は、売却収入から、売った数量に対応する取得価額と、必要な売却費用などを差し引いて考えます。購入時の費用を取得価額へ含めた場合、同じ費用を別の経費として二重に引かないようにします。
| 仮の取引例 | 金額 |
|---|---|
| 売却した暗号資産の取得価額 | 30,000円 |
| 売却収入 | 50,000円 |
| 別途支払った売却手数料 | 500円 |
| この例の所得 | 19,500円 |
これは取得から売却までが単純な架空例であり、税額の計算例ではありません。取得価額30,000円に購入時の費用を反映済みとし、ほかの費用や取引はない前提です。売却明細が手数料控除後の入金額なら、収入と手数料の扱いを確認してください。実際は1月1日から12月31日までの取引を集計し、給与などと合わせて申告を判断します。
総平均法と移動平均法を銘柄ごとに確認する
同じ暗号資産を何度も取得した場合は、取得単価を計算する方法を確認します。個人の暗号資産の評価方法は、総平均法または移動平均法です。FIFO法やLIFO法を自由に選ぶ説明を、そのまま日本の個人の申告へ使わないでください。
| 方法 | 単価を考える基本 |
|---|---|
| 総平均法 | 年間の取得総額と数量等から平均 |
| 移動平均法 | 取得の都度、残高と合わせて平均 |
前年からの保有分も計算に関係します。方法は銘柄ごとに選定し、届出がない場合は総平均法になります。初めて取得した場合などの届出期限は、原則としてその年分の確定申告期限です。いったん選んだ方法の変更には承認手続があり、毎年都合のよい方法へ変える扱いではありません。複数業者の同一銘柄も、明細を分断せず集計を確認しましょう。
経費の二重計上と給与との損益通算に注意する
必要経費は、所得を得るために必要な支出かを根拠とともに判断します。売買手数料や計算サービスの利用料なども、取引との関係、取得価額に含めたか、私用部分があるかを確かめましょう。スマートフォン代や機器代を、使っただけで全額経費とみなすのは避けます。
- 取得価額に含めた費用の照合
- 私用と取引用の支出の区別
- 領収書・明細と計算根拠の保存
一般的な雑所得として計算した暗号資産の赤字は、給与所得や株式の譲渡益から自由に差し引けません。同じ年の暗号資産取引の損益を集計する作業と、所得区分をまたぐ損益通算は別です。この扱いの損失を、株式と同じように翌年以降へ繰り越せるとも判断しないでください。改正の話を現在の計算へ先取りせず、不明な費用や損失の処理は税務署へ確認しましょう。
取引履歴の保存から確定申告と納付まで進める
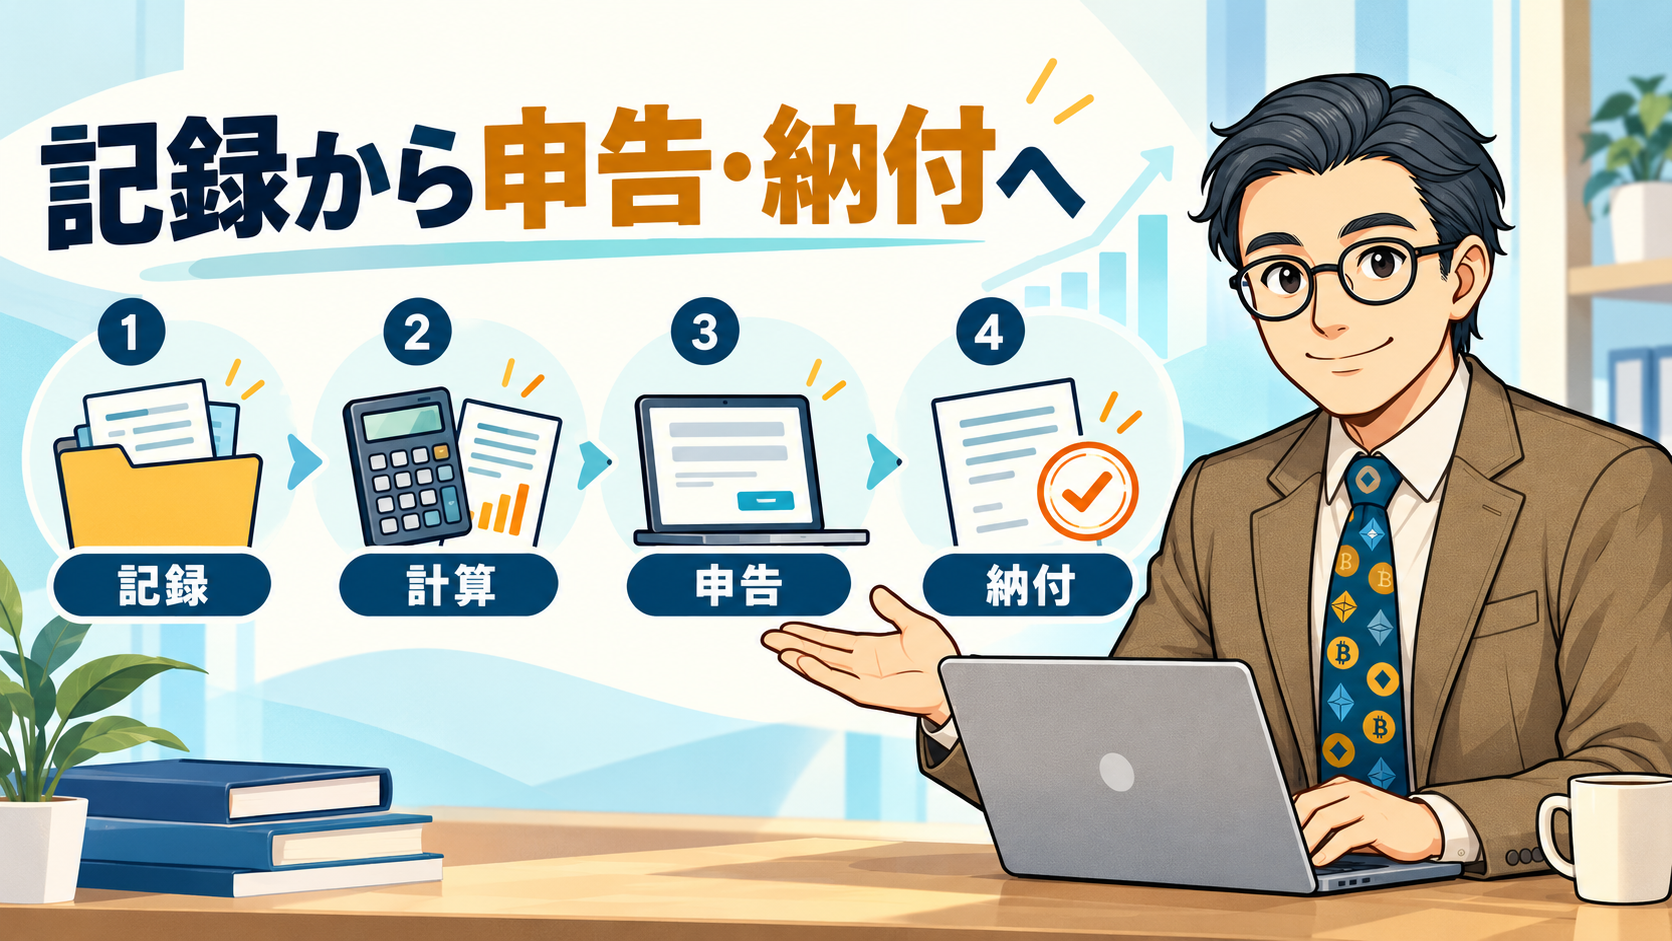
計算を始める前に、必要な明細をひとつの場所へ集めると作業を区切れます。忙しい会社員なら、今日は履歴の保存、次は不足の照合、と分けても構いません。申告は国税庁の公式サービスから進め、送信と納付を別々に確認します。提出期限が近づいてから、前年の取得単価や認証の準備が足りないとわかる事態を避けましょう。ここでは自分で申告する場合の準備と、2026年分の期限を整理します。
すべての業者とウォレットの記録を集める
国内業者の年間取引報告書だけで、すべての取引を説明できるとは限りません。外部ウォレット、海外業者、暗号資産同士の交換、報酬などがあれば、その記録も集めます。国税庁の暗号資産の計算書や計算サービスを使う場合も、入力する資料の不足を先に確認してください。
- 年間取引報告書と全取引CSV
- 前年末の数量と取得価額
- 報酬・送金履歴と費用の明細
計算結果は、年末の数量や実際の残高と照合します。同じ自分の資産を業者間で移した履歴が、売却や新規購入として二重に入っていないかも確認しましょう。源泉徴収票の内容や控除に関する資料は、申告書全体の作成に使います。計算サービスが結果を出しても、不明な取引が自動で正しくなるわけではないため、警告や欠落を放置しないでください。
公式の作成コーナーで入力し送信結果を保存する
所得金額がまとまったら、国税庁の確定申告書等作成コーナーから対象年分を選び、案内に沿って給与、雑所得、控除などを入力します。一般的な暗号資産取引は、雑所得のうち「その他」に該当するかを公式案内で確認してください。
e-Taxで送信する場合は、マイナンバーカードや対応するスマートフォンなど、選ぶ方法に応じた準備が必要です。すべての人に別のICカードリーダーが必須とは限りません。紙で提出する場合は、本人確認や添付書類の条件を公式案内で確認します。
送信後は受信通知や申告書の控えを保存します。取引CSVや領収書をすべて一律に添付するのではなく、提出が必要な資料と、自分で保管する計算資料を区別してください。受信通知は送信の確認であり、税務署が内容の正しさを審査して保証した通知ではありません。
2026年分の期限と納付方法を別に確認する
国税庁の案内では、2026年分の所得税等の確定申告期限・納期限は2027年3月15日です。相談・申告書の受付は2027年2月16日からで、還付申告には別の扱いがあります。毎年必ず同じ日になると決めつけず、対象年の案内を確認しましょう。
- 申告書の提出・送信の確認
- 選んだ納付方法と期限の確認
- 控え・受信通知・納付記録の保存
申告書を送信しただけで納付まで終わるわけではありません。振替納税や電子納税などは、利用の手続や引落日も確認します。振替を使うなら、引落日に必要な残高を用意する作業まで予定に入れましょう。期限は国税庁の申告と納税の案内、方法は税金の納付に関する案内が入口です。利益を再投資する前に、納税に使える現預金を残しておきましょう。
税制改正や申告の間違いは対象年と公式情報で確認する
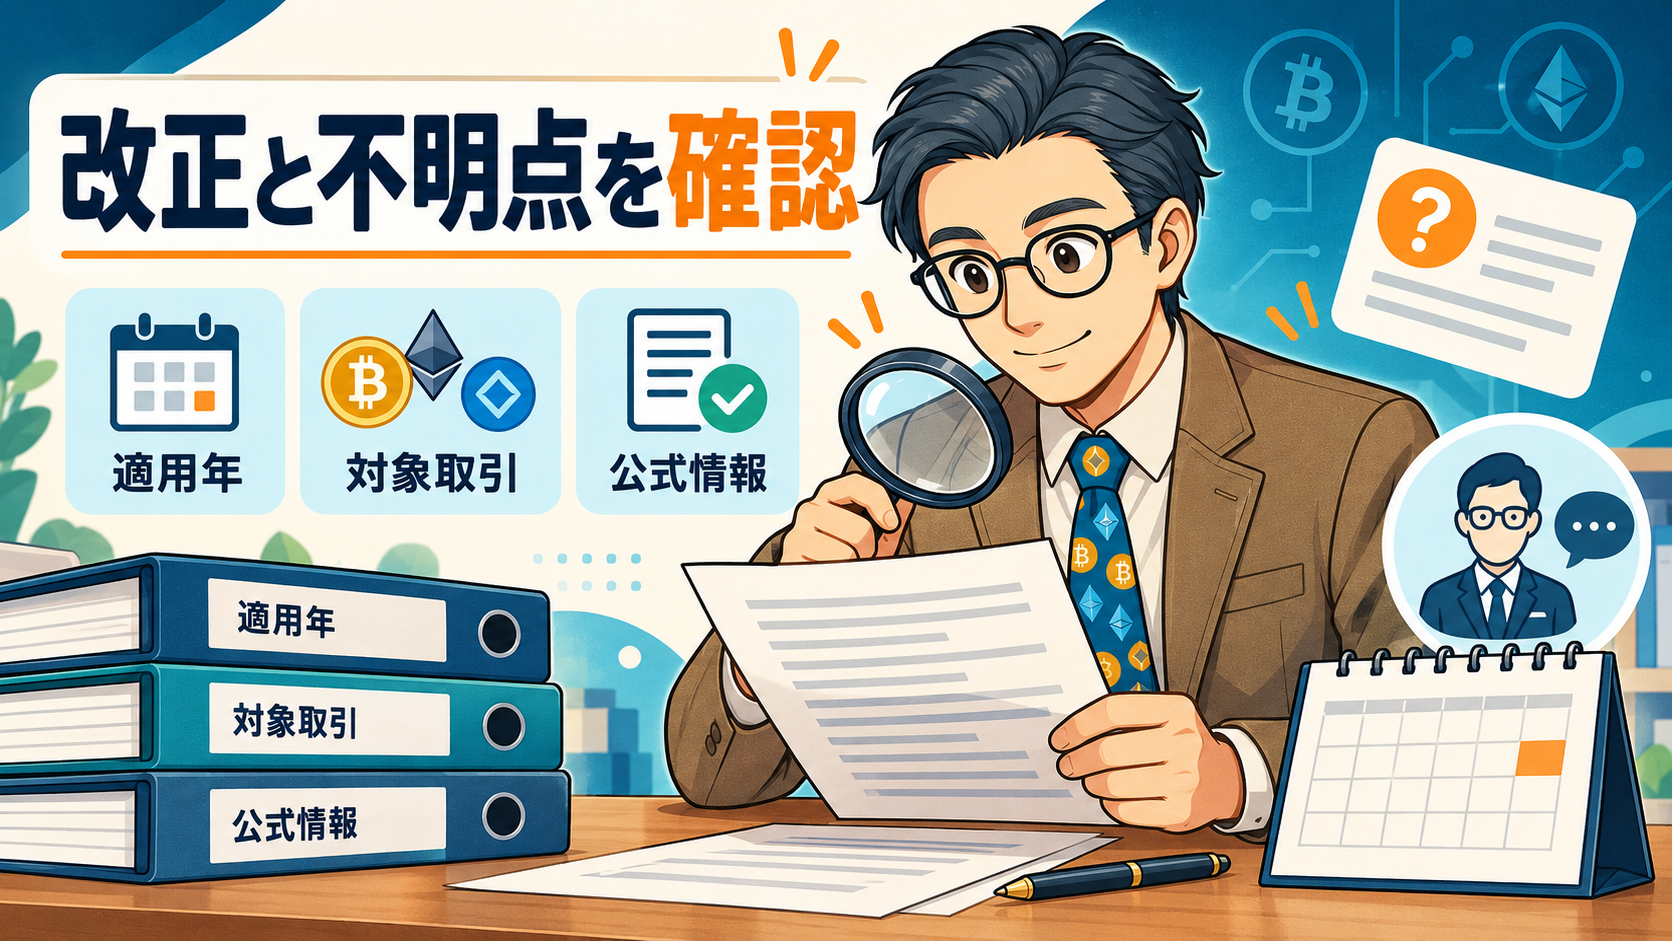
暗号資産の税制は見直しの情報が出ています。ニュースを読んだら、決定内容だけでなく、自分のどの年の取引に適用されるかを確認します。申告を済ませたあとに漏れが見つかった場合も、放置せず直す手順を調べましょう。最後に、改正情報の読み方、申告内容の修正、不足資料の相談を整理します。わからない取引を推測で埋めるより、根拠を残して質問できる状態にするほうが、次の年の負担も減らせます。
分離課税の見直しを現在の計算へ先取りしない
金融庁の税制改正に関する説明には、法整備を前提とした一定の暗号資産取引の分離課税や、損失の繰越控除の見直しが示されています。だからといって、自分の取引をすべて株式と同じ扱いで計算できると判断するのは避けましょう。
- 対象となる取引と事業者
- 適用が始まる年と条件
- 申告時点の国税庁の案内
確認先は金融庁の税制改正の解説と、申告する年分の国税庁の案内です。大綱の説明と、その年の取引へ適用する手続は区別してください。本記事の一般的な個人取引の説明を使う場合も、申告時には対象年の最新情報を照合します。税率が変わる期待を理由に、生活費から投資額を増やしたり、必要な記録や申告を後回しにしたりしないようにしましょう。
申告漏れや計算ミスに気づいたら早めに対応する
申告し忘れた利益や、二重に計上した費用が見つかったら、対象年の資料をそろえて確認します。申告期限内か、期限を過ぎているか、税額が少なかったか多かったかで、必要な手続が変わります。追加の利益を翌年へ回して帳尻を合わせる扱いではありません。
期限後に税額を少なく申告したとわかった場合は、一般に修正申告を検討します。多く申告した場合は更正の請求などを確認します。そもそも必要な申告をしていなければ、期限後申告の手続を確認してください。状況により加算税や延滞税が関係します。
入口は国税庁の確定申告を間違えたときの案内です。提出済みの控え、追加の取引履歴、再計算した表を用意すると相談が進みます。不安があっても放置せず、税務署や税理士に状況を説明しましょう。
履歴が足りないときは根拠を集めて相談する
過去の取得価額がわからない場合は、以前のCSV、年間取引報告書、銀行明細、ウォレット履歴、前年の計算資料を探します。現在の価格を取得価額として代入したり、覚えている数字だけで埋めたりしないでください。国税庁FAQにも、取得価額などが不明な場合の取扱いが載っています。
- わかっている取引と保有残高
- 足りない期間・銘柄・明細
- 取得価額を調べた経緯と資料
保存義務や期間は所得区分、書類、取引状況で異なります。一律に「5年過ぎたらすべて削除してよい」と考えず、長期保有中の取得記録も残しましょう。海外業者や複雑なDeFi、事業との関係がある取引は専門家への確認が役立ちます。まず今日使っている業者の履歴を保存し、不足を1つ書き出してください。買い方も整理したい場合は暗号資産初心者向けガイドを参照できます。