暗号資産を始めるなら、銘柄選びより先に「なくなっても暮らしが変わらないお金か」を確認しましょう。口座の準備が整っても、価格下落や不正アクセスのリスクは残ります。家族の生活費や教育費を確保できていなければ、購入を見送って学ぶだけでも十分です。
この記事では、BC父さんが暗号資産の意味、予算の決め方、購入手順、保管と税金を順番に案内します。会社や子育てで忙しい方が、知らないまま買うのを避け、自分の家計に合う判断をするための入門ガイドです。「何を買うか」を急がず、まずは準備が必要な項目を見つけてください。
情報確認日:2026年10月17日。本記事は一般的な情報提供であり、個別の投資助言や利益の保証ではありません。
暗号資産を買う前に家計と予算を確認する
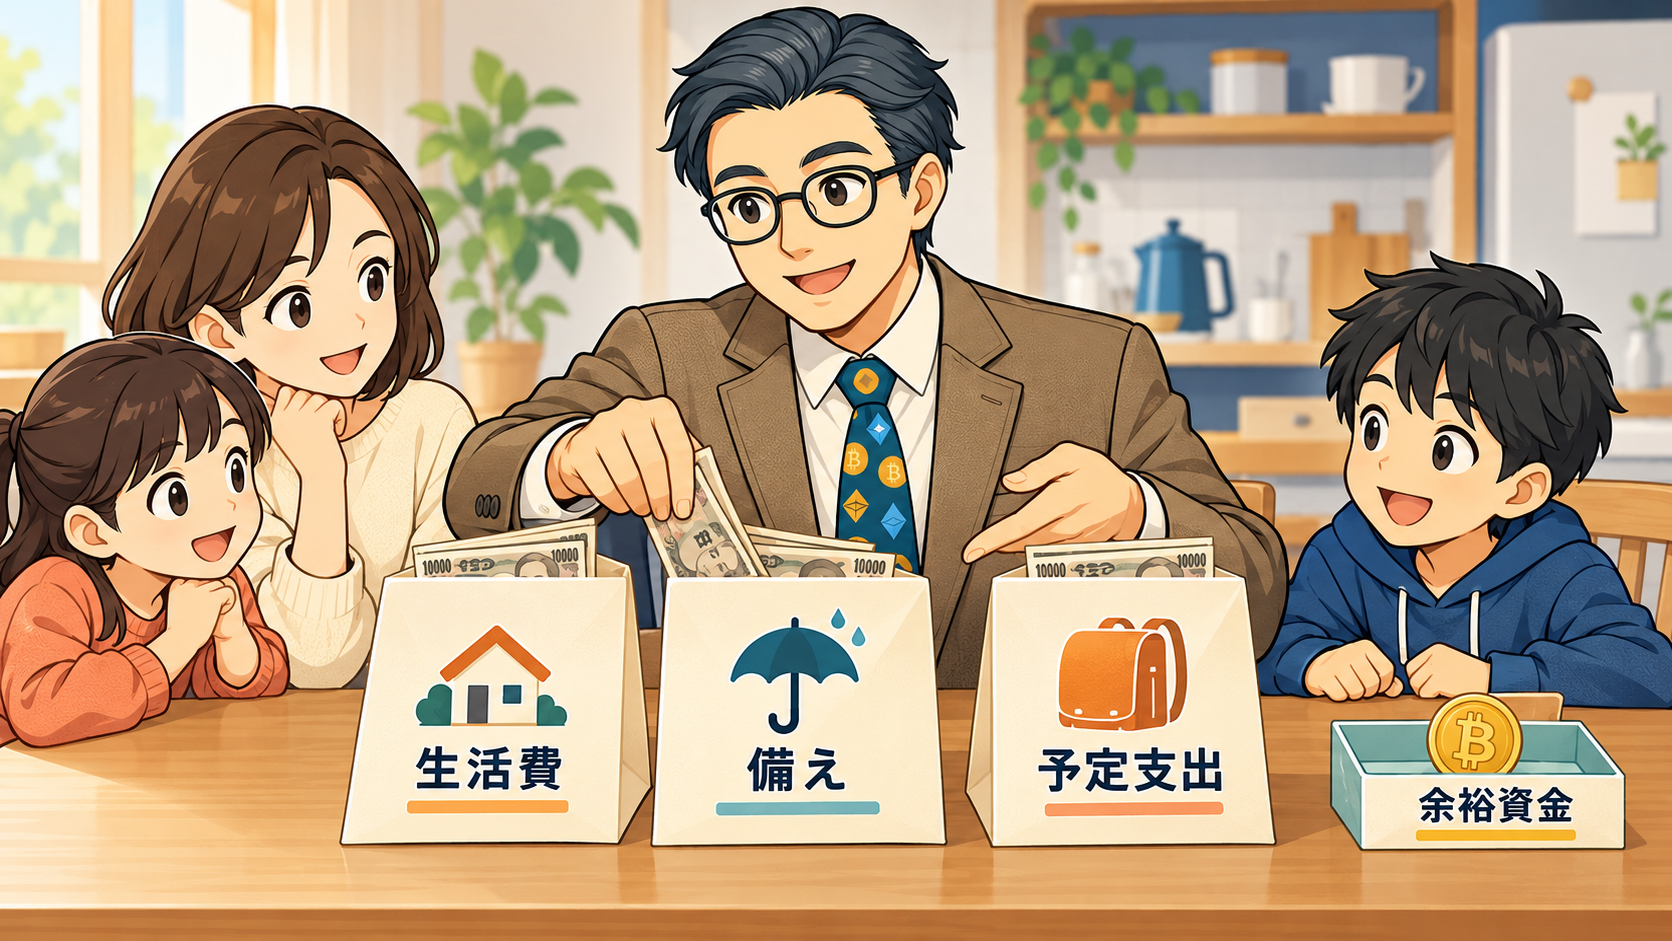
暗号資産への投資は、家計に余裕がある場合の選択肢です。生活費、急な出費への備え、近い将来に使うお金を先に分けましょう。新NISAを含む長期の資産形成を学ぶ時間も確保し、そのうえで暗号資産をもつ必要があるか考えます。すべての家庭が買う必要はありません。購入できる最小金額と、わが家が負担できる金額は別です。毎月買い続ける前提を置かず、収支と予定支出から上限を決めていきます。
生活費・生活防衛資金・予定支出を先に分ける
投資予算を考えるときは、口座残高をそのまま余裕資金とみなさないようにします。残高には、次の家賃や住宅ローン、入学準備、車検、家電の買い替えに使うお金も含まれるからです。月々の収支だけでなく、年単位の支出まで書き出すと、使える範囲を判断できます。
- 毎月の生活費と返済額
- 休業や故障に備える現預金
- 教育費・車検などの予定支出
必要な備えの額は、収入の安定性や扶養家族によって変わります。生活防衛資金が足りない、借入の返済が重い、使途が決まった貯金しかない場合は、購入より家計整理を優先しましょう。家族に説明できないお金の使い方なら、いったん止まる目安になります。今日買わない判断も、家族の暮らしを守る立派な行動です。
毎月の積立額より先に保有総額の上限を決める
「月1,000円なら大丈夫」と感じても、積立が続けば投入額は増えます。毎月の金額と、暗号資産全体に入れる総額の両方を決めましょう。値上がりしたから追加する、下がったから取り戻そうと買い増す、という判断を防ぐためです。借入やカードの支払いを投資資金に使うのは避けます。
仮に学習用の予算を3,000円に決め、購入後に評価額が半分になれば、1,500円の評価損です。これは値動きの例であり、下落幅の予測ではありません。手数料・税金は含めておらず、実際にはさらに価値を失う可能性もあります。この損失でも生活や睡眠に響くなら、予算を減らすか見送りましょう。
家計が赤字になった月は追加購入を休んで構いません。最小注文額は業者や銘柄、売買方式で異なるため、無理にその条件へ予算を合わせる必要もありません。
暗号資産の基本と値動きのリスクを知る
暗号資産は、インターネット上で移転・取引される財産的価値で、円やドルのような法定通貨ではありません。代表例にはビットコインやイーサがあります。多くはブロックチェーンと呼ばれる記録の仕組みを使いますが、技術への期待と投資の利益は別の話です。仕組みを学んでも将来価格を予測できるわけではありません。まずは何を買うのか、価格が下がると家計にどう影響するのかを整理しましょう。
ビットコインとイーサは用途や仕組みが異なる
ビットコインは、中央の管理者に依存せず価値を移転する仕組みとして知られています。イーサは、プログラムに沿って処理を実行するイーサリアムのネットワークで使われる暗号資産です。Bitcoin.orgの説明やethereum.orgの説明でも基本を確認できます。設計や利用目的は同じではありません。
| 名称 | 基本的な位置付け | 初心者が分けて考える点 |
|---|---|---|
| ビットコイン(BTC) | 価値の移転に使われる暗号資産 | 知名度と価格の安定性は別 |
| イーサ(ETH) | イーサリアムで使われる暗号資産 | 利用の広がりと利益保証は別 |
知らない銘柄を、単価が安いだけで割安と判断するのは避けましょう。発行量や仕組みが異なるため、1枚の価格だけでは比較できません。ホワイトペーパーなどの説明資料を読んでも用途やリスクを説明できない銘柄は、買わずに調べる段階です。代表的な銘柄にも元本保証はありません。
分散や積立をしても損失はなくならない
暗号資産の価格は、売買の需給、制度変更、事業者のトラブルなどで大きく動きます。複数の銘柄へ分けても、市場全体が下がれば同時に値下がりします。積立も購入時期を分ける方法であり、利益を保証する仕組みではありません。
- 価格下落による損失
- 売りたい価格で売れないリスク
- 障害や出金停止のリスク
銘柄数を増やすより、まず暗号資産へ入れる総額を抑えるほうが、生活への影響を考えるうえで役立ちます。価格が下がったら必ず元に戻るとは限りません。売却ルールを決めても、急変時には希望価格で注文が成立しない場合があります。初心者はレバレッジをかけず、購入代金を支払って保有する現物取引の範囲で学びましょう。金融庁の利用者向け情報も、購入前に確認してください。
登録業者を確認して少額購入まで進める
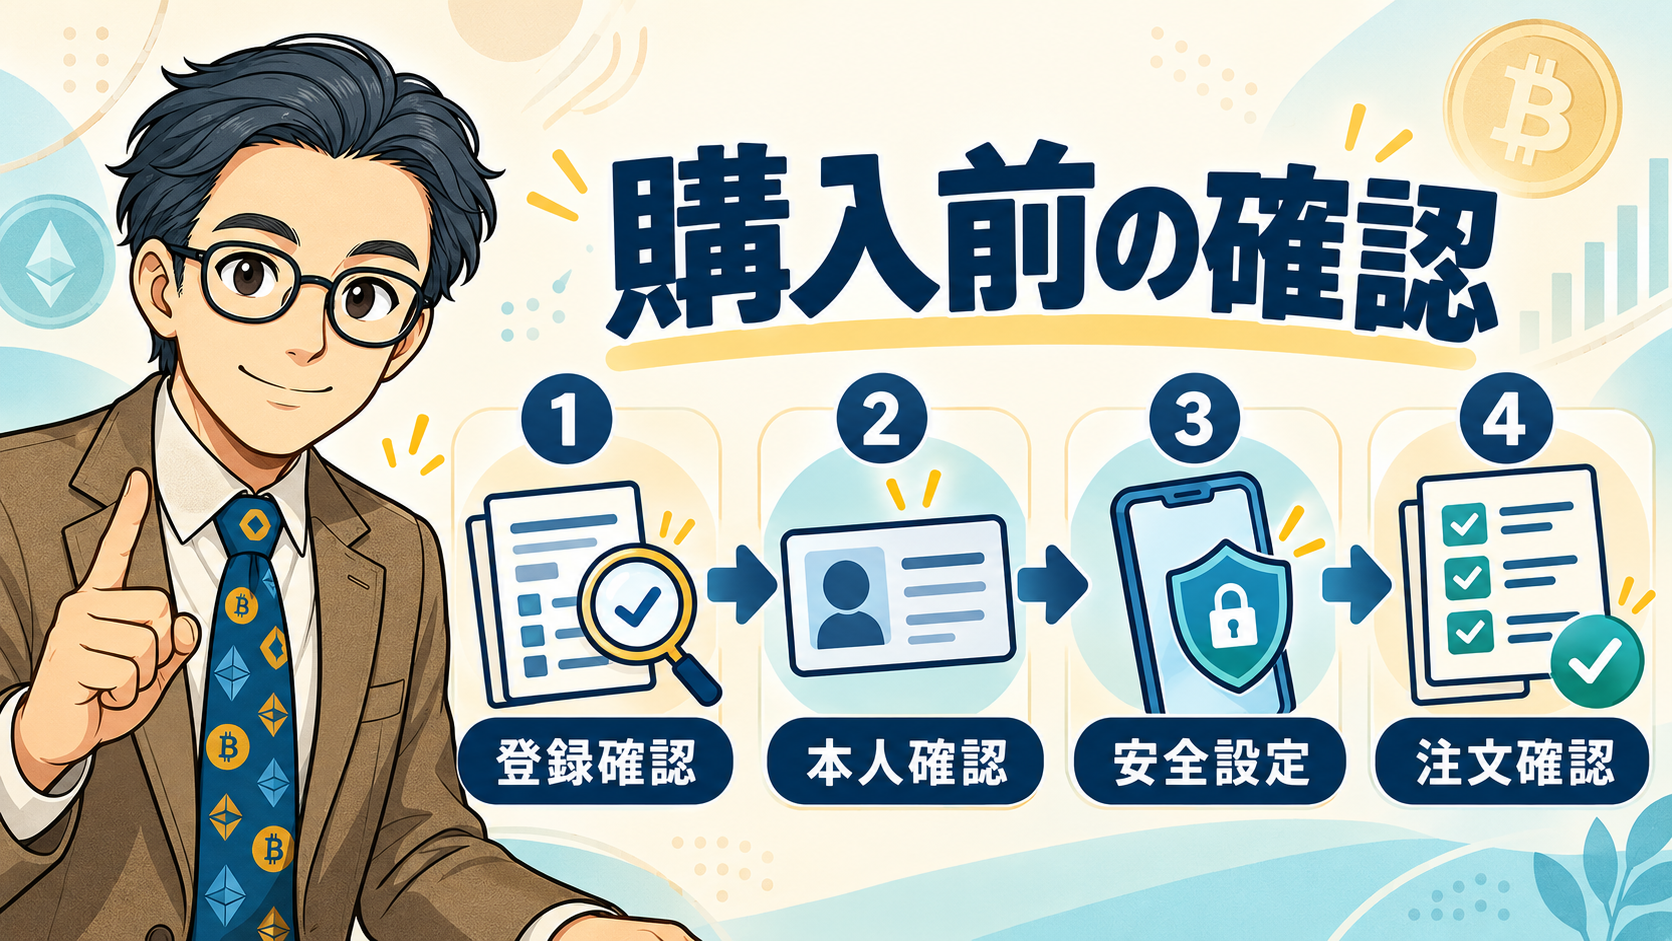
予算とリスクを整理できたら、利用する業者と購入方法を確認します。アプリの使いやすさだけで選ばず、登録状況、費用、本人確認、入出金の条件を見比べましょう。口座開設と購入は別の判断です。審査が終わっても、納得できなければ買う必要はありません。ここでは国内の登録された暗号資産交換業者で日本円から現物を購入する流れを説明します。必要書類や手続の名称は、各社の最新案内を優先してください。
登録状況と費用を公式サイトで照合する
利用前に、金融庁の登録一覧で運営会社名と登録番号を照合します。登録は国による価格や利益の保証ではありません。似た社名や偽サイトもあるため、広告やSNSのリンクだけを信用せず、一覧と公式サイトを突き合わせましょう。
| 確認項目 | 比較する内容 |
|---|---|
| 事業者 | 登録名・番号・公式ドメイン |
| 売買の費用 | 手数料とスプレッド |
| 入出金 | 振込・出金の費用と制限 |
| 購入条件 | 最小注文額と対象銘柄 |
| 困ったとき | 問い合わせ方法と対応時間 |
登録状況は金融庁の暗号資産交換業者登録一覧で確認できます。「手数料無料」でも、購入価格と売却価格の差であるスプレッドがかかる場合があります。入金から売却・日本円の出金までを一連の費用として比べると、少額取引の負担を見落とさずに済みます。
本人確認と安全設定を済ませてから入金する
一般的な流れは、公式サイトで登録、本人情報の入力、本人確認、審査、安全設定、本人名義での入金です。本人確認の書類や年齢条件、対応銀行は業者によって異なります。申込操作が短時間でも、審査や銀行口座の確認まで同じ時間で終わるとは限りません。余裕のある日に進めましょう。
- 本人確認書類と登録情報の一致
- 専用パスワードと二段階認証
- 入金名義・振込先・手数料の確認
パスワードは他のサービスと使い回さず、メール側の安全設定も確認します。認証アプリなど利用できる認証方式を選び、端末紛失時の復旧手順も控えてください。審査完了前に自己判断で送金せず、入金先はログイン後の公式画面で確認します。具体例はbitFlyer公式のはじめ方にありますが、他社へそのまま当てはめないようにしましょう。
販売所と取引所を比べて注文内容を確認する
同じアプリでも、販売所と取引所では売買の仕組みが異なります。販売所は業者が示す価格で売買する方式、取引所は主に利用者の注文を合わせる方式です。操作の簡単さだけでなく、受け取る数量と支払う総額を比較しましょう。
| 売買方式 | 確認する点 | 注意点 |
|---|---|---|
| 販売所 | 提示価格と受取数量 | スプレッドを含む負担 |
| 取引所 | 注文価格・数量・手数料 | 未成立や価格ずれの可能性 |
注文前に銘柄、現物である点、数量、日本円の支払額を確認します。指値は価格を指定する注文ですが、必ず成立するわけではありません。成行も希望価格を保証しません。購入後は履歴と残高を照合し、画面や明細を保存してください。費用の表示例はbitFlyer公式の手数料一覧で確認できます。迷ったら確定ボタンを押さず、表示の意味を調べましょう。
購入後は保管・送金・詐欺への対策を続ける
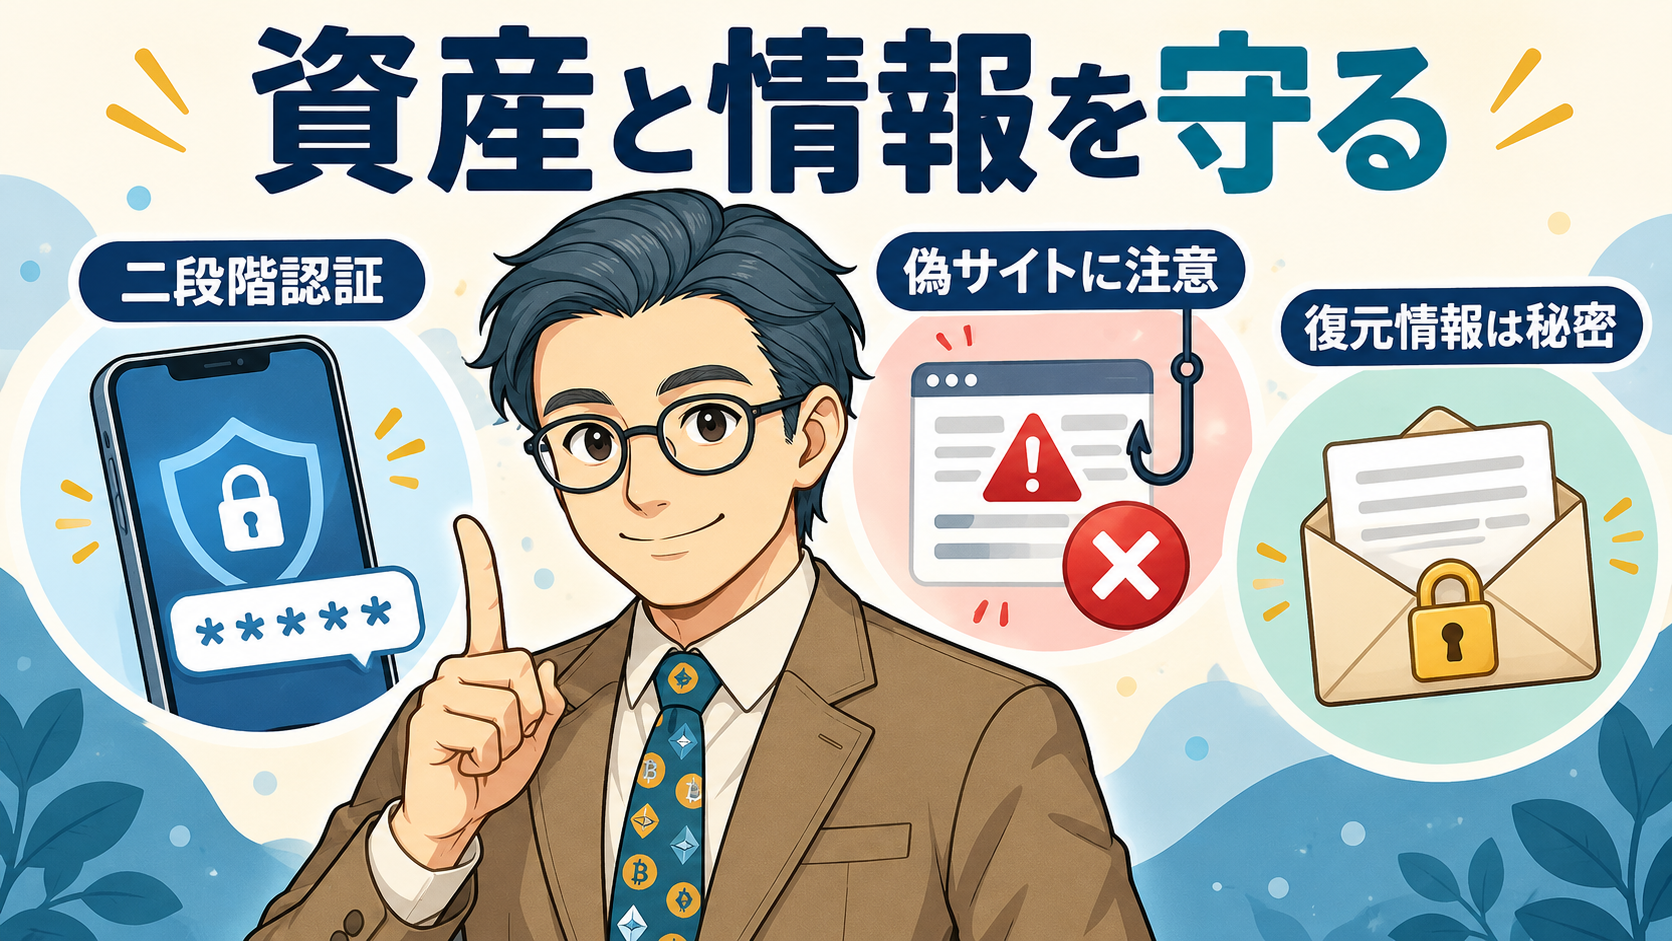
購入できたあとも、アカウントと資産の管理が続きます。価格だけを追って、偽メールや端末紛失への備えを後回しにしないようにしましょう。保管方法を変えると、減らせるリスクと新たに引き受ける責任が変わります。外部ウォレットへの送金は、初心者全員に必要な作業ではありません。知らない相手の指示で操作せず、わからない画面では止まる習慣をつけるほうが、急いで機能を増やすより先です。
業者での保管と自己管理ウォレットの違いを知る
交換業者へ預ける場合は、業者の管理体制や障害、サービス停止の影響を受けます。自己管理ウォレットでは自分で取引を承認する情報を管理するため、秘密鍵や復元用フレーズの紛失・流出に責任をもつ必要があります。どちらかを選べば安全が完成するわけではありません。
ハードウェアウォレットは、主に秘密鍵を管理するための機器です。暗号資産そのものをUSBメモリーのように入れて持ち歩く仕組みではありません。偽機器や復元情報の漏えい、誤操作にも注意が必要で、自己管理なら必ず二段階認証を追加できるわけでもありません。
送金では銘柄、対応ネットワーク、宛先、必要なタグなどを照合します。誤送金は取り戻せない場合があります。対応条件を確認し、必要なら最小送付数量や費用を踏まえて少額で試しましょう。使い方を説明できないうちは、無理に移す必要はありません。
SNSの勧誘と偽のサポートを避ける
「必ず増える」「代わりに運用する」と送金を求められたら、取引を止めましょう。著名人や登録業者を名乗る相手でも、本人とは限りません。利益の画面を見せられても、実際に出金できる証拠にはなりません。金融庁も投資勧誘のトラブルを案内しています。
- 認証コードを聞き出す相手
- 復元用フレーズを求める画面
- 出金のための追加送金要求
メールやDMのリンクからログインせず、保存した公式サイトや正規アプリから確認します。サポートを名乗っても、認証コードや復元情報を渡さないでください。不審な送金要求があれば、やり取りと送金履歴を保存し、公式の相談窓口や警察へ相談します。「取り返すための費用」を請求する二次被害にも注意しましょう。
税金と見直しの準備をして自分のペースで判断する
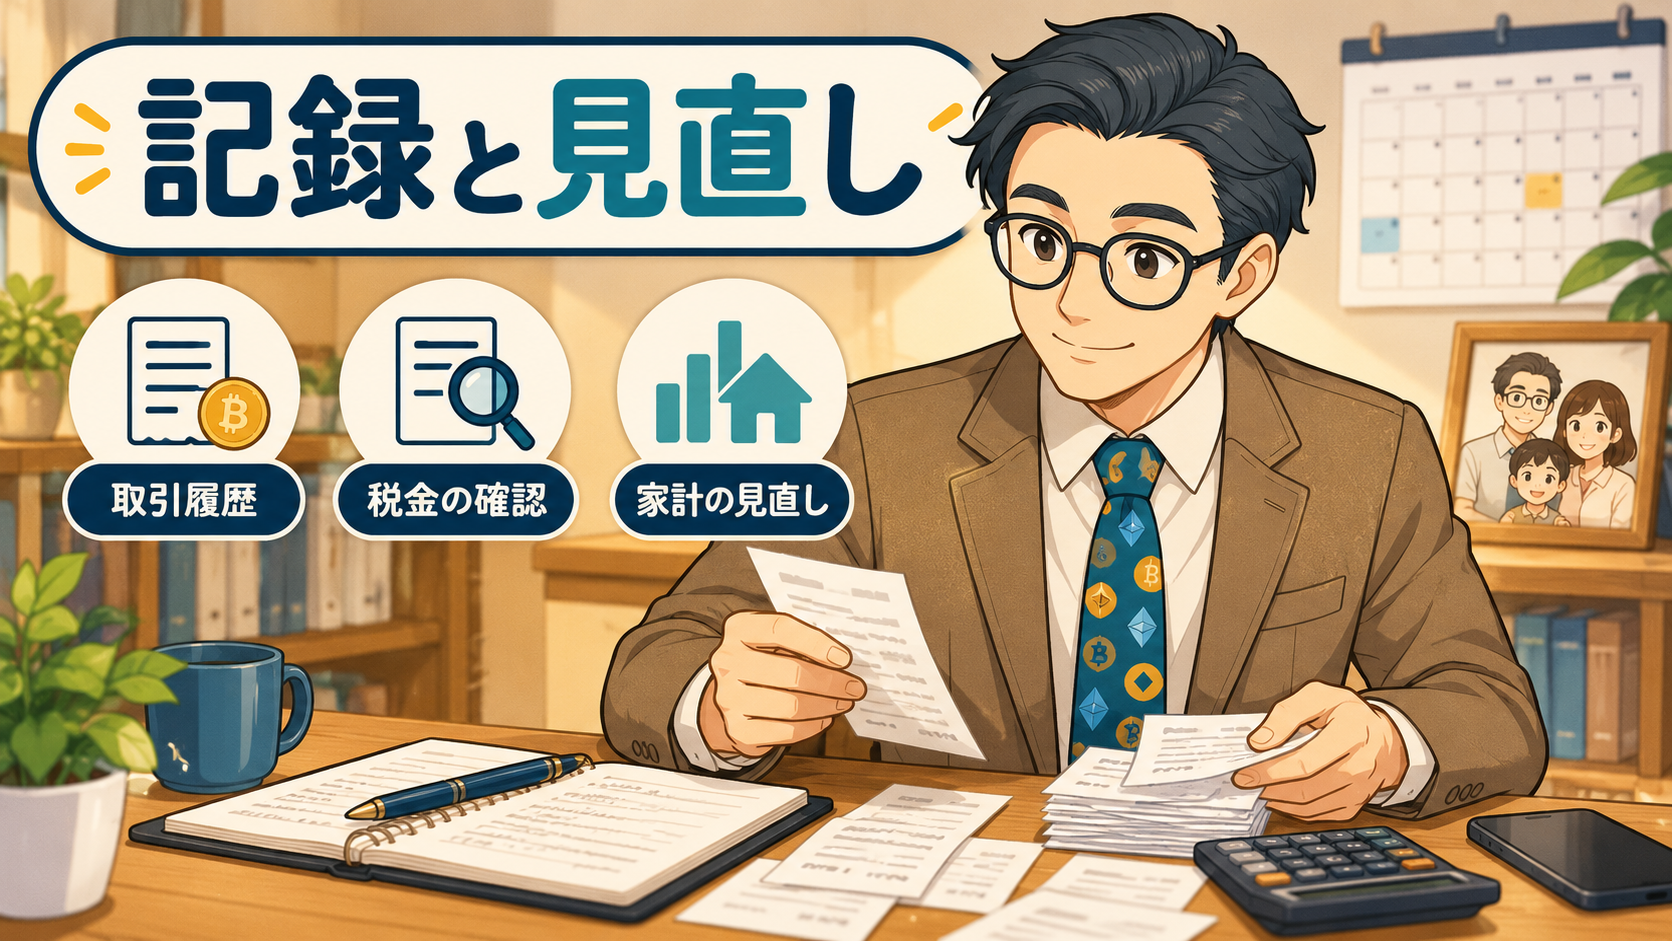
暗号資産は買い方だけでなく、売却後の記録や税金まで含めて考えます。少額でも取引履歴を残しておけば、年末に価格や数量を探し直す負担を減らせます。税制の改正に関するニュースと、自分の取引に適用される制度は分けて確認してください。家計が変われば購入を休む判断も必要です。最後に、課税関係の基本と、今日どこまで進めるかを決めるための確認項目を整理します。焦って注文を済ませる必要はありません。
売却・交換・決済の記録を残す
個人の暗号資産取引による利益は、原則として雑所得に区分されます。日本円への売却に加え、他の暗号資産との交換や商品の購入でも損益計算が必要になる場合があります。ステーキングなどで暗号資産を受け取る場合も確認が必要です。「銀行へ出金していないから無関係」とは判断できません。
買って保有するだけの含み益と、売却などで実現した利益を分け、取得価額、数量、日時、手数料を記録します。年間取引報告書も保存しましょう。申告要否は他の所得や申告状況にも左右されます。「利益20万円以下なら何も不要」と一律に考えず、所得税と住民税を分けて確認してください。
根拠は国税庁の課税関係の案内と暗号資産等の税務FAQです。判断に迷う取引は税務署や税理士に確認しましょう。
買う・学ぶ・見送るの判断を家計に合わせる
今日の到達点は、口座開設や購入でなくても構いません。予定支出を書き出せた、公式の費用を確認できた、知らない銘柄を買わずに済んだ。それぞれが次の判断につながります。余裕資金がないなら、購入しない結論を選んでください。
- 家計と保有上限の確認
- 費用・注文・保管方法の理解
- 安全設定と履歴保存の準備
どれかが曖昧なら、そこを調べてから進めましょう。準備が整っても、生活や仕事に支障が出るほど価格が気になるなら金額の見直しが必要です。暗号資産を増やすより、家族の予定を守れる状態を優先します。まずは紙やメモに「近く使うお金」と「なくなっても暮らしに影響しないお金」を分けて書いてみてください。この記事の手順は、後日もう一度確認するためにも使えます。