「ステーブルコインなら、値下がりを気にせず持てるの?」
名前に「安定」という意味があると、預金に近いものを想像するかもしれません。しかし、ステーブルコインは米ドルや日本円など、特定の価値に価格を連動させることを目指すデジタルな資産・支払手段です。元本や換金が保証されるという意味ではありません。
米ドルに連動するコインなら、ドルに対して価格が安定していても、円高によって円換算の価値が下がることがあります。仕組みや利用先によっては、価格の連動が崩れたり、出金できなくなったりするリスクもあります。
こんにちは、BC父さんです。この記事では、仕組み、種類、円で見た損失、国内で使う前の確認点を順に整理します。読んだあとに購入を決める必要はありません。「何に使うか説明できないので、今は持たない」という判断も大切です。
※制度・サービス情報の確認日:2026年10月25日。取扱条件は変更されるため、利用前に公式情報を再確認してください。
ステーブルコインとは「何かの価値への連動」を目指すもの
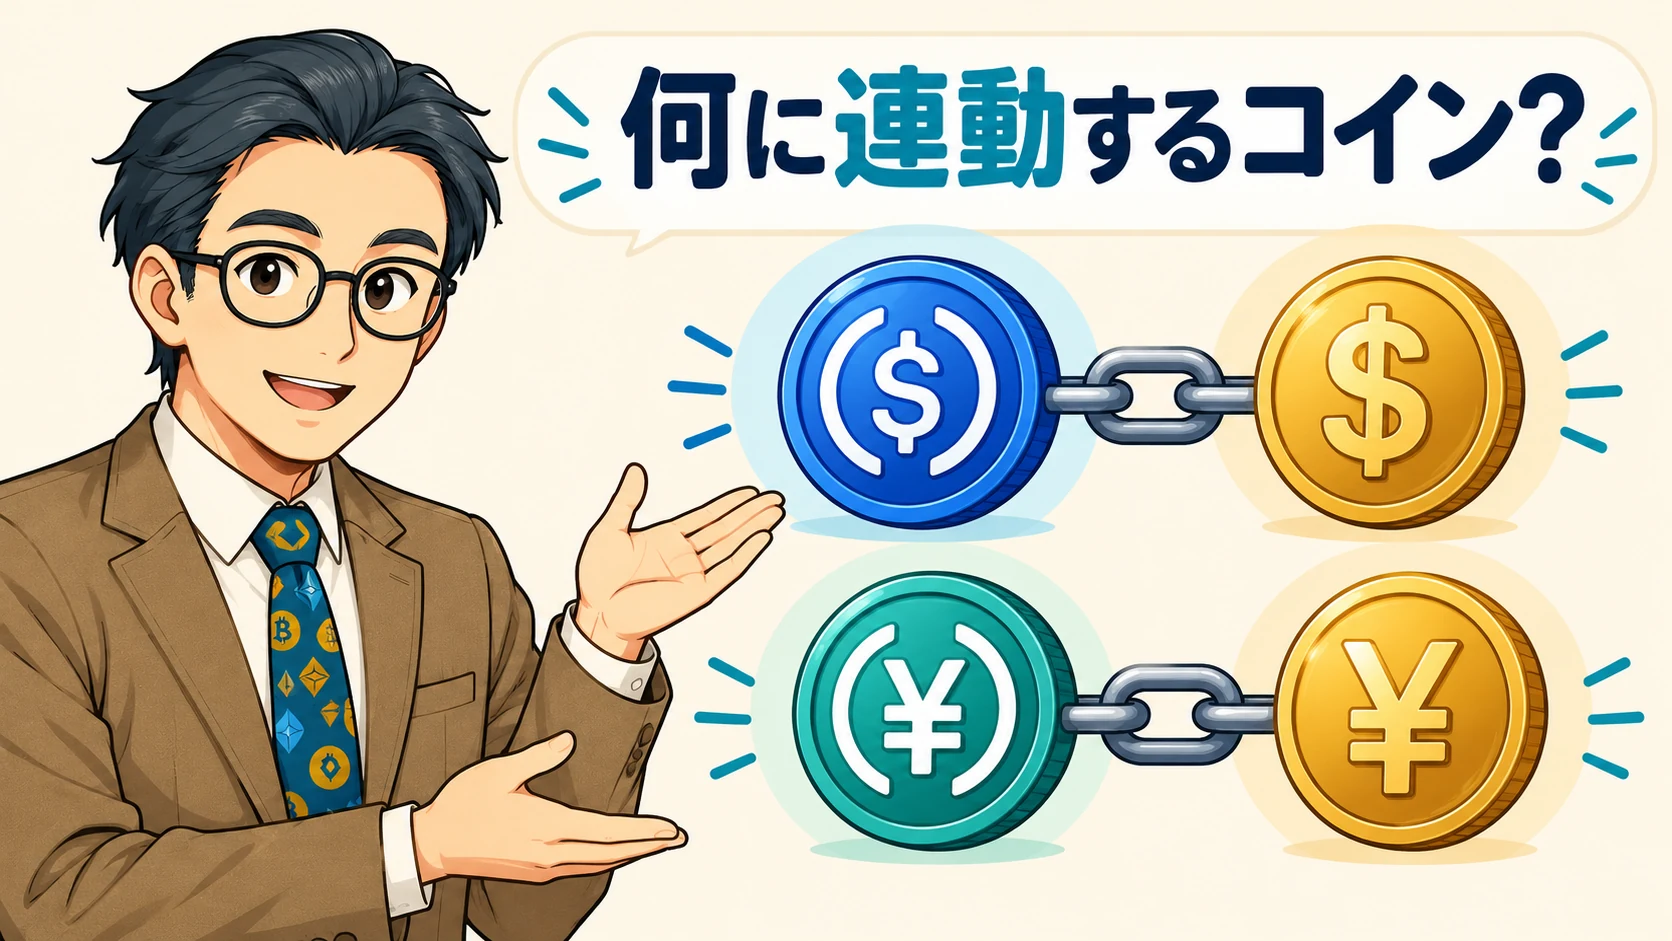
「1コイン=1ドル」と「1コイン=1円」は違う
米ドル連動型は、1コインが1米ドル程度になることを目指します。日本円連動型なら、1コインが1円程度になる設計が考えられます。
まず確認したいのは、安定しているかどうかよりも、どの通貨・資産に対して安定させようとしているかです。
| 比べるもの | 価格・価値を考える基準 | 確認したいこと |
|---|---|---|
| ビットコイン | 円やドルなどに固定する仕組みではない | 市場価格が大きく変わる可能性 |
| 米ドル連動型ステーブルコイン | 米ドルへの連動を目指す | 連動の仕組みと、円に戻す際の為替 |
| 日本円連動型ステーブルコイン | 日本円への連動を目指す | 償還条件、発行者、利用先 |
同じ「1コイン」でも基準は異なります。米ドル連動型を、日本円の生活費をそのまま保管する感覚で扱うと、家計に必要な金額が足りなくなるおそれがあります。
日本の法律では、すべてが「暗号資産」になるわけではない
ステーブルコインは広い呼び方であり、日本の法律上の分類と必ずしも一致しません。法定通貨建てで、額面と同額の償還を約するものなどは、要件に応じて資金決済法上の「電子決済手段」として扱われます。名前だけで法的な区分を決めることはできません。
金融庁も、電子決済手段を取り扱う業者と暗号資産交換業者を区別して案内しています。暗号資産の口座があれば、すべてのステーブルコインを購入・送金できるわけではありません。
参照:金融庁「電子決済手段・暗号資産サービス仲介業を行うみなさまへ」
主な用途は決済や送金。値上がり狙いとは分けて考える
ステーブルコインは、対応する相手への支払いや、ブロックチェーン上での資金移動に使われます。ただし、受け取る相手、ネットワーク、サービスが対応していることが前提です。
国内の買い物や振込で、すでに不自由がない人もいるでしょう。「新しいから」という理由だけで持つ必要はありません。暗号資産そのものの基礎を整理したい方は、暗号資産の仕組みと電子マネーとの違いから確認できます。
種類は「何で価格を支えるか」で見る
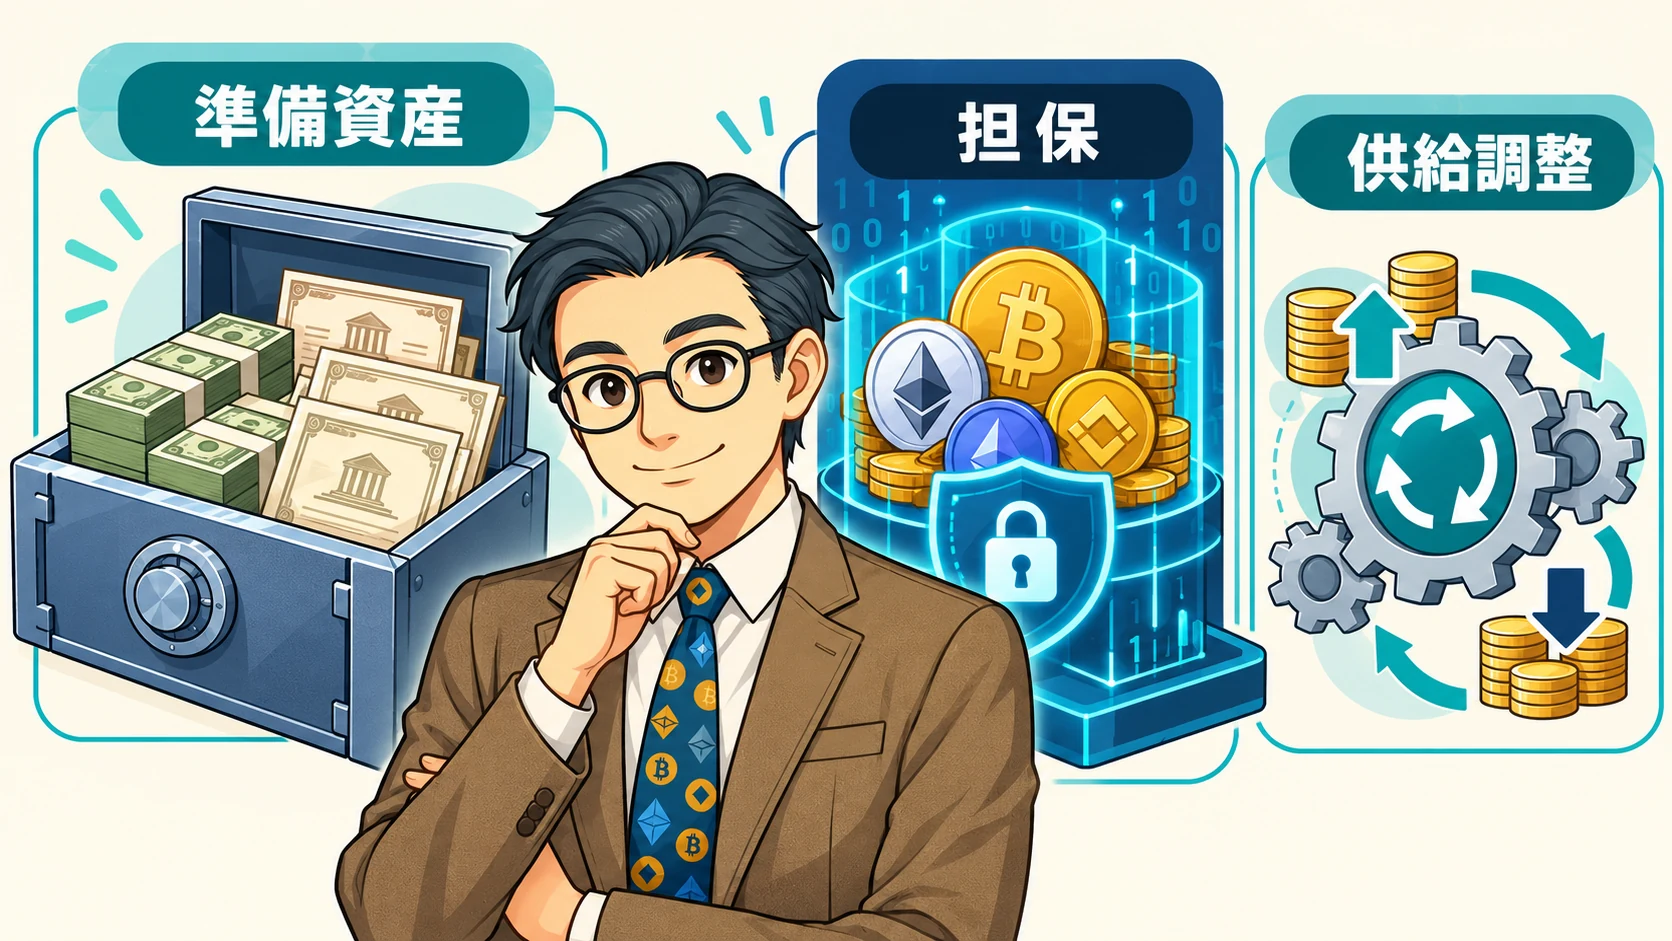
準備資産を持つタイプ:USDC・USDT・JPYCなど
発行者が保有する預金や国債などの準備資産と、発行・償還の仕組みによって価格の連動を支えるタイプです。「発行額と同じだけの紙幣を金庫に入れる」とは限りません。
代表例として、米ドル連動を目指すUSDC、USDT、日本円連動を目指すJPYCがあります。
| 例 | 連動を目指す通貨 | 公式情報で調べたいこと |
|---|---|---|
| USDC | 米ドル | Circleが公表する準備資産、第三者の保証報告、償還規約 |
| USDT | 米ドル | Tetherが公表する準備資産の報告と利用条件 |
| JPYC | 日本円 | 発行・償還条件、JPYC EX、対応ネットワーク |
CircleはUSDCの準備資産として預金や短期米国債などを説明し、定期的な第三者保証の情報を公開しています。Tetherも準備資産等の情報を公表しています。ただし、報告の対象日や確認範囲は資料ごとに異なります。「報告書がある」ことだけで、将来の安全性まで保証されるわけではありません。
参照:Circleの準備資産・保証報告、Tetherの透明性情報
JPYCについては、現在の日本円への償還が可能なJPYCと、プリペイド型の「JPYC Prepaid」を区別してください。公式サイトでも別のサービスとして案内されています。過去の記事にある「JPYCは前払式支払手段」という説明を、現在のJPYCすべてに当てはめるのは適切ではありません。
担保とプログラムで支えるタイプ
暗号資産などを担保にして発行し、担保の価値や交換の仕組みを使って価格を支える方式もあります。担保価格が下がった場合の処理や、プログラムの不具合、運営方針を変更する仕組みまで確認が必要です。
DAIやUSDSが関連するSkyのように、複数の担保や交換の仕組みを組み合わせる例もあります。「暗号資産だけが担保」「プログラムだから誰にも影響されない」と単純化できません。
供給調整を重視するタイプ
発行量の増減や別のトークンとの交換などを使い、目標価格に近づけようとする方式もあります。「アルゴリズム型」と呼ばれることがありますが、担保を組み合わせる設計もあり、単純にすべて無担保とはいえません。
大切なのは分類名を覚えることより、利用者が一斉に売却したいとき、誰が、何を使って、どの条件で価値を支えるのかを説明できることです。公式資料を読んでも説明できなければ、家計のお金を入れる段階ではないと考えてよいでしょう。
「安定しているのに損する」のはなぜ?為替・換金・運用のリスク
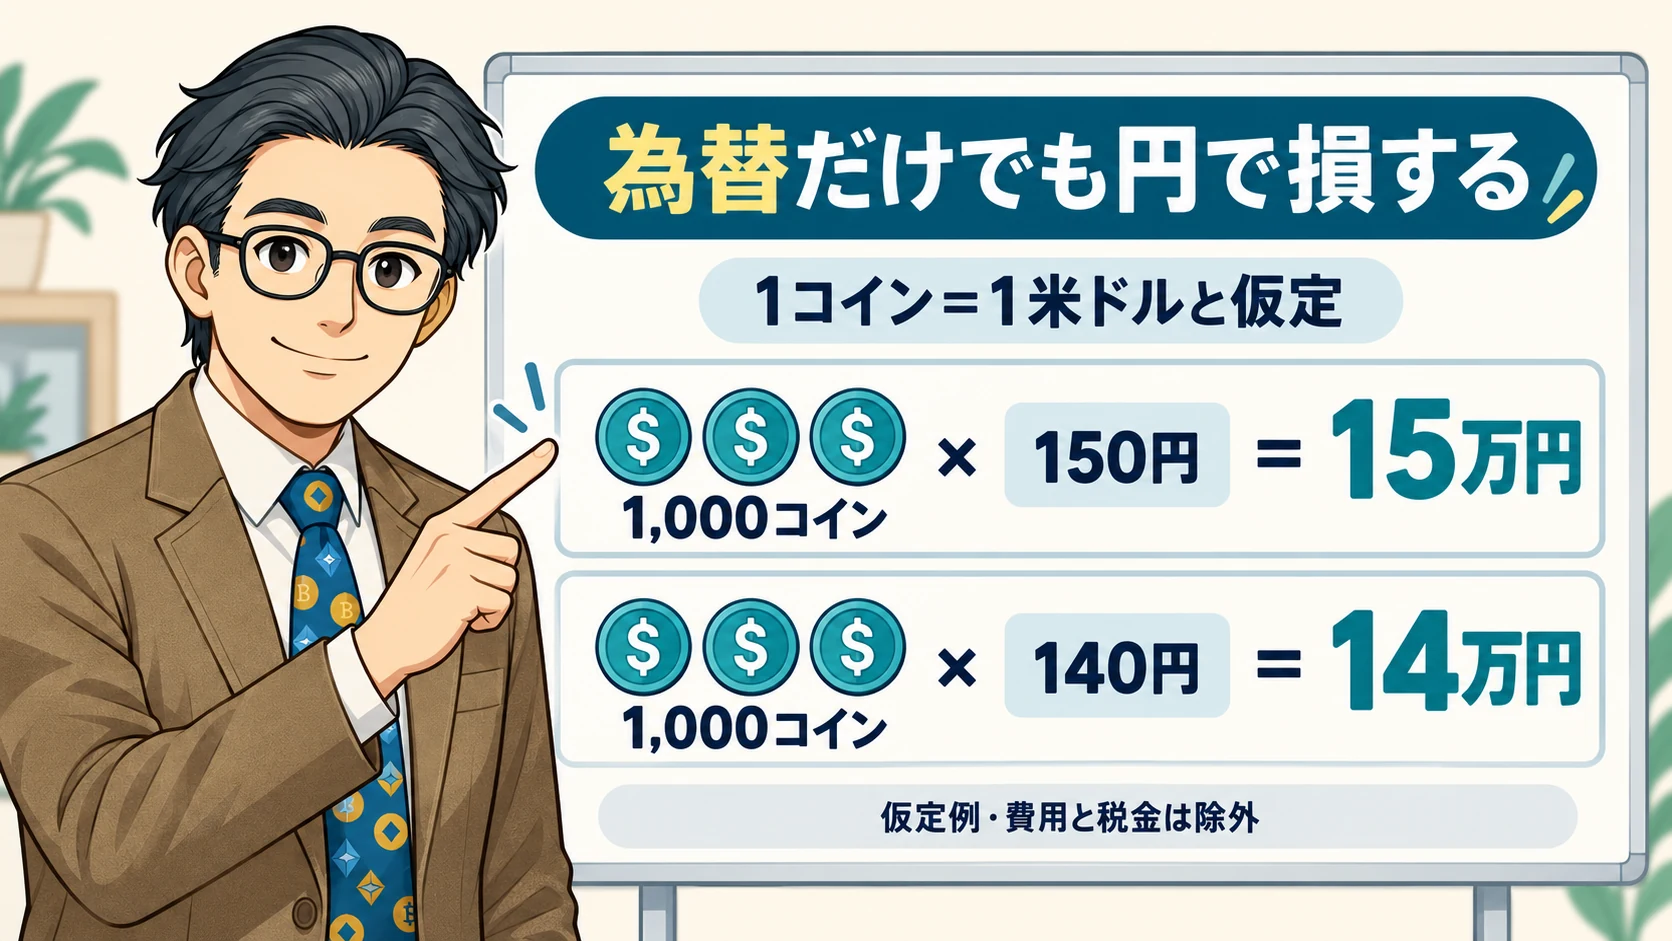
ドルに連動していても、円高になると円換算額は減る
仮に、1コインが常に1米ドルで推移するコインを1,000コイン保有したとします。
| 仮定した為替 | コイン数 | 円換算額 |
|---|---|---|
| 購入時:1ドル=150円 | 1,000コイン | 150,000円 |
| 換金時:1ドル=140円 | 1,000コイン | 140,000円 |
コイン数もドル建て価格も変わっていないのに、円換算では10,000円減っています。これは説明用の仮定例です。購入・売却の価格差、送金費用、税金などは含めていません。
逆に円安になれば円換算額が増える可能性もありますが、為替の方向は決められません。教育費や車検代など、使う時期と円の必要額が決まっているお金を置く際には、この変動が問題になります。
価格の連動と、すぐ円に戻せることは別
目標価格から市場価格が外れることを「デペッグ」といいます。また、価格が目標に近くても、事業者の停止、審査、売買の相手不足などにより、希望するタイミングで換金できないことがあります。
発行者に直接償還を求める方法と、取扱業者で売却する方法も別です。例えばCircleのUSDC規約では、直接償還には対象者・アカウント等の条件があり、第三者の取引市場で常に1ドルになることを保証していません。
「裏付けがあるから、誰でもいつでも手数料なしで現金化できる」とは考えないでください。
コインの保有と、貸出・DeFiの利用はリスクが違う
貸出サービスやDeFiで利回りが示されていても、コイン自体の価格連動とは別の契約・仕組みです。貸出先の信用、返還条件、途中解約、プログラムの不具合など、追加のリスクを引き受けます。
USDCは、持っているだけで保有者に利息が発生するものではないとCircleの規約に記載されています。「ドルに連動するから、表示された利回りがそのまま円の利益になる」という理解は避けましょう。
自分のウォレットでも、すべてのリスクは消えない
自分で管理する場合には、秘密鍵・復元情報の紛失、偽サイトへの接続、送金先やネットワークの間違いにも対応する必要があります。自己管理に変えても、発行者、準備資産、価格連動の問題までなくなるわけではありません。
特に、同じ名前のコインが複数のネットワークにある場合は要注意です。受取側が対応していないネットワークへ送ると、反映されなかったり、取り戻せなかったりするおそれがあります。
国内で使う前に確認することと、今は持たなくてよい人
国内でも利用例はあるが、取扱範囲は個別に調べる
国内の利用例として、SBI VCトレードはUSDCの取扱いを案内しています。購入・売却、入出庫の対応条件は、同社の最新ページで確認できます。JPYCには発行・償還サービスのJPYC EXがありますが、自分のウォレットで管理することを含め、サービスごとの準備が必要です。
海外で有名な銘柄やネットワークでも、国内の利用先が同じように対応しているとは限りません。まず国内で必要な手続きと円に戻す方法を確認し、未対応だからといって海外サービスへ急ぐ必要はありません。
参照:SBI VCトレードのUSDC案内、JPYC公式サービス案内
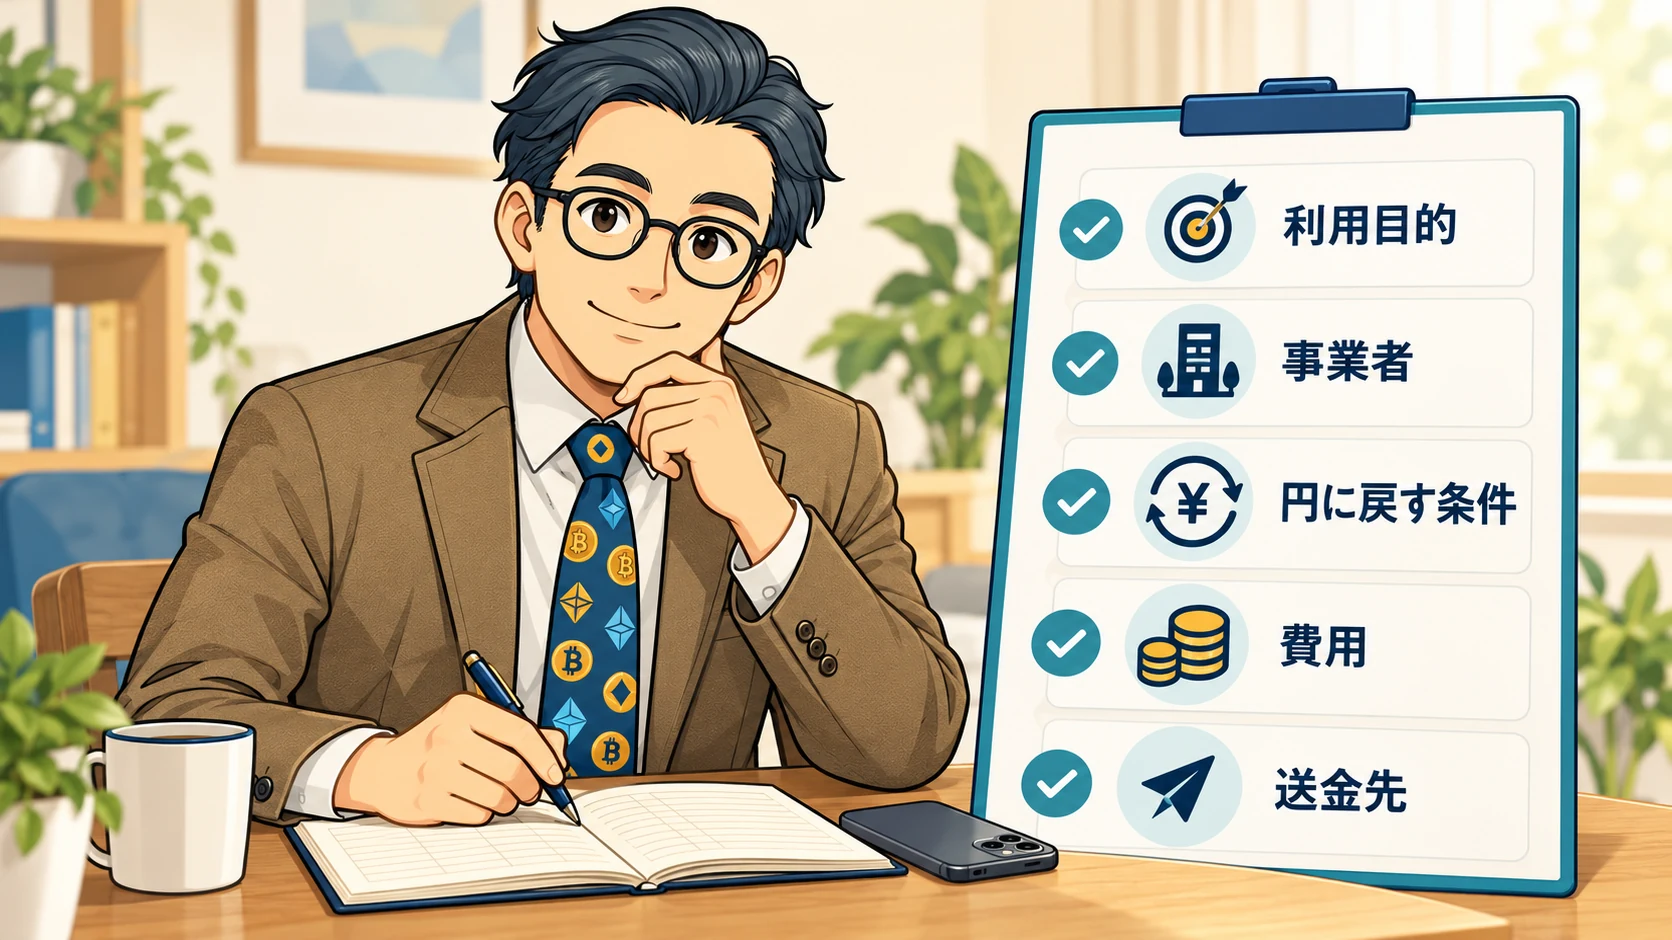
購入前に、入口から出口までの条件を一度並べる
次の5点をメモすると、利用に必要な条件を整理できます。
- 利用目的:誰への支払い、どのサービスでの利用に必要か。
- 事業者:利用する会社・サービスの正式名称、必要な登録、問い合わせ先を確認したか。
- 円に戻す条件:売却か償還か。本人確認、最低額、上限、所要時間、停止時の扱いはどうか。
- 費用:購入・売却の価格差、振込、出金、ネットワークの費用まで確認したか。
- 送金先:コイン名だけでなく、対応ネットワーク、アドレス、追加の指定事項が一致しているか。
銀行送金との比較でも、ブロックチェーン上の手数料だけを比べないことが大切です。円からの交換、受取先での換金、審査の時間まで含めて、自分の用途で比べましょう。「必ず銀行より安く、数分で届く」とは言い切れません。
金融庁の案内から登録業者一覧を確認できます。登録の有無は確認事項の一つであり、価格や利益の保証ではありません。
参照:金融庁の登録業者一覧への案内、金融庁「電子金融取引を行われる皆様へ」
税金は「ステーブルコイン」という名前だけで決めない
売却・交換・決済・貸出等を行う場合には、取引記録を残してください。電子決済手段に該当するものと暗号資産に該当するものを、名前だけで同じ税務処理にまとめることはできません。
国税庁の「暗号資産等に関する税務上の取扱いについて(FAQ)」も、両者を区別しています。電子決済手段の章には法人向けの説明もあるため、その扱いを個人へそのまま当てはめないよう注意が必要です。
取得日・数量・円で支払った金額・手数料・売却や交換の内容・貸出等の受取記録を保存しましょう。具体的な申告方法は、銘柄の法的性質と取引内容を示して税務署や税理士に確認してください。「1ドルのままだから税金と無関係」と決めつけないことが大切です。
参照:国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(確認できた資料は令和7年12月改訂版)
使う理由がなければ、学ぶだけでも十分
当面の支払いに必要がない人、円で使う予定支出を確保できていない人、換金や管理の仕組みを説明できない人は、今は購入しなくても構いません。理解のために、送金やDeFiまで一度に体験する必要もありません。
BC父さんがこの記事でお伝えしたいのは、「何に連動するか」と「わが家に必要か」を分けて考えることです。ステーブルコインを持つこと自体が、家計を守る方法になるとは限りません。
まずは気になっているコインについて、連動する通貨と、円に戻す条件を一つずつ確認してください。使う理由が見つからなければ、その時点で見送れます。資金の使い道から整理したい方は、家計・新NISA・暗号資産の順番を確認するところから始めましょう。