「ビットコインって、電子マネーと何が違うの?」「ニュースで見かけるけれど、家族のお金を使って買っても大丈夫?」
ビットコインは、インターネット上でやり取りできる暗号資産の一種です。銀行預金のように元本が守られるものではなく、日本円で見た価格は大きく変わります。
仕組みに興味を持つことと、実際にお金を入れることは分けて考えられます。まず知ってから、買わずに様子を見る判断でも構いません。
こんにちは、BC父さんです。この記事では、ビットコインの基本から、価格が動く理由、購入前に確認したいリスクまでを順に整理します。読み終えたら「何となく怖い」「何となく儲かりそう」から一歩進んで、自分の家計で検討できるものかを判断していきましょう。
※情報確認日:2026年10月25日。将来の価格や利益を予測・保証する記事ではありません。
ビットコインとは?暗号資産・電子マネーとの違い
暗号資産は分類の名前、ビットコインはその一つ
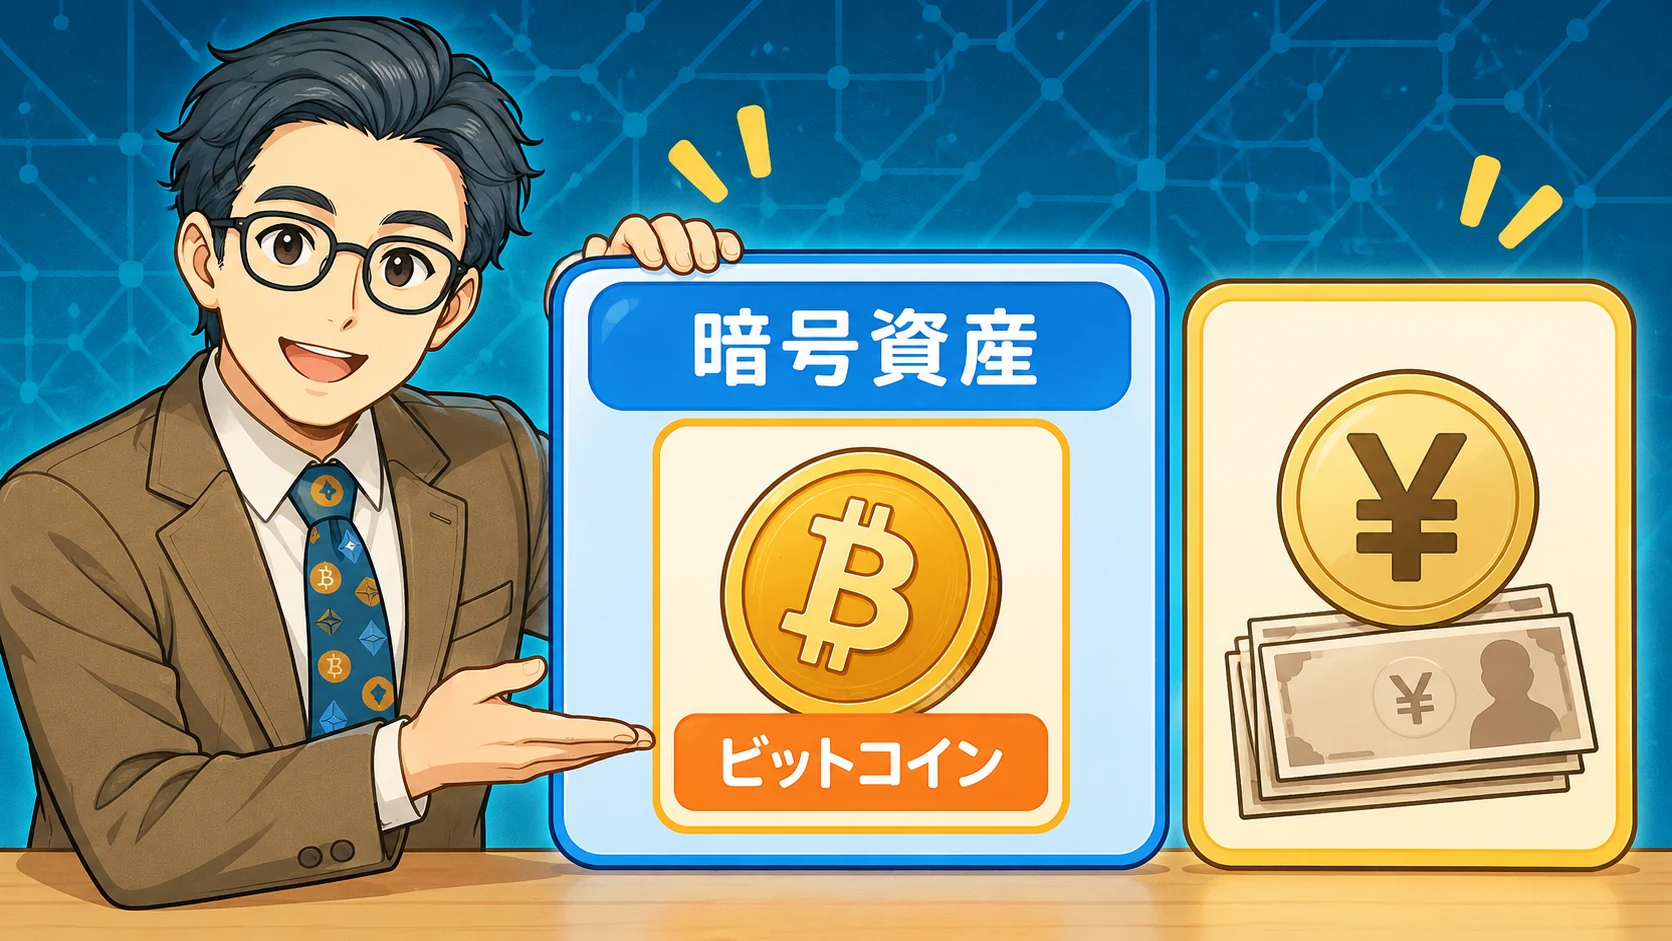
「暗号資産」と「ビットコイン」は、同じ意味ではありません。暗号資産が大きな分類で、その中にビットコインなどの個別の資産があります。ビットコインの数量を表す単位が「BTC」です。
日本銀行は、暗号資産をインターネットを通じて電子的に取引できる財産的価値と説明しています。日本円や米ドルのように、国や中央銀行が発行する法定通貨とは異なります。名前に「コイン」とあっても、写真で見る金色の硬貨が実際に届くわけではありません。出典:日本銀行
電子マネーと違い、円での価格が変わる
円をチャージして使う電子マネーでは、通常、チャージした円相当の残高を決済に使います。一方、ビットコインは購入後も円での評価額が変動します。
| 比較する点 | ビットコイン | 円をチャージする一般的な電子マネー |
|---|---|---|
| 主な役割 | 価値の移転、保有・売買など | 加盟店などでの支払い |
| 運営の仕組み | 特定の中央発行者を置かないネットワーク | 発行・運営する事業者がいる |
| 円で見た価値 | 市場で変動する | 通常、円相当の残高として使う |
| 利用できる範囲 | 受取側が対応している必要がある | サービスの加盟店・利用条件による |
電子マネーやポイントにも、利用先・有効期限・払戻しなどの条件があります。「どれもスマホに表示される数字だから同じ」と考えず、何を保有し、どこで使えるかを確認することが大切です。
1BTCを丸ごと買う必要はない
ビットコインは小数の数量でも取引できます。1BTCは1億satoshi(サトシ)に分けられます。ただし、技術上の単位と、サービスで注文できる最小金額・最小数量は別です。
例えば、仮に1BTC=1,000万円なら、1,000円相当は0.0001BTCです。これは計算のための仮定で、現在価格ではありません。実際の購入数量は、注文時の価格や費用、サービスの条件で変わります。
「1BTCが高いから買えない」と考える必要はありませんが、少額なら損失が出ないわけでもありません。
ビットコインの仕組みと、価格が動く理由
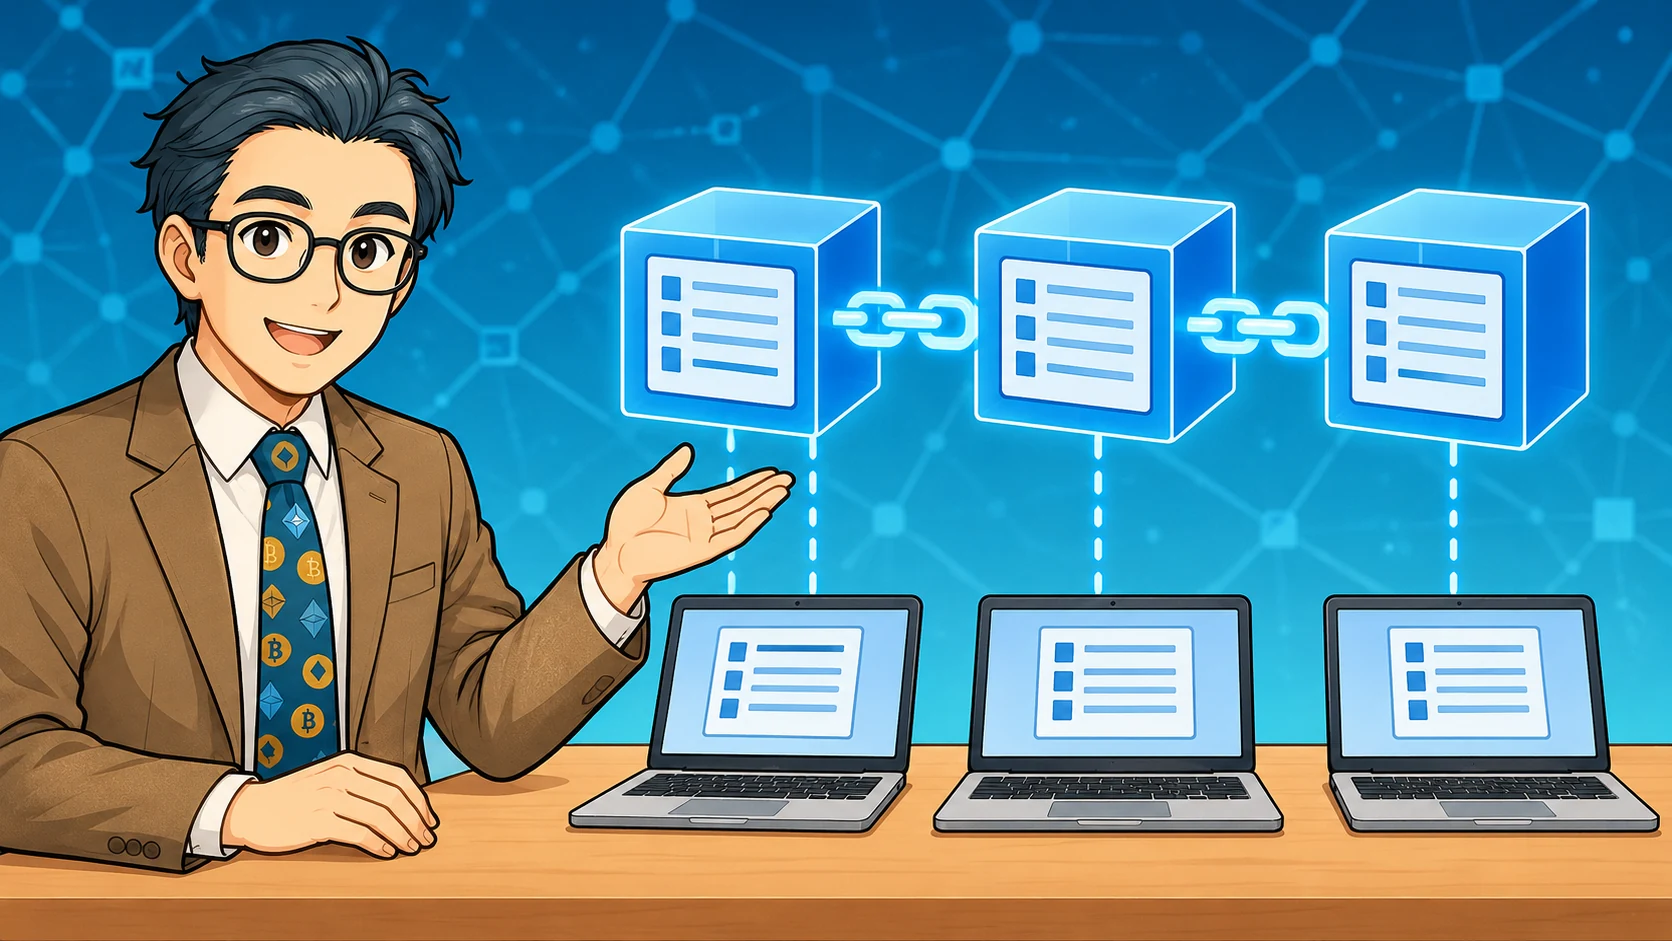
ブロックチェーンは取引履歴をつなぐ仕組み
ビットコインでは、取引の記録を「ブロック」というまとまりにして、過去のブロックにつなげています。これがブロックチェーンです。
大まかな流れは、送る人が取引に電子署名を付け、ネットワークへ伝え、マイナーが取引を含むブロックを作り、各フルノードがルールに合うかを検証する、というものです。マイナーとフルノードは役割が異なり、同じ参加者が両方の役割を担うこともあります。
過去の記録を書き換えるには、計算上の大きな負担などが必要になる設計です。ただし「絶対に改ざんできない」という意味ではありません。取引の確定性には段階があり、履歴の組み替えや攻撃の可能性を考慮する必要があります。出典:Bitcoin Developer Guide
ここで覚えたいのは、記録を守る仕組みと、投資したお金の価値を守る仕組みは別だということです。台帳が正しく動いていても、価格は下がります。
中央の発行者がいなくても、利用先のリスクはある
ビットコインのネットワークには、全体を一社で運営する中央発行者がいません。しかし、国内の交換業者に口座を作って売買する場合には、その事業者のシステムや管理体制を利用します。
「ビットコインは分散型だから、預け先が停止する心配もない」という理解は誤りです。ネットワークが動いていても、利用するサービスの売買・出金が止まることはあり得ます。
発行上限や半減期は、値上がりの約束ではない
ビットコインは、現在の仕組みでは総発行量の上限が約2,100万BTCになるよう設計されています。また、およそ4年ごとに、新しいブロックを作ったときの新規発行分の報酬が半分になる仕組みを「半減期」と呼びます。出典:Bitcoin.org
供給が限られる点に価値を見いだす人はいます。しかし、数が限られていても、買いたい人が減れば価格は下がり得ます。半減期が来たから必ず上がる、長く持てば必ず戻るとはいえません。
円で見た価格には、売り買いの需給、規制や市場環境、投資家の期待などが影響します。「将来使われそう」という期待と、「家計の資金を置いてよいか」という判断は切り分けましょう。出典:日本銀行
購入前に知りたいリスク・費用・税金
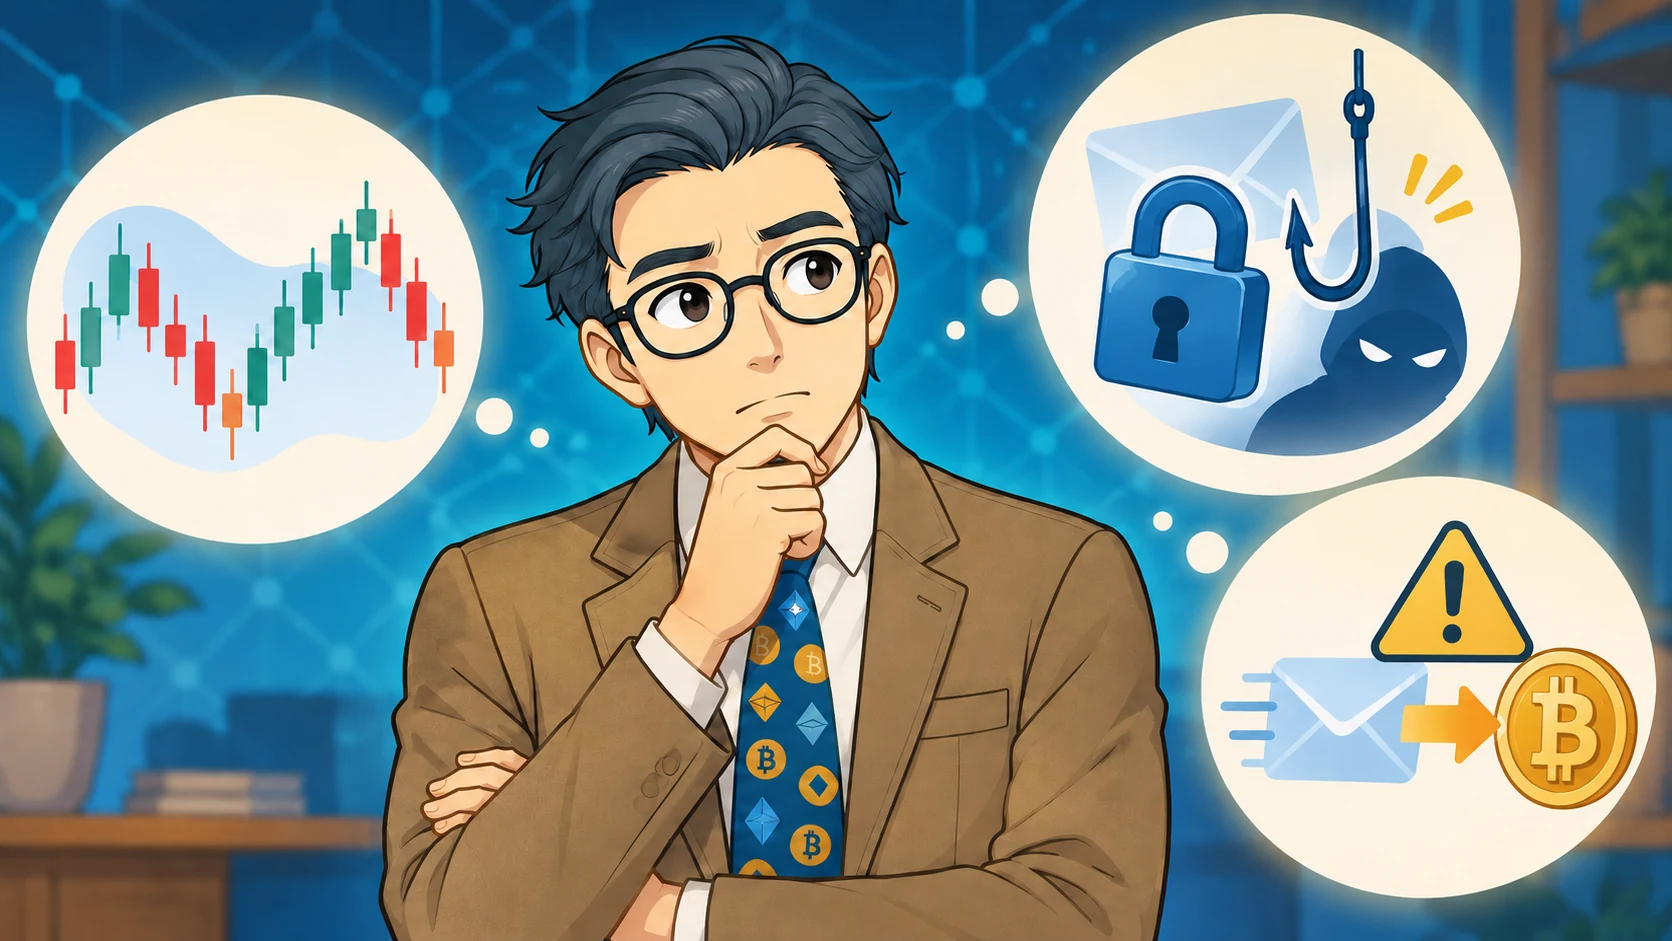
値下がりすると、予定していた支払いに足りなくなる
例えば、1万円で買ったビットコインの価格が購入時から30%下がれば、評価額は7,000円になります。手数料・税金を考慮しない単純な仮定で、30%が損失の上限という意味ではありません。
この1万円が近いうちの車検代や子どもの学用品代なら、必要な日に不足するかもしれません。使う時期が決まったお金を入れてしまうと、価格が戻るまで待つ選択も難しくなります。
積立は購入する時期を分ける方法ですが、元本を保証しません。毎月少しずつ買っても、売る時点の価格によっては損失が出ます。
流出・詐欺・送付ミスは、値動きとは別の問題
注意したいのは、交換業者への不正アクセス、偽サイトでの認証情報の入力、SNSでの投資勧誘、宛先を間違えた送付などです。金融庁や消費者庁も、価格変動や流出、勧誘トラブルへの注意を呼びかけています。金融庁の注意喚起、消費者庁の注意喚起
- ログイン先は公式サイト・公式アプリから確認する。
- パスワードを使い回さず、対応している二要素認証などを設定する。
- 認証コード、秘密鍵、ウォレットの復元用フレーズを他人へ渡さない。
- 「必ず儲かる」「出金には先に追加送金が必要」といった話で送金しない。
- 自分で送付する前に、宛先・対応ネットワーク・必要な条件を確認する。
秘密鍵は、ビットコインを移転するための署名に使う重要な情報です。自分で管理するウォレットでは、鍵や復元情報を失うと資産を動かせなくなるおそれがあります。自己管理へ移せば一律に安全になるわけではなく、管理責任も増えます。
送付済みの取引を、銀行振込のように窓口へ依頼して取り消せるとは限りません。最初から送付まで急ぐ必要はありません。
「手数料無料」でも、売買の価格差を確認する
売買画面には、主に事業者が提示した価格で売買する「販売所」と、注文を出して相手の注文と成立させる「取引所」形式があります。
販売所では、同時点の購入価格と売却価格に差があり、これをスプレッドと呼びます。例えば同じ数量を買う価格が1万円、すぐ売る価格が9,600円なら、価格差は400円です。これは説明用の仮定で、特定サービスの実測ではありません。
取引所形式でも、売買手数料や買い注文・売り注文の価格差、注文数量による約定価格のずれがあり得ます。指値注文は指定した価格条件を満たす相手がいなければ成立しません。
画面の分かりやすさだけで決めず、支払う金額、受け取る数量、売却時の条件、入出金や送付の費用を一緒に確認しましょう。詳しくはスプレッドと手数料の解説で整理しています。
円に換金しなくても、所得の計算が必要になることがある
暗号資産は、日本円で売却したときだけを記録すればよいわけではありません。商品を購入したり、別の暗号資産と交換したりした場合にも、所得の計算が必要になることがあります。
国税庁のFAQでは、個人の暗号資産取引による所得は、事業所得等に該当する場合を除き、原則として雑所得に区分されています。申告の要否は、給与やほかの所得などを含めた本人の状況で変わります。出典:国税庁「暗号資産等に関する税務上の取扱い」
購入日・数量・支払額・費用、売却や交換、送付の履歴は、最初から保存しておきましょう。制度の見直しに関するニュースと、実際に自分の取引へ適用されるルールは別です。判断に迷う場合は、取引年の公式情報を確認し、税務署や税理士へ相談してください。
買うか迷ったら、家計と購入前チェックを整理しよう
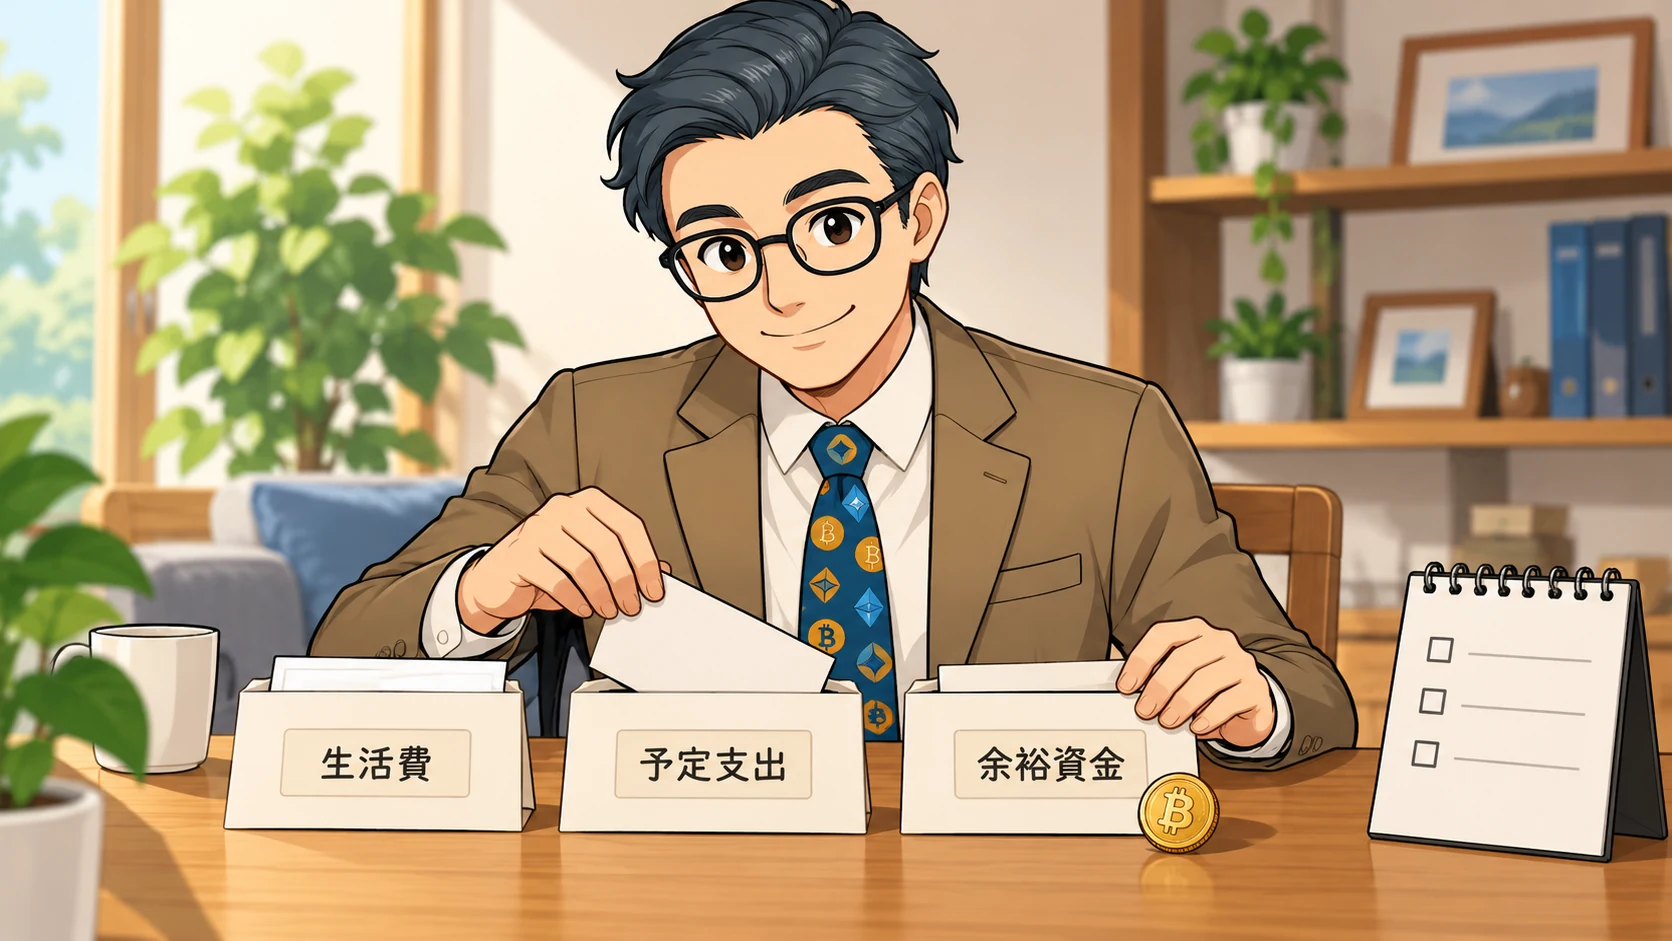
今は見送るほうがよいケース
次のような場合は、購入より先に家計や管理の準備を整えたいところです。
- 生活費や教育費など、使い道の決まったお金を回そうとしている。
- 借入れで買う、値上がり益で返済することを考えている。
- 値下がりで日々の支払いが難しくなったり、仕事や睡眠に影響したりしそう。
- 費用や認証設定、取引記録の残し方を確認する余裕がない。
余裕資金がある場合でも、暗号資産を必ず持つ必要はありません。家計を整理し、必要なら新NISAなどによる長期の資産形成も学び、それぞれのリスクを理解して選ぶ順番で十分です。新NISAは税制上の制度であり、そこで買う投資信託や株式にも損失の可能性があります。
検討するなら、入金前に4つを決める
| 確認すること | 自分で決めておく内容 |
|---|---|
| お金の出どころ | 生活費・生活防衛資金・近い予定支出を除いた資金か |
| 投入の上限 | 追加購入も含め、失っても生活に影響しない上限はいくらか |
| 利用先と管理 | 登録状況、費用、認証設定、保管方法を確認したか |
| 記録と見直し | 履歴の保存先、家計が変わったときに減額・停止する条件は何か |
国内で利用する事業者は、金融庁の暗号資産・電子決済手段関係ページから登録情報や注意喚起を確認します。登録は価格や利益、資産の返還を保証するものではありません。申し込む前に、公式の利用条件も読んでください。
上限を決めても、値上がりを見て何度も追加すれば、家計への影響は大きくなります。「最初にいくら買うか」と一緒に、「どこまで追加しないか」も書いておくと判断を保ちやすくなります。
よくある疑問:今からでは遅い?いつ売ればいい?
今から利益が出るか、いつが売りどきかを確実に判断する方法はありません。「今買わないと取り残される」と感じたときこそ、購入の目的と予算に戻りましょう。
長く持つ予定でも、家計が変われば見直しは必要です。収入が減った、予定支出が増えた、管理が負担になったときには、追加購入を止める、保有額を減らすといった選択肢もあります。売却する場合は費用と税金の確認も必要です。
今日やることは「投資に使わないお金」を書き出すこと
ビットコインは、中央発行者を置かずに価値をやり取りできる仕組みを持つ一方で、価格変動や管理上のリスクがある資産です。技術の特徴を理解しても、将来の利益が約束されるわけではありません。
まずはメモに、今月の生活費、急な支出に備えるお金、近いうちの予定支出を書き出してみてください。そのお金を除いても余裕があり、リスクと管理方法を理解できたら、購入を検討する段階です。
家計全体の順番を整理したい方は、BC父さんの資産形成ガイドへ。購入する方針が決まった方は、暗号資産の始め方で手続きを確認できます。
買う準備ができていなければ、今日は仕組みを知るところまでで大丈夫です。家族の暮らしを守れる範囲を、自分で決められることを大切にしましょう。