「暗号資産が気になる。でも、家族のお金を減らすのは怖い」
始めるかどうかを迷うときは、値上がりの予想より、損失が出たときに暮らしを守れるかを先に確認しましょう。
暗号資産の主なデメリットは、価格の急落、保管先やアカウントのトラブル、送金ミス、税金の計算負担、詐欺的な勧誘の5つです。対策をしても、損失の可能性は残ります。
BC父さんとしてお伝えしたいのは、「怖さを克服して買う必要はない」ということ。生活費や教育費を守る準備が先なら、今は見送って構いません。この記事では、それぞれのリスクと、購入前に決めておきたい家計のルールを整理します。
暗号資産のデメリット5選と、対策で減らせること・残ること
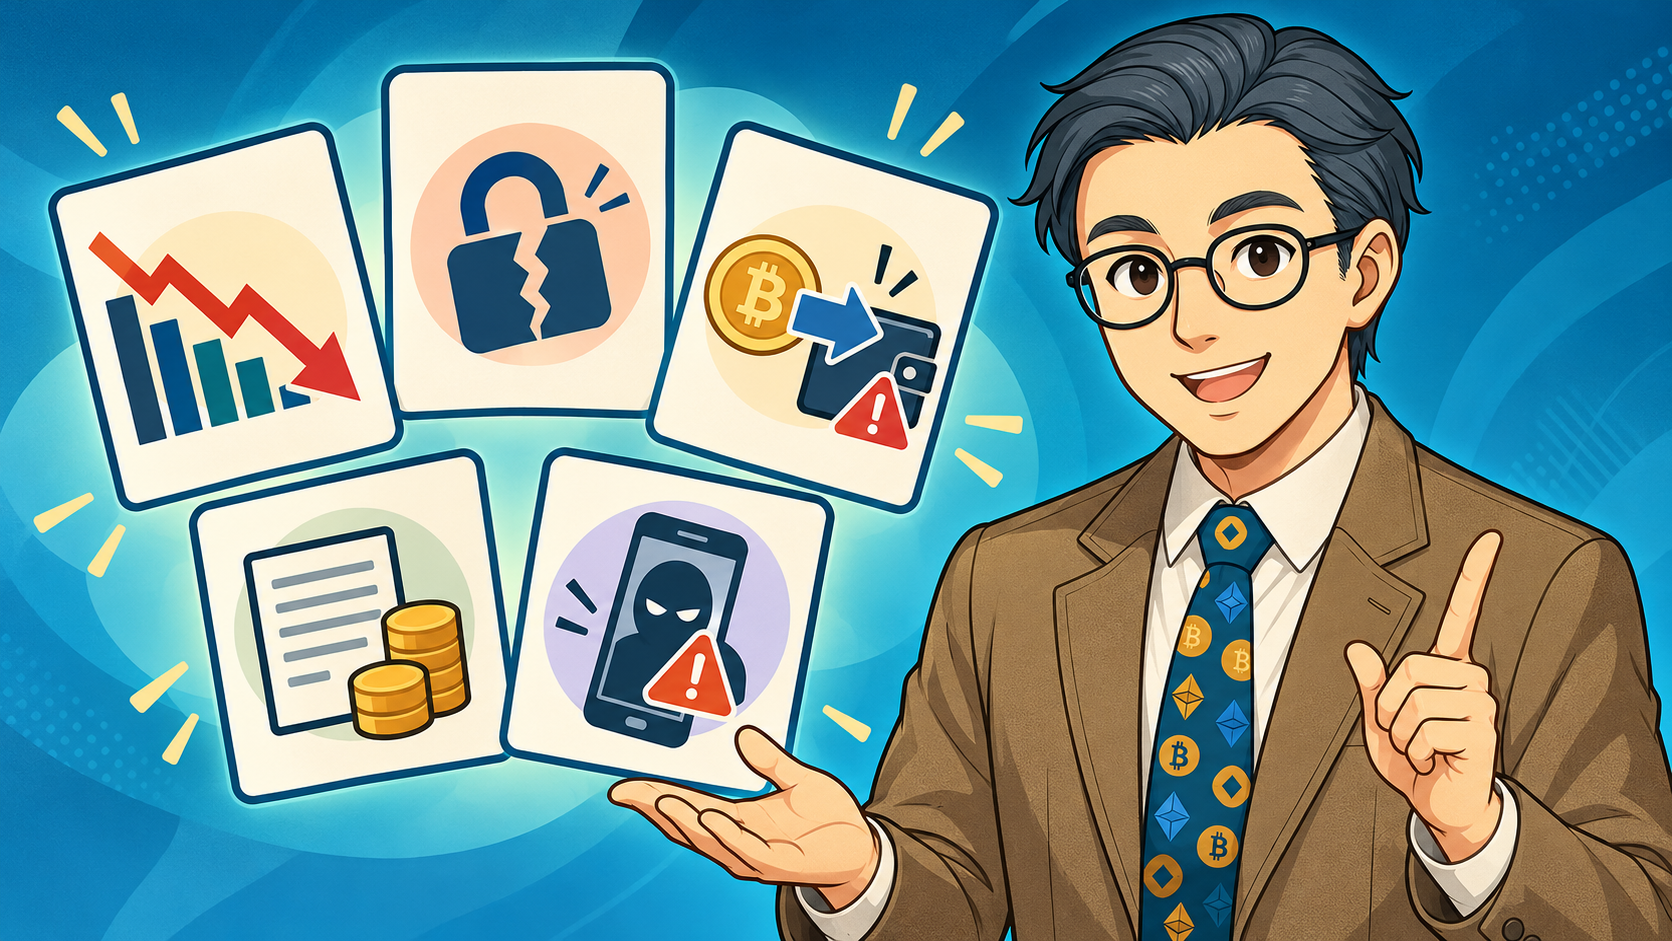
まず、対策をすれば解決する問題と、対策後も引き受ける必要があるリスクを分けましょう。
| デメリット | 購入前にできる対策 | 対策後も残ること |
|---|---|---|
| 価格が大きく下がる | 生活に影響しない上限を決める | 元本割れや価値の大幅な喪失 |
| 不正アクセス・事業者のトラブル | 登録確認、認証設定、利用規約の確認 | 流出・停止・返還の遅れなど |
| 送金ミス | 対応ネットワークや宛先を照合する | 完了した送金は原則取り消せない |
| 税金の計算と記録が必要 | 購入時から履歴を保存する | 取引に応じた計算・申告の負担 |
| 詐欺的な勧誘に遭う | 勧誘と切り離して公式情報を確認する | 偽サイトやなりすましの存在 |
1.価格の急落で、使いたいときにお金が足りなくなる
暗号資産には元本保証がありません。短期間で大きく値下がりすることがあり、必要な時期までに価格が戻る保証もありません。金融庁の注意喚起でも、価格急落による損失が示されています。
例えば、説明用の仮定として、3万円分の暗号資産の価格が半分になれば、評価額は1万5,000円です。手数料・税金は考慮していません。これは価格予測ではありませんが、同じ下落でも、趣味の予算なのか、来月の支払いに使うお金なのかで影響は違います。
現物取引で保有数量が変わらなくても、円での価値は減ります。「売らなければ損をしない」「長く持てば必ず戻る」とは考えないでください。銘柄によっては、売買が難しくなったり、価値をほとんど失ったりする可能性もあります。
2.不正アクセスや事業者のトラブルで、使えなくなることがある
価格が下がっていなくても、アカウントの乗っ取りやサービスの停止で、売却・出金ができなくなることがあります。
利用前には、金融庁の利用者向けページから登録情報や行政処分情報を確認しましょう。登録は確認の出発点であり、国が利益や安全性を保証するものではありません。
自身の設定では、パスワードの使い回しを避け、事業者が提供する二段階認証などを有効にします。メールやSNSのリンクからログインせず、確認済みの公式アプリやブックマークを使うことも大切です。
ただし、利用者の設定だけで事業者側の流出や停止まで防げるわけではありません。補償条件や出金停止時の扱いはサービスごとに確認し、「国内だから必ず全額戻る」と受け取らないようにしましょう。
3.送金先やネットワークを間違えると、取り戻せない場合がある
暗号資産の送金は、銀行振込と同じ感覚では扱えません。日本暗号資産等取引業協会(JVCEA)も、一度送金すると原則として元に戻せないと注意しています。
確認するのはアドレスだけではありません。送る銘柄、送受信側が対応するネットワーク、宛先タグ・メモの要否、最低入金額も対象です。コピーしたアドレスも、貼り付け後に正しい宛先か照合します。
少額でのテスト送金を行う場合は、手数料や最低入金額などを先に確認してください。すべての送金で同じ金額を使えるわけではありません。誤りに気づいたら、追加送金を止めて事業者に問い合わせます。回収の可否は状況によって異なります。
購入して保有することだけが目的なら、仕組みを理解できるまで外部送金を行わない選択もあります。
4.利益だけでなく、交換や支払いの記録も必要になる
税金は「銀行に日本円を出金したら考える」では遅くなることがあります。国税庁のFAQでは、売却のほか、暗号資産での商品購入や、別の暗号資産との交換についても所得計算が示されています。
個人の取引で生じた利益は、事業所得等に付随する場合などを除き、原則として雑所得として扱われます。雑所得に該当する損失は、原則として給与所得などと損益通算できません。
購入時から、取引日時・数量・円換算額・手数料などを確認できる履歴を保存しておきましょう。複数サービスを使う場合は、それぞれの履歴を管理する負担も増えます。申告の要否は給与の状況や他の所得などでも変わるため、全員共通の金額だけでは判断できません。
税制の改正に関する報道と、実際に自分の取引へ適用される制度は分けて確認してください。本稿は、確認できた国税庁FAQの取扱いに基づきます。個別の申告は、その年の公式案内や税務署・税理士に確認しましょう。
5.SNSの勧誘や偽サイトから、お金や認証情報を狙われる
「必ず増える」「運用を任せれば毎月利益が出る」といった話を、購入理由にしないでください。知人や有名人を名乗る相手でも、本人や正規の事業者とは限りません。
金融庁の勧誘への注意喚起も確認し、相手から渡されたリンクとは別に、公式情報で運営会社とサービスを調べましょう。
出金のために「税金」「解除料」などの追加送金を求められた場合は、その指示に従う前に相談してください。秘密鍵・復元用の情報・認証コードを他人へ渡さないことも基本です。被害が疑われるときは、やり取りや送金履歴を保存し、利用事業者、警察、消費生活センターなどに相談します。
「やめとけ」が自分に当てはまるかは、家計と管理の余裕で考える
暗号資産にリスクがある理由を、投資した人の知識不足や無理な売買だけで説明することはできません。現物を少額で買っても、価格下落やサービスのトラブルは起こり得ます。
次のどれかに当てはまるなら、購入を急がず、その問題を先に整理しましょう。
- 毎月の収支が赤字で、生活費を貯蓄や借入で補っている。
- 生活防衛資金と投資用のお金を分けていない。
- 教育費・車検・住宅関連費など、予定支出が整理できていない。
- 損失を早く取り返すことや、借入で購入することを考えている。
- 値動きが気になり、仕事・睡眠・家族との時間に支障が出ている。
- 認証設定や履歴保存を、自分で続けられる見通しがない。
預金残高があるだけでは、余裕資金があるとは判断できません。数年後の進学費用など、使う目的があるお金も含まれているからです。
まず生活費と予定支出を確保し、そのうえで新NISAを含む長期の資産形成を学ぶ。暗号資産は、さらに余裕があり、リスクを引き受けたい場合の選択肢として考えます。新NISAにも運用損失の可能性があり、どちらも全員が利用すべきものではありません。
「今は買わずに学ぶ」と決めることも、家計を守る行動です。
それでも検討するなら、買う前に4つのルールを決める
使ってよい上限を、保有総額で決める
「毎月いくら買うか」に加えて、「合計でいくらまで使うか」を決めましょう。少額の積立でも、続ければ投入額は増えます。
生活費・生活防衛資金・予定支出を除いたうえで、その金額を失っても暮らしや必要な支払いに影響しないか確認します。不安が残るなら上限を下げるか、購入を見送ってください。全家庭に共通する適正額や割合はありません。
理解していない取引やサービスを増やさない
レバレッジ取引には、証拠金を超える損失が生じるリスクがあります。家族の暮らしを守る目的で、借入や倍率を使って購入額を広げることは勧めません。
また、レンディングやステーキングなどを組み合わせれば、それぞれの条件や追加のリスクも確認する必要があります。最初から多くの銘柄・サービスを使うより、自分で管理できる範囲を見定めましょう。
手数料と、受け取れる数量を注文前に見る
「売買手数料無料」と表示されていても、購入価格と売却価格の差であるスプレッドなどの負担が生じることがあります。入出金や送金の費用も、利用方法によって変わります。
同じ金額を使った場合の購入数量や、売却時に受け取れる円の見込みを確認しましょう。手数料だけを理由に、理解していないサービスへ資金を移す必要はありません。
見直す条件を、値上がりする前に書いておく
例えば、収入が減った、予定支出が増えた、生活防衛資金を取り崩した、価格確認で眠れなくなった、といった場面です。こうした変化があれば、追加購入を止め、家計と保有額を見直します。
積立は購入時期を分ける方法ですが、下落が続けば損失は出ます。長期保有も値上がりを保証しません。「下がったから追加する」と自動的に決めず、家計に合う上限を先に守りましょう。
迷ったら、購入前チェックを1枚にまとめよう
ここまで読んでも判断がつかないときは、次の5項目を紙やメモに書いてみてください。
- 生活費・生活防衛資金・予定支出は、それぞれ確保できているか。
- 暗号資産に使う総額の上限はいくらか。失った場合の影響を説明できるか。
- 利用する事業者の登録、費用、売却・出金の条件を確認したか。
- 認証設定と取引履歴の保存を、自分で続けられるか。
- 買わない・追加購入を止める・保有額を見直す条件を決めたか。
空欄があれば、今日やることはその確認です。口座を開くことや、最初の購入を済ませることまで急ぐ必要はありません。
少額なら安全ですか?
少額にすれば、価格下落による損失額を小さく抑えやすくなります。ただし、その金額が家計にとって小さいかは家庭によって違います。不正アクセスや勧誘などの問題も、少額だから消えるわけではありません。
自分のウォレットで管理したほうがよいですか?
事業者に預けるリスクを減らせる面がある一方、秘密鍵や復元用の情報の紛失・漏えい、送金操作の責任を自分で負います。自己管理へ移せば一律に安全になるとはいえません。管理方法を理解する前に移動を急がないでください。
すでに持っていて、不安な場合はどうすればよいですか?
まず追加購入を止めて、生活に必要なお金が含まれていないか、円で見た保有額と購入総額を確認します。売却には費用や税金の確認も伴うため、必要な支払い時期と合わせて整理しましょう。不正利用や詐欺が疑われる場合は、相場判断より先に事業者などへ相談してください。
BC父さんからの提案は、購入前チェックのうち、答えられない項目を1つ確認することです。暗号資産を持つかどうかより、家族の暮らしを守れる判断ができることを大切にしましょう。
さらに確認したい方へ:
参照・確認日:2026年10月27日。金融庁「暗号資産の利用者のみなさまへ」「暗号資産を利用する際の注意点」「FX取引・暗号資産投資の勧誘にご注意」、JVCEA「投資初心者の皆さまへ」、国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月最終改訂)を参照。税務の説明は同FAQで確認できる取扱いに基づき、改正予定を施行済みの制度として扱っていません。本記事は一般的な情報提供であり、特定の銘柄の購入や個別の税務判断を勧めるものではありません。