「持っている暗号資産を、そのまま置いておくより活用できないかな」。レンディングやステーキングを調べると、年率の数字が気になりますよね。
どちらも報酬を受け取れる仕組みですが、毎月の生活費を安定して補えるとは限りません。暗号資産の数量が増えても、価格の下落によって円換算の資産額が減ることがあります。貸した資産が戻らないリスクや、売りたいときに動かせない条件も確認が必要です。
BC父さんとして一緒に整理したいのは、利率の高さより「何の対価を受け取り、どんなリスクを引き受けるのか」です。この記事では、二つの仕組みの違い、年率の読み方、契約と税金の確認手順をまとめます。
※情報確認日:2026年10月25日。サービスの募集状況・料率・対象銘柄は変更されるため、申込時に公式情報を確認してください。
レンディングとステーキングは、報酬が生まれる仕組みが違う
レンディングは、暗号資産を事業者に貸す契約
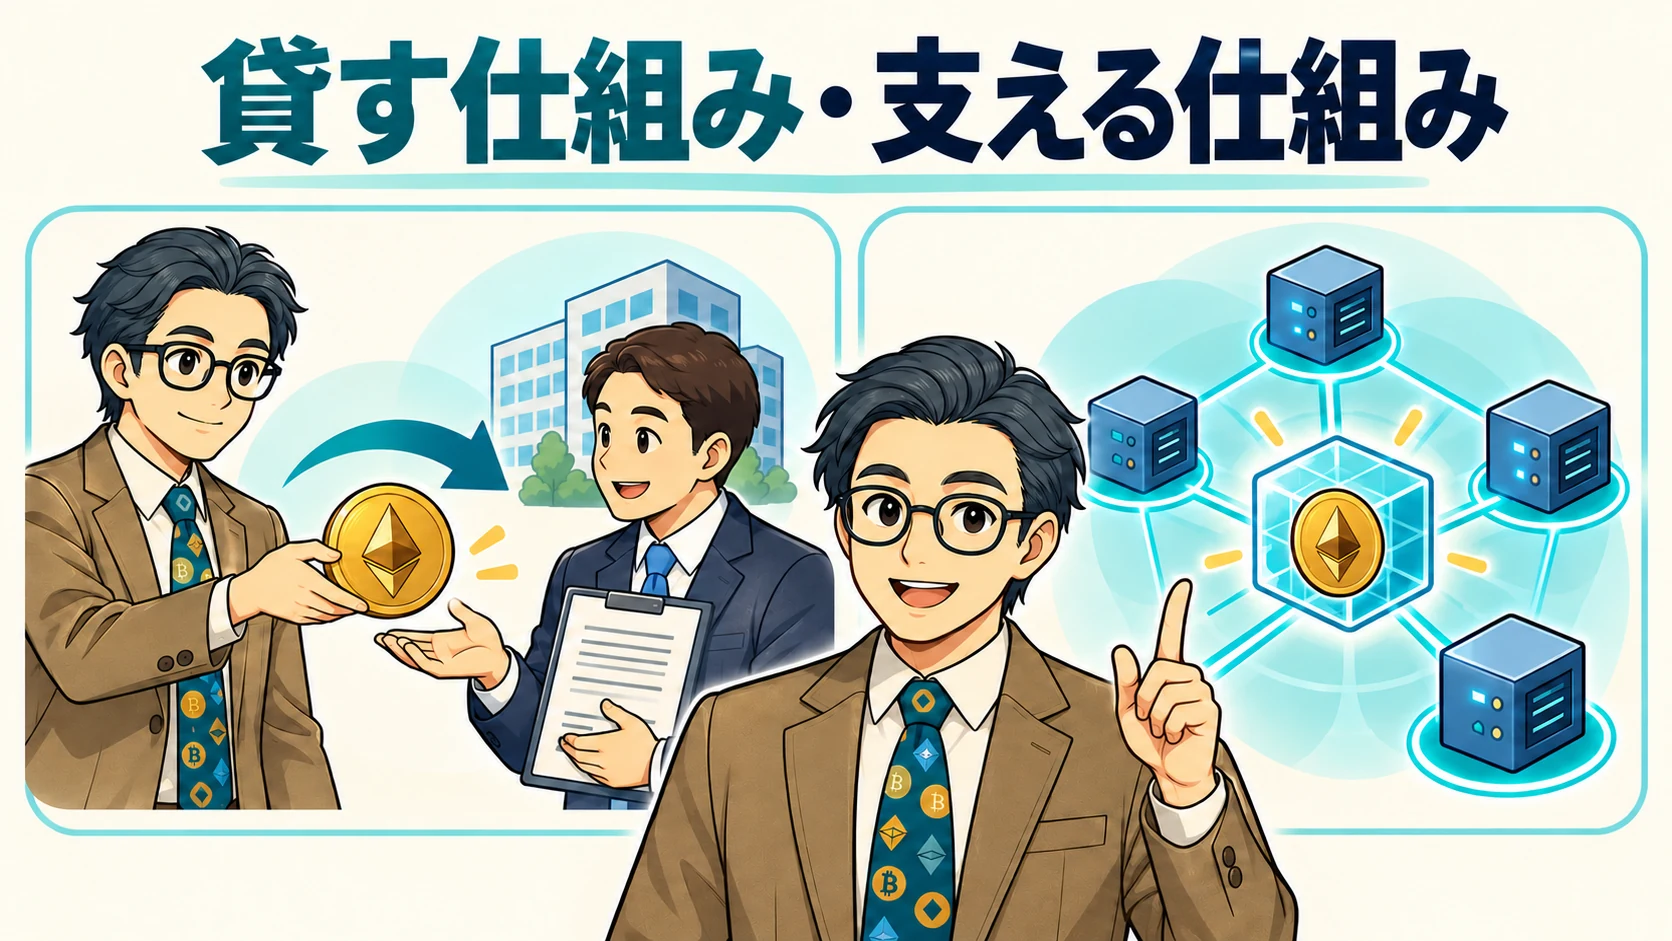
レンディング(貸暗号資産)は、保有する暗号資産を事業者に貸し、契約条件に従って利用料を受け取る仕組みです。受け取るのは必ずしも日本円ではなく、貸した暗号資産と同じ銘柄など、契約で定める資産です。
たとえばCoincheckは、消費貸借契約に基づき暗号資産を借り入れ、契約期間満了後に同量・同等の暗号資産と利用料を返すサービスと説明しています。貸付中は、指定期間が経過するか同社が返却するまで売却・送信ができません。
また、同社の貸暗号資産は無担保契約で、暗号資産交換業における分別管理の対象外です。会社が破綻した場合には返還されない可能性があり、預金保険の対象でもありません。「取引口座で保管すること」と「事業者に貸すこと」は、契約上の扱いが異なります。
ステーキングは、ネットワークの運営を支える仕組み
ステーキングは、PoS(プルーフ・オブ・ステーク)などの仕組みを採用するブロックチェーンの運営に参加し、報酬を得る仕組みです。自分で参加する方法と、交換業者などが提供するサービスを使う方法では、操作や負担するリスクが異なります。
国内事業者のサービスには、対象銘柄を口座で保有すると報酬の対象になるものもあります。たとえばSBI VCトレードのVCTRADEサービスは、対象暗号資産の平均保有数量に応じて報酬を配布し、途中の売却も可能と説明しています。ただし、これは同サービスの条件であり、すべてのステーキングに共通する条件ではありません。
ネットワークによっては、引き出しまで待機期間があったり、不正行為などへの制裁で資産が削減される「スラッシング」があったりします。サービスを通じて参加する場合は、その損失を誰が負担する契約なのかも確認しましょう。
出典:SBI VCトレード「ステーキング」、金融庁「暗号資産に関連する制度のあり方等の検証」
比較するのは「利率」より「契約と引き出し条件」
| 確認する項目 | レンディング | ステーキング |
|---|---|---|
| 基本の仕組み | 事業者に貸し付けて利用料を受け取る | ネットワーク運営への参加で報酬を得る |
| 報酬の条件 | 貸付数量・期間・契約料率など | ネットワークの報酬・事業者の配布条件など |
| 資産を動かせる時期 | 貸付中は売却・送信できない契約がある | 方式やサービスによって異なる |
| 特に確認するリスク | 借り手の破綻、返還不能、拘束期間 | 報酬変動、待機期間、スラッシング等の負担 |
| 円換算での元本保証 | ない | ない |
なお、ビットコイン自体はPoS型のステーキング対象ではありません。「BTCで報酬が得られる」というサービスを見たら、貸付けなど別の仕組みではないか、契約内容を確かめてください。
年率がプラスでも、円換算の資産は減ることがある
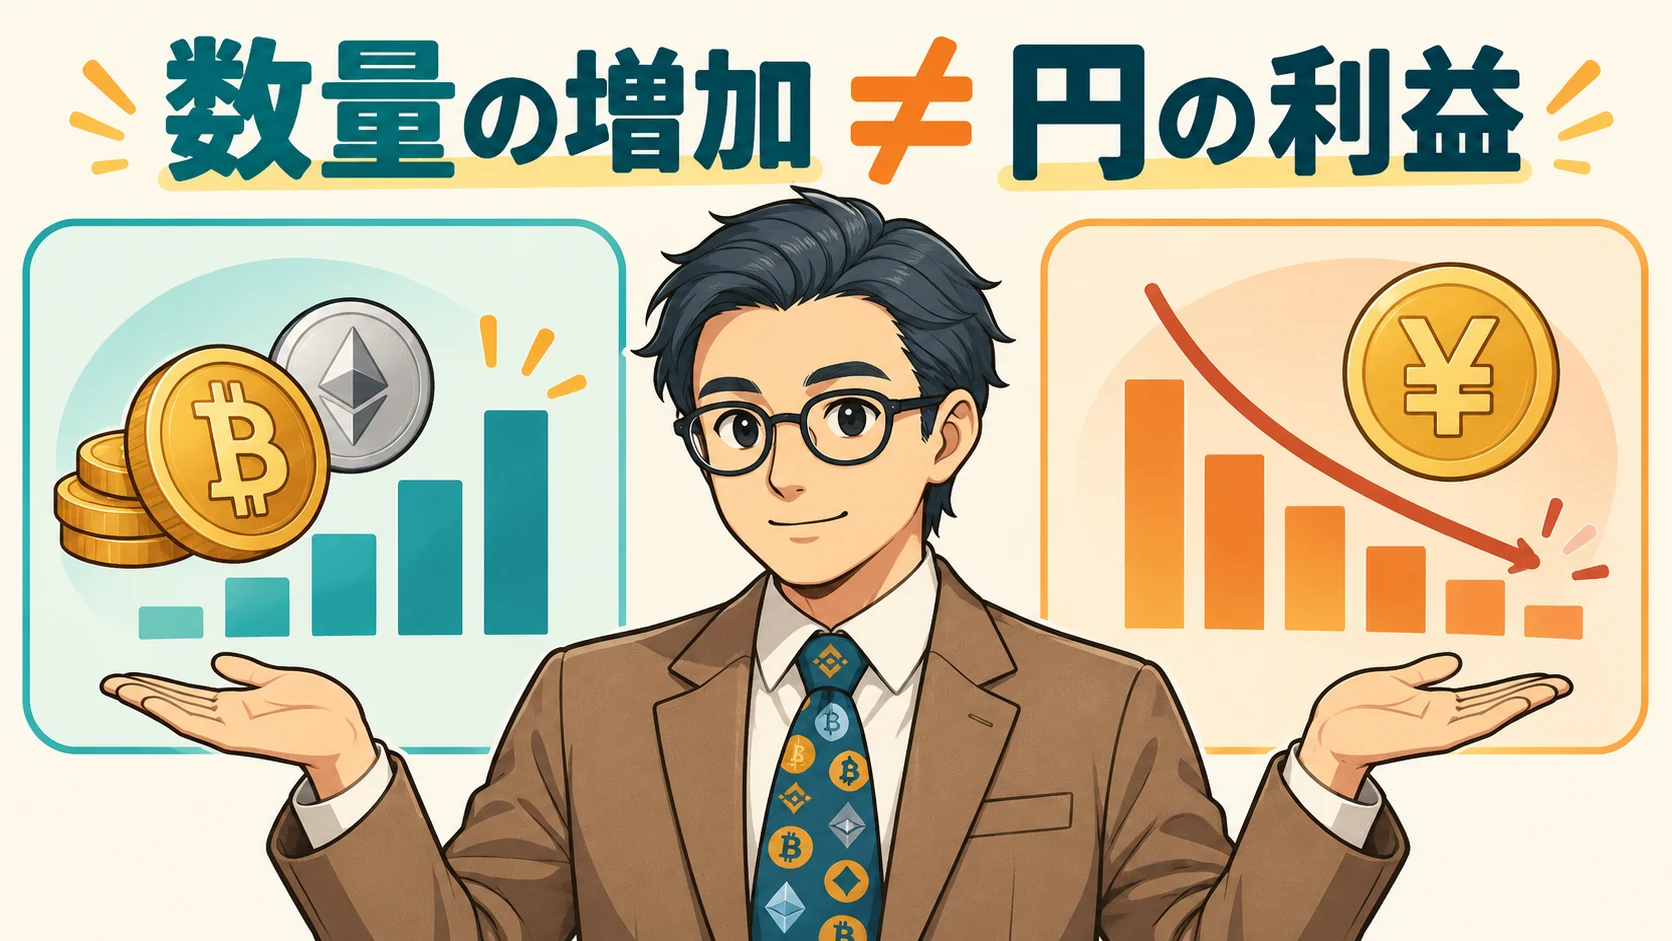
年率5%は「30日で5%増える」という意味ではない
年率は、報酬率を一年単位で表した数字です。30日間の貸付けであれば、通常はその期間に応じた計算になります。実際の日数計算や端数処理は契約に従います。
ここでは仕組みの理解のため、架空の暗号資産を次の条件で貸したと仮定します。実在商品の募集条件ではありません。
- 貸付数量:100枚
- 貸付時の価格:1枚1,000円(合計10万円)
- 年率:5%、貸付期間:30日、1年365日の単利計算
- 報酬は同じ暗号資産で受領。購入・売却等の手数料、スプレッド、税金は含めない
報酬数量は「100枚 × 5% × 30日 ÷ 365日」で、約0.411枚です。契約どおり返還された場合、受取後の数量は約100.411枚になります。
| 返還時の1枚の価格 | 元の100枚と報酬を合わせた評価額 | 当初10万円との評価差額 |
|---|---|---|
| 1,000円 | 約100,411円 | 約+411円 |
| 900円 | 約90,370円 | 約-9,630円 |
数量は増えていても、価格が10%下がったケースでは円換算の評価額が減っています。この差額は税務上の所得額とは別の、資産評価を比べるための数字です。売却していなければ、現金として確定した損益でもありません。
表示年率が「自分の受取分」か確認する
比較画面を開いたら、数字の横にある注記も読みましょう。
- 過去の実績か、契約期間中に適用する料率か
- 事業者の手数料を差し引く前か、差し引いた後か
- 単利の年率(APR)か、一定の再投資を仮定した年利換算(APY)か
- 報酬を受け取る資産は何か、再投資に申請や待機期間があるか
たとえばSBI VCトレードの公式ページでは、ステーキング実績と、お客さまに配布する報酬の割合を区別しています。見出しの数字をそのまま自分の受取率と決めつけないことが大切です。
また、受取方法に別のデジタル資産を選べるサービスもあります。「円に連動する設計の資産」と「銀行口座の日本円」は同じではありません。受取資産に応じた換金条件やリスクまで確認してください。
利用前に確認したい契約・出金・税金のポイント
会社の登録と、利用する商品の保護を分けて調べる
国内で暗号資産交換業者を利用する場合は、金融庁の登録一覧で正式な会社名や公式サイトを確認します。ただし、登録されていることだけで、貸付商品の返還や利益が保証されるわけではありません。
特にレンディングは、同じ会社の取引口座とは異なる契約です。公式サイトで「貸暗号資産の取引説明書」「利用規約」「リスク説明」を開き、次の点を確認してください。
| 点検項目 | 確認する内容 |
|---|---|
| 契約相手 | 誰に貸すのか。別会社との契約になっていないか |
| 資産の扱い | 分別管理の対象か。担保・保証・返還の説明はあるか |
| 破綻時 | 返還不能や損失の可能性がどう記載されているか |
| 利用条件 | 最低数量、募集枠、貸付開始日、報酬の計算開始日はいつか |
| 資金の拘束 | 中途解約、売却、送信、出金の制限はあるか |
| 条件変更 | 報酬の変更・停止、サービス終了時の扱いはどうなるか |
申請した日から必ず報酬が付くとも限りません。Coincheckは、貸出申請後に同社が承認してから貸付けが始まると説明しています。募集待ちの時間も含めて考えましょう。
参照:金融庁「暗号資産交換業者登録一覧」、Coincheck「貸出申請の方法」
出金できる条件は、下落する前に確かめる
「満期はいつか」だけでなく、「売却可能になるまで何日かかるか」「自動で再貸付けされる設定か」まで確認します。ステーキングでも、ネットワークの待機期間と、事業者が利用者に提供する売却・出金条件を分けて読む必要があります。
短い期間を選んでも、価格下落や返還不能のリスクは残ります。教育費、車検代、急な医療費などに使う予定のお金は、期間が短いからという理由で回さないようにしましょう。
暗号資産で受け取った報酬は、受取時点から記録する
国税庁のFAQでは、ステーキングやレンディングなどで暗号資産を取得した場合、取得時点の時価を総収入金額に算入し、必要経費を差し引いて所得を計算すると説明しています。「円に換えていないから、まだ税金の確認は不要」とは考えないでください。
暗号資産の取引から生じる利益は、事業に付随する場合などを除き、原則として雑所得に区分されます。受領した報酬を後に売却すれば、その売却についても損益計算が必要です。
最低限、報酬の受取日時、銘柄、数量、受取時の円換算額、換算に使った価格、関連費用、後日の売却履歴を保存しておきましょう。複数口座やウォレットを使うほど記録は複雑になります。
確定申告が必要かは、給与やほかの所得、申告する控除などで変わります。所得税の申告が不要でも住民税の申告が必要になる場合があるため、金額だけで判断しないことが大切です。
出典:国税庁「暗号資産等に関する税務上の取扱い及び計算書について(FAQ)」
家計を守りながら、利用するかを決める手順
安定収入が必要な場面では、家計の収入に組み込まない
毎月の赤字を埋めたい、教育費の不足を補いたいと考えている場合、価格や報酬が変動する暗号資産運用を前提にすると、家計の見通しを立てにくくなります。まずは固定費と予定支出を整理するほうが先です。
次に当てはまる場合は、利用を見送る判断もできます。
- 生活防衛資金や近いうちに使うお金を確保できていない
- 値下がりすると、生活費や返済に影響する
- 報酬のために、理解していない銘柄を新しく買おうとしている
- 出金条件や返還されない場合の扱いを説明できない
- 報酬の履歴保存や税金の確認に手が回らない
複数のサービスに分けても、暗号資産市場全体の下落を避けられるとは限りません。口座を増やす前に、管理できる範囲かを考えておきましょう。
検討するなら「金額→契約→記録」の順番で
- 家計で使うお金を分ける。 生活費、生活防衛資金、教育費・車検などの予定支出を先に確保します。長期の資産形成を考える場合は新NISAなどの選択肢も学びますが、それらにも運用による損失の可能性はあります。
- 既に保有する資産について、追加リスクを調べる。 貸付け・ステーキングを利用しない場合と比べ、拘束期間や契約上のリスク、受取見込みがどう変わるかを確認します。報酬だけを理由に保有額を増やす必要はありません。
- 公式条件と記録方法を確認してから決める。 利用する場合は生活に影響しない範囲にとどめ、契約書、申込条件、報酬履歴を保存します。条件変更や家計の変化があったときに、継続するか見直します。
今日の小さな行動は、気になるサービスを一つだけ選び、「いつ資産を動かせるか」「返還されない可能性があるか」「何を報酬として受け取るか」を公式説明から書き出すことです。答えが分からなければ、申し込まずに問い合わせる段階で十分です。
レンディングとステーキングは、保有する暗号資産の活用方法の一つです。家族の暮らしを支える収入として当てにする前に、自分が引き受ける条件と管理の負担を確かめていきましょう。
税金の記録で迷う場合は、暗号資産の損益計算と確定申告も参考にしてください。