公式情報確認日:2026年10月24日
「少し売っただけだけど、税金はどう計算する?」「円に戻していない交換も申告に関係する?」
暗号資産の税金で最初に整理したいのは、取引した金額と、税金の計算に使う所得の違いです。売却代金がそのまま利益になるわけでも、銀行に出金しなければ所得が発生しないわけでもありません。
会社員が確認する順番は、①売却・交換・報酬などを拾う、②年間の所得を計算する、③所得税と住民税の申告を分けて判断する、の3つです。
BC父さんと一緒に、まずは今年の取引を整理しましょう。この記事は、日本に住む個人が余裕資金で現物取引をする場合を中心に説明します。法人、事業としての取引、相続・贈与、デリバティブや複雑なDeFi取引は、個別の確認が必要です。
損益計算に含める取引を確認する
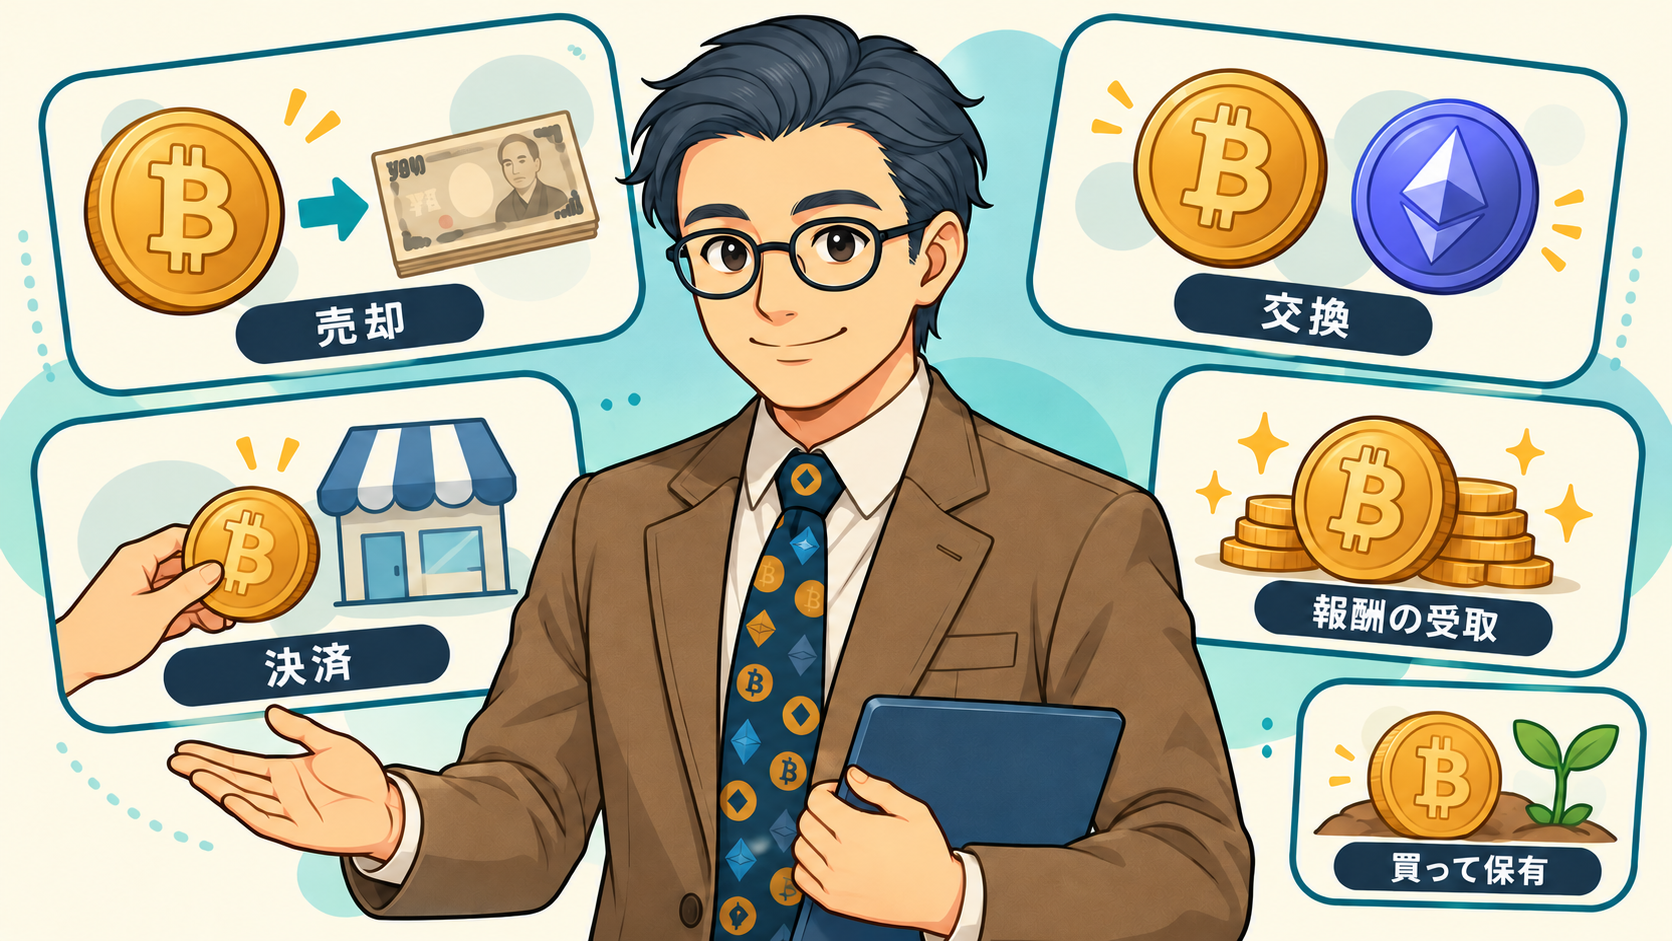
日本円で買って持っているだけなら、通常、値上がりした含み益だけで所得は生じません。一方、売却以外にも計算が必要な場面があります。
| 行動 | 所得計算で確認すること |
|---|---|
| 日本円で購入し、そのまま保有 | 購入時の数量と取得価額を保存。通常、保有中の値上がりだけでは課税されない |
| 日本円などに売却 | 売却代金と、売った分の取得原価・必要経費との差額 |
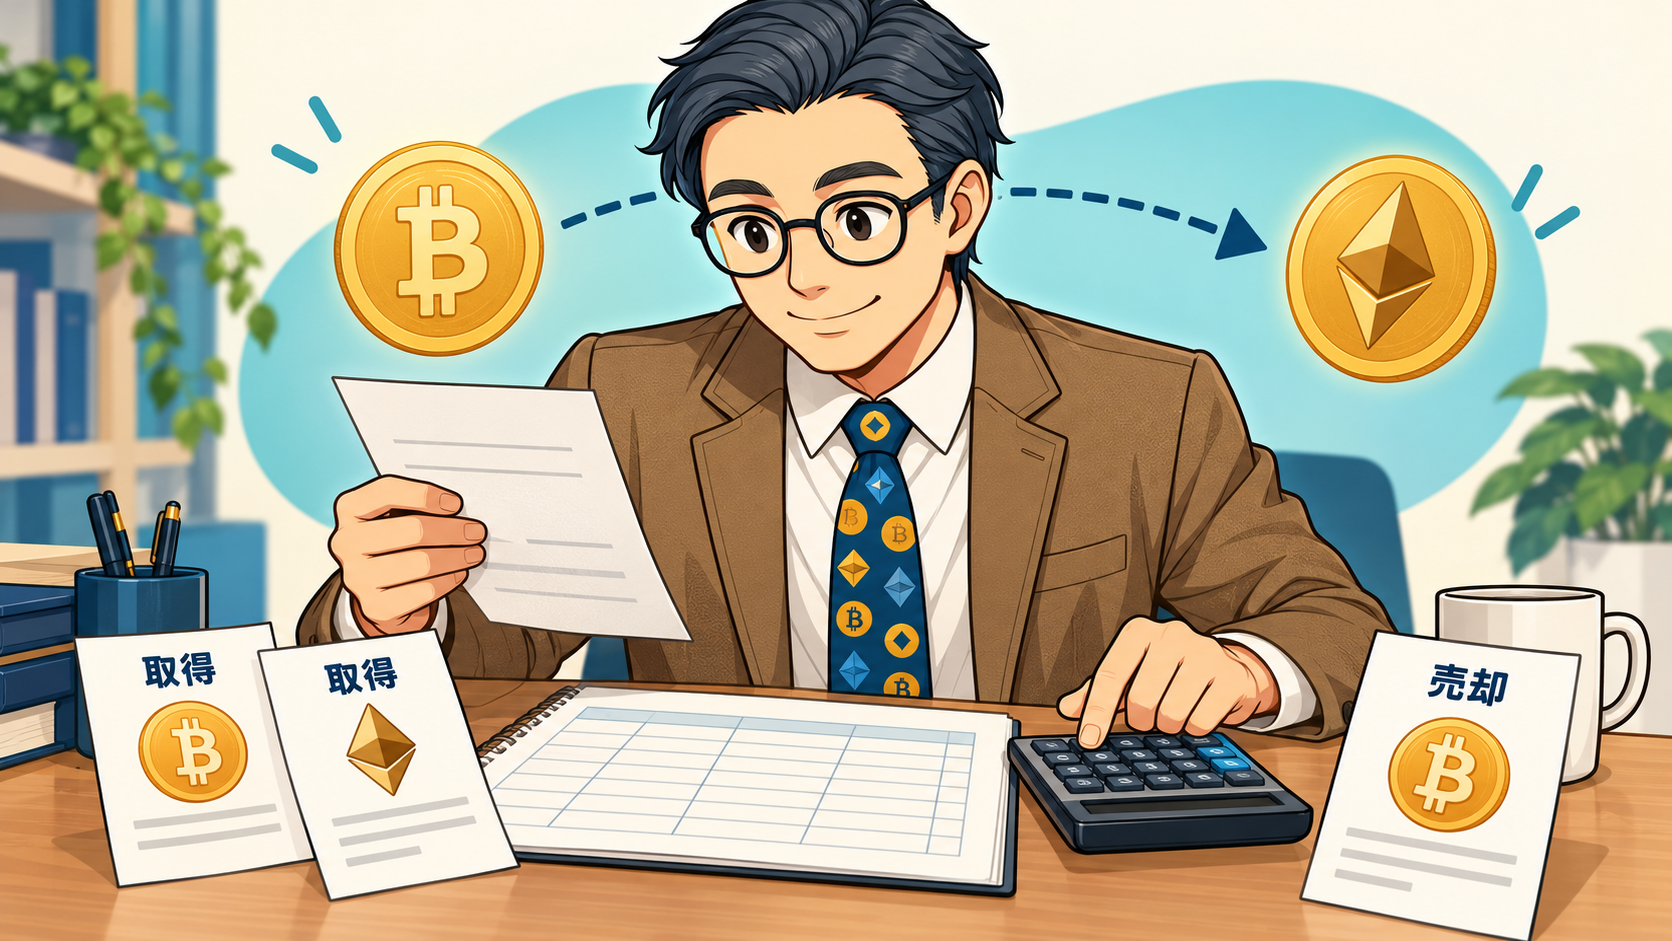
| BTCをETHなどに交換 | 手放した暗号資産について、交換時の相手側の暗号資産の時価と取得原価との差額 |
| 暗号資産で買い物 | 商品等の購入価額と、使った暗号資産の取得原価との差額 |
| ステーキング・レンディング等の報酬を取得 | 原則、取得時の時価。後日の売却等は別途計算 |
たとえば、取得原価が2万円のBTCを、時価3万円のETHへ交換したとします。手数料を考えない単純な例では、BTCを手放した段階で1万円の利益です。受け取ったETHの取得価額は3万円となり、後日売るときの計算につながります。
報酬も同様に、受け取った数量だけでなく、その時点の円換算額を記録します。取得時に5,000円の報酬として計上した暗号資産を、その後6,000円で売った場合、手数料を除けば売却段階の利益は1,000円です。売却代金6,000円全額を、もう一度利益として数えるわけではありません。
自分名義の取引所とウォレットの間で同じ暗号資産を移すだけの送金は、売却や交換と区別して管理します。ただし、暗号資産で支払う送金手数料などは別に確認してください。入出庫をすべて購入・売却として扱うと計算が崩れます。
キャンペーン、ポイント、エアドロップは受取条件で取扱いが変わります。「無料でもらったから全部同じ」とまとめず、規約と受取履歴を残しましょう。
取得原価をそろえて年間の所得を計算する
売却代金から「売った分の原価」と経費を引く
基本の形は、売却等の収入金額-対応する取得原価-その他の必要経費=所得金額です。買付けに使った年間総額を、売却代金から丸ごと引く計算ではありません。年末に残った暗号資産の原価は翌年へ引き継ぎます。
次は仕組みを理解するための架空例です。年初の保有はなく、年内のBTC取引はこの3回だけとし、売買手数料は別払い、ほかの経費はないものとします。
| 取引 | 数量 | 金額 |
|---|---|---|
| 1回目の購入 | 0.001 BTC | 10,000円 |
| 2回目の購入 | 0.001 BTC | 14,000円 |
| その後の売却 | 0.001 BTC | 18,000円(別途売却手数料100円) |
総平均法では、取得原価の平均単価は24,000円÷0.002 BTC=1BTC当たり12,000,000円です。売った0.001 BTCの原価は12,000円となります。
したがって、この例の所得は18,000円-12,000円-100円=5,900円。残り0.001 BTCの原価12,000円は翌年に引き継ぎます。年末の市場価格で原価を書き換えるわけではありません。
総平均法と移動平均法は毎年自由に選び直せない
総平均法は、年初の保有分と年内の取得分を合わせて平均単価を求める方法です。移動平均法は、取得するたびに保有分との平均単価を計算し直します。売却後に買い増す取引があると、同じ年間取引でも結果が異なることがあります。
個人の評価方法は暗号資産の種類ごとに選定します。国税庁の案内では、初めて取得した年分の確定申告期限までに届出を行い、届出がない場合は総平均法となります。変更には期限までの承認申請が必要で、「今年は税金が少なくなるほうに変える」という扱いはできません。
すでに申告したことがある人は、昨年の計算資料と届出状況から確認しましょう。同じBTCを複数の取引所で持っている場合も、取引所ごとに別銘柄のように扱わず、全体の取得と移動を把握します。
手数料とスプレッドを二重に引かない
購入手数料は取得価額に含め、売却手数料などは必要経費として整理します。年間取引報告書にどこまで含まれているかを先に確認してください。
販売所の買値と売値の差であるスプレッドは、通常、実際の約定価格に反映されています。購入額・売却額で計算したうえで、推計したスプレッドをもう一度経費として引くと二重計上になります。
通信費やパソコン代も、全額を当然に経費にできるわけではありません。取引に直接必要な部分の区分や、減価償却の確認が必要です。領収書だけでなく、支出の目的と計算根拠を残しましょう。
20万円ルールは所得税と住民税を分けて判断する
20万円は暗号資産だけの非課税枠ではない
給与収入が2,000万円以下で、1か所から給与を受け、源泉徴収・年末調整が行われている会社員などは、給与所得・退職所得以外の所得金額の合計が20万円以下なら、原則として所得税の確定申告を省略できる場合があります。
判定するのは、売却代金や口座への入金額ではなく、必要経費を差し引いた所得です。また、暗号資産だけに20万円の枠があるわけではありません。
たとえば、暗号資産の雑所得が12万円、副業の雑所得が10万円なら、合計22万円です。ほかの条件も満たす前提では、暗号資産単独が20万円以下でも所得税の申告が必要になります。この例は合計の考え方を示すもので、実際にはほかの所得や申告不要制度も確認します。
給与を2か所から受ける人、給与収入が2,000万円を超える人、自営業者などは、この条件をそのまま当てはめないでください。
医療費控除などで確定申告するなら少額の所得も含める
医療費控除などのために確定申告する場合、20万円以下の所得も併せて申告する必要があります。「暗号資産の所得は少額なので、その欄だけ空ける」という処理にはできません。
20万円ルールは、一定の給与所得者の申告手続きを省略する制度です。利益のうち20万円を差し引く控除ではありません。
所得税の申告を省略しても住民税は確認する
住民税には、所得税と同じ20万円以下の申告不要制度はありません。給与以外の所得があり所得税の確定申告をしない場合、原則として住民税の申告が必要です。申告方法や個別の要否は、お住まいの自治体に確認してください。
所得税の確定申告にその所得を含めて申告した場合は、通常、住民税の申告を別に行う必要はありません。
損失と税制改正のニュースも切り分ける
本稿が説明する従来の個人の現物取引では、利益は原則としてその他の雑所得に区分され、総合課税の対象です。雑所得の損失を給与所得から差し引くことはできず、株式と同じような翌年以降への損失繰越もできません。同一年の暗号資産の取引損益を集計することと、給与や株の利益との損益通算は別の話です。
一方、暗号資産の申告分離課税については改正に向けた公式資料が出ています。財務省の令和8年度税制改正大綱では、関連する金融商品取引法の改正法施行日の属する年の翌年1月1日以後の譲渡等に適用する仕組みが示されています。大綱の記載だけで、今の全取引が一律20%になったとは判断できません。対象取引・施行日・適用年を、その年分の国税庁の案内で確認してください。
本稿では将来制度の開始年を断定せず、国税庁が公開する税務FAQに沿って計算の基本を説明しています。
出典:国税庁・税務FAQ(2-2、2-11)、財務省・令和8年度税制改正の大綱
申告前は取引履歴・計算結果・納税資金をそろえる
まず全口座の資料を集める
- 利用した取引所・ウォレットを一覧にする。
- その年1月1日から12月31日までの取引履歴と年間取引報告書を保存する。
- 前年末からの持越数量・取得価額、年末残高、取引手数料をそろえる。
- 交換・決済・報酬など、報告書だけでは拾えない履歴と円換算の根拠を補う。
- 届出済みの評価方法を確認し、銘柄ごとに年間の所得を計算する。
- 給与以外の所得や控除も確認し、所得税・住民税の申告先を判断する。
年間取引報告書があっても、他の取引所との移動、海外取引、ウォレット内の取引まで自動で完結するとは限りません。取引履歴と残高がつながるかを確かめます。前年分の取得原価が不明なときは、今年の購入だけで計算を始めず、過去の資料を取り寄せましょう。
手元の整理には、次の項目があると役立ちます。税務用の正式な計算書の代用ではなく、資料を探すための索引として使ってください。
| 記録する項目 | 書き方の例 |
|---|---|
| 日時・取引種別 | 売却、交換、報酬、自分の口座間の移動など |
| 銘柄・数量 | BTC、0.001 BTCなど |
| 円換算額と根拠 | 約定明細、取得時の取引相場など |
| 手数料 | 金額・支払通貨・原価への算入状況 |
| 取引所・ウォレット | 入庫元・出庫先を照合できる名前 |
| 資料の保存先 | CSV、年間取引報告書、取引IDなど |
国税庁の計算書か、取引に合うツールを使う
国内の現物取引が中心で履歴を追えるなら、国税庁の「暗号資産の計算書」が出発点になります。総平均法用と移動平均法用があるため、採用する方法に合わせます。
複数口座、頻繁な交換、海外取引、DeFiなどがあると、手作業では漏れや重複が起きやすくなります。損益計算サービスを検討する場合も、対応取引、料金、取込エラー、前年原価の引継ぎを確認しましょう。自動計算の結果も、残高と不明取引を照合して使います。
取引の性質を説明できない、資料が不足している、過年度の申告漏れが疑われる場合は、暗号資産を扱う税理士や税務署に相談する段階です。相談時に取引所一覧と未解決の取引を渡すと、確認が進めやすくなります。
入力前の計算と、提出後の納税を忘れない
確定申告書等作成コーナーでは、暗号資産について計算した収入金額・必要経費を、該当する雑所得の入力欄へ反映します。取引履歴を入力するだけで取得原価の整理まで終わるとは考えず、先に計算結果をそろえてください。
国税庁は、暗号資産の計算書自体を申告書に添付して提出する必要はないと案内しています。添付しない資料も、計算の根拠として保存します。提出前には適用年分、所得区分、金額を確認しましょう。
税額は給与や控除などで変わるため、「利益の何%を残せば全員足りる」という決め方はできません。見込み税額と納付時期を確認し、納税に使う現金は生活費や再投資用のお金から分けておきます。交換で利益が生じ、円の手元資金が増えていない場合は特に注意が必要です。
暗号資産の価格は大きく変動します。税金を払うためのお金まで再投資せず、生活防衛資金や教育費などの予定支出を優先してください。取引の整理が追いつかないなら、新しい取引を増やさず、記録を整える時間を取るのも選択肢です。
出典:国税庁・暗号資産の計算書、国税庁・申告書への入力方法(入力例は令和7年分。提出時は対象年分の案内を確認)
今日の一歩は、使った取引所を一覧にして、今年の履歴を保存することです。取引していない年も、将来の計算につながる購入資料は残しておきましょう。
月500円など少額積立の場面に絞って確認したい方は、月500円の暗号資産積立と税金も参考にしてください。
本記事は一般的な情報提供です。個別の申告要否・所得区分・経費・適用制度は取引内容や所得状況で変わります。判断に迷う事項は税務署、居住自治体、税理士に確認してください。