「持っている暗号資産を貸すと、利用料がもらえる」。そう聞くと、使う予定のない分を貸してみたくなりますよね。ただ、銀行にお金を預ける感覚で申し込むと、必要なときに売れなかったり、貸した資産が戻らなかったりするリスクを見落とします。
暗号資産レンディングは、預金の代わりになる仕組みではありません。この記事では、貸出の仕組み、銀行預金との違い、利用料の計算例、利用前の確認点を整理します。家族の生活に必要なお金を残したうえで、自分は貸すのか、今は見送るのかを判断するために読んでみてください。
暗号資産レンディングとは?保有する暗号資産を貸して利用料を受け取る仕組み
レンディングは「貸す」を意味する言葉です。暗号資産の分野では、事業者などに暗号資産を貸し、契約で決まった対価を受け取るサービスを指します。ここでは主に、国内事業者が提供する貸暗号資産サービスを扱います。まず押さえたいのは、相手に管理を任せるだけの保管とは契約が違う点。何を貸し、何が返る約束なのかを確認すると、仕組みがつかめます。
返ってくるのは、貸したときと同額の日本円とは限らない
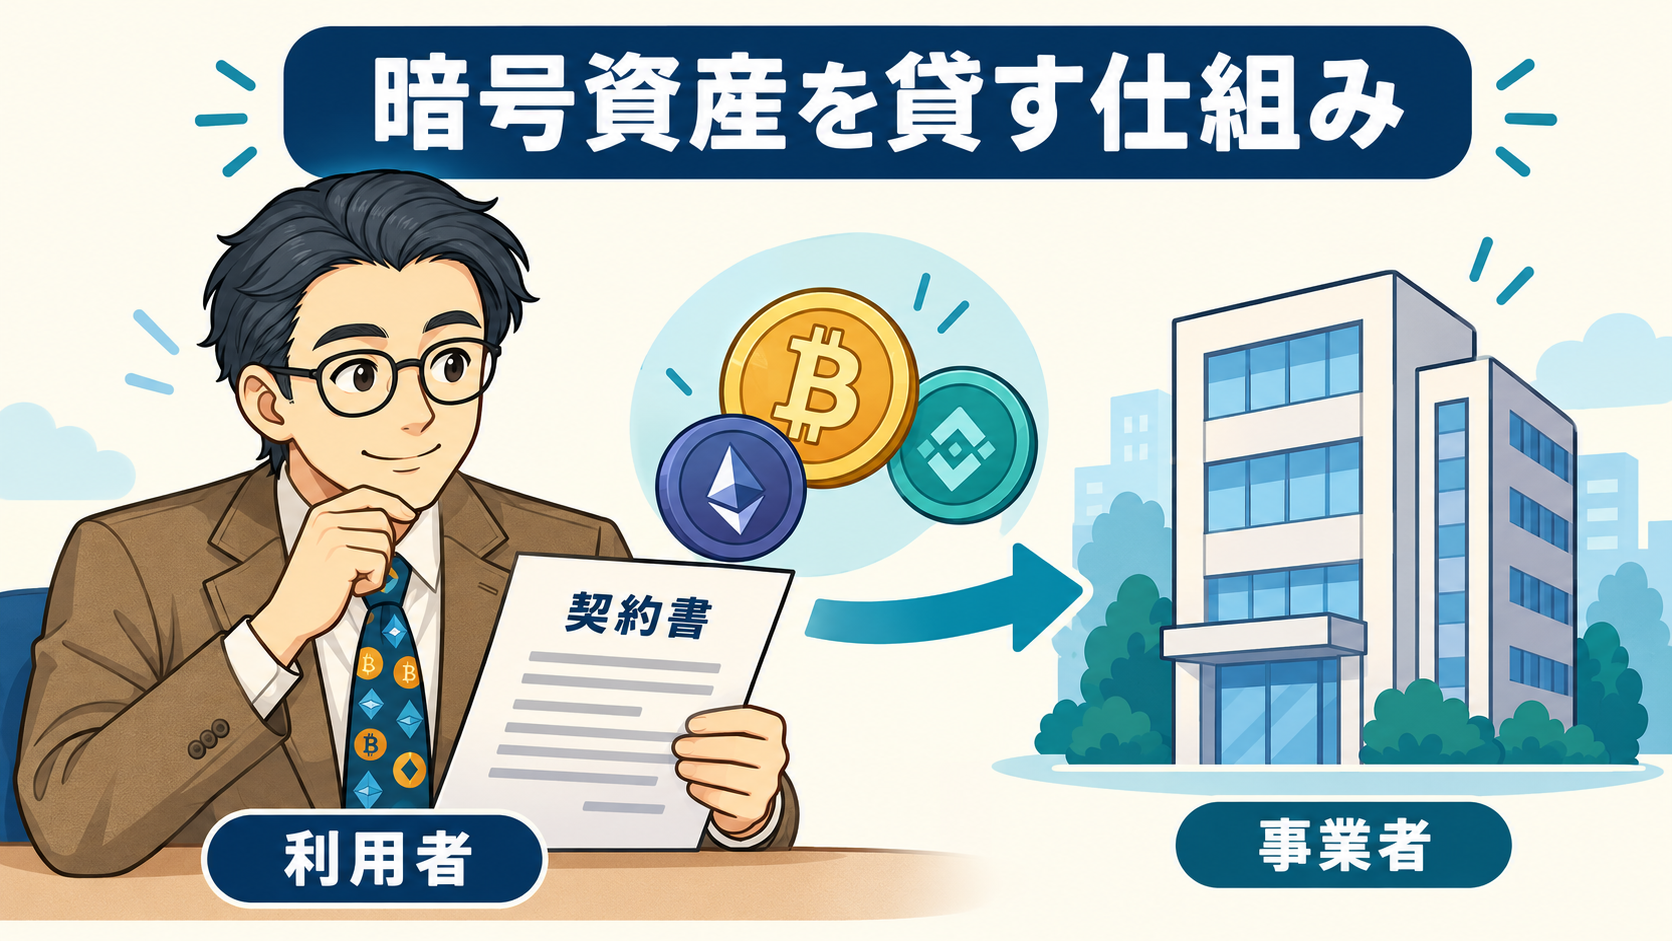
一般的な貸暗号資産サービスでは、事業者と消費貸借契約を結び、一定期間、暗号資産を貸し出します。契約どおり履行された場合、満期に同じ種類・数量の暗号資産が返還され、それとは別に利用料を受け取ります。受取方法などはサービスの契約によって異なります。
たとえば0.01BTCを貸す契約なら、返還の基準となるのは0.01BTCです。貸出時に10万円相当だったからといって、10万円の価値を保証してもらえるわけではありません。返還時の価格が下がっていれば、同じ数量でも円換算額は小さくなります。
利用料の支払日も、毎月とは限りません。「いつ」「どの資産で」「どれだけ」受け取る契約なのか。年率の数字を見る前に、この3点を確かめておくと、受取額や資金の予定を取り違えずに済みます。
ステーキングや取引所での保管とは別のサービス
暗号資産を増やす方法として、レンディングとステーキングが並べて紹介される場面があります。ただ、両者は報酬が生まれる仕組みも、利用条件も異なります。同じ取引所が提供していても、ひとまとめにはできません。
| 方法 | 主な仕組み | 確認したい点 |
|---|---|---|
| レンディング | 事業者などへ貸して対価を受け取る | 契約相手、返還条件、貸出期間 |
| ステーキング | 対象ネットワークの運営に関わる仕組みで報酬を得る | 対象銘柄、報酬の条件、解除制限 |
| 通常の取引所保管 | 売買などのために資産の管理を委託する | 管理方法、出金条件、安全設定 |
国内の登録交換業者が通常の保管で預かる暗号資産には、法令に基づく分別管理の仕組みがあります。しかし、貸し出した資産まで同じ保護を受けるとは限りません。保管口座から貸出へ移す操作は、保護や契約条件を確かめてから行いましょう。分別管理そのものも、価格や返還を保証する制度ではありません。
参照:金融庁「暗号資産の利用者のみなさまへ」、SBI VCトレード「ステーキング」
銀行預金との違いは、利率より保護・引き出し条件・価格変動にある
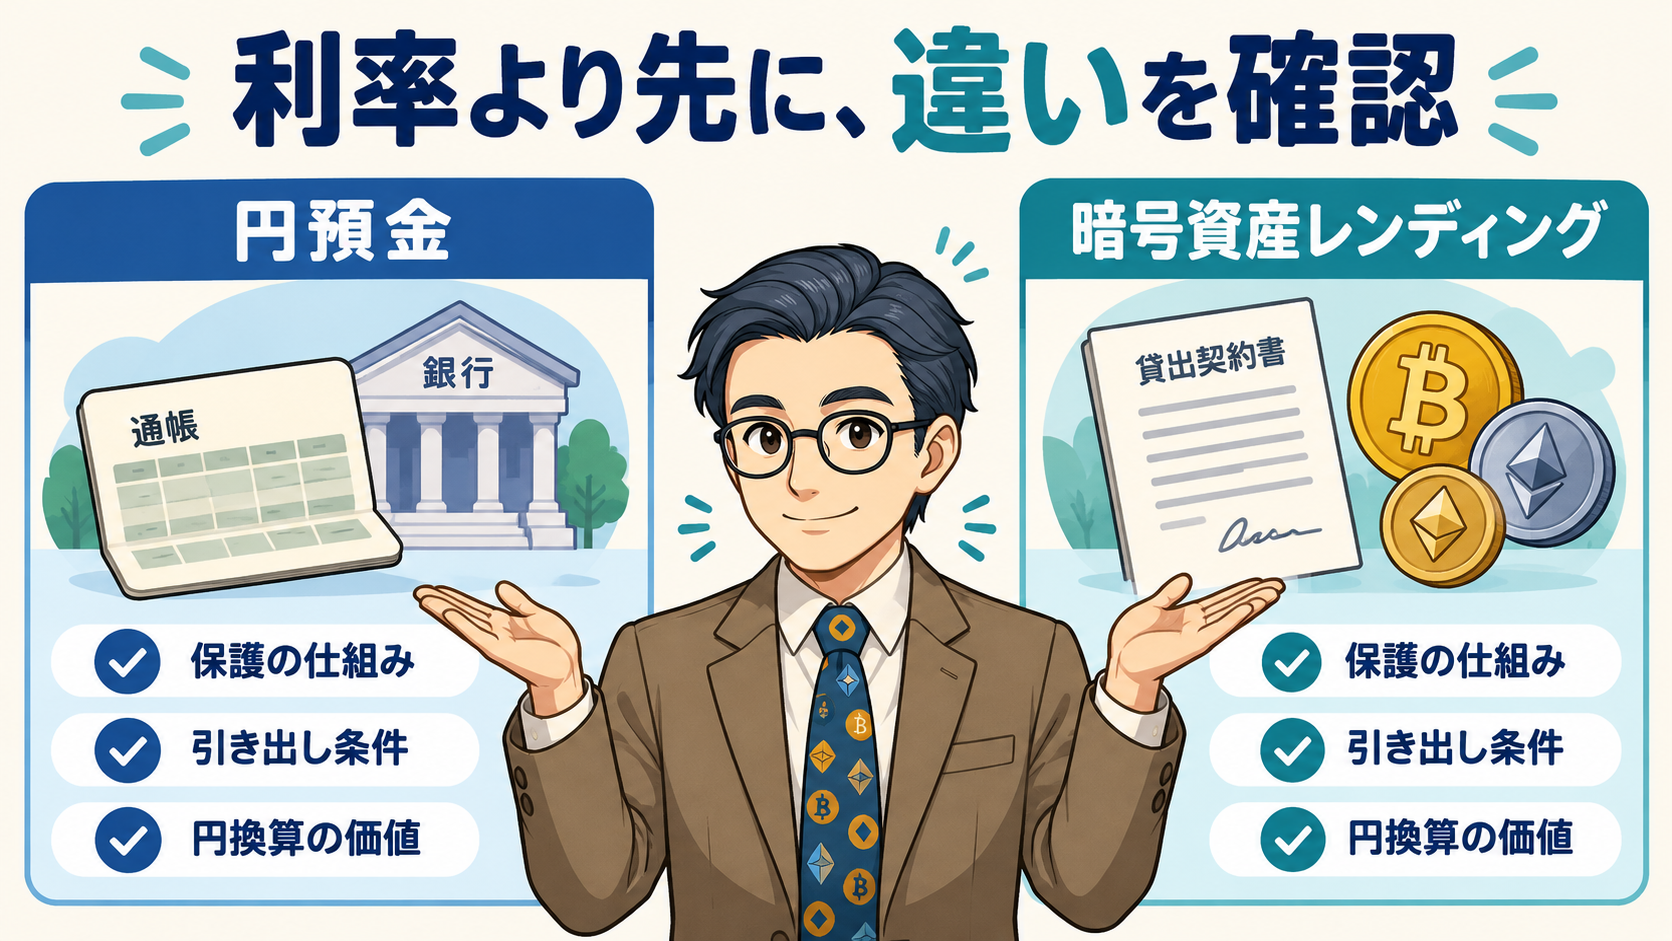
銀行預金とレンディングを比べると、つい利率の高さに目が向きます。ですが、家計のお金を置く先として考えるなら、必要な日に使えるか、円でいくら戻るか、相手が破綻したらどうなるかが先です。比較対象を国内の円預金に絞り、違いを整理しましょう。普通預金と定期預金にも条件の差があるため、「銀行ならすべて自由に引き出せる」と一括りにはしません。
預金保険と貸出契約の保護は同じではない
国内の預金保険制度では、対象となる一般預金等について、預金者ひとりにつき、ひとつの金融機関で合算した元本1,000万円までと破綻日までの利息等が保護されます。対象の決済用預金は全額保護です。外貨預金など、預金保険の対象外の商品もあります。
| 比較項目 | 国内の円預金 | 暗号資産レンディング |
|---|---|---|
| 元本の考え方 | 円預金の額面で返済される | 円換算額の保証はない |
| 預金保険 | 対象・上限などの条件あり | 対象外 |
| 引き出し | 預金の種類や契約に応じる | 貸出期間や解約条件による |
| 値動き | 円の額面が相場で増減しない | 暗号資産価格で円換算額が変動 |
| 破綻への備え | 預金保険の保護内容を確認 | 担保・保証・返還条件を確認 |
登録された取引所のサービスだからといって、貸出資産を国が保証してくれるわけではありません。事業者の知名度と、その契約がどんな保護を受けるかは別々に確認する必要があります。
参照:金融庁「預金保険制度」
数量が3%増えても、円換算で利益が出るとは限らない
利用料は暗号資産の数量を基準に計算する場合があります。一方、家計の支出は主に円です。この単位の違いを、仮定の数字で見てみましょう。次は実際のサービス条件や将来価格を示す例ではありません。
| 項目 | 仮定した条件・結果 |
|---|---|
| 貸出数量 | 0.01BTC |
| 貸出開始時の価格 | 1BTC=1,000万円 |
| 開始時の円換算額 | 10万円 |
| 貸出条件 | 年率3%、365日、単利 |
| 利用料を含む満期の数量 | 0.0103BTC |
| 満期時の価格 | 1BTC=800万円 |
| 満期時の円換算額 | 8万2,400円 |
暗号資産の数量は3%増えていますが、価格が20%下がったため、円換算額は開始時より1万7,600円少なくなります。この試算は全量返還を前提とし、税金や売買・送金等の費用は含めていません。実際に換金する際には費用や売却価格も影響します。「数量が増えた」と「円で利益が出た」を分けて見るのが、年率を読み違えないための基本です。
レンディングで得られる利用料と、追加で引き受けるリスク
すでに持っている暗号資産を貸して利用料を得られる点は、レンディングのメリットです。短期売買を繰り返す必要もありません。ただし、価格変動に加え、事業者に返してもらえないリスクや、貸出中に売却できない制約が加わります。長く持つ予定の資産であっても、追加の負担を受け入れるかは別の判断です。受取数量、返還条件、管理の手間を順に見ていきましょう。
年率は1年間に換算した数字。実際の受取数量は期間で変わる
年率3%と書かれていても、90日貸すだけで数量が3%増えるわけではありません。単利で1年を365日として計算する仮定なら、利用料の概算は次の式で求められます。
貸出数量 × 年率 × 貸出日数 ÷ 365
0.01BTCを年率3%で90日貸す仮定では、利用料は約0.000074BTCです。端数処理や日数の数え方は実際の契約で確認してください。表示される「最大年率」が、自分の銘柄や数量に適用されるとも限りません。
また、申請してから承認を待つ期間は、貸出期間に含まれない場合があります。再貸出も、次回の承認や適用年率が同じとは限りません。短い契約を繰り返せば表示年率どおりの利用料が得られる、と見込まないようにしましょう。
貸出のために暗号資産を買う場合は、購入・売却時の費用も含めて考えます。すでに保有する資産を貸す判断と、利用料のために新しく買う判断は分けてください。
事業者の破綻で返還されないリスクがある
レンディングでは、貸出先が契約を履行できるかも問題になります。相場が横ばいでも、相手が破綻すれば貸した資産を回収できない可能性があります。価格の下落だけを想定していては、このリスクは捉えられません。
Coincheckの公式説明では、貸暗号資産は無担保の消費貸借契約であり、貸出資産は資金決済法に基づく分別管理の対象外です。同社の破綻時には返還されないリスクがあると明示されています。これは同社の契約に関する説明で、他社の扱いも個別に確認が必要です。
見るべきものは、高い年率だけではありません。契約相手の法人、担保や保証の有無、財務情報、返還が止まった際の扱いも確認します。担保や保証があっても、範囲や実行条件まで読まなければ、どれだけ備えになるかは判断できません。
複数の事業者に分けても、暗号資産全体の値下がりや各社の返還リスクがなくなるわけではありません。内容を理解できない契約は増やさない姿勢が、家計を守る判断につながります。
貸出中に売れない期間と、税務の記録も負担になる
貸出中の資産を自由に売却・出金できるかは、契約次第です。途中解約が認められないサービスや、解約に費用・時間がかかるサービスもあります。価格が急落した際に売りたい人は、この制約と自分の方針が合うかを考えてください。
加えて、利用料を暗号資産で受け取る場合、日本円へ売却していなくても税務の確認が必要です。国税庁は、レンディングなどで取得した暗号資産の取得時の時価を、所得計算上の収入金額に算入する扱いを示しています。
| 残したい記録 | 確認する内容 |
|---|---|
| 貸出・返還の記録 | 数量、開始日、返還予定日、実際の返還 |
| 利用料の記録 | 取得日、数量、取得時の円換算額 |
| 価格と費用の記録 | 円換算の根拠、手数料、取引報告書 |
返ってきた貸出元の数量と、新たに得た利用料は分けて記録します。個人の所得は原則として雑所得ですが、事業との関係などにより扱いが異なります。申告の要否も給与や他の所得などの条件によるため、「少額なら一律に申告不要」とは判断できません。迷う場合は税務署や税理士へ確認しましょう。
参照:国税庁「暗号資産等に関する税務上の取扱い」1-7、2-2
始める前に、家計のお金と貸出条件を順番に確認する
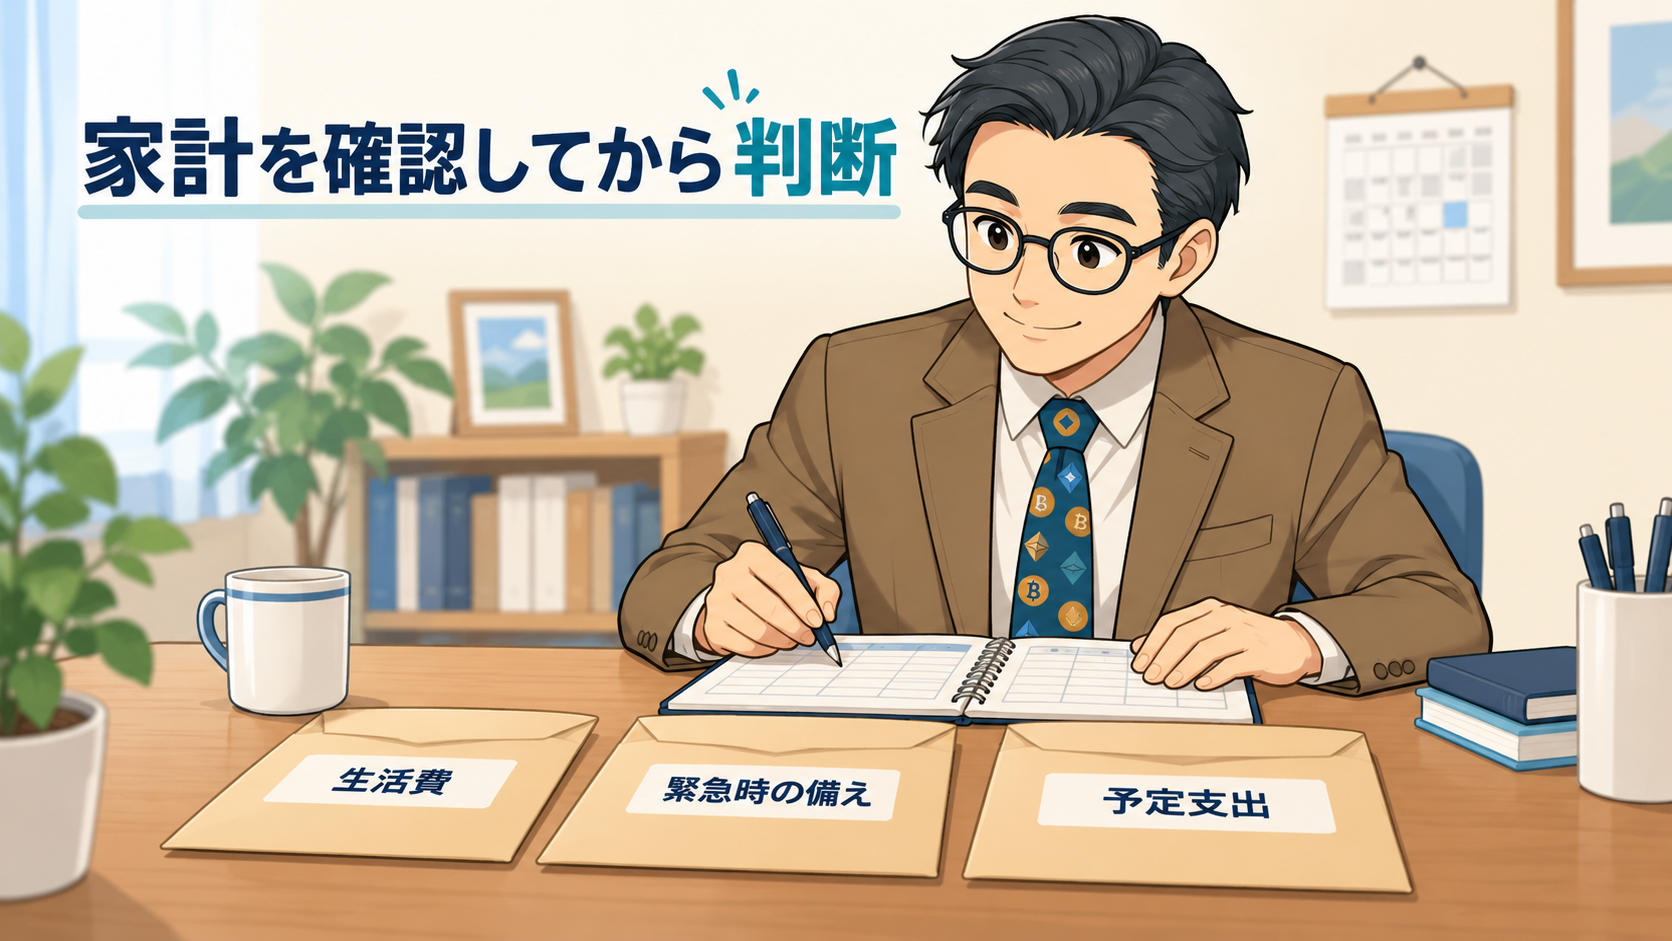
仕組みがわかっても、すぐに申し込む必要はありません。最初に確認するのは、家族の支払いに使うお金が確保できているか。その後に、暗号資産を持つ理由、貸し出す理由、契約条件を確かめます。余裕資金があるだけでレンディングが必要になるわけではありません。購入しない、保有だけにとどめる、貸出を見送る選択も残しながら、自分の判断を整理しましょう。
生活費・緊急時の備え・予定支出を先に分ける
口座に残っているお金を、すべて投資に使えるわけではありません。教育費、車検、家電の買い替えなど、今すぐ払わなくても近いうちに必要になるお金があります。収入が途絶えた場合の備えも、貸出資産とは分けておきたいところです。
たとえば、口座残高が30万円あり、3か月後の車検と進学準備に20万円使う予定なら、30万円全額が余裕資金とはいえません。残る10万円も、毎月の収支や緊急時の備えを確認してから判断します。これは架空の家計例で、必要な備えの額は家庭ごとに変わります。
「貸出が満期になれば間に合う」と支払いを組むのも避けましょう。満期までに価格が下がったり、返還が遅れたりすれば予定が崩れます。必要な日に必要な円を使えるようにするのが先です。
家計に余裕が乏しければ、貸出先を探すより、収支や予定支出の確認を優先してください。借入金や生活費を使って利用料を狙う方法は勧めません。
利用する場合は、購入前の条件確認から返還の記録まで準備する
貸出のために新しく購入する場合は、対象銘柄、最低数量、現在の募集状況を先に確認します。購入できる銘柄が、いつでも貸し出せるとは限りません。募集を見て購入しても、その後の承認が保証されるわけではないため、貸せなくても保有する意思があるかも考えておきましょう。
| 順番 | 確認・実行する内容 |
|---|---|
| 1.条件確認 | 募集、適用年率、期間、費用、解約・返還条件 |
| 2.必要な準備 | 口座・利用登録、保有資産の確認、必要時のみ購入・振替 |
| 3.申込と開始確認 | 申請後の状態、承認、実際の貸出開始日 |
| 4.返還と記録 | 元の数量と利用料の照合、円換算、再貸出設定 |
たとえばCoincheckは、申請後の承認で貸出が開始され、申請中には利用料が発生しないと説明しています。申込日だけを記録して終えず、実際の開始日と返還予定日まで確認してください。自動再申請を選ぶ場合も、家計の予定や次回条件を見直すタイミングを決めておきます。
長期保有の予定でも、貸し出さない判断はできる
「しばらく売らないから貸しておこう」と考える前に、貸出で増える負担をもう一度確認してください。価格変動を受け入れて保有する判断と、返還リスクや売却制限を引き受ける判断は同じではありません。
たとえば、数年持つ予定で購入していても、家計や相場が変われば売却方針を見直す場合があります。貸出をしなければ、追加の返還リスクを負わず、資産を動かす余地を残せます。もちろん通常の保管や自己管理にも別のリスクはありますが、利用料が付かない期間を損と決めつける必要はありません。
必要な日に返らないと困る、契約の内容が説明できない、記録を続ける余裕がない。ひとつでも当てはまるなら、今は見送る判断で構いません。少額にしても契約の性質は変わりません。
読了後は、まず今後1年の予定支出を書き出し、そのお金を投資用資金と分けてみてください。そのうえで貸出を検討するなら、年率ではなく、返還条件と自分が困る場面から契約を読み直しましょう。
※この記事は一般的な情報提供を目的とし、特定のサービスの利用や個別の投資判断を勧めるものではありません。制度・サービス条件は2026年10月21日に公式情報を確認しています。申込時には最新の説明書と契約条件をご確認ください。