「せっかく暗号資産を持つなら、ステーキングで報酬を増やしたい」。そう考えたとき、最初に比べたくなるのが年率です。
ただ、報酬率の高い銘柄に乗り換えても、円で見た資産が増えるとは限りません。価格の下落、売買や送金の費用、引き出すまでの時間によっては、受け取った報酬以上に損失が出ます。
ステーキング報酬を増やすために確認したいのは、受取条件、家計全体での配分、やめるときの手順です。高い年率を探す前に、この3つを整理しましょう。
こんにちは、BC父さんです。この記事では、ステーキングの基本を踏まえ、すでに保有している暗号資産を運用するか迷う方へ、比較と見直しの判断基準をお伝えします。生活費や近く使う教育費は確保し、失っても暮らしに影響しない余裕資金の一部で考えてください。
※情報確認日:2026年10月25日。報酬率やサービス条件は変わります。特定銘柄の購入や、一定の収益を勧める記事ではありません。
ステーキング報酬は「数量」と「円換算」を分けて考える
報酬の仕組みを短く確認する
ステーキングは、PoSという方式を採用するネットワークで、暗号資産を使って検証や運営を支え、条件に応じて報酬を受け取る仕組みです。自分で検証者を運営する方法、委任する方法、事業者を通じる方法などがあり、負うリスクも異なります。銀行預金のような元本保証はありません。
ビットコイン自体はPoW方式で動いており、ネイティブなPoSステーキングの対象ではありません。「BTCで報酬がもらえる」サービスも、名前だけで同じ仕組みと判断しないようにしましょう。
基本から確認したい方は、関連記事ステーキングとは?年利5%の見方と始め方・リスク・税金を先に読むと整理しやすくなります。
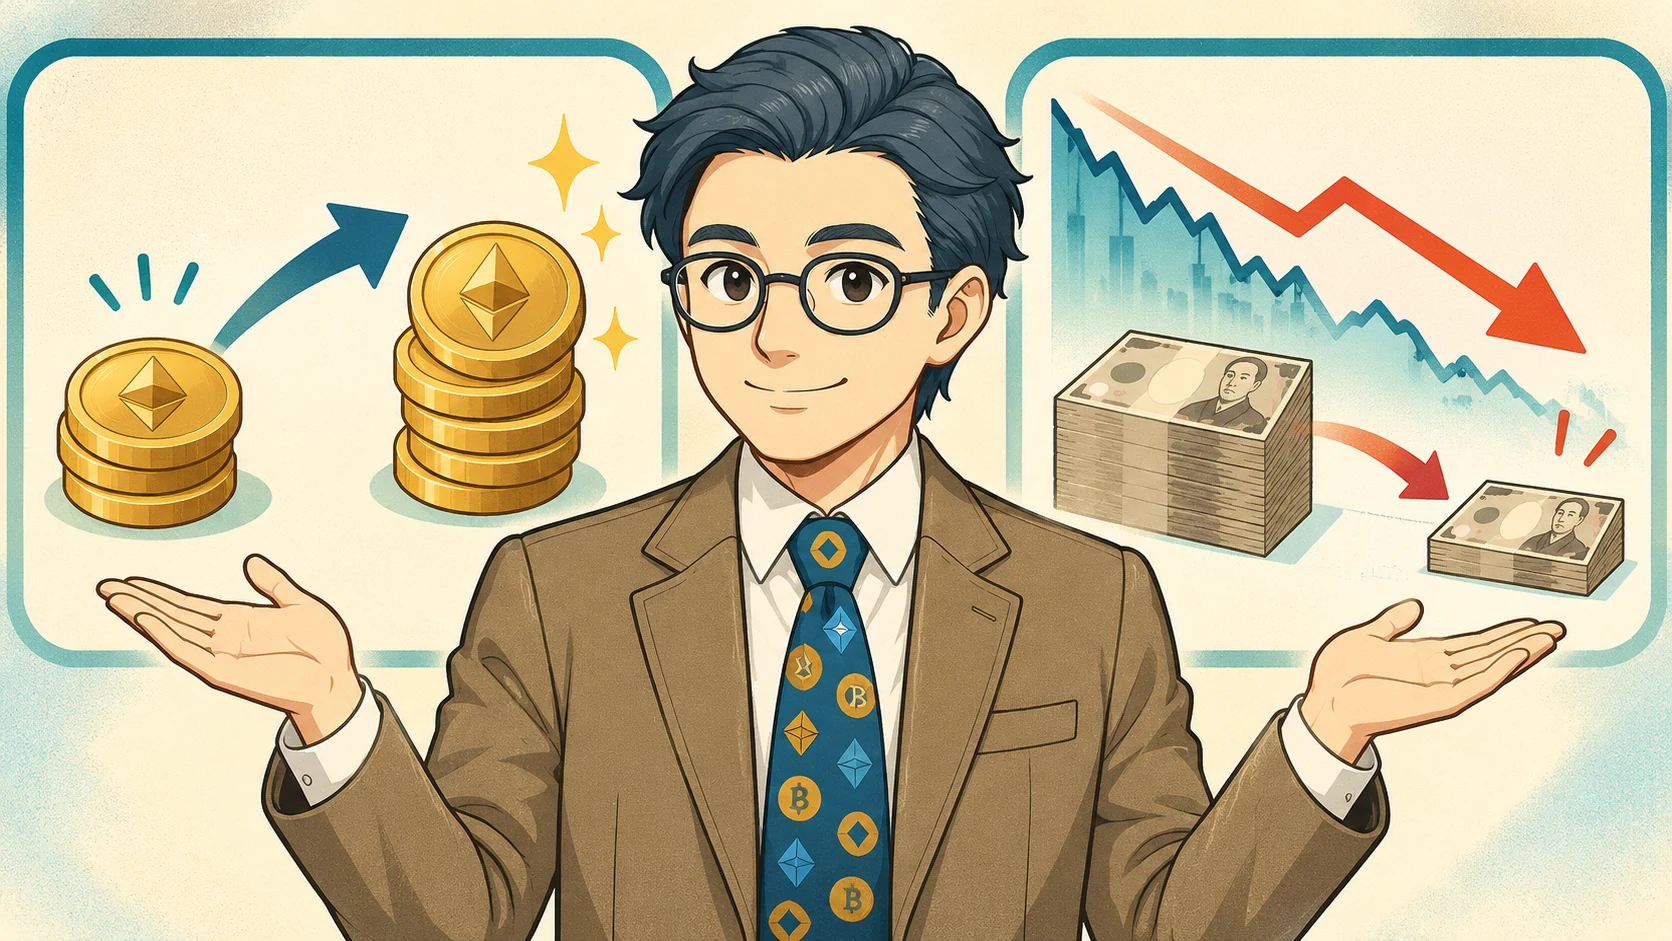
年率5%でも、円では損失になることがある
以下は仕組みを理解するための架空例です。1トークンを1万円で購入し、1年間で数量が5%増えたとします。追加購入・途中売却・複利はなく、手数料と税金を除外しています。実際の報酬率を示すものではありません。
| 項目 | 価格が変わらない場合 | 価格が30%下落した場合 |
|---|---|---|
| 最初の保有数量 | 1トークン | 1トークン |
| 1年後の数量 | 1.05トークン | 1.05トークン |
| 1年後の単価 | 10,000円 | 7,000円 |
| 1年後の円換算評価額 | 10,500円 | 7,350円 |
| 最初の1万円との差 | +500円 | −2,650円 |
数量が増えていても、家計から見た評価額は減っています。報酬率は円での利益率と分けて見る必要があります。
APRとAPYは同じ条件で比べる
APRは通常、複利効果を含めない年率、APYは再投資による複利効果を含む年率を表します。ただし、表示方法や前提はサービスごとに確認が必要です。
年率を見るときは、次の点をそろえてください。
- 過去の実績か、今後の見込みか。
- 手数料を差し引く前か、差し引いた後か。
- 報酬を再投資する前提か。再投資に手続きや費用が必要か。
- 年間を通じて保有する前提か。報酬の対象外となる期間はあるか。
短期間の実績を年率に換算した数値は、その後1年間の受取額を保証しません。手数料控除後の表示から、同じ費用をもう一度引いてしまわないようにも注意しましょう。
配分は銘柄比率より、家計で許容できる金額から決める
「保有したい銘柄か」を報酬率より先に考える
ステーキングを外しても、その暗号資産を持ち続けたいでしょうか。使い道や価格変動の理由を説明できず、報酬率だけが購入理由になるなら、立ち止まる余地があります。
高い報酬率には、新規発行による供給の増加などが関係する場合もあります。受け取る数量が多いことと、資産の価値が保たれることは別です。
家計の順番は、生活費・生活防衛資金・近い予定支出を確保し、無理のない長期の資産形成を検討したうえで、暗号資産に使う余裕資金を決める流れです。新NISAを使う投資にも損失の可能性はありますが、ステーキング報酬を理由に家計の準備を飛ばさないことが大切です。
暗号資産を何種類も持てば安全、とはいえない
複数の銘柄に分けても、市場全体が下がる局面では同時に値下がりすることがあります。また、同じ事業者に集めていれば、銘柄が違ってもその事業者の障害や出金停止の影響を受けます。
配分は、少なくとも次の3つを分けて確認します。
| 配分の視点 | 確認すること |
|---|---|
| 家計全体 | 暗号資産全体が大きく下がっても、生活費と予定支出を確保できるか |
| 銘柄 | 一つのネットワークへの依存が大きすぎないか |
| 管理・利用先 | 同じ事業者や同じ仕組みにリスクが集中していないか |
分散先を増やすほど、管理する履歴や手数料も増えます。少額の資金を細かく分けすぎると、費用や記録の負担が報酬に見合わないこともあります。
配分を決めるメモは3行でよい
万人向けの「ETHを何%、SOLを何%」という正解はありません。まず、次の空欄を埋めましょう。
- 暗号資産全体の上限は、家計に影響しない範囲で__円。
- そのうち、すぐ売却できなくても困らない枠は__円。
- 収入減・予定支出の増加など、見直す条件は__。
上限を決める段階で不安が残るなら、今はステーキングを使わないという選択でも構いません。損失を受け入れられない資金を、報酬のために追加しないことが出発点です。
報酬を比べるときは、手数料・解除条件・追加リスクを見る
比較表には年率以外の欄を作る
候補を比べるときは、同じ確認日の公式ページと約款を使います。ネットワーク上の解除条件と、利用する事業者での売却・出金条件は分けて確認してください。
| 比較項目 | 書き留めたい内容 |
|---|---|
| 対象条件 | 対象銘柄、最低数量、申込の要否、対象外となる残高 |
| 受取条件 | 報酬率の定義、支払頻度、受け取る資産の種類 |
| 費用 | 報酬からの控除、売買時の費用・スプレッド、送金費用 |
| 出口 | 売却や送金の制限、解除待ち、混雑時の遅延 |
| 損失の扱い | スラッシングなどの負担者、補償の有無と範囲 |
| 記録 | 報酬履歴、日時、数量、円換算額を取得できるか |
「申込不要」「保有するだけ」といった使いやすさがあっても、損失やサービス停止の可能性は残ります。最新の対象条件を、利用するサービスで確認しましょう。
報酬率の差が小さければ、移動費用も計算する
例えば、同じ銘柄を100トークン持ち、手数料控除後の数量ベースの年率が3%から4%になると仮定します。1年間の差は1トークンです。移動に0.5トークン相当の費用がかかれば、年率差による年間増分の半分を最初に使う計算になります。
これは価格一定・年率一定・複利なし・税金除外の架空例です。保有期間が短い場合や、移動中に報酬対象から外れる場合、差はさらに縮まります。実際には送金費用が別資産で必要なこともあるため、同じ単位に換算して比べます。
年率差だけで移し替えず、追加報酬が費用や手間に見合うかを確認しましょう。
利用方法によって増えるリスクが違う
事業者を利用する方法では、その事業者の管理や出金対応に依存します。自己管理や委任では、鍵の管理、誤送信、検証者の選定などを自分で担います。ネットワークによっては、検証者の行動に対する罰則で資産が減るスラッシングもあります。適用条件は一律ではありません。
さらに、リキッドステーキングでは、預けた資産に対応するトークンを受け取る方式があります。売買できても、元の資産と同じ価格でいつでも換金できる保証はなく、スマートコントラクトの不具合や価格乖離などが加わります。
リステーキングは、ステーキング済み資産などを別のサービスの安全性確保にも使う仕組みです。単に報酬を再投資する複利運用とは異なり、追加の罰則条件や解除の遅れを伴う場合があります。
「追加報酬の代わりに何を負うか」を説明できない方法は、取り入れなくても構いません。仕組みの違いはEthereum公式のステーキング案内とプール型のリスク解説でも確認できます。
税金と出口を準備してから、続けるか見直す
報酬は受け取った時点の記録を残す
国税庁のFAQでは、ステーキングで取得した暗号資産は、取得時点の時価を総収入金額に算入する扱いが示されています。円に換えていなくても、所得計算の対象になり得ます。国税庁「暗号資産等に関する税務上の取扱いについて」1-7
最低限、受取日時・銘柄・数量・取得時の円換算額・手数料・利用先を保存しておきましょう。報酬を売ったときは、その売却についても取得価額を踏まえた損益計算が必要です。
受取後に値下がりしても、持ち続けている資産の評価損だけで受取時の収入を取り消せるとは限りません。納税に使える円資金も別に考えます。計算の流れは関連記事暗号資産の損益計算と確定申告|会社員が迷わない計算例と20万円ルールでも整理しています。個別の申告要否や特殊なトークンの扱いに迷う場合は、履歴をそろえて税務署や税理士に確認してください。
「やめる」と決めてから円に戻るまでを確認する
出口は「解除ボタンがあるか」だけでは判断できません。
- ステーキングの解除やサービス停止を申し込む。
- 必要な待機期間や処理を経て、売却可能な状態にする。
- 売却して円に換え、銀行への出金条件を確認する。
これは確認の順番であり、実際の操作はサービスごとに異なります。取引所内で売却できる方式もあれば、ネットワーク上の解除待ちが必要な方式もあります。待機中の報酬の扱いも確認しましょう。Ethereum公式も、プール等を使う場合は提供元ごとの引出条件を確認するよう案内しています。引き出しの解説
使う日が決まっているお金を、待ち時間の読みにくい運用へ回さないことが大切です。
見直しは「年率が下がった」以外の理由も持つ
確認するのは、報酬の数量、円換算の評価額、費用、履歴の保存状況です。加えて、サービスからの条件変更や障害の通知も確認します。
家計の収入が減った、教育費の予定が変わった、解除条件が厳しくなった、記録管理が追いつかなくなった。こうした変化も、金額を減らす・新規購入を止める・利用を終える理由になります。
報酬が増えているだけで運用成功とは判断せず、家計と管理負担まで含めて続けられるかを見てください。
今日の行動は、保有中の銘柄を一つ選び、「手数料控除後の報酬条件」「売却できるまでの条件」「履歴の取得方法」を公式ページで確認すること。まだ持っていない方は、購入より先に家計の上限を決めましょう。
ステーキングを使わない判断も含めて、自分の言葉で理由を説明できれば、次の一歩を選びやすくなります。