「暗号資産を少しずつ買うなら、毎日積み立てたほうがいいの?」
結論からいうと、毎日積立は購入のタイミングを細かく分ける方法です。毎月積立より必ず有利になるわけではなく、損失を防ぐ仕組みでもありません。
忙しい会社員パパが先に決めたいのは、買う頻度よりも「家計から毎月いくらまで出せるか」。生活費、生活防衛資金、教育費や車検などの予定支出を確保したうえで、暗号資産は失っても暮らしに影響しない余裕資金の一部で検討します。今は始めないという選択もできます。
この記事では、毎日と毎月の違い、1日あたりの金額から月額を確認する方法、自動購入の設定とやめ方を整理します。
BC父さんからひと言。毎日買い続けることを目標にせず、「わが家の予算で管理できるか」を基準にしましょう。
※サービス条件・出典確認日:2026年10月25日。利用前には各社の最新条件をご確認ください。
毎日と毎月の積立はどう違う?利益より管理のしやすさで選ぶ
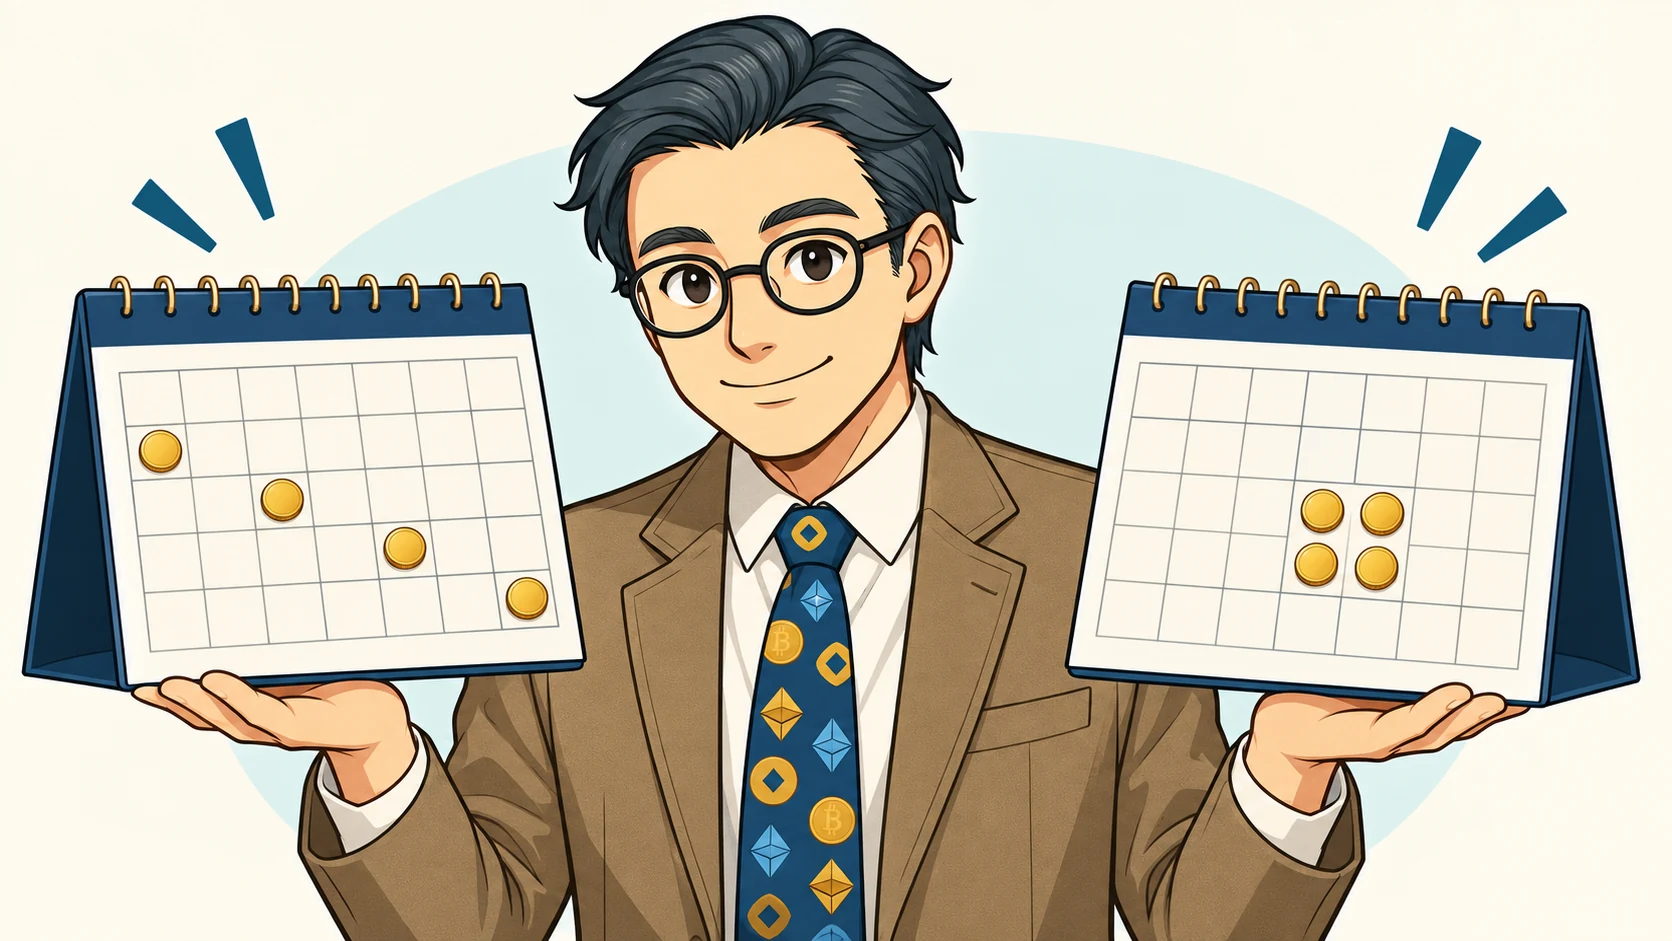
毎日積立は、決まった金額で購入日を分ける方法
毎日積立は、あらかじめ決めた条件で暗号資産を日々購入する方法です。毎回同じ円金額で買う場合、価格が高い日は少なく、安い日は多く買えます。このように定額で継続購入する方法を、ドルコスト平均法と呼びます。
ただし、買う日を分けても、その暗号資産自体の値下がりリスクは残ります。買い続けている間に価格が下がれば、投じた金額より評価額が少なくなることがあります。
また、購入する回数を増やすことと、異なる資産に分散することは別です。ビットコインだけを毎日購入しても、資産の種類は増えません。
同じ予算でも、どちらが有利かは値動きで変わる
月の初めに買ったあと値上がりが続けば、早くまとめて購入したほうが多くの数量を確保できる場合があります。反対に、そのあと値下がりすれば、購入日を分けたほうが取得価格を抑えられる場合があります。
どちらになるかを事前に確実に見抜くことはできません。「値動きが大きい暗号資産なら毎日が有利」とは言い切れないのです。
| 比べる点 | 毎日積立 | 毎月積立 |
|---|---|---|
| 購入のタイミング | 月内の複数の日に分ける | 月に1回の購入日にまとめる |
| 月額の把握 | 1回あたりの設定では日数に注意 | 月1回の金額から把握しやすい |
| 取引記録 | 購入明細が多くなる | 購入明細が比較的少ない |
| 選ぶ目安 | 購入日を細かく分けたい | 給料日後などに予算を管理したい |
毎日積立が気になって毎日アプリを開き、下落するたびに追加購入したくなるなら、月1回のほうが管理しやすいかもしれません。どちらも自動購入に対応するサービスなら、注文操作の回数は減らせます。
積立を続ければ自動で利息が付くわけでもありません。仕組みの違いは、暗号資産の積立で複利は働く?自動積立の設定と見直しルールも参考にしてください。
毎日いくらにする?月額予算とサービスの最低金額を合わせる
「1日100円」は、毎月100円ではない
1回あたりの購入金額を設定するタイプでは、月の日数によって支出が変わります。
| 1日あたりの設定額 | 28日すべて購入した場合 | 30日すべて購入した場合 | 31日すべて購入した場合 |
|---|---|---|---|
| 10円 | 280円 | 300円 | 310円 |
| 100円 | 2,800円 | 3,000円 | 3,100円 |
| 500円 | 14,000円 | 15,000円 | 15,500円 |
※単純に設定額×日数で計算した支出例です。運用成果の試算ではありません。入出金等の費用は含めず、残高不足・障害等による未実行や実際の購入額の端数も考慮していません。
たとえば月3,000円を上限にしたい場合、毎日100円では31日の月に上限を超えます。1円単位で設定できるサービスなら、毎日96円で31日分は2,976円になります。ただし、複数銘柄や別サービスでも購入するなら、その合計で確認が必要です。
これは金額の考え方の例であり、毎日96円を勧めるものではありません。最低購入金額が予算と合わなければ、毎週・毎月へ頻度を変えるか、利用を見送れます。
「1回の最低額」と「月全体の最低額」を区別する
代表的なサービスの条件を、予算を考えるために整理しました。順位ではなく、金額の設定単位を見るための表です。
| サービス | 最低金額の単位 | 毎日積立の予算で確認したい点 |
|---|---|---|
| bitFlyer かんたん積立 | 1回1円から | 毎日・毎週・月2回・月1回を選択。1回の金額から月額を計算する |
| GMOコイン つみたて暗号資産 | 1回500円から、500円単位 | 毎日・毎週・毎月に対応。毎日500円なら31日分は15,500円 |
| SBI VCトレード かんたん積立(VCTRADEサービス) | 1回500円から、1円単位 | 日次・週次・月次に対応。最低額が同じでも月の合計は頻度で変わる |
| Coincheckつみたて | 月10,000円から | 月イチ・毎日を選択。毎日プランでも月全体の設定額が基準になる |
出典:bitFlyer、GMOコイン、SBI VCトレード、Coincheck。対象銘柄や詳細条件は公式ページで確認してください。
Coincheckの「1日あたり約300円から」は、月1万円以上の設定額を日々の買付に分ける説明です。月500円だけを毎日分けて買えるという意味ではありません。
口座を選ぶ前に、家計の収支から生活費・予定支出・必要な備えを差し引き、暗号資産に使える上限を決めましょう。家計の赤字を埋めるために値上がりを期待する状態なら、積立より先に収支の整理が必要です。
比較項目をもう少し詳しく確認したい場合は、暗号資産の積立おすすめ4社を比較|少額・自動引落・費用で選ぶへ進めます。
自動積立の始め方:入金・費用・初回の買付まで確認する
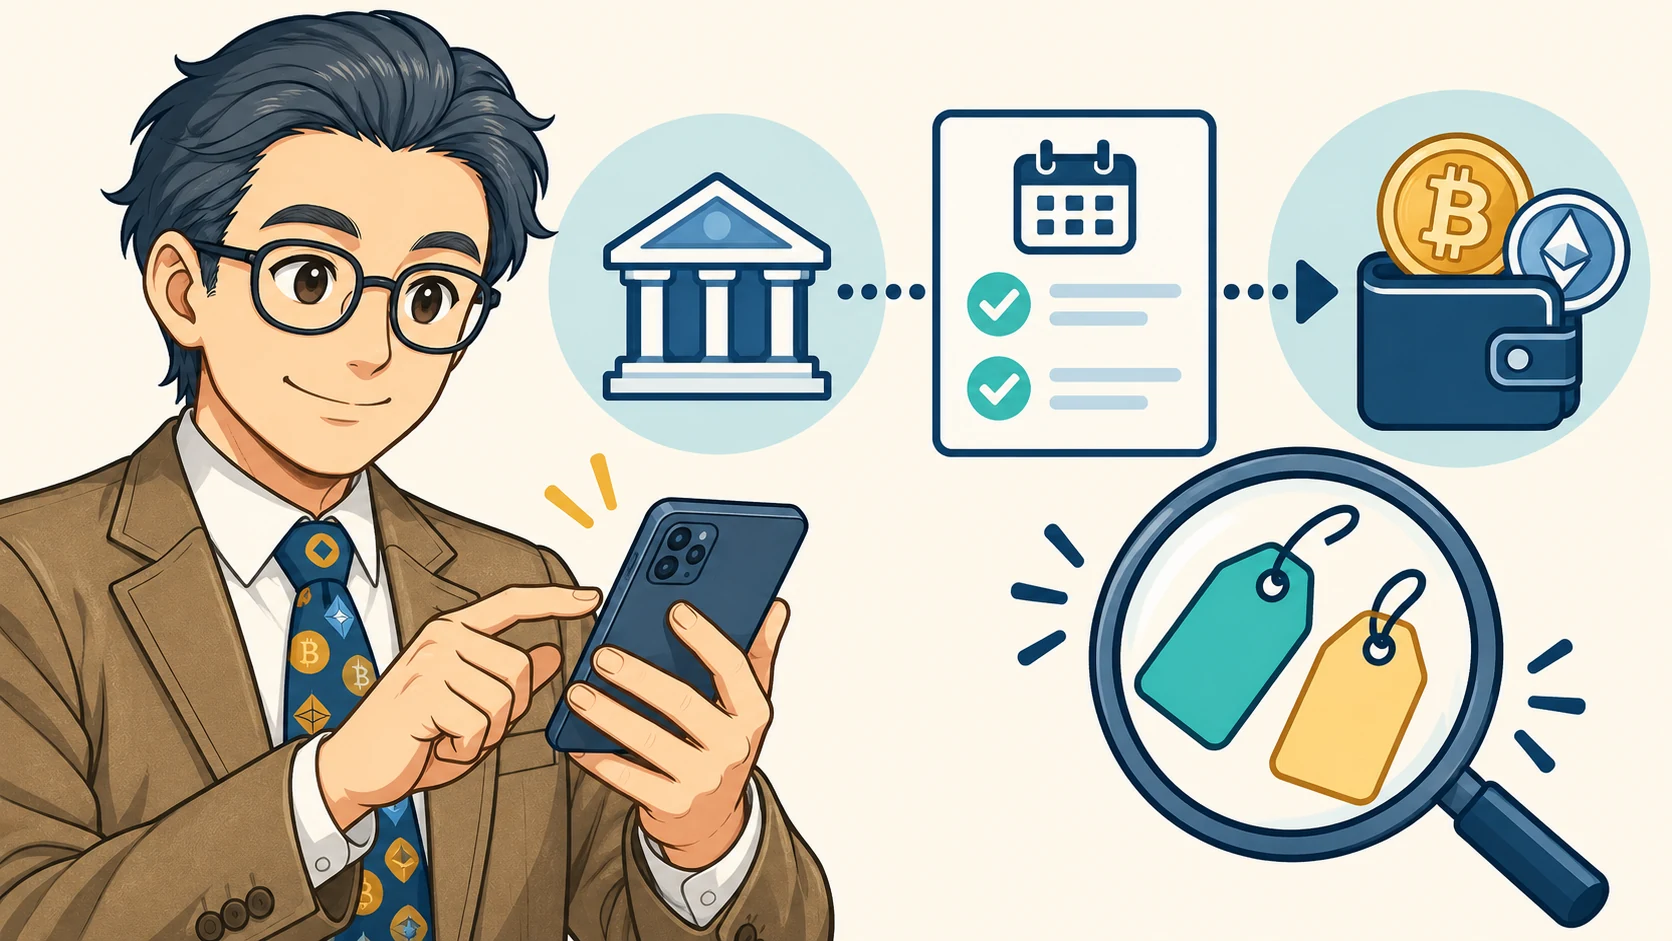
自動購入と、銀行からの自動引落は別の機能
bitFlyerは、口座内にある日本円残高から積立購入します。設定後も、購入に必要な日本円を用意する必要があります。一方、Coincheckつみたては指定した銀行口座から毎月引き落とす方式です。
「積立が自動なら入金も自動」とは限りません。銀行側の定額振込を使う場合も、振込手数料、入金反映日、休日の扱いまで含めて確認します。毎日の買付に備えて、生活費までまとめて取引口座へ移す必要はありません。
出典:bitFlyerの資金引落方法、Coincheckつみたての始め方。
設定は「月額上限→入金→注文条件」の順に進める
- 月額上限を決める。 31日の月や、ほかの積立を含めても予算内か確認します。
- 利用先と口座の安全設定を確認する。 公式サイトから手続きを行い、二段階認証など利用できる認証機能を設定します。
- 資金の用意方法を確認する。 取引口座への入金か銀行引落か、最初の購入までにいつ用意する必要があるかを調べます。
- 銘柄・頻度・金額を設定する。 設定額が1回分か月額かを確かめ、開始日や変更・取消の締切も控えます。
- 初回の購入履歴を確認する。 実際の購入額、数量、残った日本円を見て、意図した条件で動いているか確認します。
開始日はサービスごとに異なります。bitFlyerは最短翌日からと案内していますが、すべてのサービスで設定翌日から買えるわけではありません。銀行引落を伴う場合は申込・引落・買付のスケジュールを確認しましょう。
「積立手数料無料」でも購入価格を確かめる
bitFlyerは積立の購入レートに販売所の価格を使います。GMOコインも、積立ルールで販売所の買付レートを参照すると案内しています。
販売所では、利用者が買う価格と売る価格に差があります。この差がスプレッドです。積立サービスの利用料が無料でも、売買価格の差までゼロとは限りません。入金・出金などの費用も、利用する方法によって別に確認が必要です。
同じ予算を毎日と毎月に分けるだけで、費用が必ず安くなる・高くなるとはいえません。実際の約定価格や適用条件で変わるためです。スプレッドを一定の数字で決めつけず、注文前の表示と購入履歴で確かめましょう。
残高不足の扱いは、各社で確認する
購入できなかった分が、あとから自動でまとめ買いされるとは限りません。たとえばGMOコインでは、購入余力不足などで積立が行われない場合があり、3回連続で未実行となった銘柄の積立設定は削除されると案内しています。
出典:GMOコインの積立ルール。ほかのサービスにも同じルールが適用されるわけではありません。
初回を確認したあとも、家計を振り返るタイミングで購入履歴と残高を見ます。毎日の相場確認を増やす必要はありませんが、設定したまま動作を確かめずに放置するのは避けましょう。
やめたいときは?積立停止・売却・税金を分けて考える
積立を止めても、保有分を売ったことにはならない
積立停止は、これからの購入を止める操作です。すでに買った暗号資産を日本円に換える売却とは別なので、停止後も保有分の価格は変動します。
また、「停止を申し込んだら今日の買付も必ず止まる」とは限りません。変更の締切や銀行引落の手続状況を確認し、設定一覧で取消・停止が反映されたか確かめてください。
家計の変化を、減額・停止のきっかけにする
始める前に、次のような見直し条件を決めておくと判断しやすくなります。
- 収入が減った、または家計が赤字になったら、新しい購入を減らす・止める。
- 教育費や修理費などの予定が変わったら、投資額より先に必要資金を確認する。
- 保有額が自分で決めた上限を超えたら、追加購入を止め、売却の必要性も検討する。
値下がりしたから不足分を借りて買い増す、という対応はしません。日々の価格だけで増減を繰り返すより、暮らしを守れる条件が続いているかを確認しましょう。
売却する場合は、必要な金額、売買価格の差、出金にかかる日数や費用、税負担を見ます。使う日が近い教育費や生活費を、値上がりを待たなければ確保できない状態にしないことが大切です。
毎日の購入記録は、売るときの計算にも使う
日本円で暗号資産を買って保有しているだけなら、通常は値上がりによる含み益をその都度所得として計算するものではありません。一方、売却、商品購入への使用、別の暗号資産との交換などでは、所得計算が必要になる場合があります。
毎日買うこと自体が毎日の納税を意味するわけではありません。ただし、売却等の損益を計算するために、過去の購入記録も必要です。取引履歴、年間取引報告書、入出金や移転の記録を保存しておきましょう。
計算方法には総平均法・移動平均法があり、選択・届出状況等の確認が必要です。取引が少なければ国税庁の計算書で整理できる場合もあり、すべての人に有料ツールが必須というわけではありません。複数口座や交換・送付がある場合は、履歴の抜けや重複にも注意します。
税制改正の議論や予定を、すでに適用されている制度と混同しないでください。実際に売却等を行った年の取扱いを、国税庁「暗号資産を使用することにより利益が生じた場合の課税関係」と関連する案内で確認します。個別の申告判断に迷う場合は、税務署や税理士に相談できます。
今日やることは、月額上限をひとつ書くこと
毎日積立は、購入の手間や買い時の迷いを減らす選択肢です。ただし、毎月積立より高い成果が約束されるわけではなく、家計に余裕がなければ始める必要はありません。
まずは「暗号資産に使っても暮らしに影響しない金額は、月いくらまでか」を書き出してみてください。金額が決まったら、1回の最低額・月の合計・入金方法が合うかを確認します。合わなければ頻度を変える、金額を減らす、今は見送る。その判断ができれば、この記事の目的は達成です。