お小遣いが月3万円あっても、暗号資産に使える金額が3,000円とは限りません。昼食代や仕事の付き合いまで含む人と、趣味だけに使える人では、残せるお金が違うからです。
結論は、必要な支出と予備費を残し、そのうえで失っても暮らしに影響しない金額だけを検討すること。使えるお金が残らなければ、今月は0円で構いません。
BC父さんとして大切にしたいのは、投資額の大きさより、給料日前も家族との予定も無理なく過ごせることです。この記事では、月3万円のお小遣いから予算を決める計算例と、購入前・購入後に守りたいルールを整理します。
お小遣い3万円でも「暗号資産は月3,000円」と決めない
お小遣いに含まれる支出をそろえて考える
同じ3万円でも、昼食・飲み物・通勤中の買い物・交際費・趣味のどこまで負担するかで余裕は変わります。「ほかの人は月3,000円だから」と合わせる前に、自分のお小遣いの使い道を確認しましょう。
直近1〜3か月の明細やメモから、毎月必要な支出、月によって変わる支出、数か月に一度の支出を分けます。歓送迎会や趣味の年会費のように、今月は払わなくても後で必要になるお金も残します。
お小遣いの10%という割合に、安全を保証する根拠はありません。昼食代を削りすぎたり、月末に家計から補填したりするなら、その設定は自分には重いと考えられます。
家計の備えと長期の資産形成を先に確認する
自分名義のお金でも、家庭の収支が赤字だったり、教育費や車検の準備が足りなかったりするなら、暗号資産を増やす前に家計を整えるほうが先です。急な収入減や支出に備える預金も、価格が動く暗号資産とは分けておきます。
長期の資産形成を考える場合は、新NISAでの分散投資なども比較対象になります。ただし、NISAは対象商品の利益が非課税になる制度で、損失を防ぐ仕組みではありません。暗号資産の現物をNISA口座で直接買うこともできません。金融庁のNISAの説明で対象商品と制度の位置付けを確認できます。
家計、予定支出、長期資金を整理したうえで、暗号資産を持つ必要があるかを考える。この順番なら、口座を開いたあとに資金を無理に作らずに済みます。新NISAを始めた人が、必ず暗号資産にも進む必要はありません。
必要な支出と予備費を引いて、月額と累計の上限を決める
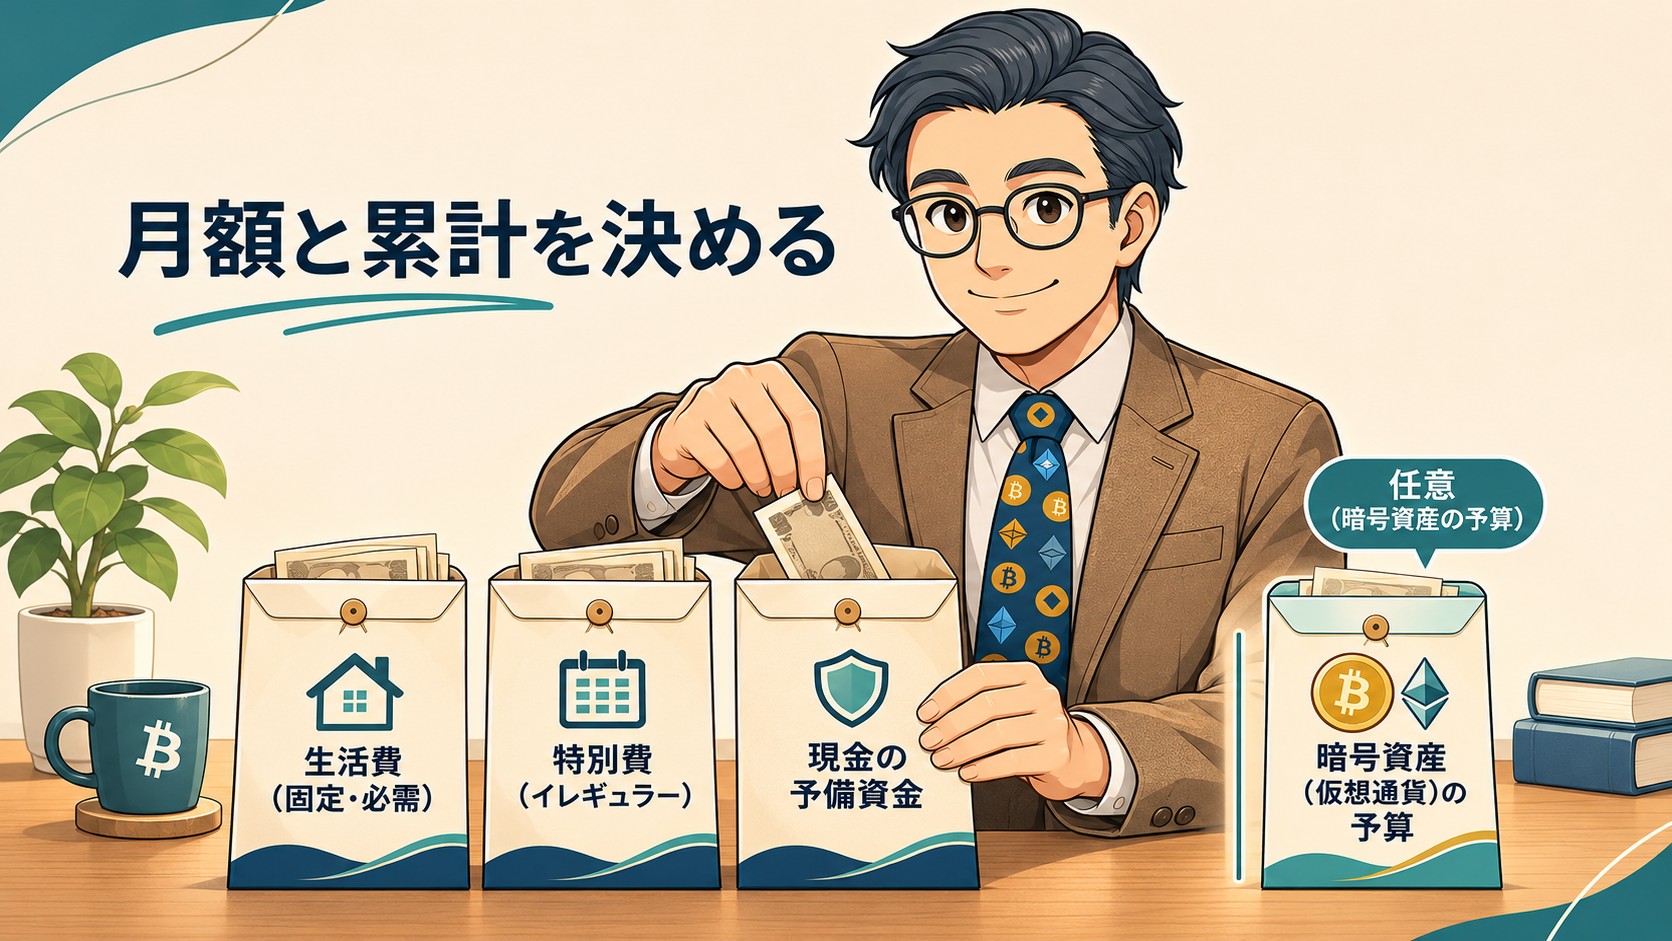
月3万円の配分を数字で確かめる
まずは、次の式で「投資を検討できる残額」を出します。
3万円 − 日常の必要支出 − 不定期支出への取り置き − 予備費 = 検討できる残額
この残額をすべて暗号資産へ回すという意味ではありません。貯金やほかの目的にも使えるお金から、さらに自分の許容額を決めます。
以下は考え方を示す架空の例です。推奨配分や平均値ではありません。
| 月3万円の使い道 | 支出が多い例 | 少し余裕がある例 |
|---|---|---|
| 昼食などの日常支出 | 24,000円 | 21,000円 |
| 不定期支出への取り置き | 3,000円 | 3,000円 |
| 予備費 | 3,000円 | 4,000円 |
| 投資を検討できる残額 | 0円 | 2,000円 |
| 暗号資産の予算を決める例 | 今月は買わない | 500円だけ試し、1,500円は現金で残す |
右の例で2,000円残っても、2,000円の購入が適切とは限りません。値下がりへの不安や家計全体の備えを考え、500円に抑える、全額を現金で残す、といった選択ができます。
左の例なら、暗号資産を買うために食事や必要な付き合いを切り詰めなくて大丈夫です。仕組みを読んだり、購入画面や手数料の説明を確認したりするだけでも準備になります。
毎月の予算だけでなく、累計で入れる金額も決める
月1,000円でも、12か月買えば購入元本は12,000円です。月額だけを見ていると、保有額が増えたときの負担を見落とします。
たとえば、購入元本12,000円分の評価額が6,000円になったら、評価損は6,000円です。これは価格が半分になったと仮定した単純例で、手数料・税金は含みません。半分が損失の下限という意味でもなく、さらに大きく価値が下がる可能性があります。
その状態で生活費を補いたくなるなら、入れる金額を小さくする必要があります。「毎月の購入額」と「累計で追加する元本の上限」を両方書いておきましょう。保有資産の時価も確認し、値上がりしたときに保有の偏りが大きくなっていないか見直します。
0円・500円・3,000円は、役割と負担で判断する
| 金額の例 | 判断するときの見方 |
|---|---|
| 0円 | 支出や備えが優先。購入せず学ぶ選択ができる |
| 月500円 | 対応するサービスなら操作や記録を試す候補。少額でも損失や費用はある |
| 月1,000円 | 12か月で元本12,000円。月末の残金と累計額を確認する |
| 月3,000円 | 12か月で元本36,000円。お小遣いの10%だから適切とは判断しない |
| 月1万円 | お小遣いの約3分の1。残り2万円で必要支出と備えが足りるか再計算する |
いずれも安全額の一覧ではありません。最低購入額や積立条件はサービス・銘柄・注文方法で異なるため、希望する金額で買えるかは公式画面で確認します。
買う前に、登録・費用・安全設定・記録を確認する
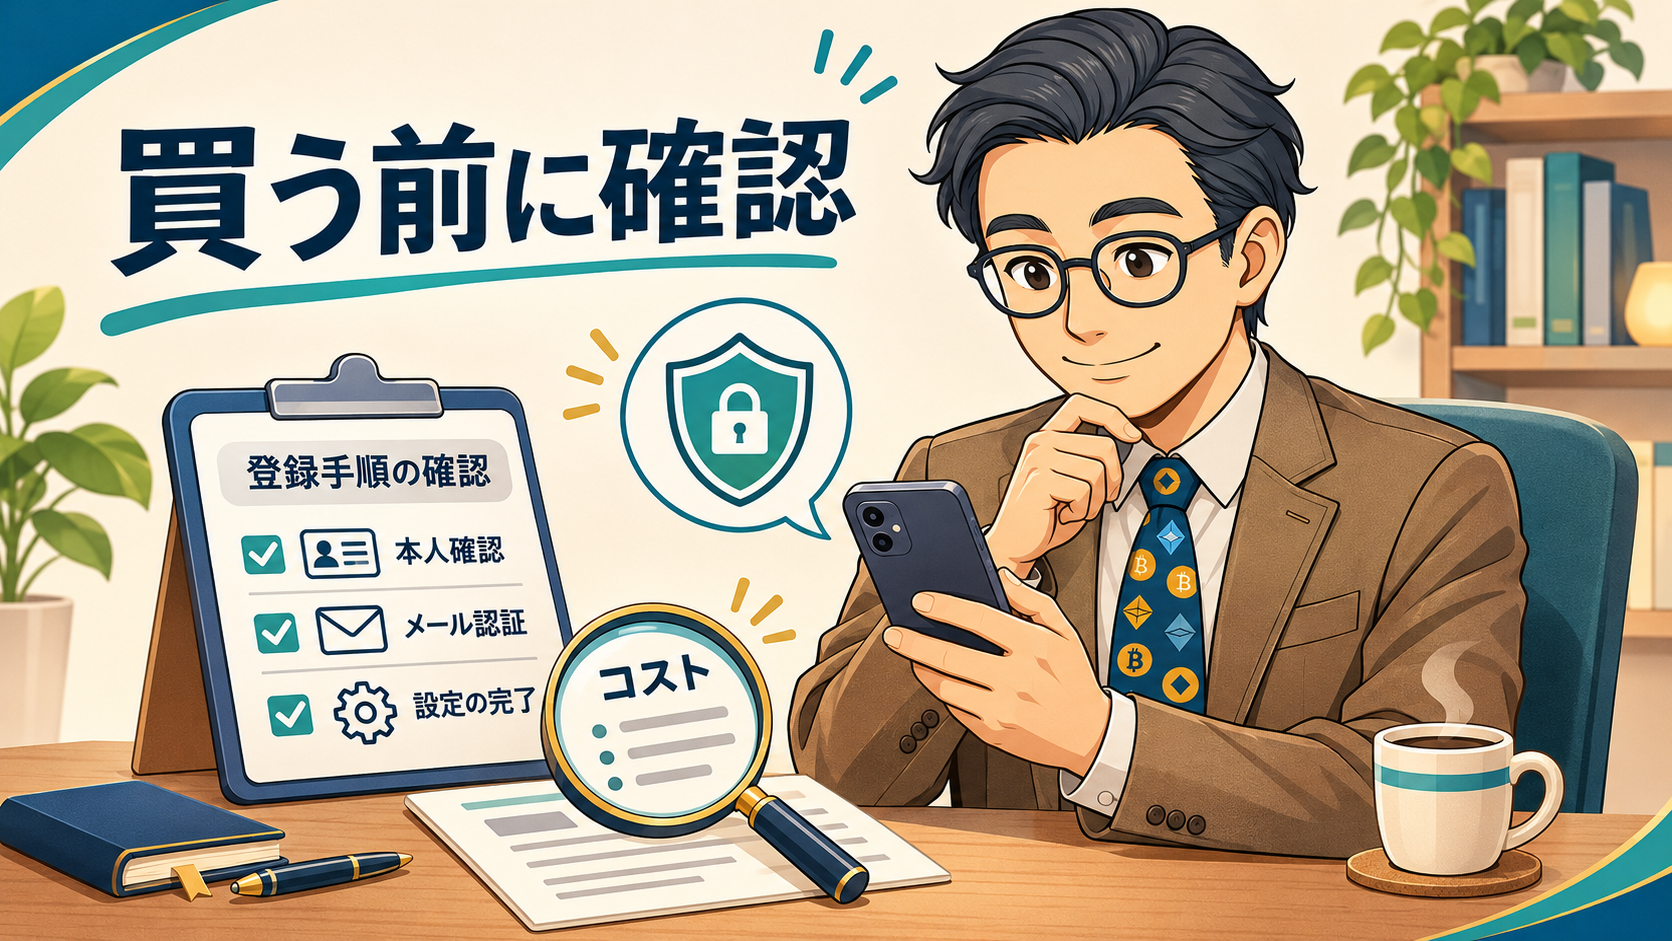
登録と取引内容を確かめる
金融庁は、暗号資産の価格変動や、不審な勧誘などへの注意を呼びかけています。利用候補の事業者は、金融庁の暗号資産関連情報から登録状況を確認してください。
登録があっても、利益や元本が保証されるわけではありません。価格下落に加え、不正アクセス、システム障害や出金停止などで必要なときに使えなくなるリスクも確認します。SNSの個別メッセージで案内されたリンクから送金を急がず、自分で公式サイトやアプリを確認することが基本です。
お小遣いの上限を守るなら、借入やレバレッジ取引は使わず、用意した日本円の範囲で買う現物取引を前提にします。現物でも購入資金を大きく失う可能性はあります。
「取引手数料無料」のほかにかかる費用を見る
販売所の買値と売値の差であるスプレッド、日本円の入出金費用、暗号資産の送付費用なども確認します。取引所形式の注文でも、売買手数料や注文の成立条件は確認が必要です。
少額では固定費の影響が大きくなります。仮に1回500円の入金に100円の費用がかかれば、費用は購入予定額の20%です。これは計算のための仮定で、特定の事業者の料金ではありません。
費用が重いからといって、購入額を増やして合わせる必要はありません。入金方法を変える、購入の頻度を見直す、条件の合うサービスがなければ購入を見送る、と考えます。
購入前に安全設定を済ませ、最初の取引から記録する
他のサービスと異なるパスワードを使い、提供される二要素認証やパスキー、ログイン通知などを確認します。登録メールの保護も含めて設定し、復旧方法やバックアップコードは他人に見られない形で保管します。認証コードや秘密鍵を他人に伝えないことも大切です。
記録は、利益が出てから始めると取得価格を追いにくくなります。初回から次を残してください。
- 取引日時、暗号資産の種類、数量、日本円での取引額
- 売買・交換などの取引区分と手数料
- 利用したサービス、入出金や送付の履歴
- 取引履歴の保存先と年間取引報告書
国税庁のFAQでは、日本円への売却だけでなく、商品購入や別の暗号資産との交換も損益計算の対象として扱われています。確認した公表資料では、個人の売却等による利益は原則として雑所得に区分されます。少額なら記録不要とは考えず、申告時には対象年の取扱いを確認してください。国税庁・暗号資産等の税務FAQ
税制改正の案内を見ても、将来の変更を現在の取引に先取りして適用しないようにします。申告の要否は給与以外の所得や申告状況などでも変わるため、判断に迷う場合は国税庁の案内や税務署・税理士に確認しましょう。
始めたあとも、買う・休む・見直す基準を持つ
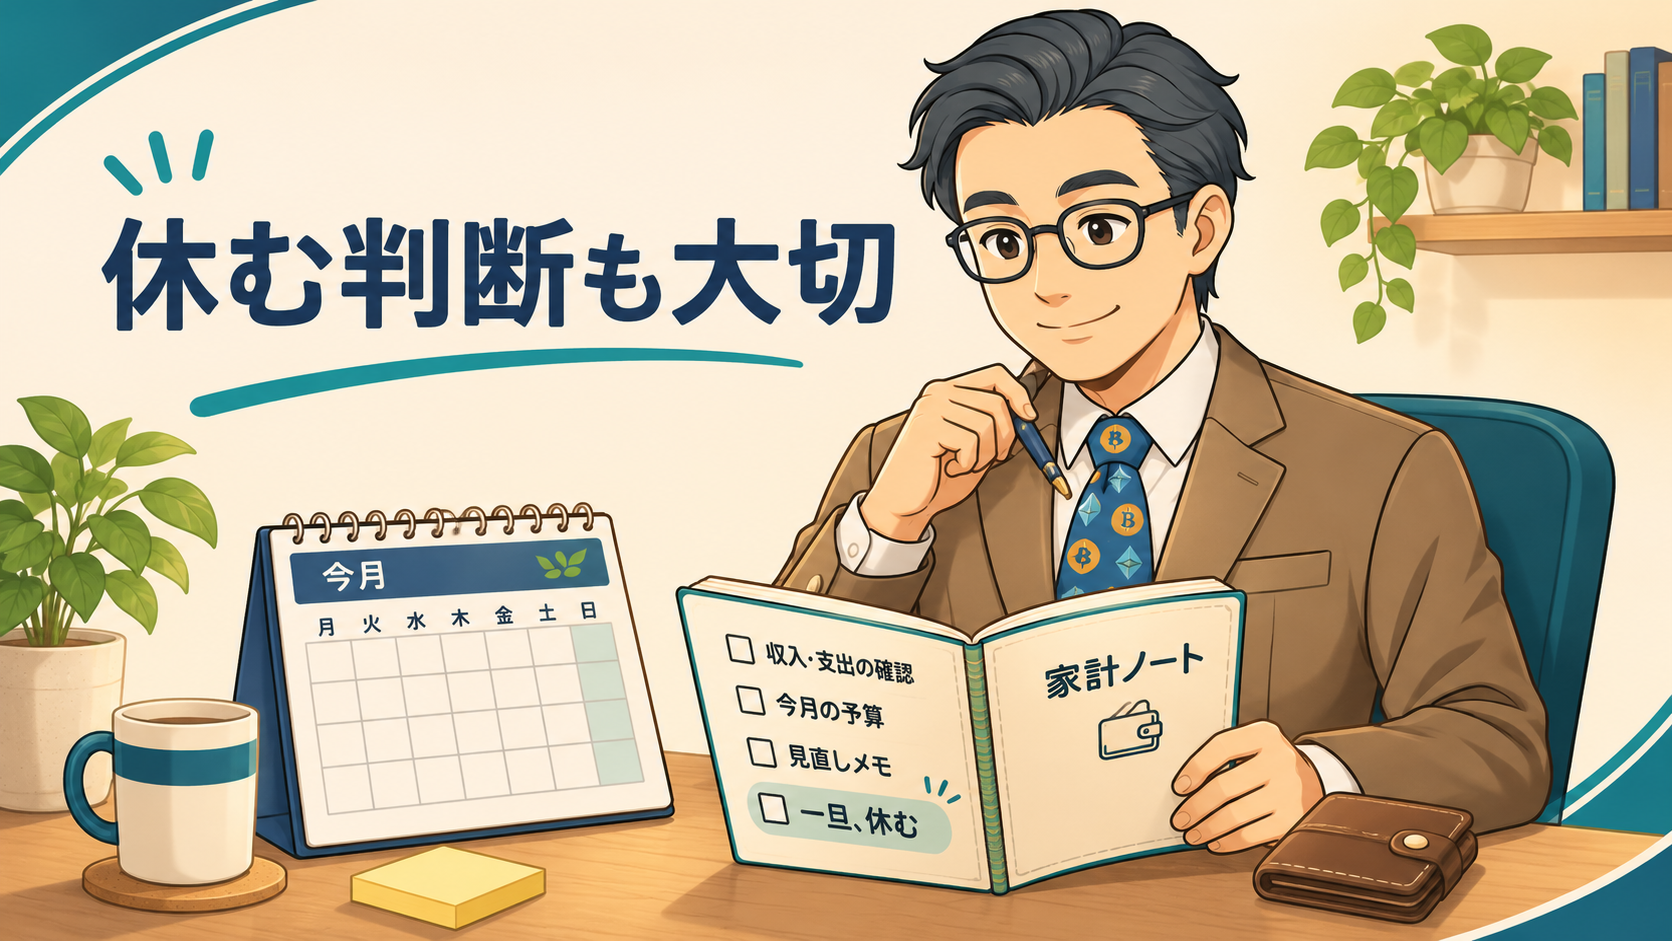
値下がりと生活の変化を分けて判断する
値下がりしたからという理由だけで、決めた予算へ上乗せしないようにします。安く見えても、その後にさらに下がる可能性があります。損失を取り戻すための追加購入は、お小遣いの枠を崩すきっかけになります。
一方、家計の赤字、予定支出の増加、予備費の減少は、購入を休む理由です。仕事中も価格が気になる、眠れない、家族に金額を隠したくなるといった状態も見直しの合図として扱います。
新しい購入を止めることと、すでに持つ暗号資産を売ることは別の判断です。必要な現金、保有リスク、売却時の費用や税金を確認し、保有分も含めて考えます。
家族とは、使うお金と追加しない範囲を共有する
「自分のお小遣いだから大丈夫」だけでは、家族の心配がなくなるとは限りません。家庭で決めたお金のルールに沿って、家計から補填しないこと、教育費や共有預金に触れないこと、月額と累計の上限を共有すると話し合いやすくなります。
話す内容は、たとえば「今月使う金額」「累計で入れる上限」「不足したときは買わない」の3点です。相手の不安を言い負かすためではなく、同じ条件を確認するために使いましょう。
今日決めるのは、銘柄より自分の予算
最後に、次の欄を埋めてみてください。
| 確認すること | 自分の記入欄 |
|---|---|
| お小遣いの月額 | 円 |
| 日常の必要支出 | 円 |
| 不定期支出への取り置き | 円 |
| 残しておく予備費 | 円 |
| 差し引きで残る金額 | 円 |
| 暗号資産に使う月額(0円も可) | 円 |
| 累計で入れる元本の上限 | 円 |
| 購入を休む条件 |
家計全体の備えが足りなければ、表で残額が出ても、暗号資産への予算は0円にできます。迷う段階では、まず今月の支出を書き出せれば十分です。
お小遣い3万円からの暗号資産投資に、誰にでも合う定額はありません。必要な支出と予備費を残し、累計額も見ながら、自分に合う範囲を決めることが出発点です。
家計と投資の順番そのものに迷う場合は、貯金・新NISA・暗号資産の違いを比較する記事も参考にしてください。
情報確認日:2026年11月4日。金額の配分例と値下がり例は説明用の仮定です。個別の推奨額や将来の成果を示すものではありません。利用条件・税務上の取扱いは、取引時・申告時の公式情報で確認してください。