「ビットコインが気になっている。でも、今から買っても遅いのでは?」
ニュースやSNSで値上がりの話を見ると、乗り遅れた気がするものです。ただ、今から買って利益が出るかは、誰にも確実には分かりません。過去に上がったことも、将来の値上がりを約束する材料にはなりません。
一方、仕組みを学び、自分の家計に必要かを考えることに「手遅れ」はありません。買うかどうかは、その後に決められます。
BC父さんとして大切にしたいのは、周りに追いつくことより、家族の暮らしを守ったまま判断できることです。この記事では、今さら遅いと感じる理由を整理し、購入を検討できる条件と、今は見送ったほうがよい条件を具体的に説明します。
ビットコインは今さら遅い?値上がりの理由と買う理由を分けよう
1BTCが高くても、1枚を買う必要はない
ビットコインは分割して保有できます。ニュースで示される1BTCの価格が高くても、その金額を丸ごと用意する必要はありません。ただし、実際に注文できる最低金額・最低数量は、事業者や購入方法によって異なります。
たとえば、説明用に1BTC=1,000万円と仮定すると、1,000円分は費用を除いて0.0001BTCです。これは現在価格や特定サービスの購入条件を示すものではありません。
大切なのは、少額で買えることと、損失を小さく抑えられることを区別することです。価格が半分になれば、同じ数量を持っていても円換算の価値は半分になります。少額購入は支出の上限を管理する方法であり、値下がりを防ぐ仕組みではありません。
発行上限や半減期は「必ず上がる根拠」にはならない
ビットコインには、発行総量を約2,100万BTCまでとする仕組みがあり、採掘で新しく発行される報酬は一定のブロック数ごとに半減します。Bitcoin.orgのFAQでも、発行の仕組みと価格変動のリスクが説明されています。
ただし、供給の仕組みだけで価格は決まりません。買いたい人が減れば、供給量に上限があっても値下がりは起こり得ます。半減期の前後に過去と同じ値動きが繰り返されるとも限りません。
「次の半減期まで持てば増える」「今年は仕込みの年」と予定表のように考えると、必要なお金まで長く拘束してしまいます。売却したい時期に価格が回復している保証はない、と考えておきましょう。
機関投資家の参加やインフレの話だけで購入を決めない
大きな投資家の参加が話題になっても、個人の購入価格や元本が守られるわけではありません。また、「円の価値が下がるからビットコインを買えば安心」とも言い切れません。
円建ての価格は、ビットコイン自体の需給や為替などの影響を受けます。物価が上がる時期にビットコインも下落すれば、生活費の負担と投資の損失が重なる可能性があります。
生活費や近く使うお金には、値上がりの期待より、必要なときに使えることが重要です。金融庁の利用者向け案内も、暗号資産の価格変動や取引上の注意点を示しています。
今から買うかは、相場より先に家計の3項目で判断する
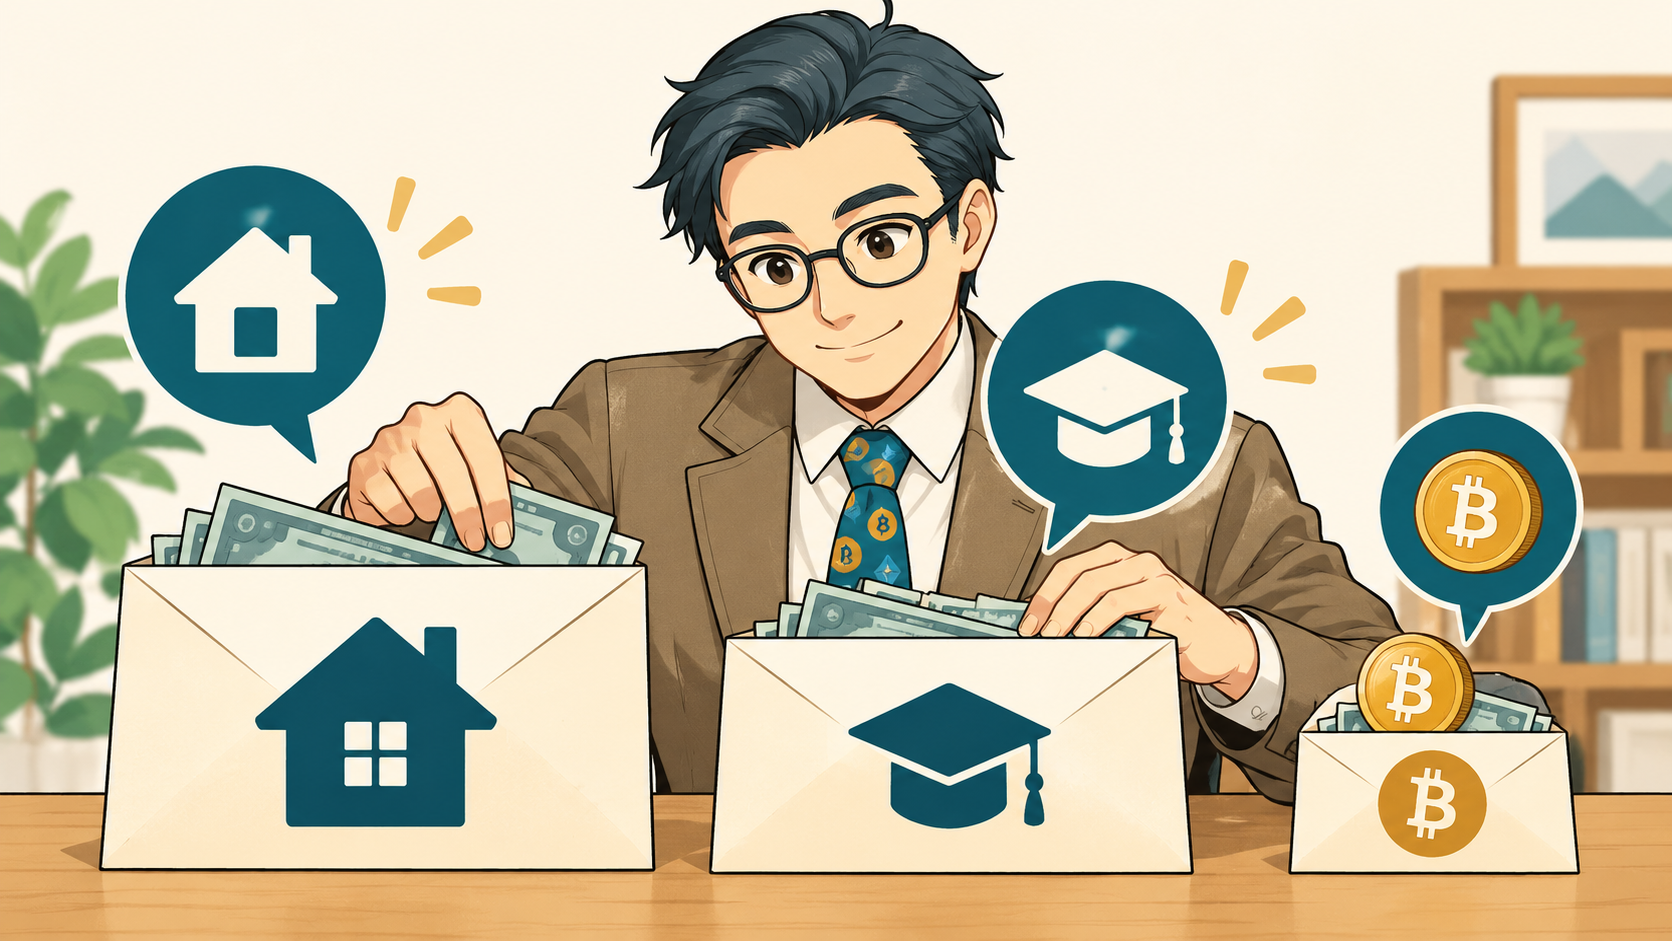
生活費・生活防衛資金・予定支出を残せているか
最初に確認するのは、今月の口座残高ではなく、そのお金の使い道です。口座に残っていても、教育費や車検、税金、家電の買い替えに使う予定があれば、自由に投資できるお金とはいえません。
| 確認するお金 | 判断すること |
|---|---|
| 日々の生活費 | 次の給料日までの支払いに不足しないか |
| 生活防衛資金 | 収入減や急な支出に備えるお金を残せているか |
| 予定支出 | 教育費、車検、税金など、使う時期が決まったお金を分けているか |
生活防衛資金として必要な額は、家族構成や収入の安定性、毎月の支出によって変わります。一律の月数に合わせるより、自分の家計でどの支払いをどれだけ支えたいかを確認してください。
不足があれば、暗号資産の購入を見送り、先に現金の備えを整える判断ができます。「買わないと置いていかれる」と感じても、支払いの予定は変わりません。
長期の資産形成と、暗号資産を持つ目的を分けられるか
将来に備えたいなら、預貯金や、新NISAを利用した分散投資なども含めて考えます。新NISAは対象商品の運用益を非課税にする制度であり、元本を保証する制度ではありません。金融庁のNISA解説で、制度と対象商品を確認できます。
ビットコインを直接買うことは、新NISA口座で投資信託を買うことと同じではありません。値動き、保有する資産の内容、費用、税務上の扱いを分けて理解する必要があります。
家計の備えと長期の資産形成を考えたうえで、それでも仕組みを学びたい、余裕資金の一部で保有を検討したいという場合に、暗号資産の予算を決めます。NISAの枠を使い切る必要も、必ず暗号資産まで進む必要もありません。
値下がりしても、生活と仕事を続けられる金額か
「いくらなら買えるか」に加えて、「減ったら何を変えなければならないか」を考えましょう。
たとえば1万円分を買い、その評価額が5,000円になった場面を想像します。差額5,000円を取り戻すために生活費から買い足したくなるなら、予算や購入そのものを見直す余地があります。半値は説明用の仮定で、最大損失や下落予測ではありません。さらに下がる可能性もあります。
| 今の状態 | 選べる行動 |
|---|---|
| 生活費や予定支出が不足している | 購入を見送り、資金の確保を優先する |
| お金は分けられるが仕組みが分からない | 学習・条件確認までにとどめる |
| 余裕資金があり、損失や管理負担を理解している | 上限を決め、購入の必要性を検討する |
| 残高が気になり睡眠や仕事に影響している | 新規購入を休み、保有額や方針を見直す |
会社員の給与があるからといって、損失に強いとは限りません。教育費や住宅費など、毎月の責任があることも予算に含めてください。
購入を検討するなら、少額・費用・管理方法を先に決める
積立や長期保有でも、元本割れは避けられない
定額積立は購入時期を分ける方法です。一度に全額を買う場合とは違い、価格が高いときには少なく、安いときには多く買うことになります。ただし、平均取得単価が下がり続けるわけでも、最終的に利益が出るわけでもありません。
買い続ける間に価格が下がれば、支出が増えながら含み損も増えることがあります。長期保有も、値下がりや事業者のトラブル、認証情報の紛失といった問題をなくしません。
積立を使うなら、毎月の上限と停止・減額の条件を先に決めます。「教育費の積立が不足したら休む」「収入が減ったら設定を見直す」など、家計に結び付いた条件にすると判断しやすくなります。設定の変更期限も利用先で確認しましょう。
最低購入条件と、売るときまでの費用を見る
注文画面の「手数料無料」だけで選ばず、購入価格と売却価格の差であるスプレッド、売買手数料、入出金や送付の費用を確認します。条件は購入方法やサービスで異なります。
特に少額では、固定額の費用が予算に対して大きくなることがあります。最低注文条件に足りない場合も、生活費を足して条件に合わせる必要はありません。別の購入方法を調べるか、購入を見送れます。
月500円など小さな予算で検討したい方は、月500円で暗号資産を始める際の条件と家計の考え方も参考にしてください。少額なら誰にでも負担が軽い、という意味ではありません。
登録状況・認証設定・取引記録を確認する
日本向けに暗号資産交換業を行う事業者については、金融庁の登録一覧で会社名や公式サイトを照合します。登録は利益や無事故を保証するものではありません。知名度や金融グループの名前だけで安全性を判断しないようにしましょう。
購入前に、次の準備も確認してください。
- 公式サイトやアプリの提供元を確認する。
- 使い回さないパスワードと、対応する追加認証を設定する。
- メールや端末を保護し、端末紛失時の復旧方法を確認する。
- 購入日、数量、支払額、費用などの取引履歴を保存する。
認証コードや秘密鍵などを、サポート担当を名乗る相手に渡してはいけません。外部ウォレットへの送付にも、送付先の間違いや復旧情報の紛失という別のリスクがあります。内容を理解せずに急ぐ必要はありません。
税金は、日本円に戻したときだけの問題でもありません。売却、商品購入への使用、他の暗号資産との交換などで利益が生じると、課税関係の確認が必要になります。国税庁の確認したFAQでは、個人の取引による所得は原則として雑所得とされ、例外も示されています。国税庁の暗号資産FAQで取引内容に応じた扱いを確認してください。
税制改正の報道や予定を、そのまま自分の取引に適用しないことも大切です。対象となる年の施行済みのルールを確認し、分からない場合は税務署や税理士へ相談しましょう。
「今さら遅い」と焦ったら、買う前に3行だけ書こう
ビットコインは今から買えば遅くない、とも、もう遅い、とも一律にはいえません。将来価格を確実に予測できない以上、答えを探し続けるより、自分が引き受けられる条件を決めるほうが次の行動につながります。
今日やることは、口座開設や購入ではなく、次の3行をメモに書くことです。
- 先に残すお金: 生活費、生活防衛資金、教育費や車検などの予定支出。
- 購入を検討できる上限: 失っても暮らしに影響しない範囲。余裕がなければ0円。
- 買わない・休む条件: 予定支出の不足、収入減、仕組みを説明できないときなど。
たとえば「来春の学費がまだ足りないので、今月の購入予算は0円。仕組みと費用だけ調べる」と書ければ、十分に具体的な判断です。これは架空の記入例で、BC父さんや読者の実体験ではありません。
家計の準備が整った方が、次に利用先を調べたい場合は、暗号資産取引所の比較記事で予算や購入方法に合う条件を確認できます。比較先の記事には広告リンクが含まれます。
周りと同じ時期に買う必要はありません。家族の今の暮らしと、将来への備えを両方守れるか。その確認ができてから、買う・買わないを選んでください。
情報確認日:2026年11月1日。本記事は一般的な情報提供を目的とし、個別の投資助言や利益の保証を行うものではありません。
参照資料:金融庁・暗号資産の利用者のみなさまへ、金融庁・NISAを知る、Bitcoin.org・よくある質問、国税庁・No.1524、国税庁・暗号資産等に関する税務上の取扱いFAQ。税務FAQは令和7年12月改訂版を確認しています。