「ビットコインだけでは不安だから、ほかの暗号資産も買った方がいいのかな」
分散投資を調べると、そんな疑問が浮かびますよね。ただ、銘柄を増やすだけでは、家計を守る備えとして十分とは限りません。
暗号資産の分散投資は、投資先や買う時期を分け、特定の対象・タイミングへの集中を和らげる考え方です。損失をなくす方法ではありません。 複数の暗号資産が同時に下がることもあります。
BC父さんとして最初に一緒に整理したいのは、「何種類買うか」より「暗号資産にいくらまで使えるか」です。この記事では、分散の限界、家計からの上限額の決め方、実際に分ける際の確認点を順番に解説します。
暗号資産の分散投資で減らせるリスク・残るリスク
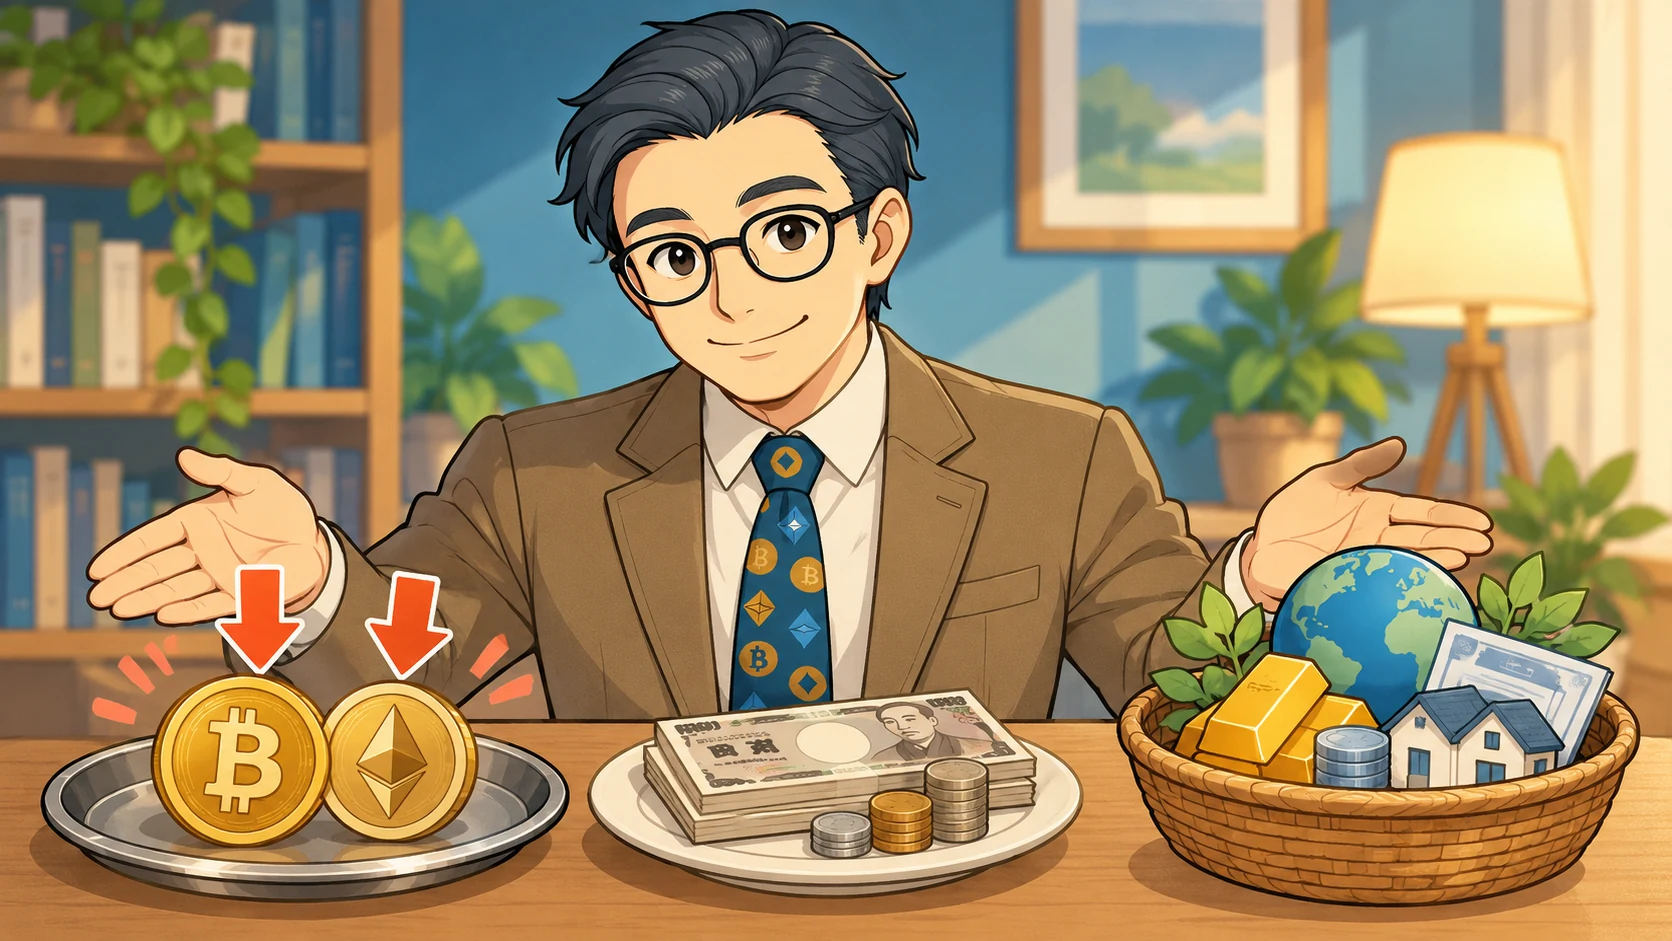
銘柄を分けても、市場全体の下落には備えきれない
一つの暗号資産に資金を集中すると、その銘柄固有の問題が保有額全体に影響します。複数に分ければ、その一銘柄に直接さらしている金額は小さくなります。
一方、用途や仕組みが違っても、同じ市場環境の影響で一緒に下落する可能性があります。BTCとETHの両方を持つことも、値下がりを互いに埋め合わせる約束にはなりません。
金融庁が説明する分散投資の基本は、値動きの異なる資産を組み合わせることです。「コインの名前が違う」と「値動きが異なる」は分けて考えましょう。出典:金融庁「資産形成の基本」
分ける対象によって、備えられる問題が違う
| 分け方 | 和らげたい集中 | 残るリスク・負担 |
|---|---|---|
| 資産を分ける | 暗号資産だけへの集中 | 株式なども下落し得る。異なる資産でも同時下落はある |
| 購入時期を分ける | 一度の購入価格への集中 | 買い続けても評価損になることがある |
| 銘柄を分ける | 一銘柄固有の問題への集中 | 市場全体の下落、銘柄ごとの調査負担 |
| 保管先を分ける | 一事業者の障害などへの集中 | 市場価格の下落、移動時のミス、複数口座の管理負担 |
保管先の分散と投資先の分散も別です。同じBTCを2社に置いても、BTCが値下がりする影響は変わりません。
価格変動に加え、不正アクセスや事業者に関わるリスクもあります。金融庁の注意喚起で、取引前に確認する点を押さえておきましょう。出典:金融庁・消費者庁・警察庁「暗号資産に関するトラブルにご注意ください」
配分を考える前に、家計から暗号資産の上限を決める
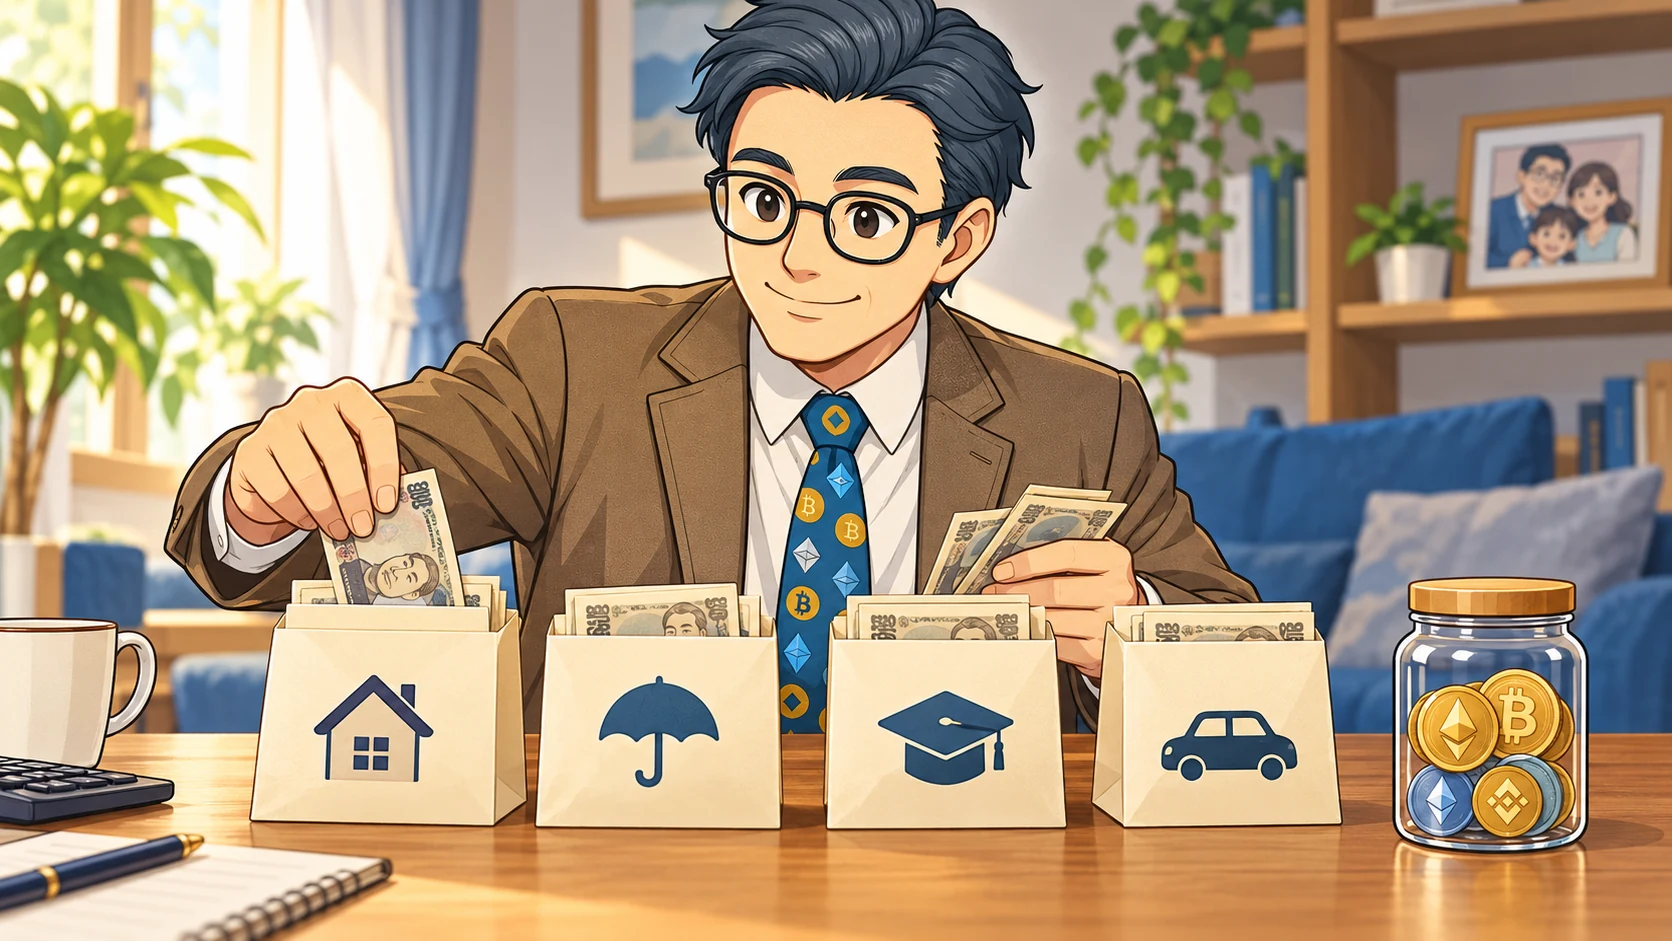
生活に必要なお金を、先に投資の外へ置く
暗号資産の中でBTCを何%にするか考える前に、家計のお金を次の順番で整理します。
- 毎月の生活費と、返済などの必要な支払いを確認する。
- 収入減や急な支出に備えるお金を確保する。
- 教育費、車検、住宅修繕など、使う時期が見えているお金を取り分ける。
- 残った資金について、長期の資産形成と暗号資産への配分を検討する。
必要な備えは、収入の安定性、扶養する家族、今後の支出で変わります。「生活費の何か月分があれば全員大丈夫」とは決められません。
新NISAを含む長期投資を学ぶ場合も、制度の利点と商品の値下がりリスクは別です。現金の代わりに、必要な時期が近いお金を投資へ移すことは避けましょう。
家計の整理から確認したい方は、会社員パパが新NISAを始める前にやるべき家計整理も参考にしてください。
「半分になった場合」と「全額失った場合」を金額で確認する
次は、おすすめの配分ではなく、負担を考えるための架空例です。
| 暗号資産に入れる金額 | 50%下落した場合の評価損 | 全額失った場合の損失 |
|---|---|---|
| 1万円 | 5,000円 | 1万円 |
| 5万円 | 2万5,000円 | 5万円 |
| 10万円 | 5万円 | 10万円 |
※単純な損失確認の例です。下落確率や将来価格を予測したものではありません。期間を設定せず、手数料・スプレッド・税金は含めていません。実際の損失は50%を超える場合があります。
この金額を見て「学費を取り崩すことになる」「値段が気になって仕事に集中できない」と感じるなら、上限を小さくする判断が必要です。余裕資金がなければ、暗号資産の配分をゼロにしても構いません。
上限額は、使ってよい目標額ではなく、超えないための線です。毎月買う場合も、月額だけでなく、保有分を含めた合計額を確認します。
初心者が確認したい3つの分け方
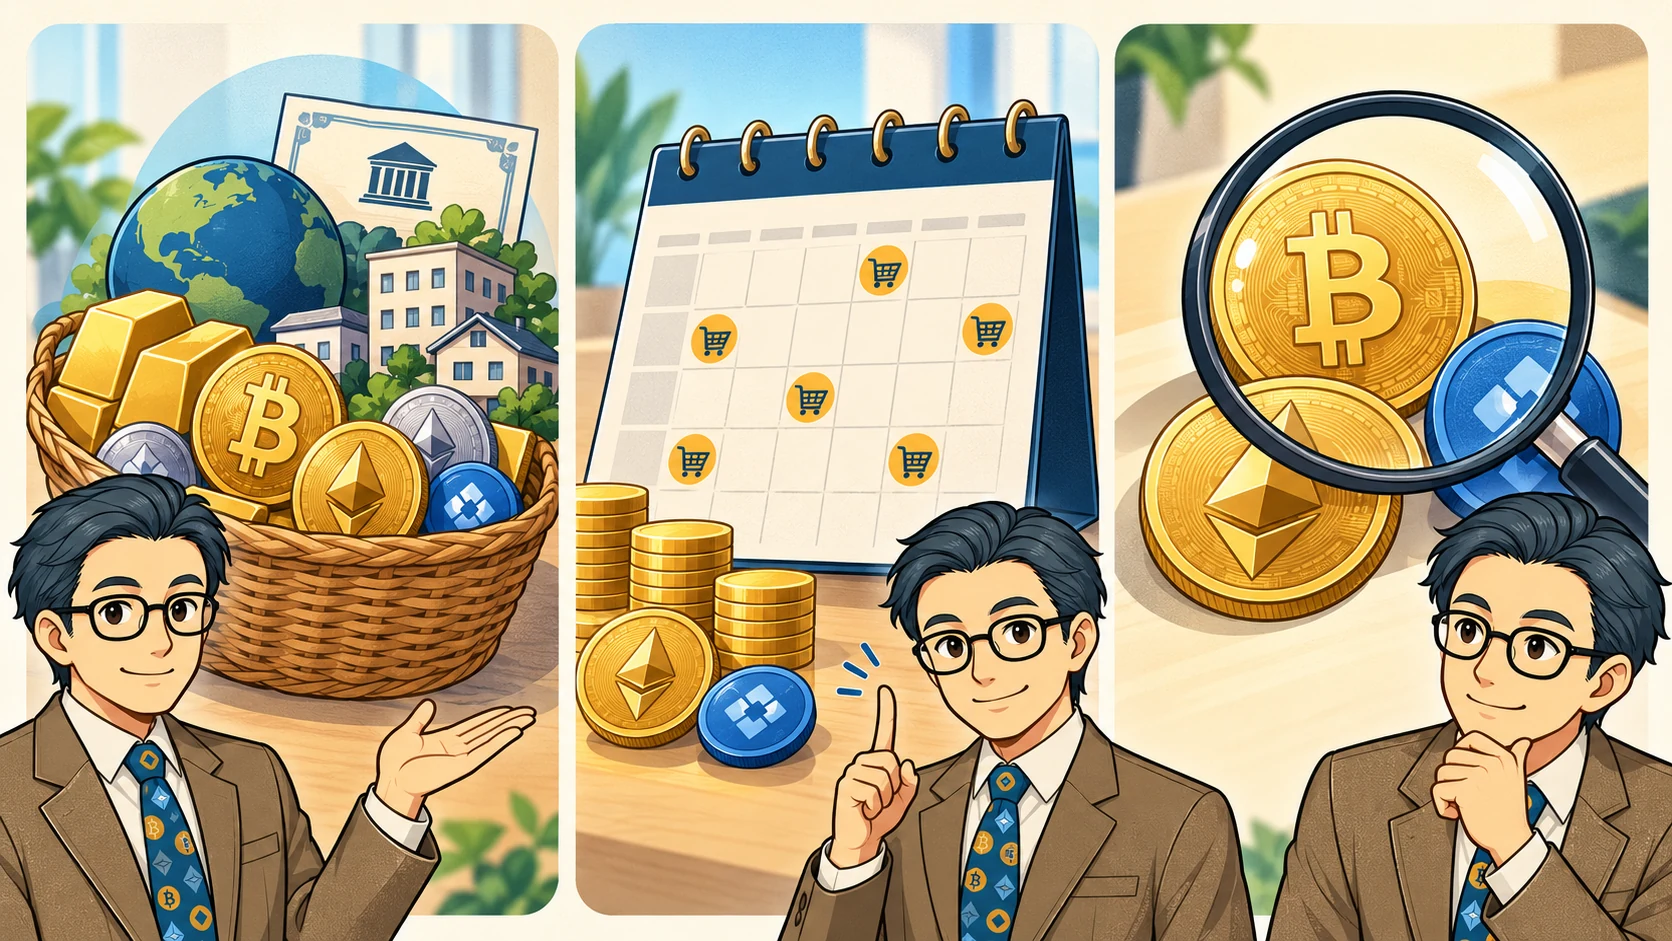
資産の分散:暗号資産の外も含めて見る
家計全体の預貯金、投資信託などの保有資産、暗号資産を一覧にしてみましょう。商品名が多くても、中身が似ていれば、思ったほど分散できていないことがあります。
例えば、異なる名前の投資信託でも、主な投資先が重なっている場合があります。暗号資産でも、同じサービスや仕組みに強く依存する銘柄を増やすだけでは、共通の問題にさらされます。
分散のために、金や不動産など新しい商品を急いで買い足す必要はありません。まずは「必要な現金を確保しているか」「暗号資産が家計の中で大きくなりすぎていないか」を確認する方が取り組みやすいでしょう。
時間の分散:一度の購入に全額を使わない
購入時期を分けると、全額を一つの価格で買うことを避けられます。一定額で定期購入する方法では、価格が高いときの購入数量は少なく、安いときは多くなります。
ただし、平均購入単価が必ず下がるわけではなく、一括購入より有利になる保証もありません。値上がりが続く場合は、先にまとめて買った方が有利になることもあります。値下がりが続けば、積立でも損失が膨らみ得ます。
購入頻度は、家計と管理のしやすさ、サービス条件で決めましょう。回数を増やす前に、最低購入額、売買時の手数料、売値と買値の差であるスプレッドを確認してください。
銘柄の分散:数よりも説明できる範囲を優先する
複数の銘柄を持つなら、それぞれについて次を自分の言葉で説明できるか確認します。
- 何に使われる暗号資産で、なぜ保有したいのか。
- どのような価格変動・技術・運営上のリスクがあるか。
- 利用する事業者で売却や出庫が可能か。停止などの条件は何か。
- 追加で買う前に、何を確認するか。
「初心者は必ず3〜5銘柄」「BTCとETHを決まった比率で買う」といった、全員に共通する正解はありません。理解できない銘柄を分散目的だけで追加するより、保有額を減らす・購入を見送る方が、自分で管理しやすい場合があります。
時価総額や知名度は調査の材料にはなりますが、安全性や将来の値上がりを保証するものではありません。
分散した後は、保管・費用・見直しのルールを作る
口座を増やす前に、安全設定と管理の負担を確認する
保管先を分ければ、一事業者の障害などの影響が全保有分に及ぶことを避けられる場合があります。ただし、別の事業者でも同時に取引できなくなる可能性はあり、資産の返還や損失補償が保証されるわけではありません。
口座が増えると、ログイン情報、安全設定、取引履歴の管理も増えます。移動には出庫手数料がかかる場合があり、送付先やネットワークの誤りもリスクになります。
「最低2社は必要」と決めつけず、金融庁の登録情報、事業者のリスク説明、二要素認証などの安全設定を確認しましょう。自己管理のウォレットにも、秘密鍵や復元情報を紛失するなどのリスクがあります。
比率を戻すための売却・交換には、費用と税務の確認が必要
価格が上がると、暗号資産の比率が当初より大きくなることがあります。反対に下落したとき、元の比率へ戻そうとして買い足すと、家計からの持ち出しが増えます。
見直しは必ず売買することではありません。追加購入を止める、積立額を減らす、今後の入金先を変える方法も含めて考えます。必要な現金が足りない場合は、売却の必要性も検討してください。
売却や別の暗号資産への交換では、損益計算が必要となり、利益が出れば課税関係が生じる場合があります。「円に戻していないから関係ない」と判断せず、取引履歴を保存しましょう。出典:国税庁「暗号資産等に関する税務上の取扱いについて」
今日決めるのは、銘柄の比率より家計の上限
まずは次の4項目をメモしてください。
- 近いうちに使うお金と、緊急時の備えを確保できているか。
- 暗号資産に使う上限はいくらか。全額失っても必要な支払いを守れるか。
- 今ある銘柄・保管先を、自分で把握できているか。
- 次にいつ確認し、どんな家計の変化があれば購入を減らす・止めるか。
見直し時期は家計確認の日に合わせるなど、続けられる形で構いません。収入減や大きな支出が分かったときは、決めた日を待たずに確認します。
分散投資を学ぶ目的は、買う種類を増やすことではありません。家族の生活に必要なお金を守り、負担を把握できる範囲を決めることです。最初の一歩として、家計から暗号資産に使える上限額を一つ書き出してみましょう。ゼロ円も有効な判断です。
情報確認日:2026年10月26日。本記事は一般的な情報提供です。特定銘柄の推奨配分や個別の投資判断を示すものではありません。
参照資料:上記の金融庁・国税庁資料に加え、日本暗号資産等取引業協会「投資初心者の皆さまへ」を確認しています。