取引所が倒産したら、預けた日本円やビットコインはどうなるのでしょうか。
倒産したからといって、必ず全額を失うわけではありません。一方で、国内の登録業者でも、全額がすぐに戻ると保証されているわけではありません。 日本円と暗号資産では保護の仕組みが異なり、通常の預かりと貸暗号資産サービスでも扱いが変わります。
家族のために確保した教育費や、次の車検に使うお金まで預けているなら、「戻る可能性」だけでなく「必要な日に使えない可能性」を考えることが大切です。
BC父さんと一緒に、返還の仕組み、出金が止まったときの確認手順、今のうちにできる備えを整理しましょう。
※2026年11月1日に確認した公式資料に基づく一般的な解説です。主に国内登録業者の現物取引用の預かりを扱います。個別の返還条件は、契約内容、資産の保全状況、法的手続きによって異なります。
取引所が倒産したら、日本円と暗号資産はどう扱われる?
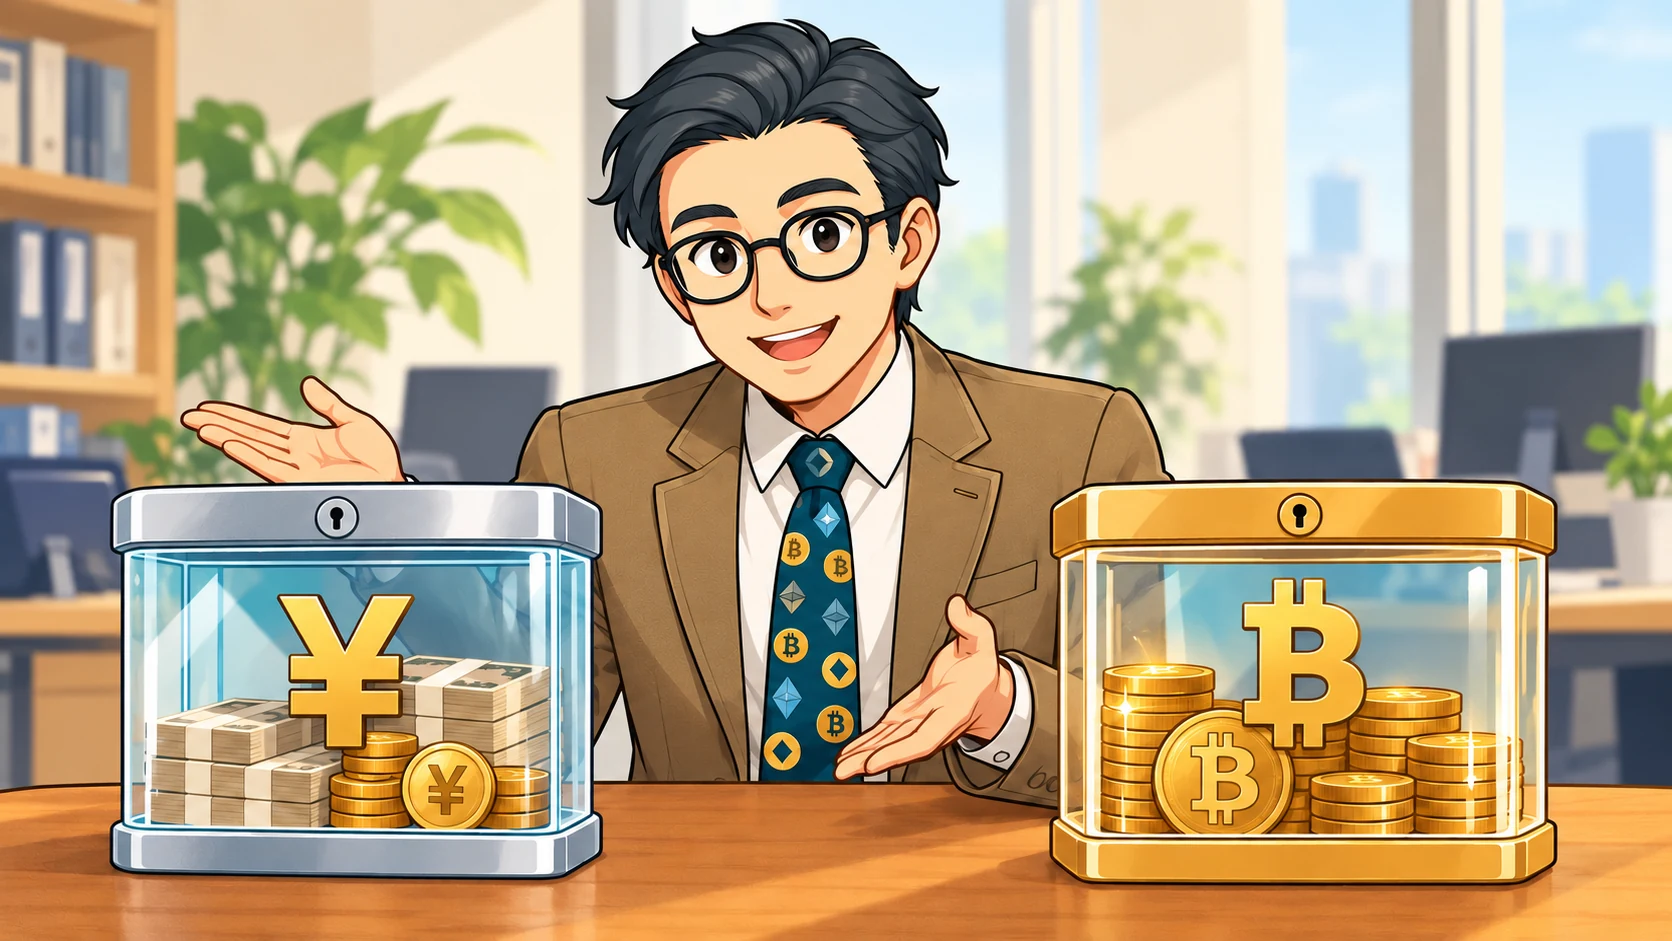
国内の暗号資産交換業者には、利用者から預かった財産を会社の財産と分けて管理する義務があります。ただし、「分けて管理すること」と「どんな場合でも損失なく返せること」は同じではありません。
| 預けているもの | 主な保護の仕組み | 残る注意点 |
|---|---|---|
| 現物取引用の日本円 | 会社の金銭と分け、信託する仕組み | 返還手続きや時期は個別に確認が必要 |
| 現物取引で預けた暗号資産 | 分別管理と、一定の資産に対する優先弁済権 | 資産不足や流出、返還の遅れなどの可能性がある |
| 貸暗号資産など | サービスごとの契約による | 通常の預かりと同じ保護があるとは限らない |
日本円は信託によって会社の財産と分けて管理される
国内登録業者が現物取引のために預かる利用者の金銭には、信託による管理が求められます。会社の運転資金と混ぜずに保全し、会社が破綻した場合にも利用者への返還につなげる仕組みです。
ただし、利用者が取引所に入れた日本円は、自分名義の銀行預金として預けているものではありません。銀行預金のペイオフと同じ説明で「1,000万円まで保護される」と考えないでください。
返還の窓口、本人確認、金額の照合などの手続きが必要になる場合があります。生活費の引き落としに間に合うとは限らないため、近く使うお金の置き場所には向きません。
暗号資産には分別管理と優先弁済の仕組みがある
預かった暗号資産にも、会社が持つ暗号資産と分ける管理が求められます。原則として、秘密鍵などを常時インターネットに接続しない方法で管理し、オンライン管理分には履行保証暗号資産を備える仕組みがあります。
また、利用者の暗号資産返還請求権には、対象となる預かり暗号資産や履行保証暗号資産について、ほかの債権者より優先して弁済を受ける権利が設けられています。
これは政府が不足分を補填する制度ではありません。対象資産が足りるか、実際にどのように管理されていたか、どの手続きで処理されるかによって結果は異なります。「分別管理なら必ず同じ数量がすぐ戻る」とは言い切れません。
制度の概要は金融庁の説明資料、管理体制の確認事項は事務ガイドライン「暗号資産交換業者関係」で確認できます。
返還されても、購入時の金額が戻るとは限らない
倒産による返還の問題と、価格の下落による損失は別です。暗号資産の価格が下がっても、購入時の金額との差額を分別管理が埋めてくれるわけではありません。
返還方法も一律ではありません。暗号資産で返されるのか、金銭で弁済されるのか、評価の基準日はいつかなどは、個別の公式案内で確認します。
国内登録業者でも、サービスや契約先で保護は変わる
貸暗号資産は、通常の預かりと分けて考える
同じ会社のアプリでも、売買のために預けるサービスと、会社に暗号資産を貸すサービスでは契約が異なることがあります。
例えばCoincheckの貸暗号資産サービスは、分別管理の対象ではなく、無担保の消費貸借契約であること、会社が破綻した場合に返還されないリスクがあることを明示しています。
これは同社の当該サービスの説明です。他社やほかのサービスにも同じ条件がそのまま当てはまるとは限りません。利用前には次の項目を確認しましょう。
- 誰に貸す契約なのか。
- 分別管理や担保の有無はどうなっているか。
- 途中解約や返還請求ができる条件は何か。
- 破綻時の扱いが契約書にどう書かれているか。
ステーキングなども名称だけで判断せず、そのサービスの契約と資産管理方法を確認します。仕組みを説明できないうちは利用を見送る選択もできます。
海外ブランドかどうかより、契約する法人と登録を確認する
ブランド名が同じでも、日本法人のサービスと海外法人のサービスでは契約先や適用されるルールが異なる場合があります。「海外発のブランドだから無登録」「日本語で使えるから国内登録」とは判断できません。
金融庁の登録一覧への案内から、利用規約に書かれた法人名と登録状況を照合してください。無登録の海外業者などに、日本の登録業者と同じ管理・監督の枠組みを当然に期待することはできません。
海外の手続きでは、言語、準拠法、債権の申告方法なども確認が必要です。登録は確認の出発点であり、倒産しないことや利益を保証する印ではありません。
大手の親会社や過去の補償は、将来の返還保証にならない
親会社の知名度や過去の補償実績だけで、「何かあっても必ず助けてくれる」とは判断できません。グループの支援が保証されているかどうかは、契約や公式な説明を確認する必要があります。
また、不正流出後に事業を継続したケースと、倒産手続きに入ったケースは異なります。過去の事件の補償額を、自分の口座に適用される共通ルールとして使わないことが大切です。
出金が止まったら、公式確認・記録保存・必要な手続きの順に進む
メンテナンス、不正流出への対応、業務停止、倒産は、それぞれ違う状態です。出金できないという事実だけで倒産と決めつけず、まず原因と公式案内を確かめます。
1.普段使う公式アプリやブックマークから確認する
確認するのは、運営会社の正式名称、お知らせの発表日時、停止している機能、次の案内予定です。法的手続きが始まっている場合は、会社や管財人などが公表する正式な案内も確認します。
SNSの投稿や届いたメールは、公式ページでも同じ内容が出ているか照合してください。検索広告や返信欄のリンクだけを頼りにログインしないようにしましょう。
「返還のために保証金を送って」「復旧用の秘密鍵を教えて」という連絡には応じず、公式窓口から真偽を確かめます。
2.閲覧できるうちに残高と履歴を保存する
アカウントにアクセスできるなら、以下を端末の安全な場所へ保存します。
- 口座を特定できる情報と、契約しているサービス名。
- 日本円残高、暗号資産の銘柄・数量、貸出中などの区分。
- 取引・入出金・送付の履歴。取得できればCSVなども保存する。
- 重要なお知らせ、問い合わせ内容と受付番号。
画面を保存する場合は日時が分かるようにします。口座情報をSNSへ公開したり、復旧を申し出た第三者へパスワードを渡したりする必要はありません。
3.申告の要否、期限、窓口を確認する
倒産手続きが始まると、債権届出などを求められる場合があります。必要書類、提出先、対象となる資産、期限を正式な案内で確認します。すべてのケースで同じ申告が必要になるわけではありません。
問い合わせをしたことだけで、法的手続きの申告が済んだとは限りません。案内が理解できない、残高が合わない、期限への対応が難しい場合は、早めに相談してください。
一般的な相談先は金融庁「暗号資産の利用者のみなさまへ」に掲載されています。個別の権利や申告の判断が必要なら弁護士などに相談します。相談窓口への連絡そのものが、返還や申告の代わりになるわけではありません。
家計を守る備えは、預け先を増やす前に金額と管理方法を見直すこと
生活費・予定支出を、取引所から切り離しておく
まず確保したいのは、日々の生活費、生活防衛資金、教育費や車検など使う予定のあるお金です。暗号資産は、それらを確保した後の余裕資金の一部で検討します。
例えば、半年後の車検に使うお金を取引所へ入れていたら、価格が下がらなくても出金停止だけで支払い計画に影響します。これは返還の見込みとは別に避けておきたい問題です。
購入額を決めるときは、値下がりだけでなく「一定期間、引き出せなくても家計が回るか」を確認してください。難しければ、金額を減らす、積立を休む、今は始めないという判断で構いません。
複数の取引所に分けても、すべてのリスクは消えない
預け先を分ければ、1社の停止時に使えない資産を分散できる場合があります。一方で、本人確認、ログイン情報、取引履歴、送付先の管理は増えます。市場全体の価格下落も防げません。
少額で始めたばかりなら、口座を増やすより、預ける総額と記録の管理を整えるほうが取り組みやすい場合もあります。二段階認証や固有のパスワードは口座乗っ取りへの備えになりますが、業者の倒産への保証とは別です。
自己管理ウォレットにも、秘密鍵紛失や誤送付のリスクがある
自分で秘密鍵を管理するウォレットに移せば、その暗号資産について取引所に預け続けるリスクを減らせます。ただし、秘密鍵や復元用フレーズの紛失・流出、送付先やネットワークの選択ミスなどを自分で防ぐ必要があります。
操作ミスで取り戻せなくなる可能性もあるため、初心者全員に一括移動を勧めることはできません。仕組み、バックアップ、対応ネットワーク、送付手数料を理解し、試す場合も少額で着金を確認するなど慎重に進めます。復元用フレーズは他人に教えないでください。
今日やることは「どこに、何を、いくら預けているか」を1枚にする
新しい口座を開く前に、今の状況を次の表へ書き出してみましょう。パスワードや秘密鍵はこの表に書きません。
| 確認すること | 記入する内容 |
|---|---|
| 契約先 | ブランド名だけでなく法人名と登録状況 |
| サービス | 現物取引用の預かり/貸暗号資産など |
| 資産 | 日本円残高、銘柄、数量、貸出中の数量 |
| 家計への影響 | 引き出せない期間が続くと困る予定支出があるか |
| 次の行動 | 金額の見直し、契約確認、履歴保存から1つ |
倒産時の保護を知ることは大切です。そのうえで、返還を待つことになっても家族の生活を続けられる金額にしておく。その備えが、無理なく資産形成を続ける土台になります。
主な参照資料(2026年11月1日確認):金融庁・暗号資産交換業者の制度概要、金融庁・事務ガイドライン、金融庁・登録一覧など、金融庁・利用者向け案内と相談窓口、Coincheck・貸暗号資産サービスの注意事項。