「毎月1万円なら、ビットコインを買ってもいいだろうか」「少額では、手数料ばかりかかるのでは?」
月1万円の積立には、購入時期を分け、自分で決めた予算で買い続けやすくする意味があります。ただし、利益が出るかどうかは別です。3年間続けても元本割れはあり、月1万円が無理のない金額かどうかも家庭によって違います。
先に押さえたいのは、月1万円を36回積み立てると、支出の合計は36万円になること。その36万円を将来いくらにできるかは、購入時と売却時の価格、費用によって変わります。
BC父さんと一緒に、家計の順番、3年間の計算、購入費用、続け方を確認しましょう。読み終えたときに「1万円で始める」「もっと少なくする」「今は見送る」を選べることが、この記事の目的です。
月1万円を積み立てる前に、家計で使えるお金を確かめる
月1万円は「少額だから安心」とは限らない
1回の支出は1万円でも、1年間では12万円です。毎月の食費や子どもの習い事を削らないと出せないなら、その家庭にとって軽い負担とはいえません。
暗号資産は価格が大きく動きます。値下がりした日に教育費の支払いが来ても困らないよう、使う予定のあるお金と分けて考えましょう。金融庁も、価格変動や取引内容を理解したうえでの利用を呼びかけています。金融庁「暗号資産の利用者のみなさまへ」
確認する順番は、次の3つです。
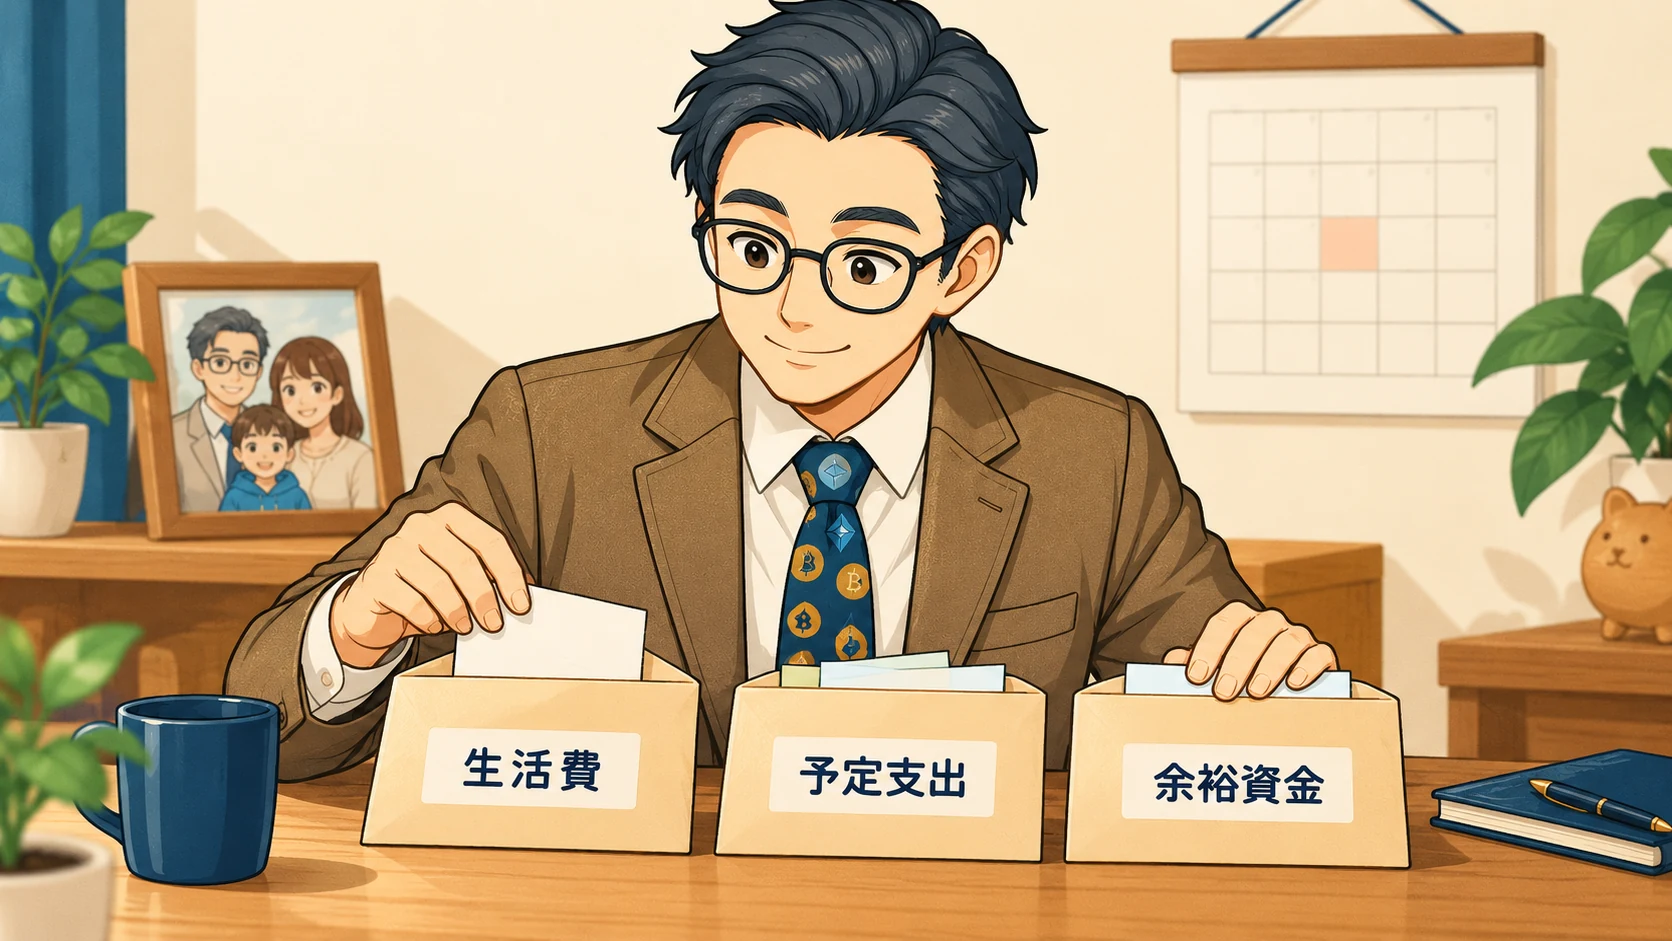
- 毎月の生活費、急な支出に備える生活防衛資金、教育費・車検などの予定支出を確保する。
- 長期で使わないお金について、新NISAなどを使った資産形成の目的とリスクを学ぶ。
- さらに余裕があり、失っても暮らしに影響しない資金の一部で、暗号資産を検討する。
新NISAも投資先によって損失が生じます。運用益が非課税になる制度上の利点と、買った商品の値下がりリスクは別です。ビットコインの現物をNISA口座で直接積み立てることはできません。金融庁「NISAを知る」
「余った1万円」の中身を見直す
たとえば、毎月の収支では1万円余っていても、年12万円の車検・税金・学校費などをまだ取り分けていなければ、その1万円は予定支出の準備に必要なお金かもしれません。
反対に、予定支出も予備費も確保できているなら、投資全体に回す予算のうち、暗号資産へどこまで振り分けるかを考えられます。投資予算が1万円だからといって、全額をビットコインにする必要はありません。
「家計から出せる金額」と「値下がりしても落ち着いて保有できる金額」の小さいほうを上限の目安にし、家族で使うお金に影響する場合は相談して決めましょう。
順番から整理したい方は、会社員パパのための資産形成ロードマップで、今の家計に必要な準備を確認できます。
3年後に分かるのは元本36万円。評価額は購入価格で変わる
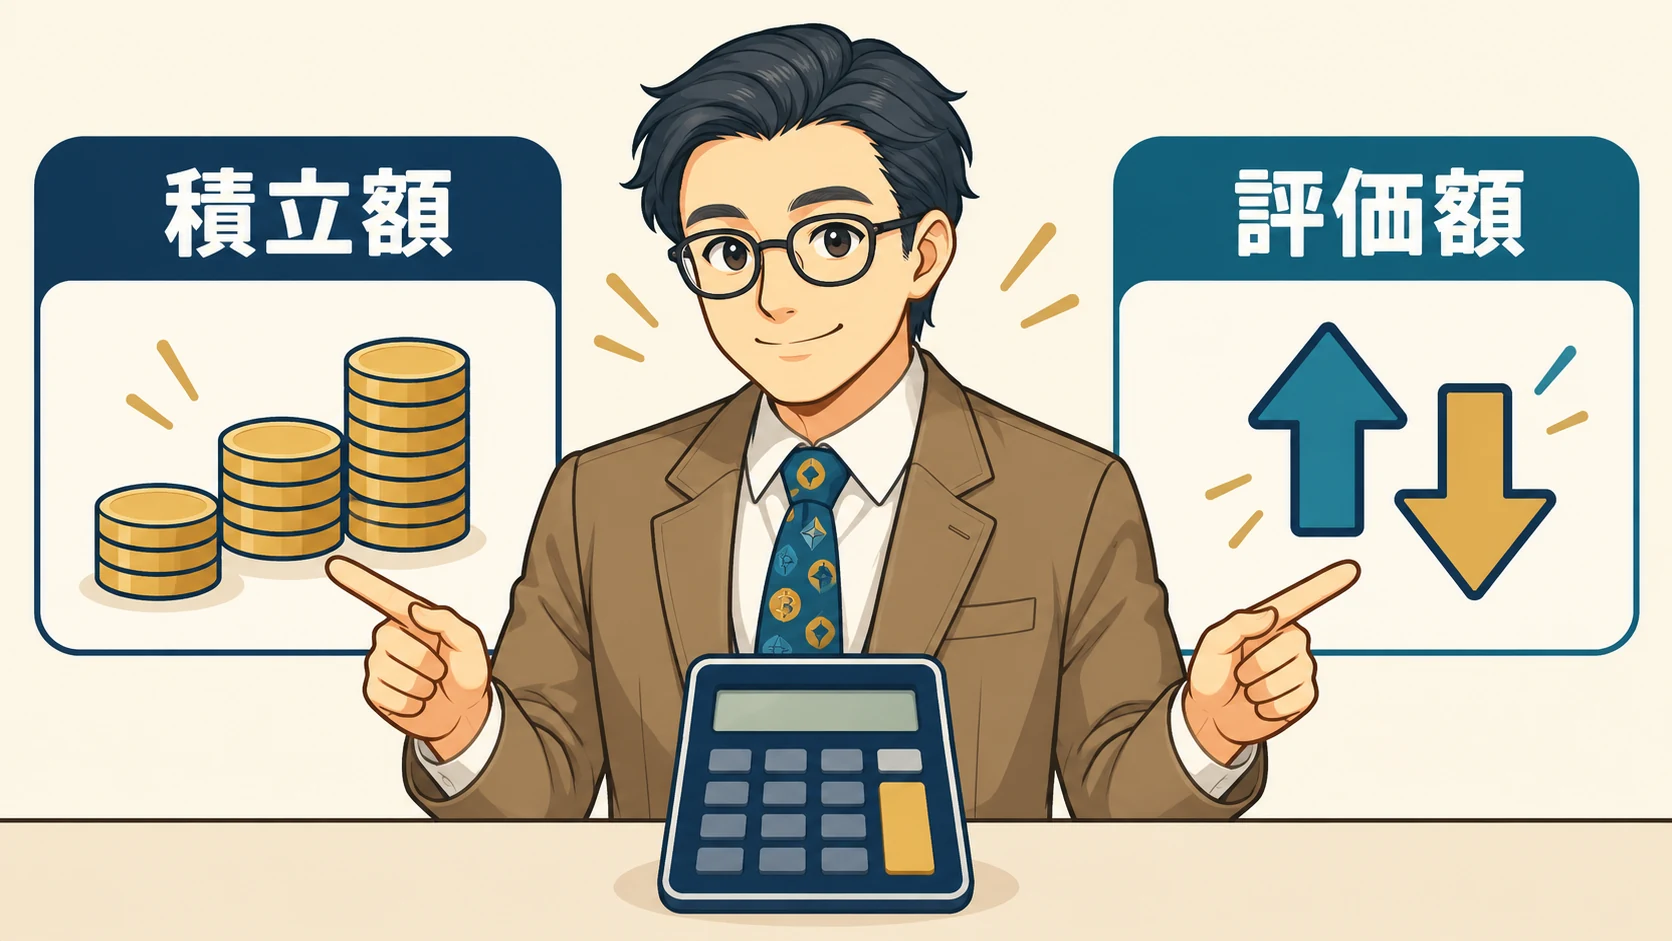
積立額と評価額を分けて見る
月1万円を毎月支出し、途中で休まなかった場合の支出合計は次のとおりです。
| 期間 | 積立回数 | 支出合計 |
|---|---|---|
| 1年 | 12回 | 12万円 |
| 2年 | 24回 | 24万円 |
| 3年 | 36回 | 36万円 |
この表は運用結果ではありません。手数料を別に払う場合、その分だけ家計から出る総額は増えます。1万円の中から費用が差し引かれる場合は、購入に回る金額が減ります。
将来の評価額を計算する基本は、保有しているBTC数量 × 評価時点のBTC価格です。売却後に手元に残る金額を考えるときは、売却費用や税金も別に確認します。
同じ金額でも、買えるBTC数量は変わる
仕組みを理解するため、手数料とスプレッドを無視した架空の3回購入を考えます。実際の過去相場や将来予測ではありません。
| 購入回 | 仮定の1BTC価格 | 購入金額 | 買える数量 |
|---|---|---|---|
| 1回目 | 1,000万円 | 1万円 | 0.001 BTC |
| 2回目 | 500万円 | 1万円 | 0.002 BTC |
| 3回目 | 1,000万円 | 1万円 | 0.001 BTC |
| 合計 | ― | 3万円 | 0.004 BTC |
この例の平均取得単価は、3万円 ÷ 0.004 BTC = 750万円/BTCです。
購入後の価格が500万円/BTCなら、評価額は2万円で、購入額より1万円少なくなります。1,000万円/BTCなら、評価額は4万円で、購入額より1万円多くなります。どちらも費用・税金を含めていません。
安いときに多く買えても、最後の評価価格が低ければ損失になります。3年間の積立も同じで、36回の購入数量を足し、評価時点の価格を掛けなければ結果は分かりません。「3年続ければ増える」とは判断できないのです。
積立は購入時期を分ける方法。利益を約束する方法ではない
定額積立では、価格が低いときに多く、高いときに少なく買います。一度に購入する日を決める負担を減らせる一方、価格が上がり続ける局面では、先にまとめて買ったほうが有利なこともあります。
また、ビットコインを保有するだけで利息や配当が自動的に付くわけではありません。毎月の追加購入による数量の増加と、価格上昇による評価額の増加を分けて見ましょう。
3年後に必ず使う教育費などは、値下がりしたままでも待てるお金とは性質が異なります。支払日が決まっている資金を、値上がり前提で積み立てないことが大切です。
手数料無料でも購入費用は確認する
自動積立と板取引は別の条件で比較する
暗号資産では、利用する会社だけでなく、販売所・取引所の板取引・自動積立など、買い方によって価格や費用の仕組みが変わります。
板取引は注文を出して他の利用者などと売買する方法です。会社との売買となる販売所では、購入価格と売却価格の差であるスプレッドが実質的な負担になります。板取引にも売り注文と買い注文の価格差があり、希望価格で成立しない場合もあります。
「取引手数料0円」だけでは総費用を判断できません。同じ会社の板取引が低コストでも、自動積立に同じ条件が使われるとは限らない点に注意しましょう。たとえばCoincheckつみたての公式説明でも、積立サービス手数料と、売買価格に含まれる手数料相当額は別に記載されています。
| 確認項目 | 確認する内容 |
|---|---|
| 積立の購入方式 | どの価格で、いつ購入されるか。価格の決まり方が説明されているか |
| 取引費用 | 売買手数料、スプレッドなどの負担があるか |
| 入出金 | 入金方法・出金方法に応じた費用があるか |
| 設定条件 | 最低金額、引落日、変更・停止の締切はいつか |
| 保管・移転 | 外部へ送る場合の条件と費用はどうなっているか |
スプレッドは相場や取引状況によって変わるため、「いつでも何%」と決めつけず、公式の説明と実際の提示価格を確認します。詳しくは暗号資産のスプレッドと購入前の確認点で整理しています。
月1万円では固定費の割合にも目を向ける
仮に毎月の入金に200円かかれば、1万円に対して2%、年12回では2,400円です。これは説明用の仮定で、特定サービスの料金ではありません。
少額でも固定費は無視できませんが、費用を避けるために購入額を増やすと、本来の家計上限を超えてしまいます。まず予算を決め、その範囲で使える入金方法や購入方法を比べましょう。
手動購入の手間を減らしたい人には自動積立が選択肢になります。自分で注文できる人は板取引も比較できます。どちらにも条件があるため、全員に一つの買い方を勧めることはできません。
始めるなら総額の上限と、減額・休止の条件を決める
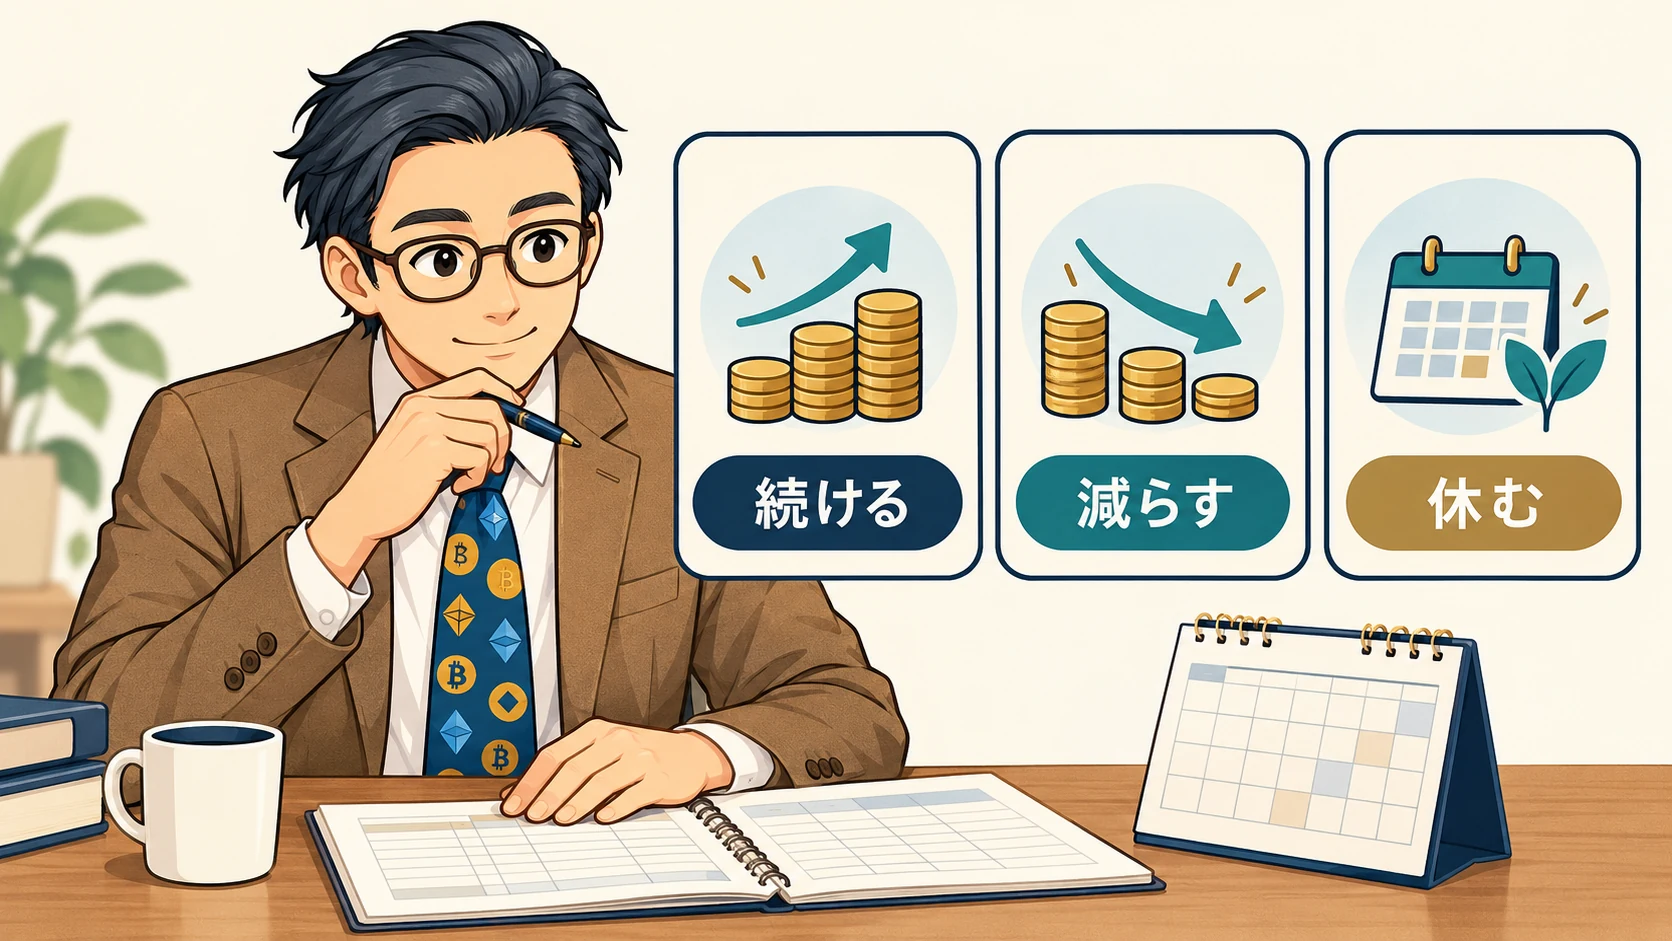
毎月の設定だけでなく、積み上がる総額を見る
月1万円が今月は負担にならなくても、3年間の支出は36万円になります。保有額も値動きで変わるため、毎月の積立額だけを見て放置しないようにしましょう。
購入を始める前に、次の内容を短くメモしておくと見直しやすくなります。
- 目的:何のためにビットコインを保有するのか。
- 毎月の上限:生活費と予定支出を確保して出せる金額はいくらか。
- 総額の上限:投入した累計額と現在の保有額を、どちらもどこまで許容するか。
- 確認時期:家計の定期確認時や、教育費・収入などが変わったときに見直す。
- 休止条件:予定支出が不足した、収入が減った、値動きで生活に支障が出た場合はどうするか。
値上がりすると暗号資産が家計全体に占める割合も大きくなります。増えたから積立額も増やすと決めず、新たな購入を止めることも含めて点検しましょう。
下落時も「必ず続ける」とは決めない
価格が下がったことだけで判断する前に、生活費、近い将来の支出、保有する理由が変わっていないかを確認します。
家計に余裕がなくなったなら、積立額を減らす、休止する、見送るという判断ができます。損失を取り返そうとして買い増したり、借入で購入したりする必要はありません。
なお、積立の停止は、すでに持っているBTCの売却とは別の手続きです。停止しても保有分の価格変動は続きます。停止の申込みが次回購入に間に合うかも、公式の締切で確認してください。
安全設定と取引記録も積立の準備に含める
利用する場合は金融庁への登録を確認し、公式サイトから手続きします。登録は価格や利益、安全性の保証を意味しません。認証方法など各社が案内する安全設定を行い、パスワードを使い回さないことも大切です。
購入日、支出額、購入数量、手数料が分かる取引履歴は保存しましょう。暗号資産は売却だけでなく、使用や他の暗号資産への交換で損益の計算が必要になる場合があります。現行の国税庁資料では、売却等で生じる利益は原則として雑所得に区分されます。将来の税制変更を見込んで、今の取引に未施行の扱いを適用しないようにします。国税庁「暗号資産に関する税務上の取扱いについて」
今日やることは、1万円の置き場所を確認すること
月1万円のビットコイン積立が自分に合うかは、期待する利益だけでは決まりません。家計で必要なお金を確保でき、購入費用と値下がりリスクを理解し、積み上がる総額も管理できるかで考えましょう。
まずは来月以降の予定支出を取り分けたうえで、いくら残るかを書き出してみてください。1万円残らなければ、金額を下げるか、今は始めない選択で構いません。
※この記事は一般的な情報提供を目的としています。暗号資産には元本保証がなく、大きな損失が生じる可能性があります。制度・税務・サービス条件は変更されるため、取引時点の公式情報を確認してください。
参照・確認日:2026年10月31日。金融庁「暗号資産の利用者のみなさまへ」「NISAを知る」、国税庁「No.1524」「暗号資産に関する税務上の取扱いについて」。本文の購入例・費用例は架空の計算で、実測・運用実績・将来予測ではありません。