「無料でもらった暗号資産なら、税金もかからないのでは?」
口座開設の特典やポイント交換を見て、こう迷うことはありませんか。家計のお金を使わずに試せるのは魅力ですが、受け取った後の記録や換金条件まで分かると、参加するかを落ち着いて判断できます。
結論からいうと、購入代金0円・手数料0円・税務上の取得価額0円は、それぞれ別の話です。 無料で受け取っても、所得の計算が必要になることがあります。「利益20万円以下」も、誰にでも使える非課税枠ではありません。
こんにちは、BC父さんです。この記事では、「どの0円なのか」「受け取る理由は何か」「売るまでに何を残すか」の順に整理します。キャンペーンのために生活費を入金したり、必要のない買い物をしたりする必要はありません。
※情報確認日:2026年10月25日。日本に住む個人の一般的な現物取引を想定しています。税務は受取条件や取引年によって判断が変わるため、個別の扱いは規約・記録をそろえて税務署や税理士へ確認してください。
暗号資産の「0円」は、何が無料なのかを分けて読む
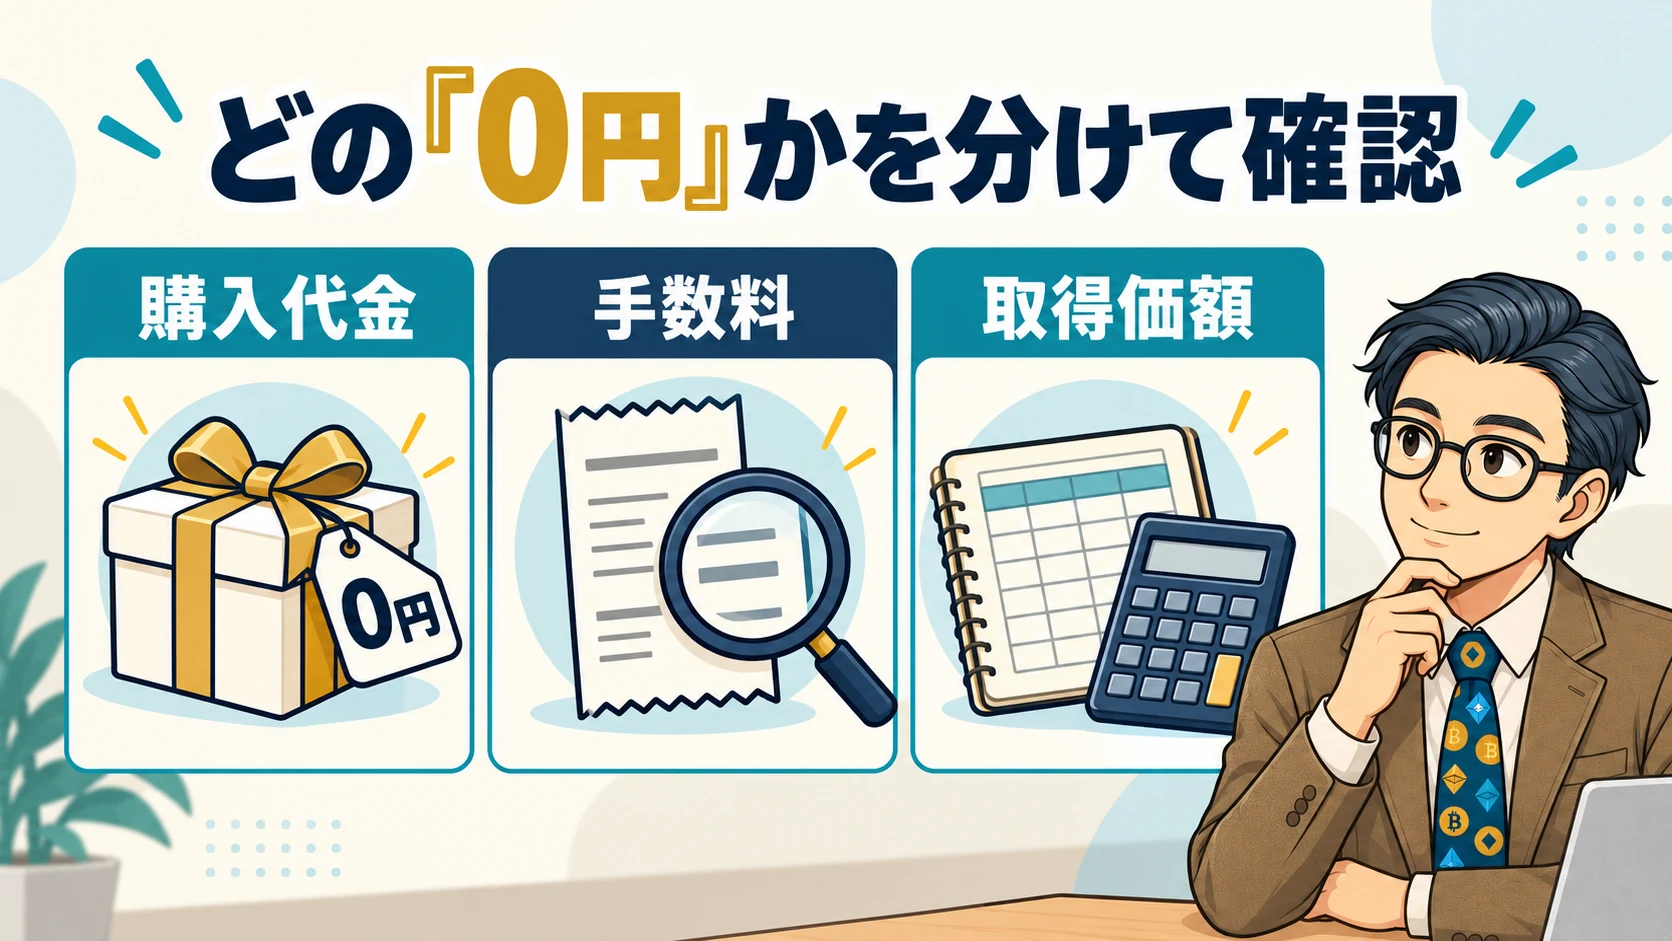
広告に「0円」とあっても、まずはその前後の言葉を見ます。
| 表現 | 意味 | その表示だけでは分からないこと |
|---|---|---|
| 購入代金0円・無料配布 | 自分が購入代金を払わずに受け取れる | 受取時の税務、参加条件、換金費用 |
| 売買手数料0円 | 指定された売買手数料が無料 | 買値と売値の差、送付・出金費用 |
| 取得価額0円 | 税務上、取得価額を0円として扱う | 売却時の所得や申告の要否 |
「無料でもらう」と「家計の負担がない」は同じではない
たとえば「暗号資産をプレゼント」という企画でも、一定額の購入や取引が条件になっていることがあります。その場合は、特典だけでなく、条件達成に必要なお金・価格変動・手数料まで確認します。
受取予定の特典より費用が大きければ、家計のために参加する意味は薄くなります。登録や記録にかかる時間も含め、見送る選択ができます。
「残高0円」と表示されても、取得価額が0円とは限らない
アプリに表示される評価額は、その時点の価格による数字です。表示の丸めや取扱いの制限で少額残高が0円に見えることもあり、税務上の取得価額とは区別します。
残高表示だけで記録を消さず、受け取った数量と履歴を残しておきましょう。
無料で受け取った暗号資産の税金・取得価額は、受取理由で変わる
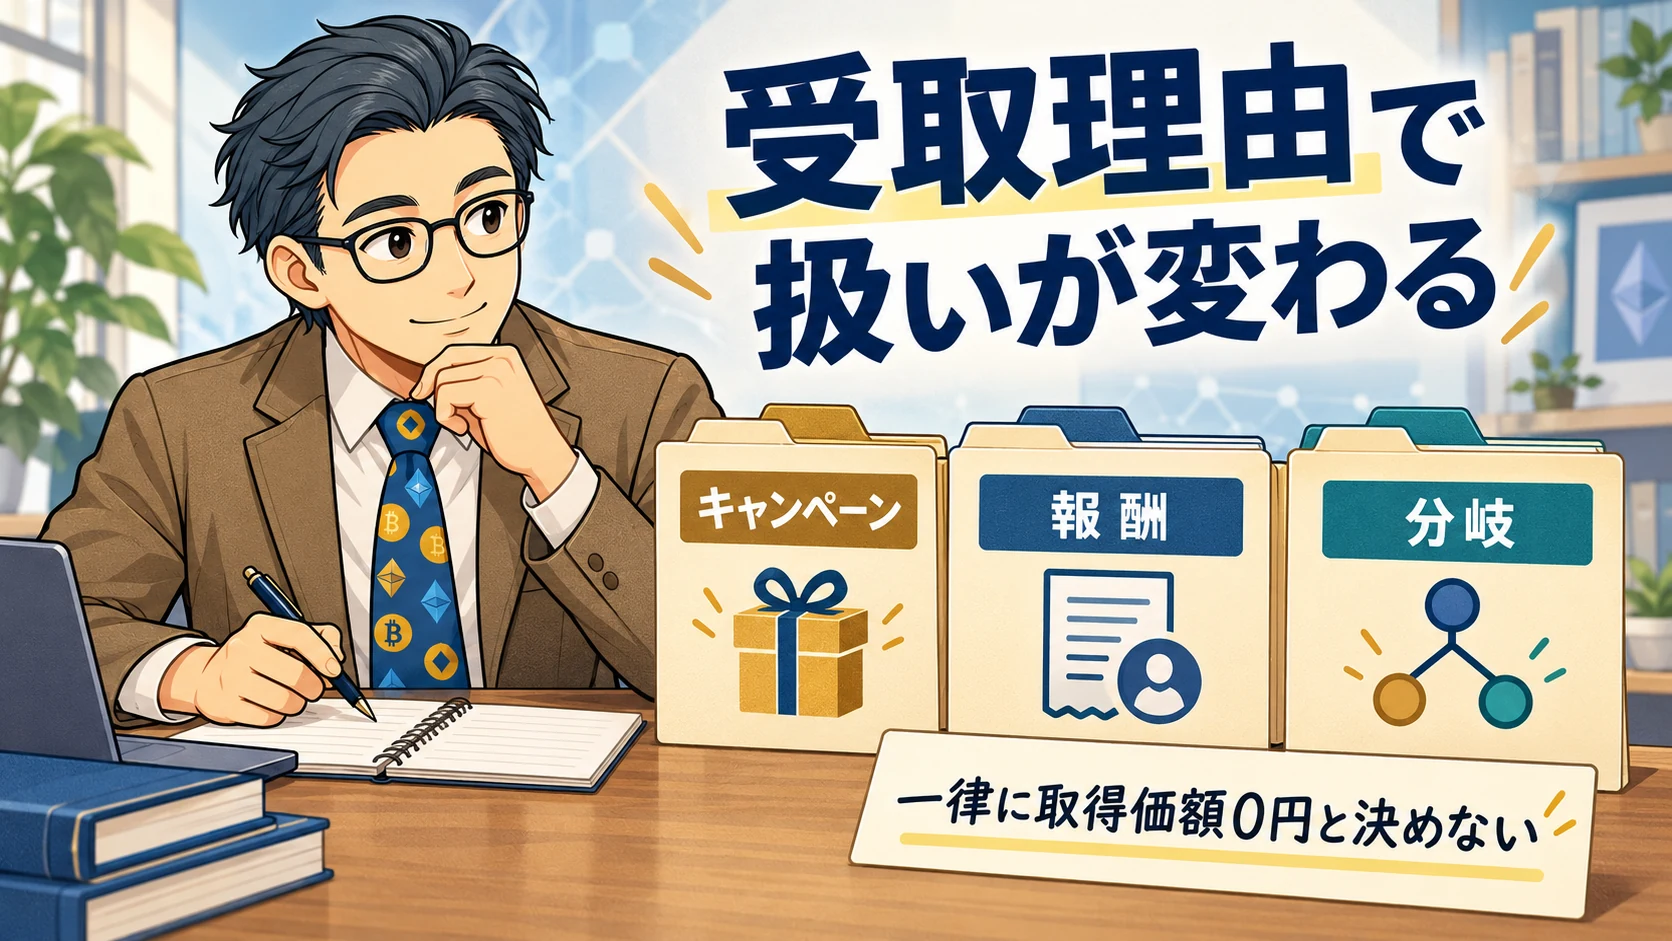
「お金を払っていないから取得価額も0円」と決めると、後の計算を誤るおそれがあります。 最初に確認するのは、何のために受け取った暗号資産かです。
キャンペーン・エアドロップを一律に0円取得と考えない
bitFlyerは、キャンペーンや他サービス等の報酬で得た暗号資産について、所得とみなされ、確定申告が必要になる可能性があると案内しています。bitFlyer公式FAQ
ただし、この説明をすべての配布へそのまま当てはめることもできません。「エアドロップ」という呼び名だけでは、作業の対価なのか、抽選の賞品なのか、個人からの贈与なのかが分からないためです。所得区分や取得時点の評価を、配布条件に沿って確認します。
ポイントから交換した場合も、元のポイントの性質を確認してください。国税庁は、通常の買い物に伴う値引き型のポイントと、抽選等で得たポイントの使用を区別しています。ポイントの説明だけから、交換後の暗号資産も非課税と判断するのは避けましょう。 国税庁・企業発行ポイントの取扱い
ステーキングなどの報酬と、分岐で生まれた暗号資産を分ける
国税庁FAQでは、ステーキング・レンディング・マイニングなどの報酬は、取得時の時価を収入に算入する扱いです。一方、同FAQが説明する分裂・分岐による新たな暗号資産は、分岐時に取引相場がなく価値を有しなかったという前提で、取得価額を0円としています。
この分岐の説明を、通常の無料配布や報酬に広げないことが大切です。国税庁FAQ・1-5~1-7
計算例:受取時と売却時を二段階に分ける
以下は仕組みを理解するための架空例です。同じ銘柄のほかの保有・売買はなく、受取時の時価1,000円を収入に算入し、取得価額も1,000円とする報酬を想定します。受取に伴う費用はなく、税額の計算は行いません。
| 時点 | 架空の取引 | 計算の考え方 |
|---|---|---|
| 受取時 | 時価1,000円の暗号資産を報酬として受け取る | 収入1,000円を記録し、取得価額1,000円を残す |
| 売却時 | 全量を1,500円で売却、売却手数料100円 | 売却による所得は1,500-1,000-100=400円 |
同じ年なら、この例の受取と売却による所得の合計は1,400円です。売却額1,500円をそのまま再び全額利益にする計算ではありません。
反対に、国税庁FAQの分岐のケースとして取得価額0円の暗号資産を全量1,500円で売り、売却手数料100円を支払ったなら、売却による所得は1,400円です。所得の金額と、実際に納める税額は別です。
すでに同じ銘柄を保有している場合は、選択した評価方法による計算が必要です。この簡略例を、そのまま自分の売却原価に使わないでください。
手数料0円でも、換金までにかかる費用を確認する
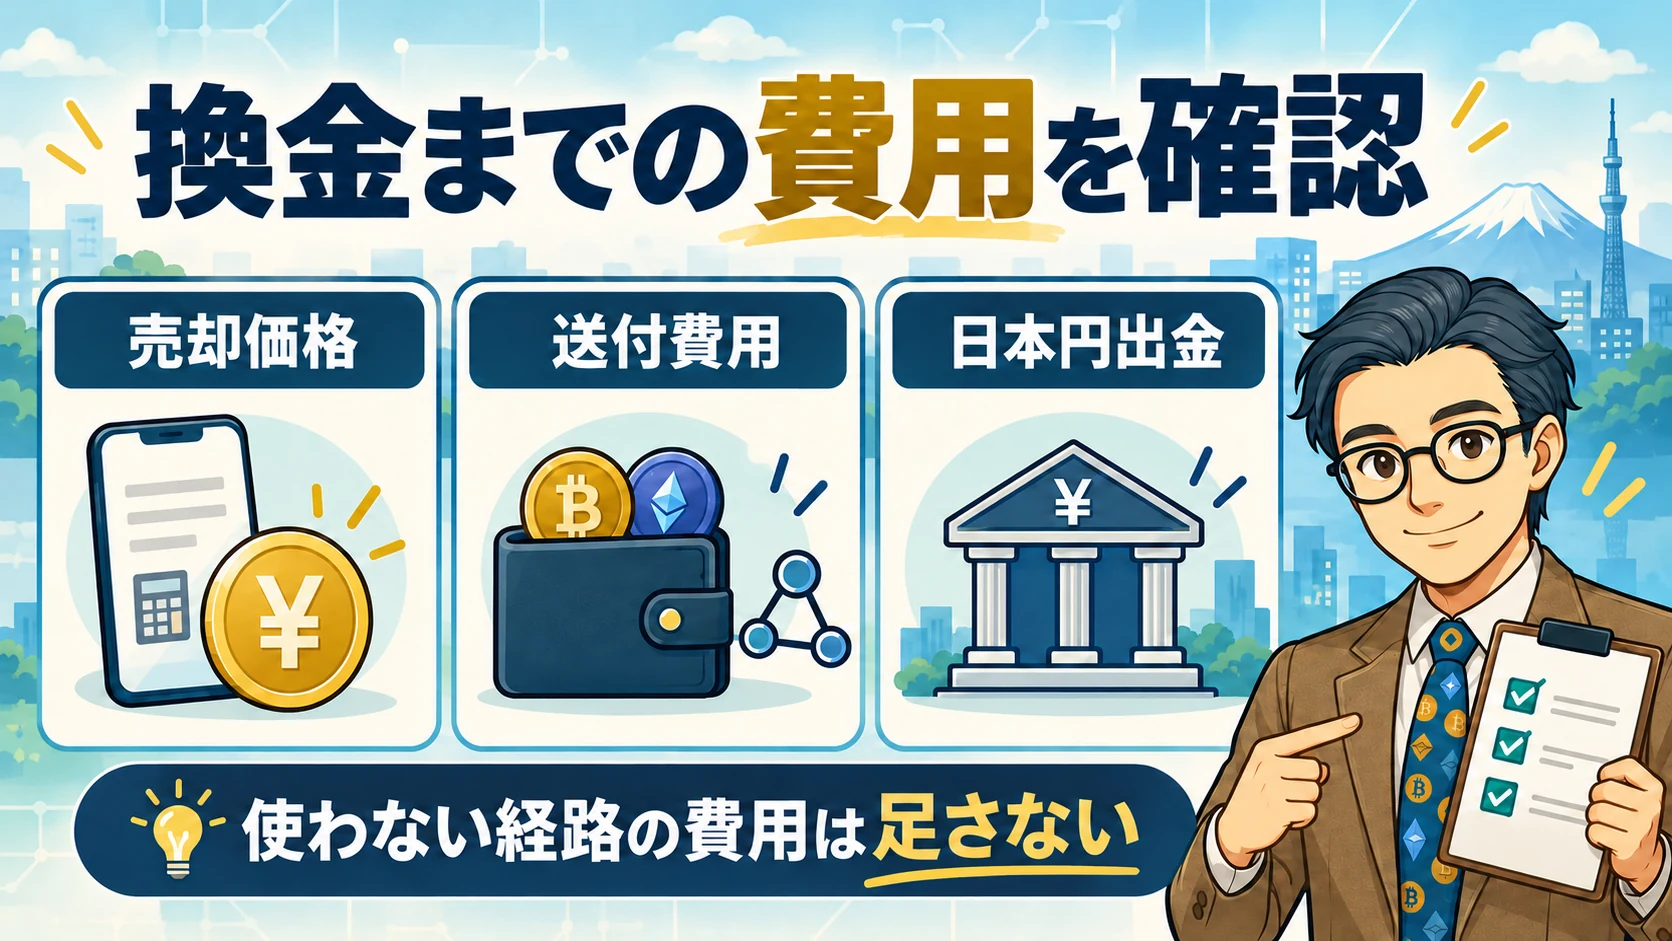
少額の特典では、銀行に戻すまでの費用が判断に影響します。受け取れる金額だけでなく、次の項目を順に確認しましょう。
| 確認する場所 | 見るもの |
|---|---|
| 売却画面 | 実際の売却価格、売買手数料、最低売却数量 |
| 外部へ送る場合 | 送付手数料、最低送付数量、対応ネットワーク |
| 銀行へ戻す場合 | 日本円の出金手数料、最低出金額 |
| 特典の規約 | 受取期限、売却・送付の制限、条件達成に必要な支出 |
販売所の「売買手数料無料」とスプレッド
スプレッドは、購入価格と売却価格の差です。bitFlyerの料金ページでも、販売所の売買手数料は無料としつつ、スプレッドを利用者が負担すると説明しています。無料表示の対象が、費用全体とは限らない実例です。bitFlyer・手数料一覧
ただし、取引所方式と販売所方式では仕組みが違います。「どのサービスも必ず同じスプレッドがかかる」「取引所ならいつも最安」とは決められません。実際の価格・注文量・手数料で比べます。
手取りの例では、価格に含まれる差を二重に引かない
たとえば、受け取った暗号資産を売る画面に「売却代金1,000円」と表示され、別途の売買手数料が0円、日本円の出金手数料が300円だったとします。この架空例で銀行に戻る金額は700円です。
売却価格にすでに反映されている価格差を、さらに「スプレッド代」としてもう一度引かないようにします。ここでの700円は税金を差し引く前の入金額であり、税務上の所得と一致するとは限りません。
出金のためだけに追加購入して最低額を満たそうとすると、新たな価格変動リスクが生じます。受取前に条件を把握できれば、無理な追加資金を避けやすくなります。
「税金0円」と決めつけず、受取履歴を1件保存する
20万円以下は、会社員全員の非課税枠ではない
年末調整済みで1か所から給与を受けるなど一定の条件を満たす人は、給与・退職所得以外の所得の合計が20万円以下なら、原則として所得税の確定申告が不要となる場合があります。暗号資産だけでなく、ほかの副収入による所得も合わせて確認します。国税庁・給与所得者の確定申告
これは「20万円まで税金がかからない」という意味ではありません。医療費控除などで確定申告をする場合は、20万円以下の所得も併せて申告する必要があります。国税庁・確定申告を要しない場合の意義
所得税の確定申告をしない場合でも、住民税の申告が必要になることがあります。住んでいる自治体に確認してください。横浜市・給与以外の副収入と住民税
売っていなくても、受取時の確認が必要なことがある
自分で購入して保有しているだけの場合と、報酬を受け取った場合では確認する場面が違います。後者では、円に換金していなくても受取時の収入計上が必要になることがあります。ほかの暗号資産への交換や商品購入も、所得計算の対象になり得ます。
「銀行へ出金していないから何もしなくてよい」とは決めず、何を受け取り、何に使ったかを残してください。国税庁・暗号資産FAQ
なお、令和8年度税制改正には一定の暗号資産取引の課税見直しが盛り込まれていますが、適用には対象取引と開始時期の条件があります。改正のニュースを見ただけで、自分の取引に一律20%の税率や損失繰越を当てはめないでください。金融庁・税制改正の解説
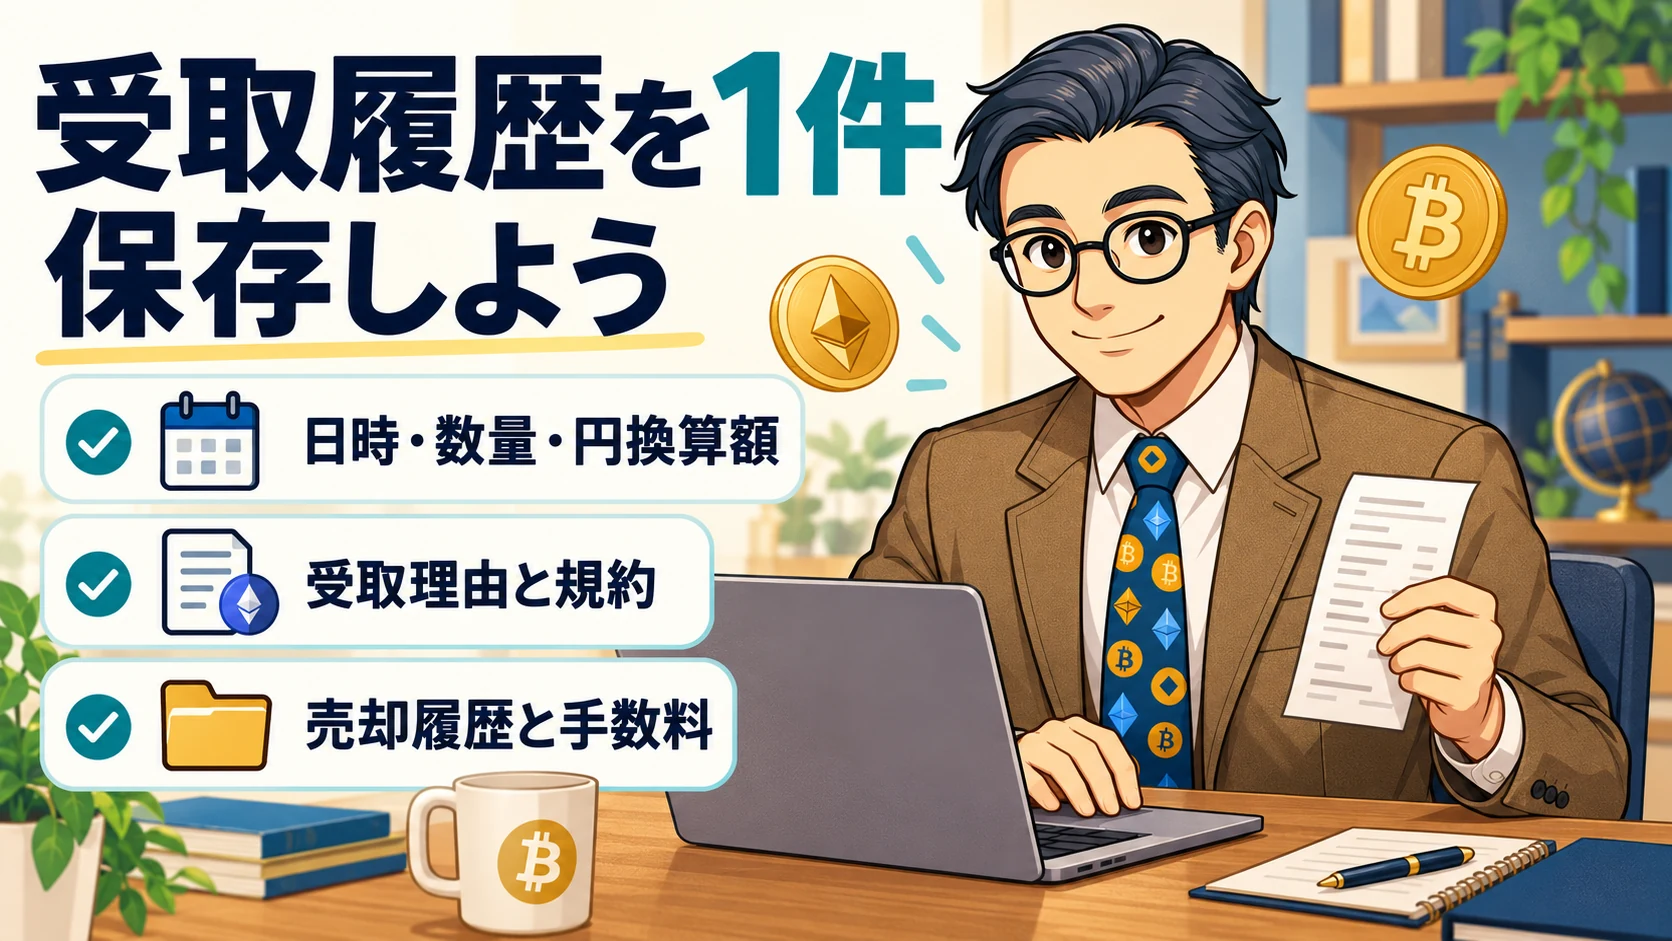
今日やることは、直近の受取履歴を1件残すこと
すでに受け取っているなら、まず次の情報をひとまとめに保存します。
- 受取日時、銘柄、数量、受取時の円換算額と価格の根拠
- 受取理由が分かるキャンペーン規約や報酬明細
- 売却・交換・使用の履歴と、支払った手数料
まだ参加していないなら、規約で「受取条件・費用・換金制限」の3つを確認できれば十分です。内容を説明できない配布や、特典のために家計のお金を使う企画は見送って構いません。利用先の登録状況も確認し、登録だけで利益や安全が保証されるとは考えないようにしましょう。金融庁・暗号資産の利用者への案内
BC父さんとして大切にしたいのは、無料の特典を取り切ることより、家族のお金と時間を守れることです。「何が0円か」を説明できる状態にしてから、参加するかを決めましょう。
年間の損益計算まで進める方は、暗号資産の損益計算と確定申告の解説で手順を確認できます。