暗号資産に興味はあるけれど、「何を用意して、どこから始めればいいのか」と迷っていませんか。家族がいると、値下がりしたときに暮らしへ影響しないかも気になりますよね。
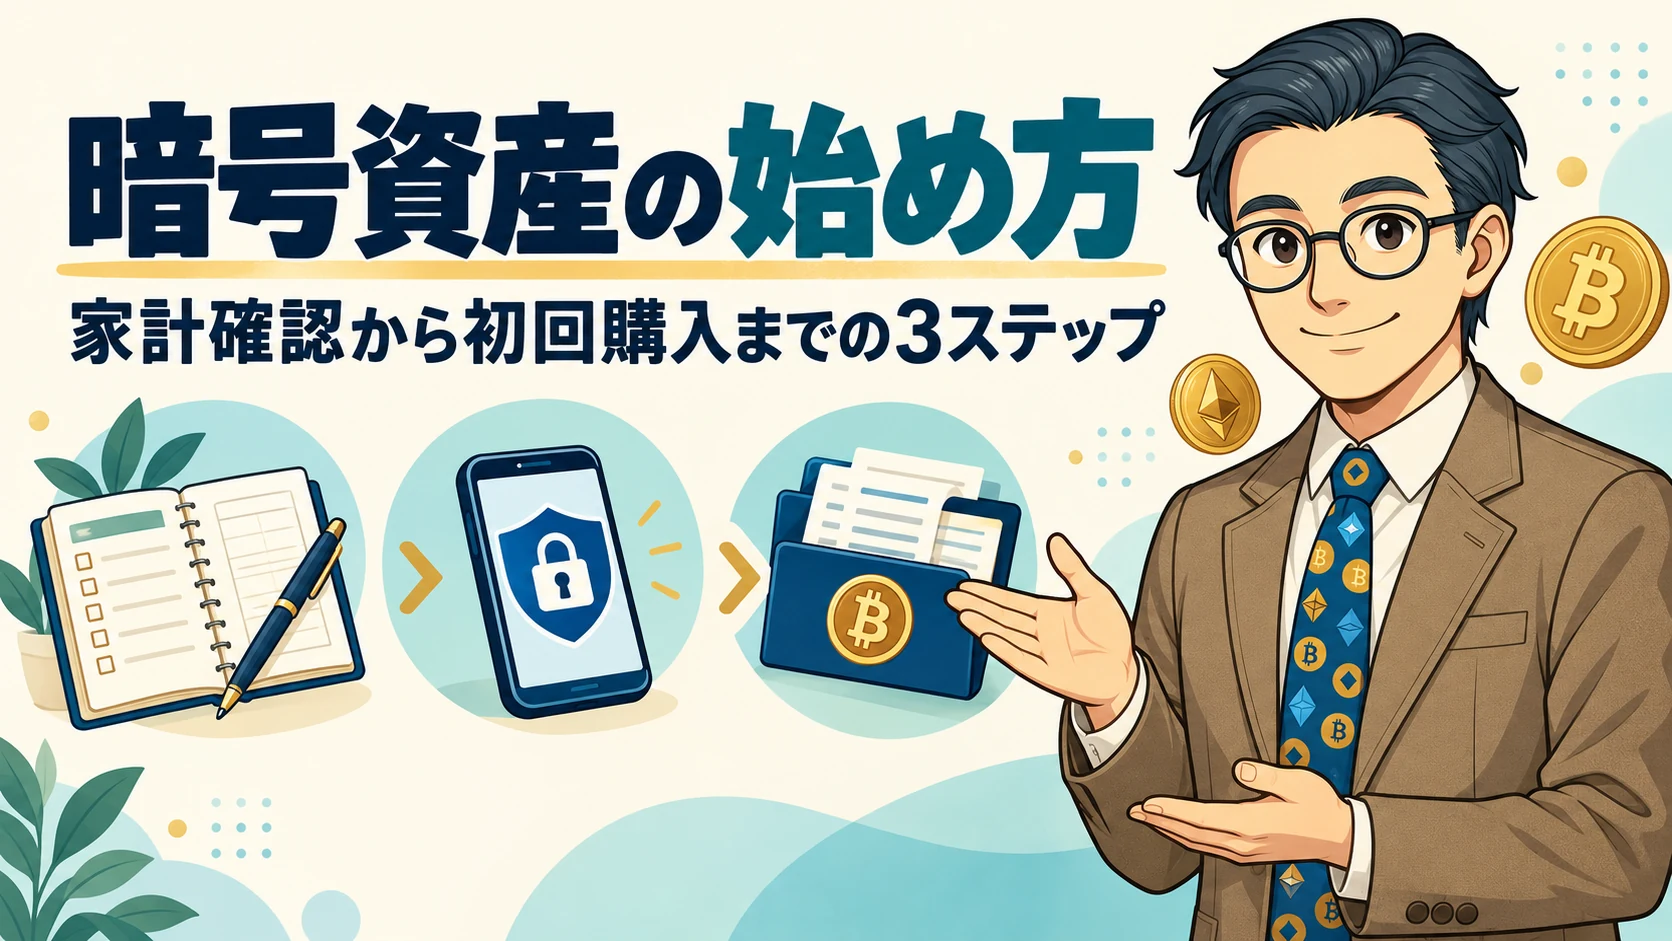
始める流れは、①家計から切り離せる上限を決める、②登録業者で口座と安全設定を整える、③注文内容を確認して現物を少額購入する、の3ステップです。購入後は取引履歴を保存し、追加購入の条件を決めます。
ただし、口座を作ったからといって買う必要はありません。使ってよいお金が分からないなら、家計の整理で止めて大丈夫です。
こんにちは、BC父さんです。この記事では、初めて暗号資産を買う方に向けて、準備するもの、費用の見方、購入後の管理までを順番に整理します。特定の銘柄や業者を選ぶ前に、自分がどの段階にいるかを確かめてみてください。
情報確認日:2026年10月26日。手続き・料金は利用する事業者の公式案内を優先してください。
ステップ1:生活に影響しない購入上限を決める
預金残高ではなく、お金の使い道から考える
暗号資産は価格が大きく変動し、投じたお金の多くを失う可能性があります。金融庁への登録がある業者でも、元本や利益が保証されるわけではありません。金融庁の利用者向け情報を読んでから検討しましょう。
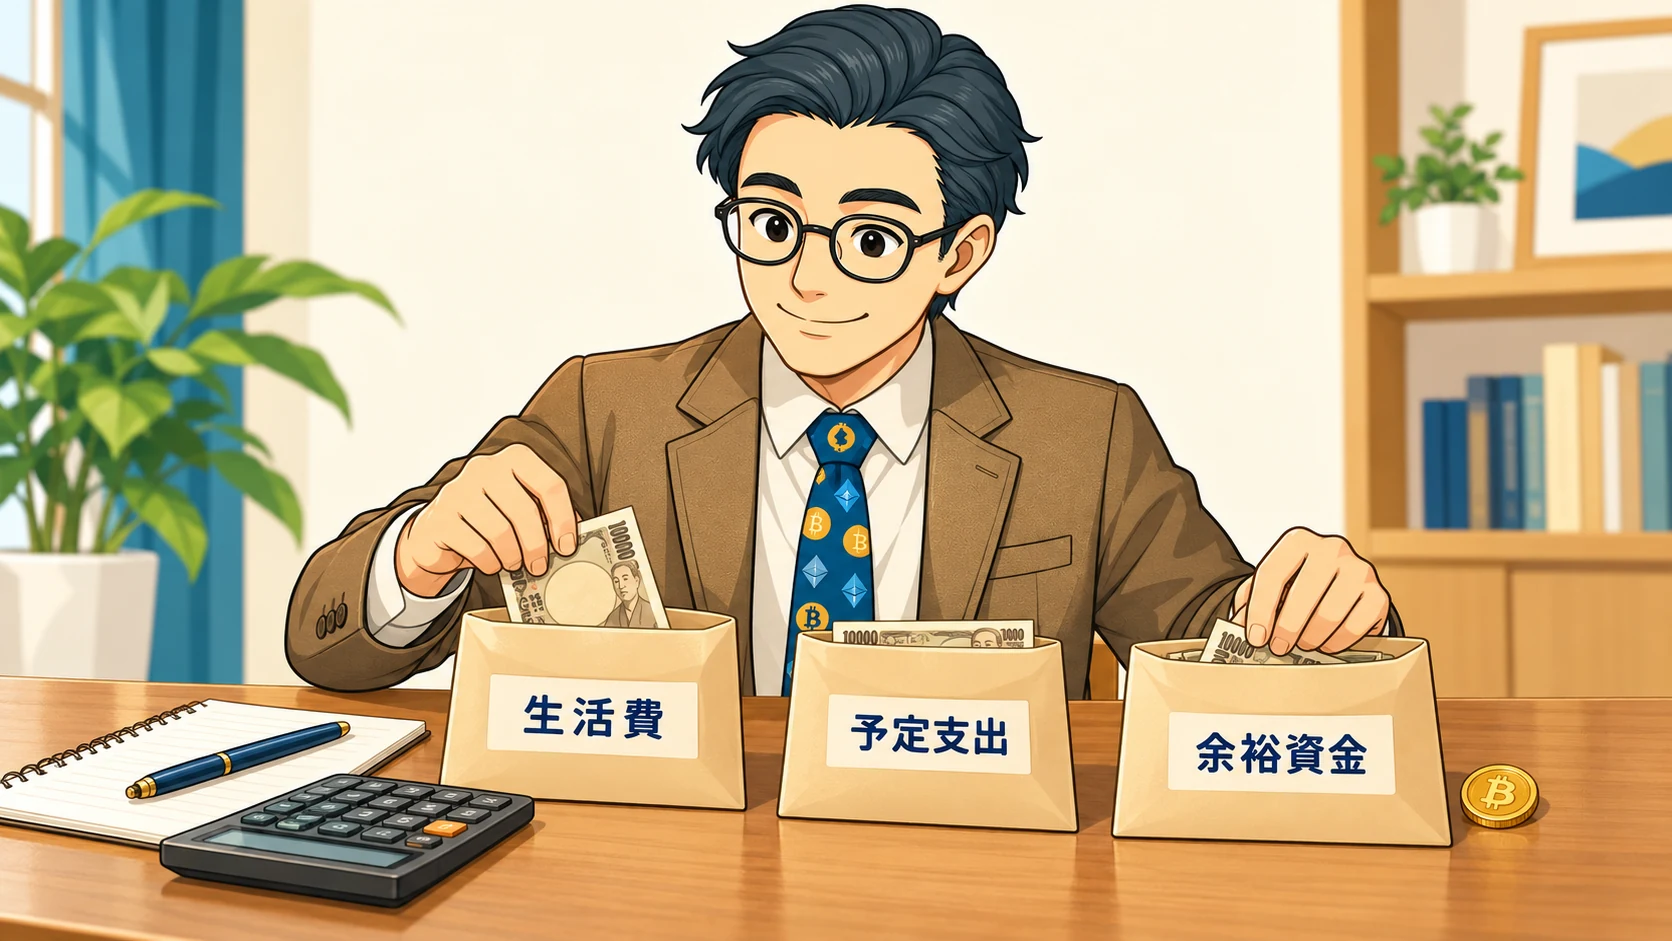
銀行口座にお金があっても、次の支払いに使う分まで投資資金に含めないことが大切です。
| 先に分けるお金 | 確認すること |
|---|---|
| 毎月の生活費・返済 | 次の給料日までの支払いを確保できているか |
| 生活防衛資金 | 収入減や急な支出に備える現金を残せるか |
| 予定支出 | 教育費、車検、税金、家電の買い替えなどを見落としていないか |
| 長期の資産形成資金 | 新NISAを含む方法とリスクを理解し、家計に合う配分を考えたか |
暗号資産は、これらを確認したうえで、なくなっても生活に影響しない余裕資金の一部で検討する選択肢です。資産形成のために必ず持つ必要はありません。全体の順番に迷う方は、会社員パパのための資産形成ロードマップから整理できます。
最低購入額と、自分が出してよい金額は別
「少額から買える」ことと「自分に無理がない」ことは別です。お小遣いが同じ金額でも、必要な交通費や交際費、家庭での役割によって余裕は違います。
例えば、必要なお金をすべて分けた後の余裕が3,000円でも、全額を投資する必要はありません。初回は1,000円まで、残りは現金で残す、といった決め方もできます。これは考え方を示す仮の例であり、推奨額ではありません。予算内で注文条件を満たせなければ、買わずに見送ります。
購入前に、次の3つを一行ずつ書いてみてください。
- 初回購入の上限:__円
- 追加購入を含む保有分の取得額の上限:__円
- 買わない・休む条件:家計が赤字になったとき、予定支出が増えたときなど
借入やリボ払いで資金を作ったり、食事や家族との必要な支出を削ったりしてまで始めるものではありません。上限を決められないときは、ここまでで十分です。
ステップ2:登録業者を選び、口座と安全設定を整える
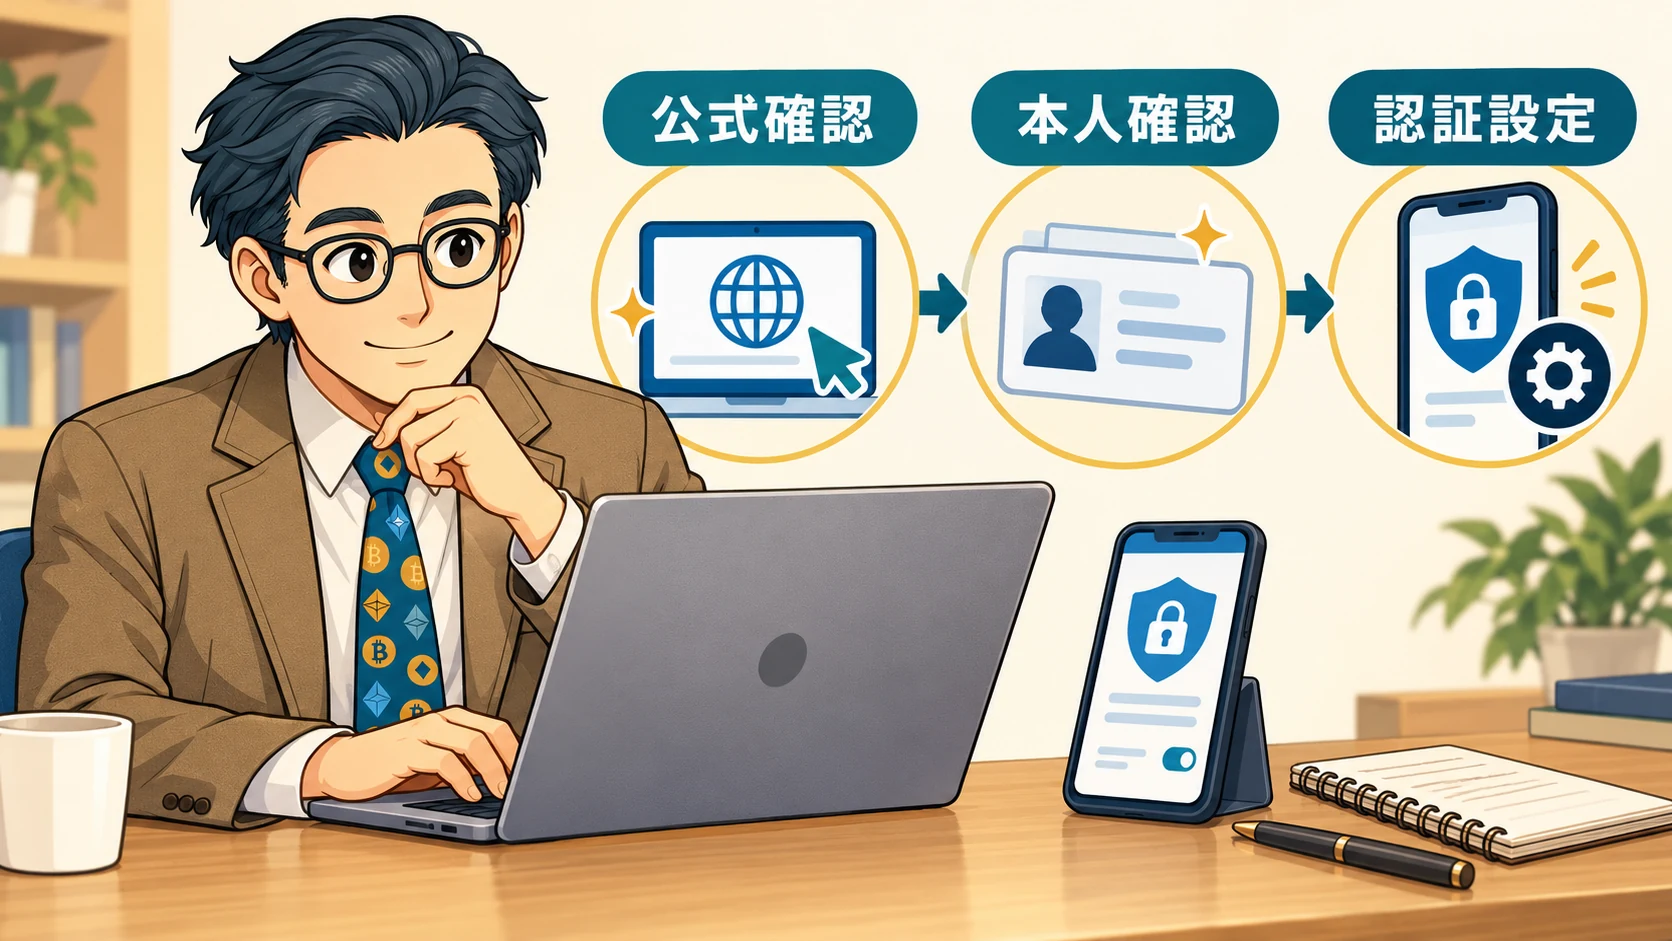
業者の登録と、自分が使う機能を確認する
日本で暗号資産と円などの交換サービスを行うには、暗号資産交換業の登録が必要です。金融庁の案内から登録業者の一覧を開き、会社名と公式サイトを確認してください。似た名前の偽サイトや、実在する会社をかたる勧誘にも注意が必要です。
登録確認を済ませたら、次の条件で候補を比べます。
| 比較する項目 | 公式サイトで見る箇所 |
|---|---|
| 買いたい銘柄と購入方法 | 現物の取扱銘柄、販売所・取引所の対応 |
| 予算内で買えるか | 最低注文金額・数量、注文単位 |
| 入金から出金までの費用 | 銀行振込、売買、日本円出金の料金 |
| 操作と管理 | 注文確認画面、取引履歴の取得方法 |
| 安全設定と復旧 | 二要素認証、機種変更・紛失時の手順、問い合わせ先 |
最低注文条件は、同じ業者でも銘柄や購入画面によって異なる場合があります。アプリ全体の説明だけで判断せず、使う機能の案内まで確認しましょう。比較を詳しく進めたい方には、暗号資産取引所の選び方で確認項目を整理しています。
口座開設に必要なものを用意する
一般に、メールを受信できる環境、スマートフォン、指定の本人確認書類、本人名義の銀行口座などを準備します。対応書類、年齢・居住地などの利用条件、審査方法は事業者によって異なります。書類を撮る前に公式案内を読みましょう。
標準的な流れは、メール登録、パスワード設定、本人情報入力、本人確認、審査、銀行口座登録です。安全設定を行うタイミングなど、細かな順序はサービスに従ってください。例えばbitFlyerの公式ガイドでは、パスワード設定後に二段階認証の設定を案内しています。
住所や氏名の表記が書類と合っていない、撮影画像がぼやけている、といった点は申込時に見直します。審査完了までの時間は一律ではなく、申し込んだ日に必ず買えるわけではありません。
入金前に、ログインと復旧の準備まで済ませる
- 他のサービスと異なる、十分に長いパスワードを設定する。
- 対応している二要素認証を設定し、ログイン・送付・出金などの適用範囲を確認する。
- 登録メールのアカウントとスマートフォンにも認証を設定する。
- 機種変更や紛失時の復旧方法を確認し、復旧情報を他人に見せず保管する。
- 公式サイトを確認してブックマークし、アプリは公式の案内から入れる。
認証コードやパスワードは、サポート担当者を名乗る相手にも渡しません。「出金するには追加送金が必要」「代わりに操作するので画面を共有して」と言われたら、作業を止めて公式窓口へ確認してください。
詳しい申込手順は暗号資産取引所の口座開設方法へ。手続きを終えても、不明点が残っているうちは入金を急がなくて大丈夫です。
ステップ3:費用と注文内容を確認し、現物を少額購入する
販売所と取引所の違いを知る
暗号資産を買う画面には、主に販売所と取引所形式があります。サービス会社そのものを「取引所」と呼ぶ場合もあるため、画面の名称を確認しましょう。
| 購入方式 | 仕組み | 見落としやすい点 |
|---|---|---|
| 販売所 | 事業者が示す価格で売買する | 購入価格と売却価格の差であるスプレッドなど、価格に含まれる負担 |
| 取引所形式 | 注文を出し、条件が合う相手と売買する | 売買手数料、買い注文と売り注文の価格差、約定しない可能性 |
「取引手数料無料」と表示されていても、往復の売買に負担がないとは限りません。例えばCoincheckの料金表では、販売所の取引手数料と、売買価格に含まれる手数料相当額を分けて案内しています。
仮に、同じ数量を買う価格が1,000円、直後に売る価格が950円なら、価格が動かなくても50円の差があります。これは仕組みの説明用の仮定で、実際のスプレッドや個社の料金ではありません。買った直後の評価額が購入額を下回っても、相場下落だけが理由とは限らないのです。
取引所形式でも、希望額で必ず買えるわけではありません。指値注文は指定した価格などの条件で発注し、相手の注文と合わなければ成立しません。成行注文は価格を指定せず、相場や注文状況によって想定と異なる価格で成立することがあります。意味が分からない注文方法は、説明を読んでから使いましょう。
入金から購入までの確認順
- 本人名義の入金先と、入金方法・費用を公式画面で確認する。
- 事前に決めた予算の範囲で日本円を入金し、反映を確認する。
- レバレッジ取引ではなく、現物の購入画面であることを確かめる。
- 銘柄、注文方法、円の金額、暗号資産の数量、価格、費用を読む。
- 注文を確定し、注文履歴で成立・未成立の状態を確認する。
- 成立した数量と支払額を確認し、取引履歴を保存する。
ビットコインなどは、必ずしも1枚単位で買う必要はありません。ただし、買える最小単位はサービスと機能で異なります。「予算が少ないから、単価の安い知らない銘柄を選ぶ」と考える必要はありません。単価の低さは割安さや値上がりの根拠にはならないからです。
注文が通らないときは、最低注文数量、残高、未成立の注文、メンテナンス情報を確認します。状況が分からないまま購入ボタンを繰り返し押さず、履歴を先に見ましょう。
初回から外部送金や貸出サービスまで使う必要はありません。送金先やネットワークを間違えると取り戻せないおそれがあり、現物保有以外のサービスには別のリスクが加わります。まずは購入と履歴確認までで一区切りにできます。
購入後:取引記録と見直しルールを残す
売却だけでなく、交換や使用の記録も必要
購入したら、日付、銘柄、数量、円での購入額、手数料を確認できる履歴を保管します。画面のスクリーンショットだけに頼らず、CSVや年間取引報告書などの取得方法も調べておきましょう。履歴の提供期間や形式は事業者ごとに確認してください。
暗号資産は、日本円へ売却したときだけ税務の確認が必要になるわけではありません。別の暗号資産との交換や、商品の購入に使う行為でも損益計算が必要になる場合があります。国税庁の暗号資産FAQで、自分が行った取引の扱いを確認してください。
単に保有し、価格が上がっただけの段階と、売却・交換・使用を行った段階は分けて考えます。報酬を受け取る機能を利用した場合も、その受領時の扱いを別途確認します。
「少額だから記録不要」とは考えないほうが、後の負担を減らせます。税制改正のニュースだけで税率や適用時期を判断せず、対象年の国税庁の案内を確認しましょう。申告の判断や計算は、暗号資産の損益計算と確定申告を入口に、必要なら税務署や税理士へ相談してください。
追加購入は、値動きより家計から判断する
値下がりすると「安くなったから買い増そう」、値上がりすると「今のうちにもっと」と感じることがあります。そこで役立つのが、購入前に書いた上限です。
例えば、毎月の収支を確認する日に保有額と予定支出も見る、と決めておく方法があります。確認するのは価格だけではありません。
- 次の数か月に必要な現金を残せているか。
- 追加購入によって、決めた取得額の上限を超えないか。
- 値動きが気になり、仕事や睡眠に影響していないか。
- 家計や購入目的が変わり、保有額を減らす必要はないか。
積立は購入を自動化する方法であり、損失を防ぐ仕組みではありません。支出が増えたら休止・減額を検討し、再開を義務にしないことも大切です。
初めての人が迷いやすい疑問
口座だけ作って、買わずにいてもよい?
購入を急ぐ必要はありません。口座の維持条件や安全設定を確認したうえで、準備が整うまで見送れます。開設前に調べるだけでも構いません。
初めから複数の銘柄を持つべき?
銘柄数を増やすこと自体が目的ではありません。仕組みやリスクを説明できるかを先に確認しましょう。暗号資産の中で銘柄を分けても、一緒に値下がりすることがあります。
長く持っていれば、値下がりしても戻る?
戻る保証はありません。保有期間を延ばしても、価格下落、サービスの停止、不正流出などのリスクは残ります。家計や保有理由が変わったら、続ける前提を見直してください。
BC父さんから最後にお伝えしたいのは、最初の購入を急ぐより、「この金額なら暮らしを守れる」と説明できる状態を作ってほしい、ということです。
今日の一歩は、生活費・予定支出・残しておく現金を書き出し、暗号資産に使う上限を決めること。 余裕がなければ0円で構いません。まだ家計全体の順番に迷うなら、資産形成ロードマップで現在地を確認するところから進めましょう。
参照した一次情報(2026年10月26日確認)
- 金融庁:暗号資産の利用者のみなさまへ
- bitFlyer:暗号資産のはじめ方
- bitFlyer:セキュリティ
- Coincheck:手数料
- 国税庁:暗号資産を使用することにより利益が生じた場合の課税関係
- 国税庁:暗号資産に関する税務上の取扱いについて(FAQ)
この記事は一般的な情報提供を目的とし、個別の投資・税務判断を示すものではありません。暗号資産には元本割れや資金を失うリスクがあります。利用条件・料金・税務上の取扱いは、利用時・申告時の公式情報で確認してください。