家計簿では毎月黒字。ところが車検代を払った翌月には、子どもの入学準備でまた貯金を取り崩す。そんなときは、年に数回の支払いも家計の予定に入れてみましょう。用意する金額から確保済みのお金を引き、支払日までに取り分けられる給料日の回数で割ると、毎月いくら残しておくかがわかります。この記事では、車検・入学準備・帰省を例に、支払い予定表の作り方から、出費が重なる月の家計の見直しまで紹介します。
毎月黒字でも貯金が増えないときは、年に数回の支出を確認する
ふだんの月はお金が残るのに、車検や子どもの入学準備があるたびに貯金が減る。こうした月の通帳やカード明細を開くと、毎月の家計簿から漏れていた支払いが見つかる場合があります。たとえば、車検代を貯蓄口座から払うと、給料口座をもとにした家計簿には黒字が残ったままです。まずは貯金が減った月の記録を見て、どのお金がどこへ動いたかをたどります。
月の家計簿から漏れやすい車検・入学準備・帰省
毎月の手取りから家賃、食費、光熱費などを引くと、いくら残るかは見えてきます。車検代や入学準備を計算に入れていない場合、画面の黒字には、数か月後の支払いに使うお金も含まれています。本記事では、毎月は発生しないものの、見込んでおける支払いを「特別費」と呼びます。
- 車検代や自動車保険の年払い
- 制服・学用品などの入学準備費
- 帰省の交通費や宿泊費
- 固定資産税などの年払い
どの費目を特別費に入れるかは、毎月の予算に含めているかで決めます。たとえば毎月の給食費が生活費に入っているなら、その額は特別費に足す必要がありません。入学前だけに払う制服代が別にあれば、そちらを支払う月に書きます。日本FP協会の記入シートでも、毎月の支出と年に数回の支出を分けて年間収支を確認できます。 日本FP協会「年間の収入と支出を書き出そう」
月の生活費を引いて2万円が残り、同じ水準が12か月続くと仮定します。家計簿に入れていなかった特別費が年18万円なら、24万円から18万円を引いて、1年で残るのは6万円です。月2万円の黒字が続いていても、貯金が増えるペースは月平均5,000円。家計簿の黒字と通帳の増え方に差があるときは、1年分の支払いまで広げて確認してみてください。
貯蓄口座への振替と支払いの見分け方
給料口座の残高が減ったときは、振替先も見てください。給料口座から特別費用の貯蓄口座に1万円を移したなら、家計内で1万円の置き場所が変わっています。その口座から制服代を払った時点で、家計全体のお金が減ります。振替と支払いの両方を支出にすると、実際より使った額が多く見えてしまいます。
カード払いも、利用明細と銀行の引き落としの両方に記録が残ります。買った日を家計簿につける場合でも、特別費の予定表には、現金をいつまでに用意するかがわかるように引き落とし日をメモしておきましょう。学校への申込金のようにカードを使わない支払いは、案内にある振込期限を見ます。
証券口座に移したお金や、すでに投資信託を買ったお金があれば、それも生活費とは分けて記録します。預金が減った理由は追えますが、購入済みの投資信託は値動きがあり、近い支払いにそのまま使える現金とは扱いが異なります。これから作る表の「確保済み」には、その支払いに使える現金だけを入れてください。 金融庁「資産形成の基本」
今後1年の特別費を、支払う月と金額で書き出す
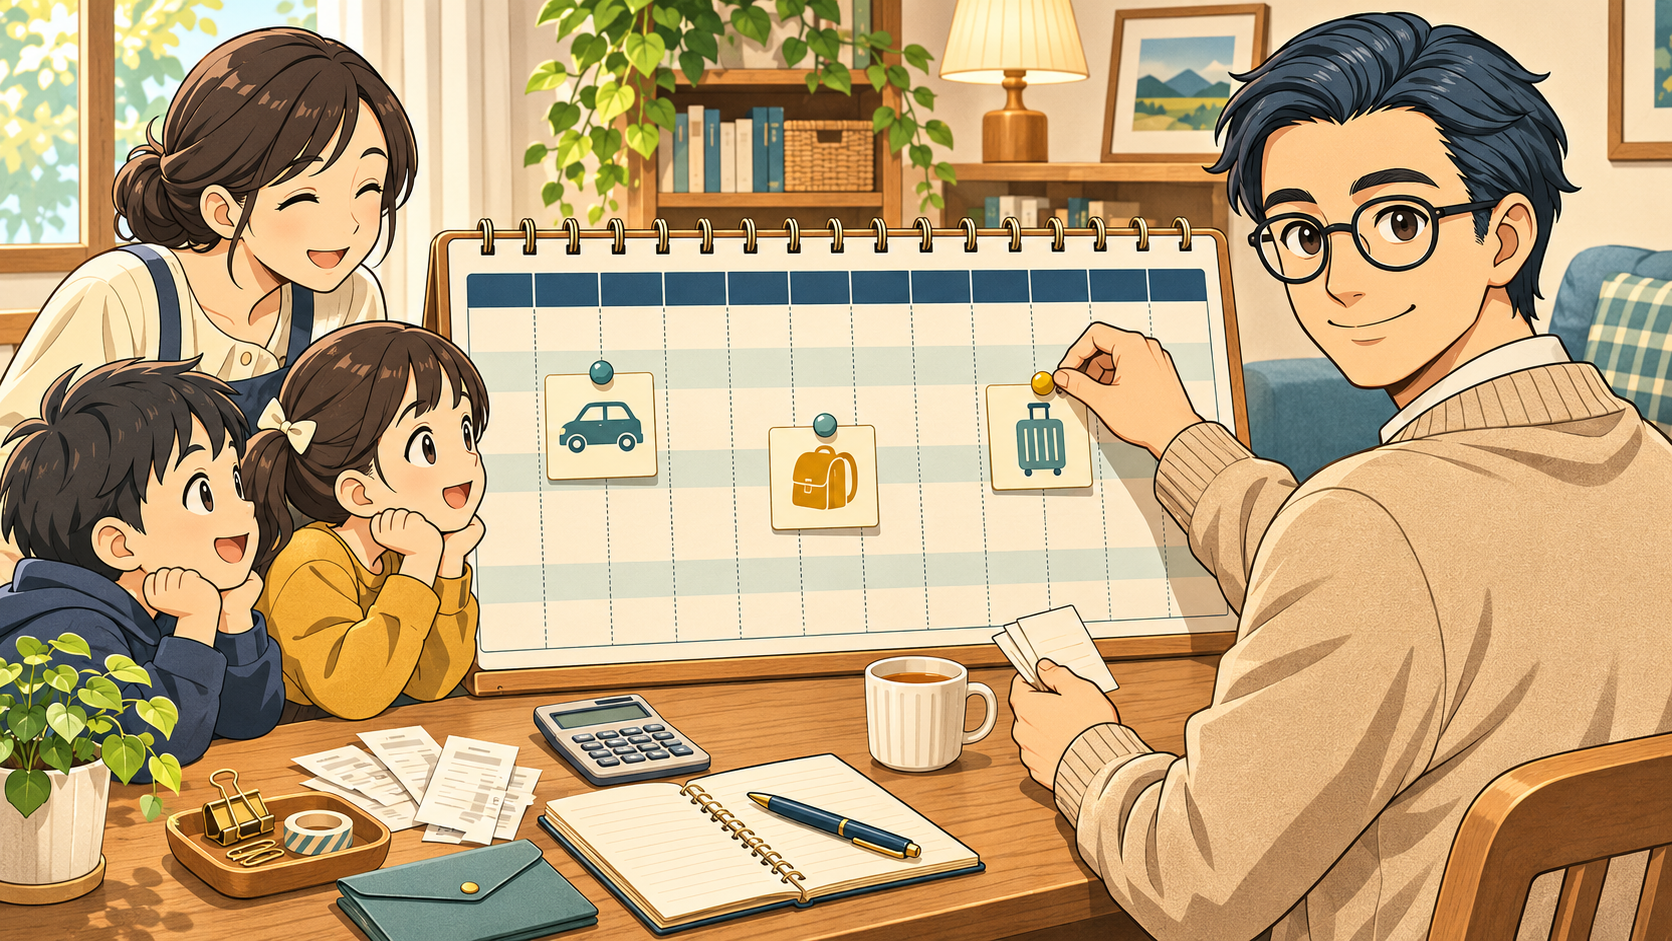
予定表は、今月から先の12か月分を作ります。11月に始めるなら、翌年の10月までが目安です。次の車検や春の入学準備など、家族がすでに把握している予定から書き込んでいきます。昨年の明細は、忘れていた支払いを思い出すために使います。最後に、今後の予定と照らし合わせて、今年だけ発生する費用や、今年は支払いがない費目を調整しましょう。
通帳・カード明細から拾う費目
まず、通帳やカード明細を過去12か月分見返します。細かい分類はあとでも構いません。まず、毎月の予算に入れていない支払いに印を付けます。毎年同じ頃に来る請求は見つけやすい一方、車検のように過去1年の明細に出てこない支払いもあります。家族のカレンダーを開き、毎年の明細では拾えない予定も書き出します。
- 通帳・カードの年払い明細
- 車検の時期と前回の見積書
- 学校からの入学・進級案内
- 帰省や家族行事の予定
入学準備は、制服の注文、学用品の購入、学校への振込で支払日が分かれる場合があります。まとめて「4月に6万円」と書くと、3月中に必要なお金を見落とすかもしれません。支払いの案内を見て、月が異なるものは行を分けます。同じ月に複数の支払いがある場合は、月ごとの合計も出しておくと、給料前の残高を確認するときに使えます。
年払いの費用をすでに毎月の予算へ織り込んでいる家庭では、その項目に印を付けておくと二重計上を防げます。たとえば、自動車保険用に毎月5,000円を別に積み立て、その5,000円を引いたあとの黒字を使うなら、計算の最後でもう一度引く必要はありません。
金額が未定の費目の仮置きと記入例
請求額がまだわからないときは、前回の支払額や手元の見積書を目安に、ひとまず金額欄を埋めます。たとえば帰省費なら、前回の交通費に今回の人数や移動手段の違いを反映します。車検代は、前回の明細を手がかりにして、見積書を受け取ったときに差し替えます。見込み額の横に「見積もり後に更新」と添えるだけでも、家族で表を見たときにどこまで確定しているか伝わります。
下の表は説明用の架空例です。車検は10万〜12万円ほどを見込む家庭として12万円、帰省は飛行機や新幹線の運賃とホテル代を合わせて10万円で置きます。入学準備はランドセル6万円、学用品や体操服など4万円と仮定し、合計10万円です。支払月と支払い見込み額に加え、すでにその用途に取り分けた額を書きます。実際には、注文時に払うランドセル代など、支払月が分かれる項目は別の行にしてください。
| 費目 | 支払月 | 支払い見込み額 | 確保済み | 確認するもの |
|---|---|---|---|---|
| 車検 | 6月 | 12万円 | 3万円 | 前回明細・今回の見積書 |
| 入学準備 | 3月 | 10万円 | 4万円 | 学校の案内・注文票 |
| 帰省 | 8月 | 10万円 | 0円 | 飛行機・新幹線・ホテルの予約額 |
車検に3万円、入学準備に4万円を確保済みとするには、合計7万円が必要です。貯蓄口座に6万円なら、どちらかの確保済み額を減らして実際の残高に合わせます。お金をどの支払いに使うか、表の中で割り振ってから計算します。費目ごとに銀行口座を増やさなくても、ひとつの口座の内訳をメモしておけば残高と照合できます。
故障や病気など時期を読みづらい出費は、予定が決まっている車検や入学準備とは別に考えます。故障に備えて予備費を置くなら、その額も家計に残しておきましょう。一つひとつの予定を埋めるために、用途が決まっていない現金まで使い切ると、急な出費があった月に対応しづらくなります。
支払日までの給料日から、毎月の積立額を逆算する
表ができたら、支払いごとに「あといくら必要か」「給料からあと何回取り分けられるか」を確かめます。年の合計を12で割ると、長い目で見た平均負担はつかめます。ただ、積み立てを始めてすぐに車検や入学準備の支払いが来る家庭では、平均額だけを取り分けても支払日に間に合わない場合があります。直近の支払いから、実際の給料日をカレンダーで数えていきましょう。
用意したい額から確保済みのお金を引く
車検に12万円かかる見込みで、そのために3万円を取り分けている場合、これから用意するのは9万円です。通帳の残高を見ると、お金がすでにあるように見えても、次の家賃や生活費に使う分は引いて考えます。生活防衛資金として分けておく分や、ほかの特別費に割り当てた分も同じです。
反対に、支払いに必要な額を全額用意済みなら、今回の支払日までに追加する額は0円です。支払ったあとに次回分の積み立てを始める予定だけ、別に入れておきます。見積額が変わった場合は、その時点で新しい支払額から確保済みの金額を引き直してください。最初の予定表を作り直さなくても、該当する行を更新すれば計算できます。
支払日までに取り分けられる回数で割る
残り9万円を払うまでに、給料日が6回あるなら、毎回取り分けるのは1万5,000円です。使う式は (支払い見込み額 − 確保済みの額)÷ 支払日までに取り分けられる回数。毎月25日が給料日で6月20日が支払日なら、6月25日の給料は数えません。給料日と支払日が同じなら、引き落としの前日までに使える給料で数えておくと、当日の入金時刻に左右されません。
12月25日の給料日から取り分けを始め、3件とも支払月の25日より前に払うと仮定します。入学準備は10万円のうち4万円を確保済みなので、残り6万円を3回で用意します。
| 費目 | これから必要な額 | 取り分け回数 | 1回あたり |
|---|---|---|---|
| 車検 | 9万円 | 6回 | 1万5,000円 |
| 入学準備 | 6万円 | 3回 | 2万円 |
| 帰省 | 10万円 | 8回 | 1万2,500円 |
| 3件が重なる間の合計 | 4万7,500円 |
入学準備のお金を確保できたら、残る2件の取り分けは合わせて2万7,500円になります。入学後の支出や次の予定もあるため、空いた2万円の使い道は、その月の表を見て決めます。すでに積み立てる日が残っていない支払いは、今使える現金で不足分を払えるかを確認します。
支払いが近い費目から確認する
給料日ごとの負担が大きいときは、支払日の近さと、金額や時期を調整できるかを見ます。たとえば同じ3月でも、期限が決まっている学校への振込と、予算を絞れる帰省の予約では取りうる手段が違います。期限が早く調整しづらい費用から用意し、調整できる予定は家族で予算を話し合います。
- 支払日の近い費目
- 時期や金額が決まった費目
- 見積額を見直せる費目
金額が足りなければ、表に不足額を書き、見積もりを取り直す、帰省の宿泊費を見直すなど、支払い前にできることを選びます。費用の確定が遅い行は、見積もりが届く日や学校の説明会を見直し日にしておくと、仮の数字のまま支払月を迎えにくくなります。
特別費を取り分けたあと、家計にいくら残るか確認する
1件ずつの積立額が出たら、同じ月に必要な分を合計し、手取りから通常の生活費を引いたあとの金額と比べます。ここで知りたいのは、支払いが重なる時期も今の家計で続けられるかです。残った額からは、必要に応じて生活防衛資金への補充や、ほかの貯蓄にも回します。すでに新NISAで積み立てている家庭なら、その引き落としも含めて残高を確認しましょう。
通常月の黒字から必要額を差し引く
たとえば、手取りから通常の生活費を引いた額が5万円で、特別費の取り分けが4万7,500円なら、差し引き2,500円が残ります。ここでは、毎月の生活費に特別費や新NISAの積立はまだ含まれていない前提です。すでに確認した黒字が新NISAの引き落とし後の数字なら、そこから同じ投資額を重ねて引かないようにします。
黒字は、残業代やボーナスが入った月だけで判断すると、通常の月に取り分けが続かなくなる場合があります。最近数か月の明細を見て、どのくらいの手取りと生活費なら普段に近いか確かめましょう。寒い時期に光熱費が増える、進級後に習い事の月謝が変わるなど、わかっている変化があれば、先にその月へ入れて比べます。
毎月の金額が少しずつ違う家庭なら、月別に「生活費を引いたあと」「特別費に回す分」「残る額」を並べると、余裕の少ない月を見つけやすくなります。2,500円が残る月に予定外の5,000円が必要になれば、2,500円足りなくなります。わずかな余りなら、すぐに使い道を決めず、生活費がぶれた月に使える現金として残しておく方法もあります。
足りない月に支出や新NISAの積立額を見直す順番
取り分け額が黒字を超えたら、支払月と金額をもう一度見ます。すでに払った費目が残っていれば消し、毎月の予算に入っているものは二重に引かないようにします。見積もりが新しくなった費目も直しましょう。それでも足りなければ、予算を変えられる予定から家族で話し合います。
- 支払い予定と二重計上の点検
- 調整できる特別費の予算確認
- 積み立て中の投資額の見直し
たとえば、特別費を取り分けると月2,500円が残り、新NISAで月1万円を積み立てる設定なら、同じ条件の月は7,500円の現金不足になります。生活費や支払日が近い費用を確保したうえで、新NISAの積立額を減らす、一時停止する、まだ始めていなければ見送る、という判断もできます。変更を考える際は、次回の買付に間に合う締切と、すでに引き落としが予定されている金額を利用先で確認してください。
まずは、次の給料日までに車検・入学準備・帰省など、気になっている支払いをひとつ書き出してみてください。日付と金額がわかれば、今月から取り分ける額を計算できます。特別費まで含めた家計を整理して、どこから見直すか迷ったら、家計改善診断で収入・支出・貯蓄から確認できます。