「新NISAのように、暗号資産もカードで積み立てて還元を受けられないかな」。毎月の支払いをまとめていると、気になるところですよね。
結論からいうと、国内でもZaifカードを使った暗号資産の積立は可能です。ただし、対応カードが限られ、積立手数料とカード決済手数料がかかります。「還元があるからお得」とは判断できません。
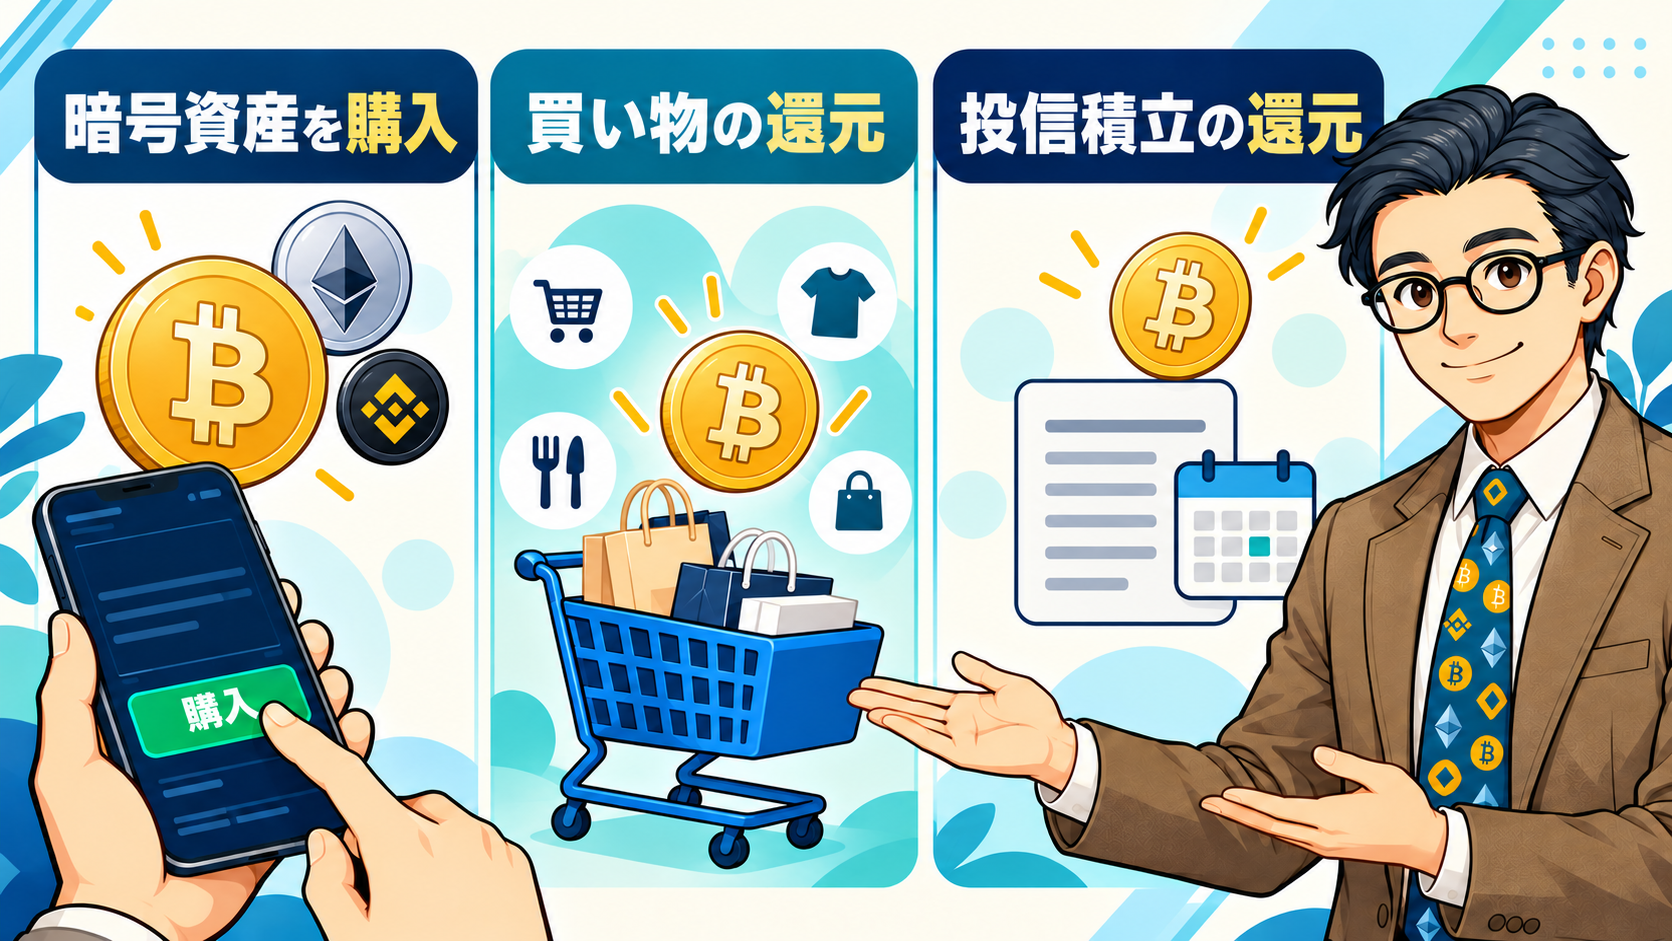
一方、買い物の特典としてビットコインを受け取るカードや、投資信託のクレカ積立で暗号資産の還元を受けるカードもあります。どれも同じ「暗号資産のクレカ積立」ではありません。
この記事ではBC父さんが、3つの仕組みと費用、カードを使わない方法を整理します。先に家計で使える金額を決め、その範囲で方法を選んでいきましょう。
※サービス条件の確認日:2026年10月24日。条件は変更される場合があります。申込時には公式の料金表・規約・申込画面を確認してください。
暗号資産のクレカ積立と「暗号資産が貯まるカード」は別の仕組み
まず「何を買い、何が還元されるか」を分ける
カード名にビットコインやクリプトと書かれていても、暗号資産の購入代金を払えるとは限りません。
| 仕組み | カードで支払うもの | 暗号資産を受け取る理由 | 確認できた例 |
|---|---|---|---|
| 暗号資産のカード積立 | 暗号資産の積立代金と手数料 | 積立購入。カード還元は別に確認 | Zaifコイン積立+Zaifカード |
| 買い物で暗号資産還元 | 日用品などの買い物代金 | カード利用特典 | bitFlyerクレカ |
| 投信積立で暗号資産還元 | 投資信託の積立代金 | 積立利用に応じた特典 | SBI VISAクリプトカード+対象のSBI証券クレカ積立 |
たとえば、投信積立で暗号資産の還元がある場合、積立代金で買うのは投資信託です。積立額の全額でビットコインを買っているわけではありません。SBIグループの公式発表でも、この仕組みが案内されています。対象条件や手続きは各社の最新案内で確認しましょう。
bitFlyerクレカは「買い物の還元」を受け取るカード
bitFlyerクレカは、カードショッピングで貯まるアプラスポイントが自動でビットコインに交換され、bitFlyerのアカウントへ付与される仕組みです。
これは、暗号資産の積立代金をカード払いにする機能とは別です。bitFlyerの積立サービスについては、後で紹介する日本円残高からの購入として考えます。
還元を増やそうとして不要な買い物をすれば、家計の支出は増えます。普段の支払いの範囲で受け取れる特典として扱いましょう。受け取った暗号資産の円換算額も、その後の相場で変動します。
Zaifカードで積立できるが、還元より先に費用を確認する
対応するのはZaifカード。手持ちのカードを自由に登録する方式ではない
Zaifコイン積立の公式案内では、Zaifカード決済、銀行口座振替、Zaifアカウントからの引落に対応しています。カード決済で利用するのはZaifカードです。
カード積立は月1,000円から1,000円単位で、積立手数料を除き月10万円まで設定できます。カードの発行には審査があります。カードの利用可能枠があることと、家計から払えることは分けて考えてください。
翌月分のZaifカード決済の設定締切は月末日の前日です。停止や変更も手続き時期によっては直近分に間に合わないため、決めたら締切と適用月まで確認しましょう。
費用は「積立」と「カード決済」の2段階
Zaifの手数料一覧では、設定額に応じた積立手数料に加え、Zaifカード決済の場合は積立金額(手数料を含む)の3.5%が決済手数料として示されています。
| 毎月の設定額 | 積立手数料 |
|---|---|
| 1,000〜2,000円 | 一律100円 |
| 3,000〜9,000円 | 3.5% |
| 10,000〜29,000円 | 2.5% |
| 30,000〜49,000円 | 2.0% |
| 50,000円以上 | 1.5% |
この表だけを見て総費用と考えないことが大切です。カード決済では追加費用が発生します。年会費、購入方法に伴う価格差、将来の出金・送金費用も、利用の仕方に合わせて確認します。
月1万円なら、還元前に約609円の費用となる計算例
公式料金表に沿って、積立設定額を月10,000円とした概算は次のとおりです。
| 項目 | 計算 | 金額 |
|---|---|---|
| 暗号資産の積立設定額 | — | 10,000円 |
| 積立手数料 | 10,000円×2.5% | 250円 |
| カード決済手数料 | (10,000円+250円)×3.5% | 358.75円 |
| 合計支払額の概算 | 10,000円+250円+358.75円 | 10,608.75円 |
端数処理前の説明用計算です。実際の請求額は申込画面や明細で確認してください。年会費、売却・出金費用、価格変動、税金は含めていません。還元は対象額・付与条件を確かめる必要があるため、この例では差し引いていません。
見るべきなのは還元率だけではなく、同じ金額の暗号資産を得るために、家計からいくら出ていくかです。費用率を下げるために、積立額を無理に増やす必要もありません。
値下がりしても、カードの支払いは残る
買った暗号資産が下落しても、カード会社への支払額が相場に合わせて減るわけではありません。購入時点で支払資金を確保できないなら、カードを使って投資を前倒ししないでください。
特に、ボーナスや暗号資産の売却益を当てにする、生活費を削らなければ払えない、リボ払いやキャッシングを使う、といった状態では積立を見送る判断が先です。
カードを使わず積み立てる方法も比較する
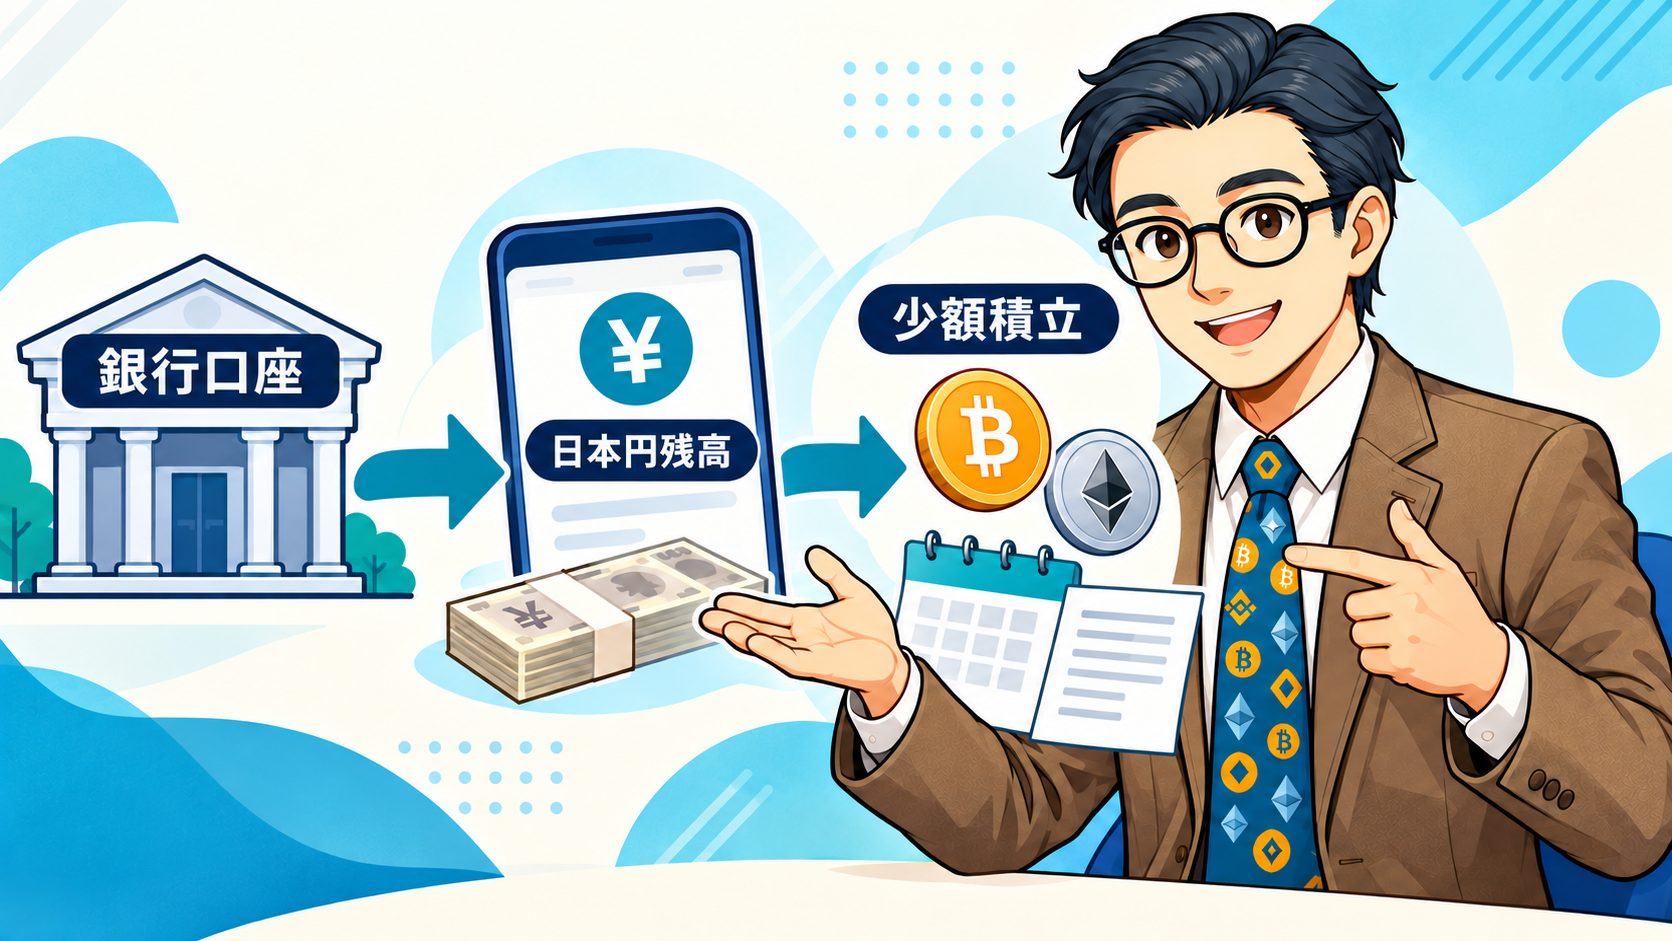
カード積立を使うこと自体を目的にする必要はありません。日本円を用意してから買う方法なら、支払日までの立替管理を増やさずに済みます。ただし、暗号資産の値下がりや事業者の障害・破綻などのリスクは残ります。
銀行口座からの自動引落と、取引所残高からの購入は違う
| サービス | 積立資金の出どころ | 最低金額・設定単位 | 費用で確認する点 |
|---|---|---|---|
| Coincheckつみたて | 指定の銀行口座から毎月引落 | 月1万円から、1,000円単位 | サービス手数料等は無料でも、購入価格に手数料相当額を含む |
| bitFlyerかんたん積立 | bitFlyerアカウントの日本円残高 | 1円から、1円単位 | サービス利用料は無料。販売所価格で購入 |
| Zaifコイン積立のアカウント引落 | Zaifアカウントの日本円残高 | 月1,000円から、1,000円単位 | 積立手数料。入金方法等による費用も確認 |
確認できた3サービスの比較であり、国内の全サービスを網羅した表ではありません。
Coincheckつみたては、月1回の購入と、設定額を日割りして毎日購入するプランがあります。毎日プランでも、銀行口座からの引落が毎日発生する仕組みではありません。手数料相当額は通常0.1〜4.0%と案内され、市場の急変等ではこれを超える場合があります。
bitFlyerかんたん積立は、アカウント内の日本円から購入します。毎日、毎週、毎月2回、毎月1回を選べます。銀行口座にお金があっても、bitFlyerの日本円残高が不足していれば積立資金にはなりません。
「手数料無料」でも購入価格と売却価格を見る
積立サービスの利用料が無料でも、売買価格に差がある場合があります。この差がスプレッドです。同じ時刻に買ってすぐ売ろうとしても、買った金額がそのまま戻るとは限りません。
積立サービスの明示された手数料、実際の購入価格、入出金の費用を合わせて比較しましょう。手動購入には操作の手間があるため、費用と続けやすさの両方で判断します。
毎日購入しても、損失を防げるわけではない
定額積立では、価格が高いときは少なく、安いときは多く買います。購入時期を分散できますが、価格が長く下がり続ければ積立でも損失になります。長期保有で必ず回復する保証もありません。
毎日100円なら、31日ある月の購入額は3,100円です。1回の小さな金額だけでなく、月の合計と、ほかの投資を合わせた金額を確認してください。
家計に合う積立方法を決める3ステップ
1.生活費と予定支出を分け、投資しないお金を決める
まず、普段の生活費、収入減や急な出費に備えるお金、教育費・車検・家電などの予定支出を確保します。口座残高の全額を、自由に使えるお金とは考えないようにしましょう。
そのうえで長期の資産形成を検討し、暗号資産は失っても生活に影響しない余裕資金の一部にとどめます。家計が厳しい時期は、始めない・減額する・止めることも選択肢です。
2.同じ月額で、総費用と管理の手間を比較する
月に出せる総額を先に決めます。カードの限度額や高還元の条件に合わせて投資額を決めると、支出が膨らみやすくなります。
- 積立設定額に加えて、毎月いくらの手数料がかかるか。
- 年会費を含めても、その支払方法を選ぶ理由があるか。
- 引落口座と取引所残高を、自分で管理できるか。
- 減額・停止の締切を把握できるか。
新NISAの投信クレカ積立が気になっている場合は、別記事の家計に合う決済方法の選び方で整理できます。暗号資産の還元を受けることと、投資対象そのもののリスクは分けて考えてください。
3.初回購入・請求・還元を確認し、記録を残す
設定後は、初回の購入額と数量、手数料、カード請求、還元の数量を確認します。二段階認証を設定し、通知や公式の変更案内も定期的に確認しましょう。
購入、還元、売却を混ぜずに履歴を保存しておくと、後の確認が楽になります。税務上の扱いは、ポイントの性質や取得経緯、売却・交換などの取引によって確認が必要です。「ポイント交換はすべて同じ所得」「20万円以下なら税金の確認は不要」と一律には判断できません。国税庁の暗号資産等に関する税務上の取扱いについてや、税務署・税理士に確認してください。
BC父さんからの提案は、申し込む前に「今月、手数料込みでいくらまで出せるか」を1行で書くことです。金額を決められなければ、カード選びより家計の整理を先にしましょう。便利な仕組みを使うことより、家族の生活を守ったまま続けられることが大切です。
必要に応じて、月500円の暗号資産積立と税金の確認ポイントもご覧ください。
本記事は一般的な情報提供を目的としており、特定の暗号資産の購入や個別の投資判断を勧めるものではありません。暗号資産には価格変動や事業者の破綻等により損失が生じるリスクがあります。金融庁の利用者向け案内で登録情報や注意事項を確認し、取引内容を理解したうえで判断してください。